
As condições de pagamento dos smart glasses carregam mais folclore do que qualquer outra parte de uma conversa com fornecedores, e a maior parte desse folclore é herdada, não verificada. Um comprador que acredita que um sinal elevado comprova a confiabilidade do fornecedor acaba por pagartoo a um fornecedor que está aplicando um prêmio de risco, ou por desconfiar de um fornecedor que está apresentando uma posição normal. Um comprador que acredita que as condições de pagamento são gratuitas descobre o custo no primeiro extrato bancário, normalmente no pior momento possível do relacionamento. Seis crenças surgem repetidamente nesta categoria, e cada uma delas tem uma correção específica que pode ser feita antes que o sinal saia da conta. Nenhuma das correções exige desconto, e várias não custam absolutamente nada.
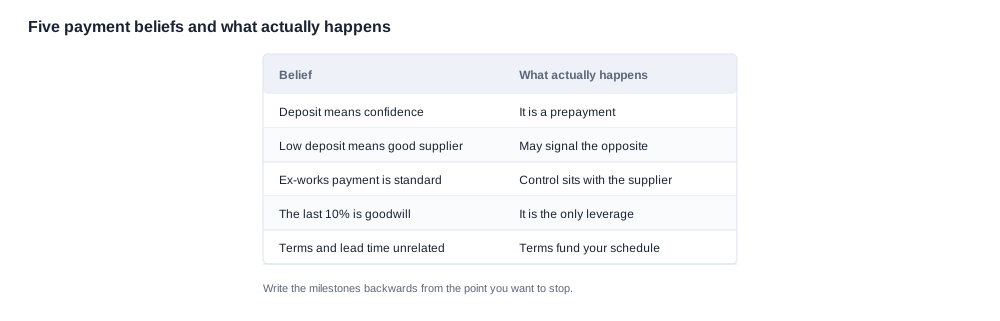
Condições de Pagamento dos Smart Glasses: as seis crenças e o custo de cada uma
Como distinguir uma crença de uma regra
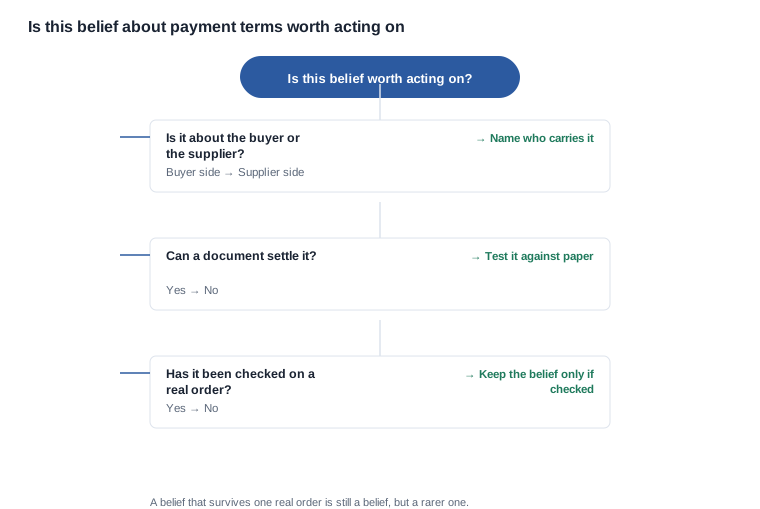
Uma regra pode ser verificada em um documento. Uma crença só pode ser verificada pela experiência, e a experiência nesta categoria é limitada para a maioria dos compradores, porque o número de pedidos de smart glasses que a maioria das empresas faz em um ano é pequeno. É esse o ambiente no qual essas crenças sobrevivem, e vale ter um teste simples antes de agir com base em qualquer uma delas.
O teste tem três partes e se aplica a todas as crenças desta seção.
- Quem arcará com a consequência? Uma crença sobre o lado do comprador e uma crença sobre o lado do fornecedor aparecem de forma idêntica na página e se comportam de maneira diferente em uma disputa. Indique qual lado arerá com a consequência.
- Um documento pode resolvê-la? Se uma cláusula ou um relatório pode resolver a questão, a crença é uma regra que não foi lida. Se nada pode resolvê-la, a crença é uma hipótese de trabalho e precisa ser testada em um pedido real antes de ser considerada confiável.
- Já sobreviveu a um pedido real? Uma crença que foi verificada uma vez em um pedido assinado e em um envio real vale mais do que uma crença que não foi verificada contra nada. Uma crença que foi verificada uma vez e falhou vale menos do que nada, porque agora será defendida.
Crenças um e dois: o que significa a percentual do sinal
A crença: um sinal elevado comprova que o fornecedor confia no comprador. A realidade é que o sinal precifica o capital de giro do fornecedor, não a opinião dele sobre você. Um fornecedor que cot uma parcela maior de sinal na Primeira Ordem está descrevendo o fato de que comprará componentes, reservará mão de obra para montagem, imprimirá embalagens e contratará frete antes de você ter visto uma unidade finalizada. Um fornecedor disposto a aceitar um sinal pequeno de um novo comprador está ou conquistando seu negócio ou não está financiando a produção, e o segundo caso é o perigoso.
A crença: um sinal menor significa um fornecedor melhor. A realidade é que um sinal baixo pode significar um novo relacionamento, mas também pode significar que a contraparte é uma trading company, e não uma fábrica. Uma trading company que nunca financia a produção não tem exposição de capital de giro ao preço, e é exatamente por isso que pode oferecer um sinal baixo e ainda ser totalmente confiável quanto ao preço. A distinção importa porque o que o sinal precifica não é a confiança, mas o balanço patrimonial do fornecedor, e uma trading company tem um balanço diferente.
A pergunta a fazer nos dois casos é a mesma, e é uma boa pergunta: o que o sinal realmente cobre? Um fornecedor que consegue responder em uma frase, citando componentes e mão de obra vinculados a uma etapa de produção específica, está dizendo a verdade sobre sua própria exposição. Um fornecedor que responde com um percentual está apenas repetindo um número.
Crenças três e quatro: o gatilho e o custo
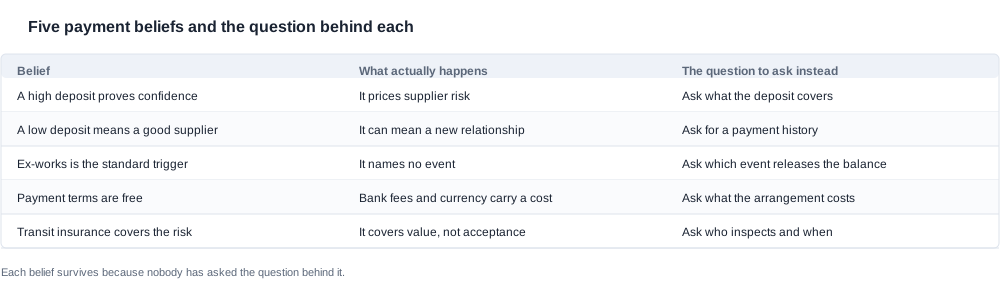
A crença: ex-works é o gatilho padrão, portanto é seguro aceitá-lo. A realidade é que ex-works não é um gatilho. É um lugar, e um lugar não especifica nenhum evento, responsável ou documento. Aparece em um cronograma como abreviação de "quando as mercadorias saírem" e, nesse formato, libera o saldo no exato momento em que as mercadorias estão nas mãos de terceiros, sem inspeção realizada e sem evidência apresentada. A correção é pequena e completa: substitua o lugar por um evento e por um nome. Qual evento libera o saldo e quem confirma que ele ocorreu.
A crença: as condições de pagamento são gratuitas, porque nada está sendo tomado emprestado. A realidade é que um cronograma transfere quatro tipos de custo para um lado ou para o outro, e três deles são reais. As tarifas bancárias e as taxas instrumentais são cobradas por transação, e não como proporção do valor, o que as torna desproporcionalmente caras em uma Primeira Ordem. A conversão de moeda é cobrada como diferencial de taxa e fica invisível na cotação. Já a inspeção, o serviço de transporte e o processamento interno de um pagamento são custos que alguém tem de absorver. Uma discussão sobre condições que compara apenas percentuais deixou três dos quatro fora da equação.
O efeito de uma crença no pedido que você está fazendo agora
Há um motivo pelo qual essas crenças importam mais nesta categoria do que os números sugerem. Um pedido de smart glasses é uma compra criteriosa, não uma reposição: o comprador está escolhendo um modelo, uma configuração, uma opção de estojo, um mercado de destino e uma data de lançamento, e cada uma dessas escolhas é uma decisão que ficará visível no canal assim que a mercadoria chegar. Portanto, a tolerância a erros nas condições de pagamento é baixa, porque as consequências de um pedido com dimensionamento incorreto não ficam restritas ao pedido.
Três efeitos práticos decorrem disso, e vale separá-los porque cada um exige uma contramedida diferente.
- Uma crença atrasa o pedido. Um comprador que não tem certeza se um sinal elevado é um sinal de alerta fará uma rodada adicional de consultas, e cada rodada adia o espaço de produção. O atraso fica invisível no pedido e visível no plano de lançamento.
- Uma crença precifica a comparação de forma incorreta. Quando duas cotações são comparadas e uma delas foi interpretada por meio de uma crença, a comparação não é entre duas cotações. É entre uma cotação e uma cotação acrescida de uma suposição, e essa suposição fica invisível na planilha.
- Uma crença transfere o custo. Um sinal pago com base em uma especificação ainda em mudança transfere o custo do erro do fornecedor para o comprador, porque o fornecedor produziu conforme a cotação enquanto o comprador aguardava a resolução da crença.
A contramedida para os três casos é a mesma, e é barata. Antes do pedido, coloque por escrito a configuração, o evento de liberação, o documento e a solução aplicável, e confronte o cronograma com essa lista, e não com a reputação do fornecedor. Um cronograma por escrito é um filtro melhor do que qualquer crença acumulada pelo comprador, porque pode ser mostrado a outra pessoa, enviado ao banco, entregue ao inspetor e relido um ano depois por alguém que não participava da conversa.
O comprador que mantém uma crença sobre pagamento e o que isso custa
Onde uma crença errada aparece primeiro
Uma crença sobre condições de pagamento raramente falha no momento em que o pedido é feito. Ela falha mais tarde, e falha de uma forma característica: o comprador descobre que a crença era uma decisão tomada por outra pessoa e nunca verificada.
A versão mais comum é o sinal pago com base em uma configuração que ainda estava em mudança. O comprador acreditava que o sinal indicava compromisso, por isso pagou o sinal para ganhar velocidade. A fábrica, de forma bastante razoável, interpretou o sinal como uma instrução para iniciar a produção e construiu a configuração que constava na cotação, e não aquela que o comprador tinha em mente. A disputa que se segue não tem nada a ver com as condições de pagamento, mas são elas que a tornam cara.
A segunda versão é a ausência de inspeção. O compressor acreditava que uma carta de crédito era a opção segura e solicitou uma; o fornecedor concordou e acrescentou os custos bancários e de transporte; o comprador acreditou que a estrutura agora o protegia. Ela protegia o valor do envio contra o risco de uma contraparte que não entrega a mercadoria. Não protegia o comprador contra mercadorias que não atendem à especificação, porque nenhuma inspeção havia sido incluída por escrito.
O custo interno de uma suposição não verificada
Os custos de uma crença errada não se limitam ao pedido. Alcançam a organização, e chegam a ela de uma forma difícil de contestar mais tarde.
- Um preço cuja referência foi estabelecida incorretamente. Se a primeira ordem foi precificada com base em uma suposição sobre o depósito, e não sobre a especificação e o volume, o preço unitário agora carrega um erro que ninguém consegue perceber, porque a suposição foi lida como um fato na comparação.
- Uma posição de crédito que é mal interpretada. Os compradores normalmente supõem que pagar no prazo é uma questão particular. Não é. A pontualidade nos pagamentos fica visível para todos os fornecedores da categoria por meio do comércio e aparece no preço da segunda ordem antes de aparecer em qualquer outro lugar.
- Um fornecedor que foi treinado. Uma suposição sobre a qual um comprador passa a agir se torna a expectativa do fornecedor quanto ao que esse comprador aceita. Esta é a mais cara das três, porque é invisível de dentro e é herdada por todos os compradores que trabalham ali depois.
A contramedida não é glamorosa, mas funciona: registre as condições e verifique cada uma delas respondendo a uma pergunta antes de fazer o pedido. Esse é todo o método, e não exige que a negociação seja adversarial.
Crenças cinco e seis: seguro, cartas de crédito e a aparência de segurança
O que o seguro de transporte realmente cobre
A crença: as mercadorias estão seguradas, portanto o risco está coberto. A realidade é que o seguro de transporte cobre o valor comercial da remessa contra perdas ou danos durante o transporte. Não diz nada sobre se as mercadorias que chegam correspondem à especificação e não cobre um lote que chega intacto, mas errado. Também paga uma indenização mediante uma solicitação, depois do fato, e essa solicitação é uma negociação com a seguradora, um processo diferente da inspeção que ocorre antes de as mercadorias serem enviadas.
Para o comprador, essa distinção é o ponto principal. Uma solicitação sob uma apólice de transporte paga o valor do que foi perdido. Não recupera a margem, não recupera a vaga no canal e não recupera os meses de tempo de prateleira com base nos quais o programa foi estruturado. A inspeção, por outro lado, é o mecanismo que impede que mercadorias defeituosas entrem no canal.
O que uma carta de crédito compra e o que custa
A crença: uma carta de crédito é a estrutura mais segura disponível, portanto deveria ser a padrão. A realidade é que a carta de crédito é segura em uma direção estreita e cara em uma direção fácil de subestimar. Ela torna a remessa em si segura: o banco libera o pagamento quando os documentos estão em conformidade, e um fornecedor que não consegue enviar não recebe o dinheiro. Essa é uma proteção real e vale a pena quando a contraparte é desconhecida e o valor do pedido é elevado.
O lado do custo é o que os compradores subestimam. As tarifas bancárias são cobradas por transação, o tratamento dos documentos também é cobrado por transação, e a própria revisão de conformidade dos documentos pelo comprador é um custo interno que não aparece em nenhuma cotação. Em uma categoria em que o valor unitário é modesto, o custo fixo total do arranjo pode representar uma parcela significativa da margem do pedido. O instrumento também se destina a um risco que o comprador talvez não tenha: na maioria dos casos, o risco relevante não é o fornecedor não enviar, mas as mercadorias não estarem corretas, e uma carta de crédito não faz nada quanto à segunda possibilidade.
A versão honesta da crença é: uma carta de crédito é o instrumento adequado quando a contraparte é desconhecida e o valor é elevado, e é o instrumento inadequado quando a exposição real é uma especificação que a inspeção ainda não verificou.
Como substituir cada crença por uma pergunta verificável
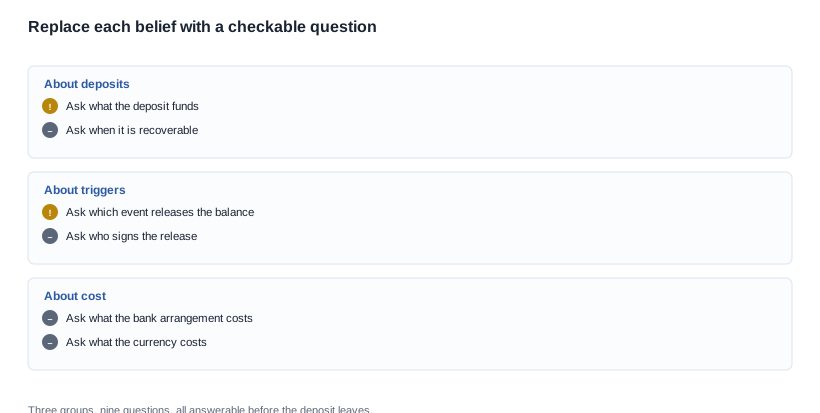
As nove perguntas, agrupadas
Cada crença acima tem uma substituta, e as substitutas são perguntas que um fornecedor pode responder sem precisar preparar nada.
- O que o depósito cobre e em relação a qual marco? Substitui a crença de que o depósito mede a confiança.
- Você financia a produção ou compra estoque pronto? Substitui a crença de que um depósito baixo comprova um bom fornecedor.
- Qual evento libera o saldo e quem o confirma? Substitui a crença de que o local de envio é um gatilho.
- Quanto os encargos bancários, de inspeção e de transporte acrescentam a este pedido? Substitui a crença de que as condições de pagamento são gratuitas.
- O seguro cobre a especificação ou apenas o trânsito? Substitui a crença de que o segurar as mercadorias elimina o risco.
- Quanto custa, no total, a carta de crédito deste pedido? Substitui a crença de que a estrutura mais segura também é a mais sensata.
- O que acontece com um lote reprovado na inspeção? Substitui a crença de que um pedido rejeitado é tratado informalmente.
- Qual documento comprova o evento de liberação e você pode apresentá-lo? Substitui qualquer crença de que um número de certificado é um fato.
- O que acontece com o depósito se a configuração mudar depois do congelamento? Substitui a crença de que o depósito é mera formalidade.
Duas perguntas são caras de fazer tarde demais
O pedido importa porque duas das perguntas são caras de fazer tarde demais. A sétima, sobre um lote reprovado, é barata de fazer antes do pedido e muito cara depois, pois, após o primeiro envio, a resposta habitual do fornecedor é que será tratada caso a caso. A nona, sobre o depósito diante de uma configuração alterada, é a que determina se o depósito representa um compromisso ou uma opção, e também é muito mais barata de fazer no início.
As demais podem ser feitas em qualquer ordem, e o ideal é formulá-las em uma única mensagem escrita, para que as respostas cheguem juntas. Um fornecedor que responde por escrito às nove perguntas oferece ao comprador algo que vale mais do que um ponto percentual no depósito, porque torna o cronograma vinculante mais adiante.
Uma crença testada em um pedido hipotético
O pedido e a crença associada a ele
Este relato ilustra um método. Não descreve nenhum projeto em andamento, cliente identificado ou pedido real, e todos os valores apresentados são presumidos.
O cenário: uma marca faz uma Primeira Ordem de um modelo de áudio de ouvido aberto em um volume superior à quantidade mínima usual do fornecedor. O fornecedor cotiza um depósito em um nível que a marca considera alto e um saldo devido na data de entrega no local de origem da mercadoria (ex-works). A marca tem duas crenças operando de forma silenciosa. A primeira é que um depósito alto significa que o fornecedor não confia na marca. A segunda é que uma carta de crédito eliminaria o risco, e a marca já solicitou uma cotação nesse sentido.
O que as verificações mudaram
A primeira crença não sobreviveu à primeira pergunta. O fornecedor explicou em uma frase o que o depósito cobre, citando a compra de componentes e a montagem vinculadas a um marco de produção com data definida, e o nível fazer sentido como capital de trabalho, e não como desconfiança. A marca vinha interpretando um preço como um julgamento.
A segunda crença não sobreviveu à quarta pergunta, que tratava do custo total do arranjo. Nesse valor de pedido, os encargos bancários e os custos de transporte e processamento representavam uma parcela da margem que a marca não podia suportar. Além disso, a proteção que o instrumento comprava era contra a falha do fornecedor em enviar a mercadoria, o que não correspondia ao risco real da marca. O risco era uma especificação que ainda não havia sido inspecionada.
Portanto, a marca gastou seu capital de negociação em um lugar que as crenças lhe disseram para evitar. Manteve o depósito no nível cotado pelo fornecedor, em vez de negociá-lo para baixo, e utilizou o depósito que o fornecedor valorizava mais do que o dinheiro: uma configuração congelada anteriormente e um volume mais firme contra uma entrega escalonada. Em contrapartida, transferiu o pagamento do saldo para uma inspeção definida, com um responsável designado, e acrescentou um prazo de remediação contado a partir do recebimento, não da expedição. Nenhuma dessas duas alterações custou ao fornecedor um ponto percentual, e ambas transferiram um valor consideravelmente maior do que o depósito teria transferido.
A lição não é que as condições de pagamento são irrelevantes. É que as crenças não diziam respeito às condições de pagamento. Elas diziam respeito à confiança e ao medo do envio, e ambas estavam sendo precificadas em uma cláusula incapaz de tratar esses problemas.
A posição da Cynrin sobre crenças de pagamento e o próximo passo
O que não faremos
Não apresentaremos uma condição de pagamento que não tenha sido formalizada por escrito para o seu pedido específico, nem acordaremos uma estrutura por telefone para depois alterá-la quando as mercadorias já estiverem em trânsito. Não utilizaremos uma condição de pagamento para responder a uma questão sobre especificações, porque é nas especificações que está, na verdade, a resposta e enterrá-la num anexo apenas dificulta a sua localização mais tarde.
Também não publicamos a nossa percentagem de depósito, os métodos de pagamento aceites, os preços unitários, as quantidades mínimas de pedido ou os prazos de entrega. Não existe uma forma honesta de publicar uma faixa de valores para estes elementos e fazer com que signifique algo, e um comprador que compara uma faixa com uma cotação específica de um concorrente está a fazer um cálculo que não se sustenta.
O que faremos é formalizar as condições por escrito, indicar o evento que libera o saldo, dizer-lhe que documento produziremos para o comprovar e esclarecer francamente se a estrutura que solicitou é uma das que não aceitaremos.
As informações que precisamos de si
Envie o modelo, a opção de estojo, a quantidade, o destino e o cronograma que lhe foi fornecido, e diremos que partes podemos cumprir, que partes gostaríamos de ver definidas e qual é o custo total da operação comparativamente com o valor do pedido. O quadro das condições de pagamento descreve a estrutura mais abrangente, a sequência passo a passo abrange a ordem pela qual as decisões têm de ser tomadas, os erros contratuais cobre as cláusulas relativas ao cronograma e a quantidade mínima de pedido e os custos ocultos aborda os custos fixos que estão fora do valor do pedido.
Envie o cronograma e a configuração, e diremos quais destas questões o pedido já terá resolvido.


