
Η συνέπεια ποιότητας γυαλιών Smart έχει κόστος, και αυτό δεν περιλαμβάνεται στην τιμή μονάδας. Εμφανίζεται σε τέσσερα σημεία — στις μονάδες που επιστρέφονται, στην εργασία επιθεώρησης που αυξάνεται, στο πρόγραμμα που μεταβάλλεται και στην εμπιστοσύνη του καναλιού που δεν φτάνει ποτέ σε υπολογιστικό φύλλο — και ο αγοραστής που εξετάζει μόνο την τιμή μονάδας εξετάζει το μικρότερο από αυτά. Ο τρόπος κοστολόγησης δεν είναι να εκτιμήσει κανείς ένα ποσοστό επί της αξίας της παραγγελίας. Είναι να ονομαστεί ο ενεργοποιητικός παράγοντας για κάθε κέντρο κόστους, να προσαρμοστεί τα αποδεικτικά στοιχεία που παράγει ο ενεργοποιητικός παράγοντας και να προκύψει το συνολικό κόστος από το αρχείο παραπόνιων. Μια προσφορά που φτάνει χωρίς αντίστοιχο καθολικό κόστους δεν είναι οικονομική προσφορά· είναι προσφορά χωρίς κοστολόγηση. Αυτή η σελίδα συντάσσει το εν λόγω καθολικό για υπεύθυνο προμήθειας της εταιρείας, αγοραστή καναλιού και εισαγωγέα, βάσει των δημοσιευμένων γραμμών του καταλόγου μας με 28 μοντέλα — συμπεριλαμβανομένων των γραμμών που δεν δημοσιεύουμε, επειδή ακριβώς στα κενά βρίσκεται το μεγαλύτερο μέρος του κρυφού κόστους.
Συνέπεια ποιότητας γυαλιών Smart και καθολικό κόστους
Η απόφαση στην οποία απαντά αυτή η σελίδα
Ένας αγοραστής που υποψιάζεται ότι η ασυνέπεια ποιότητας κοστίζει περισσότερο από τη διαφορά τιμής του προμηθευτή καλείται να λάβει μια συγκεκριμένη απόφαση: να διατηρήσει τον τρέχοντα προμηθευτή με την τρέχουσα διαμόρφωση, να διατηρήσει τον προμηθευτή με σταθερή διαμόρφωση ή να αλλάξει τη διαμόρφωση και τον κανόνα αποδοχής πριν από την κλιμάκωση του προγράμματος. Η απόφαση αυτή δεν απαντάται με επιχειρήματα για την τιμή μονάδας. Απαντάται με ένα καθολικό που δείχνει, για κάθε κέντρο κόστους, τι προκαλεί το κόστος, ποια αποδεικτικά στοιχεία επιβεβαιώνουν ότι ο παράγοντας ενεργοποιήθηκε και ποιος το αναλαμβάνει. Το ζήτημα του ποιας διαμόρφωσης μοντέλου θα διατηρηθεί επιλύεται βάσει αποδεικτικών στοιχείων, και τα κριτήρια επίλυσής του αποτελούν το αντικείμενο αυτής της σελίδας.
Τα δύο λάθη που κάνουν την απόφαση αυτή ακριβή είναι συχνά και τα δύο αποτελούν προειδοποιητικά σημάδια που ένας υπεύθυνος προμήθειας μπορεί να εντοπίσει στην πρώτη συνάντηση. Το πρώτο είναι η επιχειρηματολογία βάσει ενός μεμονωμένου περιστατικού: ένας συνεργάτης καναλιού αναφέρει μία μονάδα που δεν διατηρεί τη φόρτιση, και ο αγοραστής συμπεραίνει ότι το εργοστάσιο παρουσιάζει ασυνέπεια. Το συμπέρασμα αυτό δεν τεκμηριώνεται, επειδή μια μεμονωμένη μονάδα δεν μπορεί να αποσυνδεθεί από απόκλιση στη συσκευασία και τη μονάδα, από κάποιο συμβάν καταχείρισης ή από παρανόηση των προδιαγραφών. Το δεύτερο λάθος είναι η αποδοχή ενός ποσοστού: κάποιος από το εμπορικό τμήμα αναφέρει ένα συνηθισμένο ποσοστό ελαττωμάτων για την κατηγορία, ο αγοραστής το εφαρμόζει στην αξία της παραγγελίας και ο αριθμός εισέρχεται στον προϋπολογισμό χωρίς ούτε ένα αποδεικτικό στοιχείο. Ένα ποσοστό εφαρμοσμένο στην αξία μιας παραγγελίας δεν αποτελεί εκτίμηση κόστους· αποτελεί τρόπο μεταφοράς μιας απόφασης από τη συνάντηση στους λογαριασμούς.
Τα διαθέσιμα αποδεικτικά στοιχεία για την αποφυγή και των δύο λαθών είναι πιο περιορισμένα από όσο περιμένουν οι αγοραστές. Ο κατάλογός μας δημοσιεύει τις γραμμές διαμόρφωσης — τα επίπεδα ανάλυσης, τις επιλογές θήκης, τις διεπαφές φόρτισης, τις χωρητικότητες των κυψελών και τη διαθεσιμότητα χρωμάτων, τις δημοσιευμένες κλίμακες διάρκειας λειτουργίας και, για ένα μοντέλο, το βάρος ολόκληρης μονάδας με τις εξαιρέσεις του — και δεν δημοσιεύει ανοχές, ποσοστά ελαττωμάτων, ονομαστικές βαθμίδες κύκλου ζωής, ακουστικές μετρήσεις, μοντέλα αισθητήρων, αριθμούς εκθέσεων δοκιμών διείσδυσης ούτε αριθμούς πιστοποιητικών για κανένα από τα είκοσι οκτώ μοντέλα. Η απουσία αυτή είναι το βασικό σημείο. Κάθε κόστος που αποδίδει ο αγοραστής στην ασυνέπεια αποτελεί κόστος ενός κενού στις προδιαγραφές ή στα αποδεικτικά στοιχεία, και ένα κενό μπορεί να καλυφθεί μόνο ζητώντας το στοιχείο που λείπει.
Το κόστος ενός συμβάντος μεταβολής όταν κανείς δεν το μετρά
Εξετάστε τη συνηθισμένη αλληλουχία. Φτάνει μια παρτίδα. Επιστρέφονται δύο μονάδες. Κανείς δεν καταγράφει από ποια παρτίδα προήλθαν, οπότε η παραπόνοια δεν μπορεί να αποδοθεί. Το κανάλι αναφέρει μια ορατή διαφορά στο φινίρισμα μεταξύ δύο αποστολών, η οποία αποτελεί γνώμη και όχι μέτρηση, επομένως δεν μπορεί να ελεγχθεί. Η οικονομική ομάδα, στην οποία ζητείται να τεκμηριώσει το αποθεματικό επιστροφών στο μοντέλο, λαμβάνει έναν αριθμό που επέλεξε ο υπεύθυνος προμήθειας και με τον οποίο το εργοστάσιο δεν συμφώνησε ποτέ. Καθένα από αυτά είναι μικρό συμβάν. Κανένα δεν αποτελεί ακόμη κόστος, και αυτό αποτελεί ακριβώς το πρόβλημα: ένα συμβάν χωρίς κοστολόγηση είναι ένα συμβάν που θα επαναληφθεί στο ίδιο μέγεθος κάθε φορά, επειδή τίποτα στο σύστημα δεν έχει αλλάξει από την προηγούμενη εμφάνισή του.
Ο πίνακας παρακάτω αποτελεί το καθολικό. Είναι σκόπιμα δομημένος ως ενεργοποιητικός παράγοντας, αποδεικτικά στοιχεία και υπεύθυνος, αντί ως λίστα δαπανών, επειδή ο ενεργοποιητικός παράγοντας είναι το στοιχείο που ελέγχει ο αγοραστής και εκείνο που δείχνει αν ένα κόστος πρόκειται να επαναληφθεί.
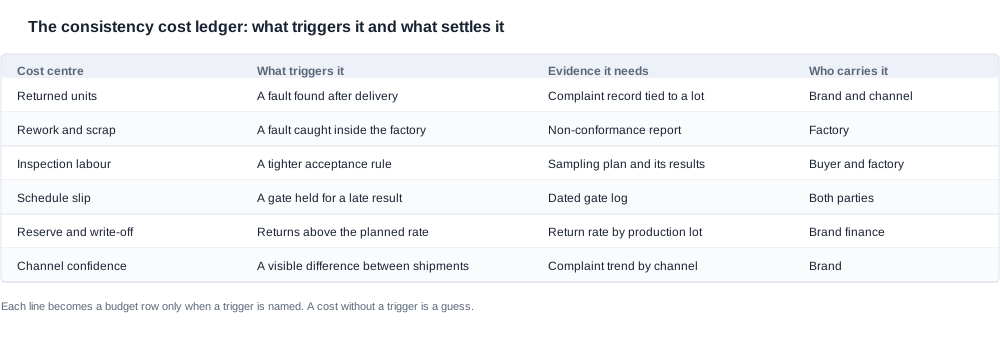
Η δεύτερη στήλη είναι εκεί που αποτυγχάνει η πλειοψηφία των προγραμμάτων. Η φράση «Ένας ελάττωμα που εντοπίστηκε μέσα στο εργοστάσιο» ακούγεται σαν αναφορά μη συμμόρφωσης, αλλά η αναφορά μη συμμόρφωσης αποτελεί τα αποδεικτικά στοιχεία και, χωρίς αυτήν, η επανεργασία παραμένεν αόρατη. Η φράση «Ένας πιο αυστηρός κανόνας αποδοχής» ακούγεται σαν απόφαση ποιοτικού ελέγχου, αλλά το σχέδιο δειγματοληψίας και τα αποτελέσματά του είναι αυτά που μετατρέπουν έναν κανόνα επιθεώρησης σε αποτιμημένη δραστηριότητα. Ένας αγοραστής που δεν μπορεί να παράσχει τα αποδεικτικά στοιχεία για ένα κέντρο κόστους δεν μπορεί να υποστηρίξει το κόστος, και ένα κόστος που δεν μπορεί να υποστηριχθεί δεν θα επιβιώσει σε ανασκόπηση προϋπολογισμού.
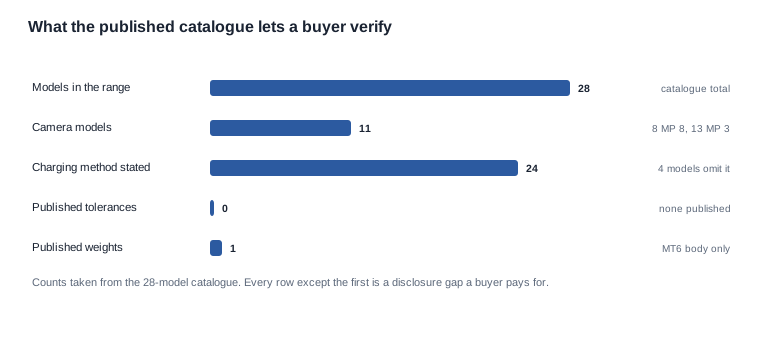
Διαβάστε αυτόν τον πίνακα ως χάρτη κόστους και όχι ως βαθμολογικό πίνακα. Από τα είκοσι οκτώ μοντέλα, ένα έχει δημοσιευμένο βάρος, είκοσι τέσσερα αναφέρουν μέθοδο Φόρτισης και κανένα δεν δημοσιεύει ανοχή. Αυτό σημαίνει ότι ο έλεγχος συνέπειας οποιουδήποτε από αυτά τα μοντέλα απαιτεί μέτρηση την οποία πρέπει να καθορίσει ο αγοραστής, με μέθοδο για την οποία πρέπει να συμφωνήσει ο αγοραστής και έναν όριο που πρέπει να θέσει ο αγοραστής. Και τα τρία αυτά στοιχεία αποτελούν κέντρο κόστους, επειδή καθένα από αυτά συνιστά απόφαση που δεν μπορεί να ανατεθεί στον κατάλογο.
Πού βρίσκονται στην πραγματικότητα τα τέσσερα κέντρα κόστους
Κέντρο κόστους ένα: οι μονάδες που επιστρέφονται
Το πιο ορατό κέντρο κόστους είναι και το πιο συχνά λανθασμένα μετρημένο, επειδή οι επιστροφές καταμετρώνται και οι επιστροφές δεν είναι ίδιο πράγμα με τις αποτυχίες ποιότητας. Μια μονάδα που πληροί τις δημοσιευμένες προδιαγραφές της αλλά απογοητεύει μια προσδοκία αποτελεί πρόβλημα επιστροφών και λύνεται με τη διόρθωση της προσδοκίας, όχι του προϊόντος. Μια μονάδα που αποκλίνει από τις γραπτές προδιαγραφές της αποτελεί πρόβλημα ποιότητας και λύνεται με τον εντοπισμό της πηγής μεταβολής. Οι αγοραστές που συνδυάζουν τα δύο μεγεθύνουν το κόστος ποιότητας, αναζητούν την εσφαλμένη αιτία και καταλήγουν σε κανόνα αποδοχής που απορρίπτει καλές μονάδες, δημιουργώντας ένα δεύτερο κέντρο κόστους αντί να εξαλείφουν ένα.
Ο αριθμός που έχει σημασία σε αυτό το κέντρο δεν είναι ο αριθμός των επιστροφών, αλλά το ποσοστό ανά παρτίδα παραγωγής, και το συνολικό κόστος ενός προγράμματος ποιότητας δεν καθορίζεται ποτέ μόνο από τον αριθμό των επιστροφών. Το ποσοστό είναι το χρήσιμο μέγεθος, επειδή ένα ποσοστό επιστροφών που παραμένει σταθερό σε όλες τις παρτίδες συνήθως υποδεικνύει πρόβλημα προσδοκίας ή αντιστοίχισης θήκης και μονάδας, ενώ ένα ποσοστό επιστροφών που αυξάνεται σημαντικά σε μία παρτίδα δείχνει αλλαγή στη διαμόρφωση ή σε ένα εξάρτημα. Ο κατάλογός μας κάνει το δεύτερο περίπτωμα συγκεκριμένο: το L2 Utral δημοσιεύεται σε δύο επιλογές θήκης, 900 mAh και 1400 mAh, οπότε μια παρτίδα που συνδυάζει μονάδα 1400 mAh με θήκη 900 mAh θα δημιουργήσει παράπονο για τη Φόρτιση, ενώ κάθε εξάρτημα του ζεύγους θα παραμένει εντός των δημοσιευμένων τιμών του. Τα μοντέλα κάμερας που διατίθενται με θήκη — τα CY03 και L1 Pro, καθώς και το CY05 — στα 1400 mAh, το L2 Utral στα 900 ή 1400 mAh και το MT6 με την αναδιπλούμενη θήκη των 1200 mAh, είναι οι γραμμές στις οποίες η αντιστοίχιση θήκης και μονάδας πρέπει να καταγραφεί στον κανόνα αποδοχής ως ρητός έλεγχος.
Κέντρο κόστους δύο: το εργατικό επιθεώρησης που αυξάνεται
Το δεύτερο κέντρο κόστους είναι αυτό που κρύβεται μέσα σε μια διαδικασία βελτίωσης. Ένας αγοραστής που αυστηροποιεί τον εισερχόμενο έλεγχο πριν από την οριστικοποίηση της διαμόρφωσης αγοράζει μετρήσεις ενός κινητού στόχου, και η ένδειξη είναι ένα ποσοστό απόρριψης που αυξάνεται ενώ το προφίλ μεταβολής παραμένει σταθερό. Αυτό το μοτίβο δεν αποτελεί απόδειξη ότι το προϊόν επιδεινώθηκε· αποτελεί απόδειξη ότι άλλαξε η μέθοδος μέτρησης. Το εργατικό επιθεώρησης είναι επίσης το κέντρο κόστους που έχει τις περισσότερες πιθανότητες να παρουσιάζεται ως ποσοστό της αξίας της παραγγελίας και τις λιγότερες να τεκμηριώνεται, επειδή ένα σχέδιο δειγματοληψίας παράγει αποτελέσματα τα οποία μπορεί να παράγει και ο προμηθευτής.
Η δομική παρατήρηση είναι ότι τα δύο πρώτα κέντρα κόστους ελέγχονται από έγγραφα και όχι από όργανα, και η απόφαση για το πότε θα ενισχυθεί ο εισερχόμενος έλεγχος είναι απόφαση σχετικά με τα κριτήρια, όχι με την προσπάθεια. Ένα οριστικοποιημένο έγγραφο διαμόρφωσης αφαιρεί το μεγαλύτερο μέρος της μεταβολής με κόστος μίας απογεύματος και μίας υπογραφής. Ένας όρος κοινοποίησης αλλαγών αφαιρεί την αόρατη απόκλιση με κόστος μίας παραγράφου συμφωνίας. Καμία από τις δύο λύσεις δεν έχει κόστος ανά μονάδα· αμφότερες πληρώνονται μία φορά. Οι μετρήσεις επαναρμονίζονται σε κάθε μονάδα για όλη τη διάρκεια του προγράμματος. Όταν ένας υπεύθυνος προμηθειών επιλέγει ανάμεσα σε ένα απόγευμα σύνταξης και σε ένα χρόνο πρόσθετων επιθεωρήσεων, η σύνταξη αποτελεί τη φθηνότερη αγορά, και αυτό είναι το σημείο του κρυφού κόστους που δεν θα εμφανίσει ποτέ μια σύγκριση τιμών μονάδας.
Κέντρο κόστους τρία: το χρονοδιάγραμμα που μετακινείται
Ο τρίτος κέντρο κόστους είναι το πρόγραμμα, και είναι αυτό που εμφανίζεται ως παράπονο από έναν συνεργάτη διανομής, παρά ως γραμμή στους λογαριασμούς. Μια συγκράτηση που κρατά πολλά για ένα αποτέλεσμα επεκτείνει το διάστημα μεταξύ της καταθήκης και της παράδοσης, και σε ένα πρόγραμμα με σταθερή ημερομηνία έναρξης, η παράταση πληρώνεται με κεφάλαιο κίνησης, θέσεις για τα μεταφορικά και δεσμευμένη προωθητική ενέργεια. Μια προσφορά που δείχνει τον χρόνο παράδοσης, αλλά όχι τις συγκρατήσεις μέσα σε αυτόν τον χρόνο, παρουσιάζει τη συντομότερη δυνατή εκδοχή του προγράμματος, η οποία σπάνια είναι αυτή που συμβαίνει πραγματικά. Οι τρεις παγίδες σε ένα τέτοιο πρόγραμμα είναι η παρουσίαση μόνο της συντομότερης εκδοχής, η αντιμετώπιση του καταλόγου συγκρατήσεων ως ευθύνης του προμηθευτή και η ανακάλυψη των συγκρατήσεων μετά την έκδοση της εντολής αγοράς.
Δύο στοιχεία του καταλόγου κάνουν αυτό το κέντρο δυσκολότερο από ό,τι φαίνεται. Ο χρόνος φόρτισης δημοσιεύεται για και τα είκοσι οκτώ μοντέλα — έως δύο ώρες για είκοσι έξι από αυτά και περίπου μία ώρα για τα D17 και ZH12 — αλλά δεν δημοσιεύεται ούτε η αρχική κατάσταση φόρτισης ούτε κριτήριο λήξης, οπότε η δημοσιευμένη τιμή δεν μπορεί να μετατραπεί σε χρόνο δοκιμής σε πάγκο ή σε χρόνο παράδοσης βάρδιας. Και τέσσερα μοντέλα κάμερας — τα CY05 και CY03, καθώς και τα L1 Pro και MT6 — δημοσιεύουν χωρητικότητα θήκης χωρίς να δημοσιεύουν καθόλου μέθοδο φόρτισης, οπότε ο αγοραστής δεν μπορεί να σχεδιάσει τη διαχείριση των καλωδίων και των βάσεων φόρτισης για αυτές τις γραμμές βάσει του καταλόγου. Καμία από τις δύο αυτές αποκλίσεις δεν αποτελεί ελάττωμα. Και οι δύο είναι στοιχεία εισόδου για το πρόγραμμα, τα οποία πρέπει να ζητηθούν.
Κέντρο κόστους τέταρτο: η διανομή και το αποθεματικό
Το τέταρτο κέντρο κόστους είναι αυτό που είναι πιο δύσκολο να συμπεριληφθεί σε έναν προϋπολογισμό και πιο δύσκολο να τεκμηριωθεί, επειδή αποτελεί την εμπιστοσύνη που έχει ένας συνεργάτης διανομής στην ομοιόμορφη παροχή του προϊόντος. Είναι επίσης το κέντρο με τη μεγαλύτερη «ουρά». Ένας αγοραστής που έχει παραδώσει μία φορά δύο οπτικά διαφορετικές παρτίδες του ίδιου μοντέλου δεν θα εμπιστευτεί στην επόμενη αξίωση, και αυτό είναι εμπορικό γεγονός, όχι τεχνικό.
Το αποθεματικό είναι εκεί που αυτό το κέντρο μετατρέπεται σε αριθμό. Ένα αποθεματικό επιστροφών που έχει οριστεί σε επίπεδο που κανείς δεν μπορεί να υπερασπίσει είναι ουσιαστικά ομολογία ότι η μεταβολή δεν έχει γίνει κατανοητή, επειδή μια κατανοημένη μεταβολή παράγει έναν ρυθμό, ενώ μια ανεξήγητη μεταβολή παράγει μια εικασία. Το αποθεματικό είναι επίσης η γραμμή που έχει τις περισσότερες πιθανότητες να μειωθεί αθόρυβα σε έναν κύκλο σχεδιασμού, και η μείωση συνήθως είναι το σημείο όπου επιστρέφει το πρόβλημα. Εάν ο αγοραστής μπορεί να επισυνάψει έναν ρυθμό ανά παρτίδα παραγωγής σε έναν λογαριασμό με κόστος, το αποθεματικό γίνεται υπολογισμένος αριθμός με δηλωμένο επίπεδο εμπιστοσύνης και διατηρείται κατά την ανασκόπηση του προϋπολογισμού, επειδή μπορεί να εξηγηθεί στο άτομο που το αμφισβητεί.
Δημιουργία κόστους που θα αποδεχθεί η οικονομική ομάδα
Ο λογαριασμός και οι συντελεστές του
Ένας κόστος που διατηρείται κατά την ανασκόπηση του προϋπολογισμού έχει τέσσερις ιδιότητες. Συνδέεται με έναν συντελεστή, ώστε να υπάρχει ένα ορισμένο γεγονός το οποίο θα έπρεπε να συμβεί για να προκύψει το κόστος. Προσαρμόζεται σε έναν πληθυσμό, ώστε να είναι σαφές πόσες μονάδες ή αποστολές καλύπτει η τιμή. Προκύπτει από αρχεία που υπάρχουν και όχι από εκτίμηση του περιεχομένου τους. Και ορίζει τον υπεύθυνο, επειδή ένα κόστος χωρίς υπεύθυνο είναι ένα κόστος το οποίο ένα τμήμα θα απορροφήσει σιωπηρά, αντί να είναι ένα κόστος που θα διαχειρίζεται ένα πρόγραμμα.
Όταν εφαρμόζεται με τη σειρά αυτή, ο λογαριασμός παράγει ένα σύνολο γραμμών που μοιάζουν ως εξής, και το άθροισμά τους είναι ο αριθμός που εισάγάγεται στο μοντέλο:
| Γραμμή λογαριασμού | Συντελεστής | Πληθυσμός που καλύπτει | Αρχεία από τα οποία προκύπτει | Υπεύθυνος |
|---|---|---|---|---|
| Επιστρεφόμενες μονάδες | Ελάττωμα που επιβεβαιώνεται μετά την παράδοση | Μονάδες που αποστάλθηκαν στην επηρεαζόμενη παρτίδα | Αρχείο παραπόνων με αναγνωριστικά παρτίδας | Εξυπηρέτηση μετά την πώληση της μάρκας |
| Επανεπεξεργασία και απόρριψη | Ελάττωμα που επιβεβαιώνεται εντός του εργοστασίου | Μονάδες στην παρτίδα παραγωγής | Έκθεση μη συμμόρφωσης | Έλεγχος ποιότητας εργοστασίου |
| Εισερχόμενος έλεγχος | Ενεργός κανόνας αποδοχής | Μονάδες που παραλήφθηκαν, με δειγματοληψία στο συμφωνημένο μέγεθος | Σχέδιο δειγματοληψίας και αποτελέσματα | Έλεγχος ποιότητας του αγοραστή |
| Παράταση προγράμματος | Συγκράτηση πέρα από την προγραμματισμένη ημερομηνία | Ημέρες παραγωγής για την αντίστοιχη παρτίδα | Αρχείο συγκρατήσεων με ημερομηνίες | Προμήθειες και σχεδιασμός εργοστασίου |
| Μετακίνηση αποθεματικού | Πραγματικές επιστροφές πάνω από τον προγραμματισμένο ρυθμό | Παραγγελίες της περιόδου | Ρυθμός επιστροφών ανά παρτίδα έναντι του σχεδίου | Οικονομικά |
Η πέμπτη γραμμή είναι αυτή που συνδέει τον λογαριασμό με τον ετήσιο αριθμό και είναι επίσης αυτή που συνήθως λείπει. Η μετακίνηση του αποθεματικού δεν είναι ίδια με το κόστος επιστροφών: είναι η διαφορά ανάμεσα στην τιμή που περιέχει το μοντέλο και σε ό,τι συνέβησε πραγματικά, και ένα πρόγραμμα που έχει καθορίσει τα τρία από τα τέσσερα ανωτέρω κέντρα κόστους θα διαπιστώσει ότι αυτή η γραμμή συρρικνώνεται από μόνη της.
Τι δεν μπορεί να τιμολογήσει για εσάς ο κατάλογος
Ο κατάλογος μπορεί να τιμολογεί ελάχιστα στοιχεία απευθείας, και ένας αγοραστής που γνωρίζει ακριβώς τι μπορεί να τιμολογήσει βρίσκεται σε πολύ καλύτερη θέση από έναν που υποθέτει ότι η σιωπή ενός προμηθευτή σημαίνει ότι το προϊόν είναι δωρεάν. Τίποτα από το δημοσιευμένο υλικό δεν υποστηρίζει ποσοστό ελαττωμάτων, ποσοστό απόδοσης, απόδοση πρώτης διέλευσης, ποσοστό επανεξεργασίας, ποσοστό απορρίψεων, ονομαστική διάρκεια κύκλου, δυναμικότητα εργοστασίου ή αρχείο πιστοποίησης ανά μοντέλο. Δεν υπάρχει δημοσιευμένη ανοχή γύρω από καμία δημοσιευμένη αριθμητική τιμή, επομένως κάθε δημοσιευμένος αριθμός αποτελεί σημείο αναφοράς και όχι όριο.
Δεν υπάρχει επίσης δημοσιευμένο υλικό για την ίδια την εργοστασιακή μονάδα — καμία κατανομή γραμμών παραγωγής, καμία ημερήσια παραγωγή, καμία στελελέωση, καμία απόδοση εγγύησης, καμία καταγραφή παράδοσης εγκαίρως, καμία ιστορία ελαττωμάτων και κανένα σχέδιο ελέγχου. Ο κατάλογος περιλαμβάνει σε επίπεδο εταιρείας σελίδα για πιστοποίηση εξαγωγών, η οποία παρουσιάζει τα πιστοποιητικά διπλωμάτων σχεδίασης ως εικόνες, και δεν περιλαμβάνει γραμμή πιστοποίησης ανά μοντέλο. Επίσης, το κείμενο του καταλόγου δεν περιέχει σήμανση CE, FCC ή RoHS για κανένα μοντέλο. Αυτό δεν αποτελεί δήλωση ότι τα προϊόντα δεν διαθέτουν τέτοιες εγκρίσεις· αποτελεί δήλωση ότι το παρόν έγγραφο δεν παρέχει τεκμηρίωσή τους. Ο αγοραστής που χρειάζεται αυτή την τεκμηρίωση οφείλει να την ζητήσει γραπτώς και να αντιμετωπίσει την απόκριση ως αντικείμενο due diligence και όχι ως εμπορική διατύπωση.
Αριθμοί που πρέπει να παραμένουν εκτός του μοντέλου
Τρεις αριθμοί, ειδικότερα, δεν έχουν θέση σε ένα μοντέλο κόστους και καθένας τους παρουσιάζεται με πηγή που φαίνεται αξιόπιστη. Ο πρώτος είναι το συνηθισμένο ποσοστό ελαττωμάτων της κατηγορίας, το οποίο παρατίθεται σε εμπορικό υλικό και δεν περιγράφει κανένα συγκεκριμένο εργοστάσιο. Ο δεύτερος είναι ένας αριθμός απόδοσης της κατηγορίας, ο οποίος περιγράφει τον μέσο όρο μιας διαδικασίας και δεν λέει τίποτα για μια συγκεκριμένη γραμμή, ένα συγκεκριμένο κατάλογο υλικών και μια συγκεκριμένη εβδομάδα. Ο τρίτος είναι μια αξία βάρους ή χωρητικότητας αντιγραμμένη από άλλο μοντέλο της σειράς, κάτι που αποτελεί το συχνότερο λάθος του καταλόγου και μεταβιβάζεται σιωπηρά στον αγοραστή. Το MT6 είναι το μοναδικό μοντέλο από τα είκοσι οκτώ που έχει δημοσιευμένο βάρος — 158 g για το σώμα γυαλιών, συμπεριλαμβανομένης της μπαταρίας 265 mAh και της κάμερας, αλλά χωρίς την αναδιπλούμενη θήκη φόρτισης των 1200 mAh, της οποίας το βάρος δεν έχει δημοσιευτεί. Κανένα άλλο μοντέλο δεν έχει δημοσιευμένο βάρος, και κανένα μοντέλο δεν έχει δημοσιευμένο βάρος πλαισίου.
Η ίδια αρχή εφαρμόζεται και σε παράγωγες αριθμητικές τιμές. Εάν ένας αγοραστής προσθέτει δύο μπαταρίες των 55 mAh για να φτάσει στις 110 mAh, το σύνολο αυτό αποτελεί αριθμητικό αποτέλεσμα και όχι δημοσιευμένη προδιαγραφή. Πρέπει να χαρακτηρίζεται ως παράγωγη τιμή όπου και αν εμφανίζεται, επειδή ένας πίνακας που δείχνει απλώς το σύνολο θα ερμηνευτεί από τον επόμενο παραλήπτη ως επίσημη αριθμητική τιμή. Ο κατάλογος δημοσιεύει τις τιμές και τις ποσότητες των μπαταριών — 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh και 290 mAh — ενώ τα σύνολα αποτελούν αριθμητικούς υπολογισμούς του ίδιου του αγοραστή.
Επαλήθευση μιας δήλωσης κόστους πριν εισαχθεί στον προϋπολογισμό
Τα τεκμήρια που χρειάζεται μια αριθμητική κόστους
Μια αριθμητική κόστους που προέρχεται από προμηθευτή αποτελεί δήλωση, και οι δηλώσεις για το κόστος της ποιότητας είναι ασυνήθιστα εύκολες στη διατύπωση και ασυνήθιστα δύσκολες στον έλεγχο. Ο έλεγχος είναι σύντομος: ζητήστε τον πληθυσμό, την περίοδο, το αρχείο και τη μέθοδο. Εάν η απόκριση αναφέρει έναν πληθυσμό («μονάδες που απεστάλθησαν στην παρτίδα του Μαρτίου, 2,400 μονάδες»), μια περίοδο, ένα υπαρκτό αρχείο («αναφορά παρτίδας με κωδικούς ελαττωμάτων») και μια μέθοδο («τελικός έλεγχος βάσει του γραπτού κανόνα αποδοχής»), η αριθμητική μπορεί να χρησιμοποιηθεί. Εάν η απόκριση είναι ένα ποσοστό με εύρος και χωρίς πληθυσμό, πρόκειται για τον μέσο όρο της κατηγορίας και ανήκει σε συζήτηση στρατηγικής, όχι σε γραμμή του μοντέλου.
Ο ίδιος έλεγχος εφαρμόζεται και στις δικές του αριθμητικές του αγοραστή, κάτι που αποτελεί τη δυσκολότερη περίπτωση, επειδή τα δικά του δεδομένα είναι αυτά στα οποία εμπιστεύεται περισσότερο. Τα δεδομένα παραπονιών συνήθως βρίσκονται σε πεδίο ελεύθερου κειμένου, γεγονός που σημαίνει ότι δεν είναι δυνατή η ομαδοποίησή τους. Η πρώτη εργασία για τον υπολογισμό του κόστους ενός προβλήματος ποιότητας δεν είναι η μέτρηση των επιστροφών, αλλά η κατασκευή τους σε μετρήσιμα δεδομένα. Η αντιστοίχιση κάθε παραπονίας με μια ονομασία μοντέλου και μια παρτίδα παραγωγής απαιτεί μισή μέρα εργασίας και αποτελεί το βήμα που μετατρέπει μια εμπειρία από ένα κανάλι σε τεκμήρια. Χωρίς αυτό, δεν είναι δυνατή η τεκμηρίωση οποιουδήποτε κέντρου κόστους, και ο παραπάνω λογαριασμός παραμένει πρότυπο.
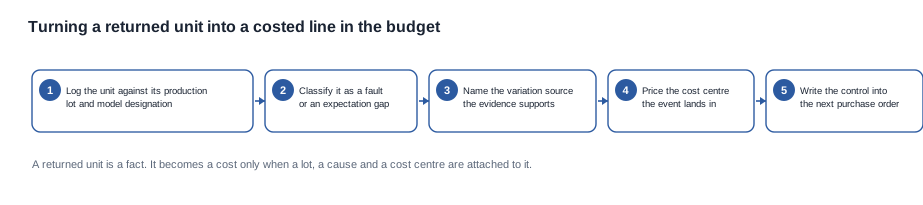
Η σειρά της ροής έχει σημασία. Ο αναγνωριστικός κωδικός παρτίδας προηγείται της ταξινόμησης, επειδή ένας ελάττωμα που δεν μπορεί να αποδοθεί σε συγκεκριμένη παρτίδα δεν είναι δυνατόν να διαχωριστεί από την αντιστοίχιση περίπτωσης και μονάδας ή από ένα συμβάν χειρισμού. Η ταξινόμηση, με τη σειρά της, προηγείται της τιμολόγησης, επειδή η τιμολόγηση ενός ελαττώματος και η τιμολόγηση μιας απόκλισης από τις προσδοκίες παράγουν δύο διαφορετικούς αριθμούς, εκ των οποίων μόνον ένας ανήκει σε έναν προϋπολογισμό ποιότητας. Το τελευταίο βήμα είναι αυτό που παραλείπουν οι αγοραστές: ένας έλεγχος που ζει σε σημείωμα σύσκεψης δεν επιβιώνει στην επόμενη αλλαγή υπεύθυνου λογαριασμού, και το κόστος επανεμφανίζεται σε ακριβώς το ίδιο μέγεθος.
Ερωτήσεις που παράγουν έναν αμυντικό αριθμό
Αυτές είναι οι ερωτήσεις που πρέπει να τεθούν, με τη συγκεκριμένη σειρά, και καθεμία έχει ένα κριτήριο ολοκλήρωσης, επειδή μια ερώτηση χωρίς κριτήριο ολοκλήρωσης παράγει μια απάντηση που μπορεί να ερμηνεύεται με οποιονδήποτε τρόπο. Η παρακάτω λίστα αποτελεί τον βασικό πυρήνα ερωτήσεων για τον φάκελο δέουσης επιμέλειας, και ο αγοραστής θα πρέπει να την αποστείλει πριν από την παραγγελία και όχι μετά την άφιξη της πρώτης παράπονολίας.
- Από ποια παρτίδα παραγωγής προήλθε αυτή η μονάδα και τι περιείχε η παρτίδα; Ολοκλήρωση: αναγνωριστικός κωδικός παρτίδας και έκδοση καταλόγου υλικών, και τα δύο ανιχνεύσιμα σε μια φυσική μονάδα.
- Πόσες μονάδες από αυτήν την παρτίδα επηρεάζονται και πόσες απεστάλησαν; Ολοκλήρωση: αριθμητής και παρονομαστής, όχι μόνο ποσοστό.
- Ποια χαρακτηριστική απέτυχε και πώς μετρήθηκε; Ολοκλήρωση: μέθοδος και όριο, και τα δύο γραπτά και εφαρμοσμένα πριν από τη γνωστοποίηση του αποτελέσματος.
- Η αστοχία αποτελεί ελάττωμα σε σχέση με τη γραπτή προδιαγραφή ή απόκλιση σε σχέση με μια προσδοκία; Ολοκλήρωση: ονοματισμένη κατηγορία και τα αποδεικτικά στοιχεία που τοποθετούν τη μονάδα σε αυτήν.
- Ποιο ήταν το κόστος του συμβάντος και σε ποια γραμμή του λογιστικού βιβλίου ανήκει; Ολοκλήρωση: κέντρο κόστους και όχι γενική πρόβλεψη.
- Τι αλλάζει πριν από την επόμενη παρτίδα; Ολοκλήρωση: ονοματισμένος έλεγχος στο επόμενο εντολή αγοράς, με ημερομηνία.
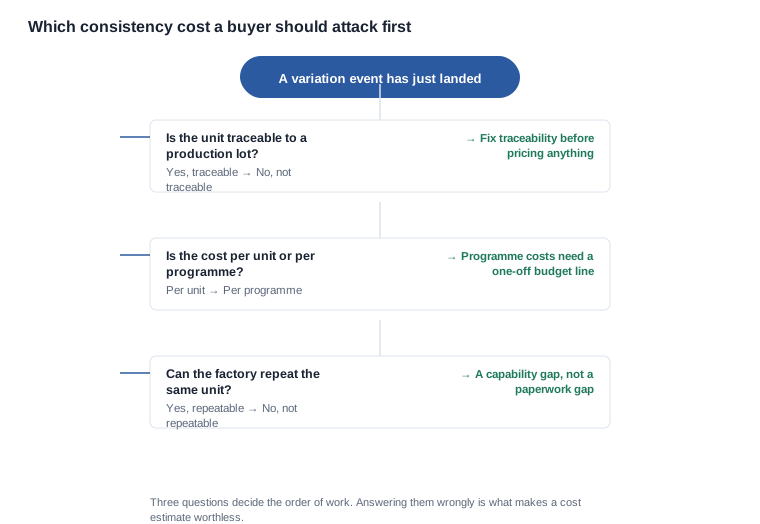
Έξι ερωτήσεις, με τη συγκεκριμένη σειρά, αρκούν για να καθιερωθεί αν ένα κόστος μπορεί να εισαχθεί σε ένα μοντέλο. Δύο από αυτές — ο αναγνωριστικός κωδικός παρτίδας και η έκδοση του καταλόγου υλικών — είναι επίσης οι δύο πιο συχνά μη διαθέσιμες, και ο αγοραστής θα πρέπει να εντοπίσει σε ποια πλευρά αυτής της έλλειψης βρίσκεται ο προμηθευτής πριν από την πρώτη αποστολή και όχι μετά την πρώτη παράπονολία.
Μετακίνηση των κόστων που μπορούν να μετακινηθούν
Τι μπορεί πραγματικά να αλλάξει ο προμηθευτής
Η συνέπεια έχει συμβατική τιμή, συνήθως αόρατη, και η χρήσιμη διαπραγμάτευση δεν αφορά το αν ένας προμηθευτής θα δεχθεί το κόστος, αλλά ποια από αυτά συμφωνούνται νωρίς και ποια αφήνονται για τη στιγμή μιας διαφοράς. Τα στοιχεία που μετακινούνται ευκολότερα είναι αυτά που ανταλλάσσουν την άνεση με τα αποδεικτικά στοιχεία. Μια επιθεώρηση πρώτου δείγματος που διενεργείται κατά την πρώτη αποστολή αντί στο τέλος μιας δοκιμαστικής παραγωγής. Ένα δείγμα που παρακρατείται από κάθε παρτίδα, με τον αναγνωριστικό κωδικό παρτίδας που συνδέει μια μονάδα με το παράγωγικό της παράθυρο. Μια λύση για το ελάττωμα που μπορεί να είναι πίστωση, αντικατάσταση ή επανεπεξεργασία, με τον αγοραστή να επιλέγει ανάμεσά σε αυτές. Το μέγεθος δείγματος στον κανόνα αποδοχής και οι συνέπειες στην πρώτη αποτυχία. Η περίοδος εγγύησης και η διαδρομή υποβολής αξιώσεων. Ο έλεγχος εκδόσεων στα γραφικά και στη συσκευασία, όπου στην πράξη καθιερώνεται συνήθως η συνέπεια φινιρίσματος, πολύ πριν οποιοδήποτε την ονομάσει πρόβλημα ποιότητας.
Τα στοιχεία που μετακινούνται δυσκολότερα είναι ο ίδιος ο κανόνας αποδοχής, η ρήτρα ειδοποίησης αλλαγών και η περίοδος για την επανόρθωση, ενώ οι αντισταθμίσεις μέσα σε καθεμία από αυτές συμφωνούνται μία φορά και όχι σε κάθε εντολή. Αυτά τα τρία δεν τιμολογούνται επειδή δεν είναι βολικά· είναι οι ρήτρες που μετατρέπουν τη διαδικασία του προμηθευτή σε κάτι στο οποίο μπορεί να βασιστεί ο αγοραστής, και η παραχώρησή τους έναντι ενός τιμήματος μονάδας μεταφέρει το κόστος στον πελάτη, όπου επιστρέφει ως επιστροφή.
Τι δεν μετακινείται καθόλου
Τρία πράγματα δεν αποτελούν καθόλου θέση διαπραγμάτευσης. Το κόστος παραγωγής μιας μονάδας που πληροί την προδιαγραφή δεν μετακινείται, και ένας προμηθευτής που δεν μπορεί να διατηρήσει μια χαρακτηριστική από παρτίδα σε παρτίδα δεν έχει πρόβλημα τεκμηρίωσης, επειδή καμία ρήτρα δεν δημιουργεί την απόντη ικανότητα. Το κόστος και ο κύκλος της κανονιστικής διαδρομής για την αγορά προορισμού δεν μετακινούνται· στην Ευρωπαϊκή Ένωση η διαδρομή αυτή διέρχεται από την Οδηγία για τον Ραδιοεξοπλισμό (ΕΕ) 2014/53/ΕΕ, και το κόστος της διαδρομής και ο χρόνος που καταναλώνει αποτελούν συνέπεια της απαίτησης και όχι εμπορική παραχώρηση. Το κόστος της εισερχόμενης επιθεώρησης του ίδιου του αγοραστή δεν μετακινείται, επειδή αποτελεί απόφαση που έχει ήδη λάβει ο αγοραστής.
Πού αυτά τα κόστη ανατρέπουν ένα πρόγραμμα
Τέσσερις αποτυχίες φτάνουν σε έναν αγοραστή ως έκπληξη και καθεμία αποτελεί μια γραμμή στην παραγγελία, παρά λόγο αλλαγής προμηθευτή. Η καλή μονάδα και η διαφορετική παρτίδα συμβαίνουν όταν ένα πρόγραμμα κλιμακώνεται βασιζόμενο σε στοιχεία από μια χειροκίνητα κατασκευασμένη μονάδα και η παραγωγική παρτίδα δεν συγκρίνεται ποτέ με αυτήν· ο έλεγχος είναι να εγκριθεί μια δεύτερη μονάδα από μεταγενέστερη παρτίδα πριν από την κλιμάκωση του προγράμματος και να διατηρείται δείγμα από κάθε παρτίδα. Το χαρακτηριστικό που είχε συμφωνηθεί με λέξεις συμβαίνει όταν ένα χαρακτηριστικό ονομάζεται χωρίς μέθοδο, οπότε τα δύο μέρη μέτρησαν διαφορετικά πράγματα και τα δύο πιστεύουν ότι έχουν δίκιο· ο έλεγχος είναι να προσαρτάται μέθοδος και όριο σε κάθε κρίσιμο χαρακτηριστικό και να δοκιμάζεται η μέθοδος στη μονάδα αναφοράς πριν χρησιμοποιηθεί σε παραγωγική παρτίδα. Η αλλαγή που κανείς δεν ανέκοινωσε συμβαίνει όταν μια αλλαγή εξαρτήματος ή διεργασίας δεν έχει ρήτρα ειδοποίησης, οπότε η απόκλιση παραμένει αόρατη μέχρι να γίνει σημαντική· ο έλεγχος είναι να γράφεται η διαδρομή ειδοποίησης στη συμφωνία, να ορίζεται παραλήπτης και να απαιτείται η ειδοποίηση να αναφέρει τα επηρεαζόμενα μοντέλα και τις επηρεαζόμενες παρτίδες. Και η επιθεώρηση που αυξήθηκε αντί να διορθωθεί η πηγή συμβαίνει όταν η επιθεώρηση άρχισε να είναι πιο αυστηρή πριν παγιωθεί η διαμόρφωση· ο έλεγχος είναι να παγιωθεί η διαμόρφωση και έπειτα να γίνουν οι μετρήσεις, επειδή ένα ποσοστό απόρριψης που αυξάνεται ενώ το προφίλ μεταβολής παραμένει σταθερό αποτελεί απόδειξη ότι άλλαξε η μέτρηση.
Ένα σενάριο αγοράς και το όριο που τηρούμε
Ένα σενάριο με αιτιολογημένη ανάλυση
Τα ακόλουθα παρατίθενται για να διατυπώσουμε ένα επιχείρημα σχετικά με το πού κατευθύνονται τα χρήματα και όχι για να περιγράψουμε μια παραγγελία πελάτη. Δεν αναφέρεται κανένας πελάτης και δεν ισχυρίζεται ότι υπάρχει παραγγελία· το μοντέλο κάμερας, οι δύο αποστολές, το ενιαίο εγκεκριμένο δείγμα και το απόνο κατάστιμα κόστους θεωρούνται δεδομένα, ώστε να μπορεί να παρακολουθηθεί βήμα προς βήμα η αλληλουχία από την παράπονο έως την κοστολογημένη γραμμή. Παρακάτω παρουσιάζονται τα ερωτήματα που πρέπει να τίθενται σε κάθε βήμα.
Μια μάρκα έχει λάβει δύο αποστολές ενός μοντέλου κάμερας 13 MP και το δίκτυο πωλήσεων έχει αναφέρει ότι ορισμένες μονάδες δεν θα διατηρούν τη φόρτιση. Η μάρκα έχει ένα καλό εγκεκριμένο δείγμα, μια γραπτή εντολή αγοράς και κανένα κατάστιμα κόστους. Η δημοσιευμένη διαμόρφωση για αυτή την οικογένεια περιλαμβάνει δύο επιλογές θήκης στα L2 Utral, στα 900 mAh και 1400 mAh, μια μπαταρία 290 mAh στα CY03 και L2 Utral και στα CY05 και L1 Pro, καθώς και ονομαστική χρήση περίπου επτά ωρών. Το πρώτο ένστικτο της μάρκας είναι να εφαρμόσει ένα συνηθισμένο ποσοστό ελαττωμάτων της κατηγορίας στην αξία της παραγγελίας και να αυξήσει ταυτόχρονα το μέγεθος του δείγματος εισόδου, και το ερώτημα πώς να αξιολογηθούν τα δύο — το ένα από τα οποία παράγει έναν αριθμό και το άλλο έναν φόρτο εργασίας — είναι ακριβώς αυτό που θα πρέπει να μπορεί να απαντήσει ένας αγοραστής χωρίς επίσκεψη στο εργοστάσιο.
Το πρώτο βήμα είναι να αρνηθεί το ποσοστό της κατηγορίας και να δημιουργήσει αντ’ αυτού τον πληθυσμό. Κάθε επιστρεφόμενη μονάδα λαμβάνει ονομασία μοντέλου και παραγωγική παρτίδα, και οι δύο αποστολές διαχωρίζονται σε παρτίδες. Το δεύτερο βήμα είναι να διαχωριστούν οι παράπονες. Περίπου οι μισές είναι «η φόρτιση δεν κρατά μέχρι το τέλος της ημέρας» και περίπου οι μισές «η μονάδα δεν φορτίζει μέσα στη θήκη» — δύο διαφορετικά προβλήματα, και το δεύτερο έχει γνωστό μηχανισμό, επειδή μια παρτίδα που συνδυάζει μια μονάδα 1400 mAh με τη θήκη 900 mAh παράγει ακριβώς το συμβολικό σύμπτωμα, ενώ κάθε εξάρτημα παραμένει εντός της δημοσιευμένης προδιαγραφής του. Οι δημοσιευμένες γραμμές αρκούν για να διατυπώσουν αυτή την πιθανότητα χωρίς επίσκεψη στο εργοστάσιο, και μόνο αυτό αφαιρεί ένα κέντρο κόστους από το μοντέλο.
Το τρίτο βήμα είναι να κοστολογηθεί ό,τι απομένει. Οι παράπονες για τη φόρτιση που αποτελούν πραγματικές βλάβες κοστολογούνται έναντι της γραμμής επιστρεφόμενων μονάδων, οι παραλαβές που αποτελούν αποκλίσεις από τις προσδοκίες αφαιρούνται από τον προϋπολογισμό ποιότητας και μεταφέρονται στο προϊόν, η επιθεώρηση που αυξήθηκε πριν παγιωθεί η διαμόρφωση κοστολογείται ως κόστος που επέλεξε η μάρκα και διακόπτεται με την παγίωση της διαμόρφωσης, και η παράταση του χρονοδιαγράμματος κοστολογείται με βάση το αρχείο καταγραφής των περιπτώσεων απόφασης. Το σύνολο που προκύπτει είναι μικρότερο από το ποσοστό επί της αξίας της παραγγελίας με το οποίο ξεκίνησε η μάρκα, και αποτελεί αριθμό που μπορεί να υποστηριχθεί, επειδή κάθε γραμμή έχει έναν καταλύτη. Το τέταρτο βήμα είναι η διαπραγμάτευση: τα διατηρημένα δείγματα, η δεύτερη μονάδα από μεταγενέστερη παρτίδα, ο έλεγχος θήκης και μονάδας στον κανόνα αποδοχής και η ρήτρα ειδοποίησης αλλαγών εισάγονται στην επόμενη εντολή αγοράς, επειδή καθένα από αυτά κοστίζει λιγότερο από το κέντρο κόστους που αφαιρεί. Το αποτέλεσμα είναι μια σύντομη λίστα ελέγχων την οποία ένας υπεύθυνος προμηθειών μπορεί να παραδώσει σε συνάδελφο, και είναι η λίστα ελέγχων, όχι το κατάστιμα κόστους, που αλλάζει την επόμενη παράδοση.
Η αιτιολόγηση έχει μεγαλύτερη σημασία από το αποτέλεσμα. Τίποτα από αυτή δεν απαιτούσε επίσκεψη σε εργοστάσιο και κάθε βήμα παρήγαγε ένα έγγραφο που παραμένει και μετά την αποχώρηση του ατόμου που το συνέταξε.
Τι δημοσιεύουμε και τι δεν θα εκτιμήσουμε
Συγκεκριμένα, το δημοσιευμένο υλικό αποτελεί το μέρος της προδιαγραφής που μπορούμε να εγγυηθούμε, ενώ το υπόλοιπο είναι θέμα του αρχείου του ίδιου του προμηθευτή. Δημοσιεύουμε τις γραμμές διαμόρφωσης ακριβώς όπως τις παρουσιάζει ο κατάλογος — τις επιλογές θήκης, τις διεπαφές Φόρτισης, τη διαθεσιμότητα χρωμάτων, τα επίπεδα ανάλυσης και τις χωρητικότητες των στοιχείων, τις δημοσιευμένες περιοχές χρόνου λειτουργίας και, για ένα μοντέλο, το βάρος ολόκληρης συσκευής με τις εξαιρέσεις της — και δημοσιεύουμε με την ίδια έμφαση την απουσία ανοχών, ποσοστών ελαττωμάτων, ονομαστικών ορίων κύκλου ζωής και εκθέσεων αξιοπιστίας. Δεν θα παρουσιάσουμε έναν κλαδικό δείκτη αναφοράς σαν να ήταν δική μας επίδοση και δεν θα εκτιμήσουμε ποσοστό ελαττωμάτων βάσει μιας τυπικής τιμής, επειδή ένας αγοραστής που θεμελιώνει έναν ισχυρισμό σε εκτιμημένο αριθμό εντοπίζει το σφάλμα στον χώρο και όχι στην προσφορά.
Οι γραμμές που δεν δημοσιεύουμε για αυτή την κατηγορία είναι αυτές: τα μοντέλα αισθητήρων, οι ακουστικές μετρήσεις και τα κατώφλια, οι αριθμοί εκθέσεων δοκιμών διείσδυσης, οι αριθμοί πιστοποιητικών και οι ημερομηνίες ισχύος, τα ονομαστικά όρια κύκλου ζωής, η δυναμικότητα εργοστασίου και γραμμής παραγωγής, καθώς και το βάρος οποιουδήποτε μοντέλου άλλου από το MT6. Όταν ένα μοντέλο δεν έχει δημοσιευμένο στοιχείο, η χρήσιμη απάντηση είναι μια ερώτηση προς τον προμηθευτή και όχι ένας αριθμός από εμάς. Δύο περιορισμοί αξίζει να αναφερθούν ρητά, επειδή είναι αυτοί που ρωτούν συχνότερα οι αγοραστές: ο κατάλογος δημοσιεύει τη σήμανση IP54 στα V06 και S7 ως σχόλιο του καταλόγου και όχι ως ισχυρισμό βασισμένο σε έκθεση, και δεν περιέχει σήμανση CE, FCC ή RoHS για κανένα μοντέλο. Επομένως, και τα δύο ανήκουν σε αίτημα για τεκμηρίωση και όχι σε προδιαγραφή την οποία ο αγοραστής θεωρεί οριστική.
Αυτό που μπορούμε να κάνουμε είναι να λάβουμε ένα αρχείο παραπονιών και μια διαμόρφωση, να προσδιορίσουμε ποια πηγή παραλλαγής υποστηρίζουν τα αποδεικτικά στοιχεία και στη συνέχεια να σας ενημερώσουμε ποιοι έλεγχοι ανήκουν στην επόμενη εντολή αγοράς και όχι στο επόμενο τρίμηνο. Η ευρύτερη παρουσίαση του θέματος βρίσκεται στη επισκόπηση της συνέπειας ποιότητας, οι πρακτικές εργασίας στον οδηγό για προχωρημένους και η εμπορική πλευρά της ίδιας απόφασης στο άρθρο πώς η ελάχιστη ποσότητα παραγγελίας επηρεάζει το περιθώριο κέρδους. Η βασική σελίδα για αυτό το θέμα είναι η συνέπεια ποιότητας.
Η ενέργεια που πρέπει να αναλάβετε τώρα. Στείλτε μας το μοντέλο, τη διαμόρφωση, τις κατηγορίες παραπονιών και τον όγκο με τον οποίο εργάζεστε και θα σας πούμε ποια κέντρα κόστους αγγίζουν τα αποδεικτικά στοιχεία, ποιοι έλεγχοι ανήκουν στην επόμενη εντολή αγοράς και ποιες δημοσιευμένες γραμμές πρέπει να αναφέρει η συμφωνία. Ένα βιβλίο εγγραφών που συμπληρώνεται σε ένα απόγευμα αξίζει περισσότερο από μια πρόσθετη αποζημίωση που απαιτεί ένα χρόνο και δεν εξαλείφει την αιτία.
Σχετικός χρόνος ανάγνωσης
- Η πλήρης παρουσίαση — συνέπεια ποιότητας smart γυαλιών
- Οι πρακτικές εργασίας — οδηγός συνέπειας ποιότητας για προχωρημένους
- Η εμπορική πλευρά — πώς η ελάχιστη ποσότητα παραγγελίας επηρεάζει το περιθώριο κέρδους
Στείλτε μας το μοντέλο, τη διαμόρφωση και τις κατηγορίες παραπονιών και θα σας δείξουμε σε ποιο κέντρο κόστους ανήκει καθεμία — τα νούμερα πίσω από τη συνέπεια ποιότητας smart γυαλιών, χωρίς ούτε έναν επινοημένο αριθμό.


