
اتساق جودة النظارات الذكية له ثمن، وهذا الثمن ليس مدرجًا في عرض السعر للوحدة. إنه يظهر في أربعة أماكن — الوحدات التي تعود، وأجور الفحص التي تتزايد، والجدول الزمني الذي ينزاح، وثقة قنوات التوزيع التي لا تصل أبدًا إلى جدول بيانات — والمشتري الذي يراجع سعر الوحدة وحده يراجع أصغر هذه العناصر. طريقة تسعيره ليست التخمين بنسبة من قيمة الطلب، بل تحديد مُطلق التكلفة لكل مركز تكلفة، وإرفاق الأدلة التي ينتجها هذا المُطلق، والسماح للمجموع بالظهور من سجل الشكاوى. عرض السعر الذي يصل دون سجل تكاليف خلفه ليس عرضًا رخيصًا؛ إنه عرض غير مسعّر. تبني هذه الصفحة سجل التكاليف لمدير مشتريات في الجهة العارضة للعلامة التجارية، ومشتري قناة توزيع، ومستورد، استنادًا إلى الصفوف المنشورة في كتالوجنا 28 طرازًا — بما في ذلك الصفوف التي لا ننشرها، لأن الثغرات هي تقع معظم التكاليف المخفية فعليًا.
اتساق جودة النظارات الذكية وسجل التكاليف
القرار الذي تجيب عنه هذه الصفحة
المشتري الذي يشك في أن عدم اتساق الجودة يكلف أكثر من فارق السعر لدى المورّد قرارًا محددًا: هل يُبقي المورّد الحالي بالإعداد الحالي، أم يحافظ على المورّد مع تثبيت الإعداد، أم يغيّر الإعداد وقاعدة القبول قبل توسيع البرنامج؟ لا يُجاب هذا القرار بالجدال حول سعر الوحدة، بل بسجل تكاليف يوضح، لكل مركز تكلفة، ما الذي يُطلق التكلفة، وما الأدلة التي تثبت وقوع هذا الإطلاق، ومن يتحملها. يُحسم سؤال الإعداد الذي ينبغي الاستمرار في طرحه استنادًا إلى الأدلة، وتخضع معايير الحسم لهذه الصفحة.
الخطآن اللذان يجعلان هذا القرار مكلفًا شائعان، وكلاهما مؤشر خطر يستطيع مدير المشتريات رصده في الاجتماع الأول. الأول هو الاستدلال من حكاية واحدة: يبلّغ شريك قناة توزيع عن وحدة واحدة لن تحتفظ بالشحن، فيستنتج المشتري أن المصنع غير متسق. هذا الاستنتاج غير مدعوم، لأن وحدة واحدة لا يمكن فصلها عن عدم تطابق بين العلبة والوحدة، أو حادثة مناولة، أو مواصفة يسوء فهمها. الخطأ الثاني هو قبول نسبة: يقتبس أحدresponsibleCommercial الفريق معدل عيوب نموذجيًا للفئة، ويطبقه المشتري على قيمة الطلب، فيدخل الرقم إلى الميزانية دون أي دليل واحد خلفه. النسبة المطبقة على قيمة الطلب ليست تقديرًا للتكلفة؛ إنها وسيلة لنقل قرار من الاجتماع إلى الحسابات.
الأدلة المتاحة لتفادي الخطأين أضيق مما يتوقع المشترون. ينشر كتالوجنا صفوف الإعداد — مستويات الدقة، وخيارات العلبة، وواجهات الشحن، وسعات الخلايا، وتوفر الألوان، ونطاقات التشغيل المنشورة،; طراز واحد، وزن الوحدة كاملة مع استثناءاتها — ولا ينشر أي سماحية، ولا معدل عيوب، ولا تقييمًا لدورة الحياة، ولا قياسًا صوتيًا، ولا طرازًا للمستشعر، ولا رقم تقرير اختبار مقاومة Ingress، ولا رقم شهادة لأي من طرزها الثمانية والعشرين. الغياب هو المقصود. كل تكلفة ينسبها المشتري إلى عدم الاتساق هي تكلفة ثغرة في المواصفة أو الأدلة، ولا يمكن سد الثغرة إلا بطلبها.
ما الذي تكلّفه حادثة اختلاف حين لا يحصيها أحد
تأمّل التسلسل المعتاد. تصل دفعة. تعود وحدتان. لا يسجل أحد الدفعة التي أتتا منها، لذلك لا يمكن إسناد الشكوى. تبلّغ القناة عن فرق بطيء الحركة في التشطيب بين شحنتين، وهذا رأي لا قياس، لذا لا يمكن اختباره. ويُعطى فريق المالية، حين يُطلب منه تبرير احتياطي المرتجعات في النموذج، رقمًا اختاره مدير المشتريات ولم يوافق عليه المصنع. كل واحد من هذه حادثة صغيرة. ولا شيء منها تكلفة بعد، وهنا بالضبط تكمن المشكلة: الحادثة غير المسعّرة هي حادثة ستتكرر بالحجم نفسه في كل مرة، لأن لم يتغير شيء في النظام منذ الحادثة الأخيرة.
الجدول أدناه هو سجل التكاليف. وقد رُتب عمدًا وفق مُطلق التكلفة والدليل والمالك، لا كقائمة نفقات، لأن مُطلق التكلفة هو الجزء الذي يتحكم فيه المشتري، والجزء الذي يوضح لك ما إذا كانت التكلفة ستتكرر.
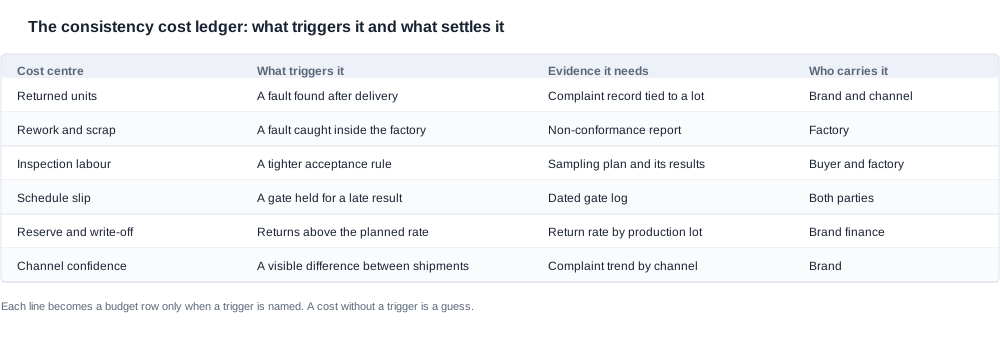
العمود الثاني هو المكان الذي تفشل فيه معظم البرامج. تبدو عبارة "خلل يُرصد داخل المصنع" كأنها تقرير عدم مطابقة، لكن تقرير عدم المطابقة هو الدليل، ودون ذلك يبقى عمل الإصلاح غير مرئي. وتبدو عبارة "قاعدة قبول أكثر صرامة" كأنها قرار لضبط الجودة، لكن خطة العينة ونتائجها هما ما يحول قاعدة الفحص إلى نشاط قابل لاحتساب تكلفته. ولا يستطيع المشتري الذي لا يستطيع تقديم أدلة إلى مركز التكلفة الدفاع عن التكلفة، والتكلفة التي لا يمكن الدفاع عنها لن تصمد أثناء مراجعة الميزانية.
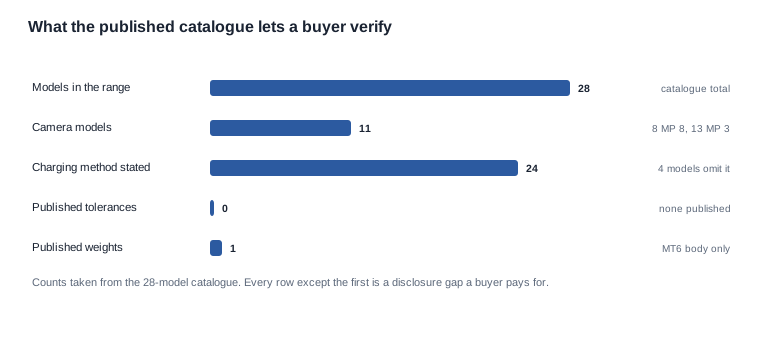
اقرأ هذا الرسم بوصفه خريطة للتكاليف لا بطاقة تقييم. من أصل ثمانية وعشرين طرازًا، ينشر طراز واحد الوزن، ويذكر أربعة وعشرون طريقة الشحن، ولا ينشر أي منها حدود التسامح. وهذا يعني أن التحقق من الاتساق لأي من هذه الطرازات يتطلب قياسًا يجب على المشتري تعريفه، وبطريقة يجب عليه الاتفاق عليها، وضمن حد يجب عليه تحديده. كل واحد من هذه الحقائق الثلاث يمثل مركز تكلفة، لأن كل واحدة منها قرار لا يمكن تفويضه إلى الكتالوج.
مواقع مراكز التكلفة الأربعة فعليًا
مركز التكلفة الأول: الوحدات التي تعود
مركز التكلفة الأكثر وضوحًا هو أيضًا الأكثر تعرضًا للقياس الخاطئ، لأن المرتجعات تُحصى والمرتجعات ليست الشيء نفسه الذي تعني إخفاقات الجودة. فالوحدة التي تستوفي مواصفاتها المنشورة لكنها تخذل توقعًا تمثل مشكلة مرتجعات، وتُحل بتصحيح التوقع لا المنتج. أما الوحدة التي لا تستوفي مواصفاتها المكتوبة فهي مشكلة جودة، وتُحل بتحديد مصدر التباين. والمشترون الذين يجمعون بين النوعين يضخمون تكلفة الجودة، ويطاردون السبب الخطأ، وينتهي بهم إلى قاعدة قبول ترفض الوحدات السليمة، وهو ما ينشئ مركز تكلفة ثانٍ بدلًا من إزالة مركز.
الرقم المهم في هذا المركز ليس عدد المرتجعات بل المعدل حسب دفعة الإنتاج، وإجمالي تكلفة برنامج الجودة لا يكتمل أبدًا بعدد المرتجعات وحده. فالمعدل هو الرقم المفيد، لأن معدل المرتجعات المستقر عبر الدفعات يشير عادةً إلى مشكلة في التوقع أو في مطابقة العلبة للوحدة، في حين أن معدل المرتجعات الذي يقفز في دفعة واحدة يشير إلى تغيير في الإعداد أو المكوّن. ويجعل الكتالوج لدينا الحالة الثانية ملموسة: يُنشر L2 Utral بخياري علبة، 900 mAh و1400 mAh، لذا فإن الدفعة التي تجمع وحدة سعة 1400 mAh مع علبة سعة 900 mAh ستُنتج شكوى بشأن الشحن، مع بقاء كل مكوّن في الزوج ضمن الرقم المنشور له. أما طرازات الكاميرا التي تأتي مع علبة — CY03 وL1 Pro، وCY05 — وكل منها بسعة 1400 mAh، وL2 Utral بسعة 900 أو 1400 mAh، وMT6 مع علمتها القابلة للطي سعة 1200 mAh — فهي الصفوف التي يجب أن تُدرج فيها مطابقة العلبة والوحدة في قاعدة القبول بوصفها فحصًا مسمّى.
مركز التكلفة الثاني: العمالةinked لفحص التي تنمو
مركز التكلفة الثاني هو الذي يختبئ داخل تحسين العملية. فالمشتري الذي يشدّد الفحص الوارد قبل تثبيت الإعداد يشتري قياسًا لهدف متحرك، والمؤشر على ذلك هو ارتفاع معدل الرفض مع بقاء ملف التباين مستقرًا. وهذا النمط ليس دليلًا على أن المنتج ساء؛ بل هو دليل على أن القياس تغيّر. كما أن عمالة الفحص هي مركز التكلفة الأكثر احتمالًا لأن يُعرض بنسبة من قيمة الطلب والأقل احتمالًا لأن يُوثَّق، لأن خطة العينة تنتج نتائج يستطيع المورّد تقديمها كذلك.
والجانب البنيوي هو أن مركزَي التكلفة الأولين تُداران بالوثائق لا بالأجهزة، وأن قرار متىMvc زيادة الفحص الوارد هو قرار يتعلق بالمعايير لا بالجهد. فورقة الإعداد المجمَّدة تزيل أكبر كتلة من التباين بتكلفة وتوقيع. وبند الإشعار بالتغيير يزيل الانحراف الخفي بتكلفة فقرة واحدة في الاتفاق. ولا يكلّف أيٌّ منهما شيئًا لكل وحدة؛ فكلاهما يُدفع مرة واحدة. أما تكاليف القياس فتتكرر على كل وحدة طوال عمر البرنامج. وعندما يختار مدير المشتريات بين بعد ظهر من الصياغة وسنة من الفحص الإضافي، فإن الصياغة هي الشراء الأرخص، وهذا هو جانب التكلفة الخفية الذي لن يظهر أبدًا في مقارنة أسعار الوحدات.
مركز التكلفة الثالث: الجدول الزمني الذي يتغير
مركز التكلفة الثالث هو الجدول الزمني، وهو المركز الذي يأتي في صورة شكوى من شريك قناة بدلاً من أن يأتي في صورة بند في الحسابات. فالبوابة التي تحجز طلبًا لفترة طويلة بسبب نتيجة ما تمدّ المدة بين الإيداع والتسليم، وفي برنامج له تاريخ إطلاق ثابت، تُدفع هذه الإضافة ثمنًا في رأس المال العامل، وحصص الشحن، والتزام تسويقي تم الوفاء به بالفعل. وعرض السعر الذي يذكر مدة التوريد لكنه لا يذكر البوابات التي تقع داخل تلك المدة إنما يقدّم أقصر صيغة ممكنة للجدول الزمني، وهي نادرًا ما تكون الصيغة التي تحدث فعلًا. والمخاطر الثلاث في جدول زمني كهذا هي الاكتفاء بذكر أقصر مدة، ومعاملة قائمة البوابات على أنها مشكلة للمورّد، والاكتشاف بأن البوابات موجودة بعد إصدار أمر الشراء.
تصلب هذه المشكلة بوجود حقيقتين في الكتالوج. تُنشر مدة الشحن لجميع الطرازات الثمانية والعشرين، حتى ساعتين في ستة وعشرين طرازًا، وساعة تقريبًا في D17 وZH12، لكن لا تُنشر حالة بدء الشحن ولا معيار التوقف؛ لذلك لا يمكن تحويل المدة المنشورة إلى نتيجة اختبار أو إلى وقت تسليم بين نوبات العمل. كما أن أربعة طرازات من الكاميرات، CY05 وCY03 وL1 Pro وMT6، تنشر سعة العلبة دون أن تنشر أي طريقة شحن، ولذلك لا يستطيع المشتري تخطيط لوجستيات الكابلات ومحطات الشحن لهذه البنود من الكتالوج. ولا يمثّل أي من الفجوتين خللًا. فكلتاهما مدخلات في الجدول الزمني يجب طلبها.
مركز التكلفة الرابع: القناة والاحتياطي
مركز التكلفة الرابع هو الأصعب في إدراجه ضمن الميزانية والأصعب في تبريره، لأنه يمثل الثقة التي يظنها شريك القناة في انتظام ما يتلقاه. وهو أيضًا المركز ذا الأثر الأطول. فالمشتري الذي شحن مرة واحدة دفعتين من الطراز نفسه تبدوان مختلفتين بوضوح لن يُوثَّق في المطالبة التالية، وهذه حقيقة تجارية لا تقنية.
الاحتياطي هو المكان الذي يتحول فيه هذا المركز إلى رقم. فالاحتياطي للمرتجعات المضبوط عند مستوى لا يستطيع أحد الدفاع عنه هو اعتراف بأن التباين غير مفهوم، لأن التباين المفهم ينتج عنه معدل، والتباين غير المفسّر ينتج عنه تخمين. كما أن الاحتياطي هو البند الأكثر احتمالًا لخفضه بهدوء خلال دورة تخطيط، وغالبًا ما يكون هذا الخفض هو النقطة التي تعود عندها المشكلة. وإذا استطاع المشتري إرفاق معدل حسب دفعة الإنتاج بسجل تكاليف، يتحول الاحتياطي إلى رقم محسوبذو مستوى ثقة معلن، ويصمد عند مراجعة الميزانية لأنه يمكن تفسيره لمن يعترض عليه.
بناء رقم تكلفة يقبله فريق المالية
سجل التكاليف ومحفّزاته
لكل رقم تكلفة يصمد أمام مراجعة الميزانية أربع خصائص. فهو مرتبط بمحفّز، ولذلك يوجد حدث محدد كان سيحتاج إلى وقوع حتى التكلفة. وهو مرتبط بمجموعة، ولذلك يتضح عدد الوحدات أو الشحنات التي يغطيها الرقم. وهو مستمد من سجلات موجودة، لا من تقدير لمحتوى السجل. وهو يذكر المالك، لأن التكلفة التي لا مالك لها هي تكلفة ستستوعبها الإدارة بهدوء بدلاً من أن تكون تكلفة يديرها البرنامج.
عند العمل بهذا الترتيب، ينتج سجل التكاليف مجموعة من البنود التي تبدو على النحو التالي، ويكون مجموع هذه البنود هو الرقم الذي يُدرَج في النموذج:
| بند السجل | المحفّز | المجموعة التي يغطيها | السجلات التي اشتُق منها | المالك |
|---|---|---|---|---|
| الوحدات المرتجعة | خلل مؤكَّد بعد التسليم | الوحدات المشحونة في الدفعة المتأثرة | سجل الشكاوى مع معرّفات الدفعات | خدمة ما بعد البيع للعلامة التجارية |
| إعادة المعالجة والهدر | خلل مؤكَّد داخل المصنع | الوحدات الموجودة في دفعة الإنتاج | تقرير عدم المطابقة | مراقبة الجودة في المصنع |
| الفحص الوارد | سريان قاعدة قبول | الوحدات المستلمة والمعاينة بالحجم المتفق عليه | خطة Eyezنتائج المعاينة | مراقبة الجودة لدى المشتري |
| تمديد الجدول الزمني | احتجاز بوابة بعد تاريخها المخطط | أيام الإنتاج لتلك الدفعة | سجل البوابات المؤرَّخ | المشتريات وتخطيط المصنع |
| حركة الاحتياطي | مرتجعات فعلية تتجاوز المعدل المخطط | الطلبات خلال الفترة | معدل المرتجعات حسب الدفعة مقارنةً بالخطة | المالية |
البند الخامس هو ما يصل سجل التكاليف بالرقم السنوي، وهو أيضًا البند الذي يُعدم عادةً. حركة الاحتياطي ليست تكلفة المرتجعات، بل هي الفرق بين ما يحمله النموذج وما حدث فعليًا، وس/programme الذي ثبّت ثلاثة من مراكز التكلفة الأربعة السابقة سيجد هذا البند ينكمش من تلقاء نفسه.
ما لا يمكن للكتالوج أن يسعّره نيابةً عنك
يمكن للكتالوج تحديد سعر عدد قليل جدًا من المنتجات مباشرةً، والمشتري الذي يعرف بدقة ما يمكن تسعيره في وضع أفضل بكثير من مشتري يفترض أن صمت المورّد يعني أن المنتج مجاني. لا تدعم المواد المنشورة أي معدل عيوب أو نسبة إنتاج أو نسبة نجاح من المحاولة الأولى أو معدل إعادة عمل أو معدل هدر أو تصنيف عمر دوري أو سعة للمصنع أو سجل اعتماد لكل طراز. لا توجد هوامش منشورة حول أي رقم منشور، لذلك يُعد كل رقم منشور نقطة مرجعية لا حدًّا أقصى.
كما لا توجد معلومات منشورة عن المصنع نفسه — لا عدد خطوط الإنتاج، ولا الإنتاج اليومي، ولا عدد الموظفين، ولا أداء الضمان، ولا سجل التسليم في الموعد، ولا تاريخ العيوب، ولا خطة الاختبار. يتضمن الكتالوج صفحة على مستوى الشركة تتناول شهادات التصدير وتعرض شهادات براءات patented التصميم كصور، لكنه لا يتضمن صف اعتماد لكل طراز، ولا يحتوي نص الكتالوج على أي علامة CE أو FCC أو RoHS لأي طراز. هذا لا يعني أن المنتجات تفتقر إلى هذه الموافقات، بل يعني أن هذه الوثيقة لا تُثبت وجودها، وعلى المشتري الذي يحتاج إلى هذه الأدلة أن يطلبها كتابيًا ويعامل الرد بوصفه عنصرًا من عناصر العناية الواجبة لا ادعاءً تسويقيًا.
الأرقام التي يجب إبعادها عن النموذج
هناك ثلاثة أرقام بعينها لا مكان لها في نموذج التكلفة، ويأتي كل منها بمصدر يبدو ذا مصداقية. الأول هو معدل العيوب المعتاد للفئة، وهو مقتبس من مواد تجارية ولا يصف مصنع أي جهة. الثاني هو نسبة إنتاج للفئة، وهي تصف متوسط عملية ولا تقول شيئًا عن خط إنتاج بعينه أو قائمة مواد بعينها أو أسبوع بعينه. الثالث هو وزن أو سعة منسوخة من طراز آخر ضمن المجموعة، وهو الخطأ الأكثر تكرارًا في هذا الكتالوج، والذي يرثه المشتري بصمت. طراز MT6 هو الطراز الوحيد المنشور وزنه من أصل ثمانية وعشرين طرازًا — 158 g لهيكل النظارات، شاملًا خلية 265 mAh والكاميرا، باستثناء علبة الشحن القابلة للطي سعة 1200 mAh، التي لم يُنشر وزنها. لم يُنشر وزن أي طراز آخر، ولم يُنشر وزن إطار أي طراز.
ينطبق مبدأSimilar−discipline نفسه على الأرقام المشتقة. إذا جمع المشتري خليتين سعة كل منهما 55 mAh ليصل إلى 110 mAh، فإن هذا المجموع نتيجة حسابية لا مواصفة منشورة، ويجب أن يُوسم بأنه مشتق أينما ظهر، لأن الجدول الذي يعرض مجموعًا مجردًا سيُقرأ باعتباره رقمًا رسميًا من قِبل الشخص التالي الذي يتسلّمه. ينشر الكتالوج سعات الخلايا وعددها — 55 mAh × 2، و90 mAh × 2، و70 mAh × 2، و100 mAh، و115 mAh، و220 mAh، و260 mAh، و265 mAh، و290 mAh — بينما المجاميع هي ناتج المشتري الحسابي.
التحقق من ادعاء التكلفة قبل إدراجه في الميزانية
الأدلة التي يحتاجها رقم التكلفة
رقم التكلفة الذي يأتي من المورّد هو ادعاء، والادعاءات المتعلقة بتكلفة الجودة سهلة الإبصعب الاختبار بشكل استثنائي. الاختبار قصير: اطلبعداد والفترة والسجل والمنهجية. إذا حدد الجواب مجموعة سكانية («الوحدات المشحونة في دفعة مارس، 2,400 وحدة») وفترة وسجلًا موجودًا («تقرير الدفعة مع رموز العيوب») ومنهجية («الفحص النهائي وفق قاعدة القبول المكتوبة»)، فيمكن استخدام الرقم. وإذا كان الجواب نسبة مئوية مع نطاق دون مجموعة سكانية، فهو متوسط للفئة وينتمي إلى مناقشة الاستراتيجية لا إلى أحد بنود النموذج.
ينطبق الاختبار نفسه على أرقام المشتري، وهي الحالة الأصعب لأن بيانات المشتري هي البيانات التي يثق بها أكثر من غيرها. عادة ما تكون بيانات الشكاوى حقلًا نصيًا حرًا، ما يعني أنه لا يمكن تجميعها، والمهمة الأولى عند احتساب تكلفة مشكلات الجودة ليست عد المرتجعات، بل جعلها قابلة للعد. إسناد رمز الطراز ودفعة الإنتاج لكل شكوى يستغرق نصف يوم عمل، وهو الخطوة التي تحول حكاية منStories−anecdote إلى دليل. بدون ذلك، لا يمكن توثيق أي مركز تكلفة، ويبقى السجل أعلاه مجرد قالب.
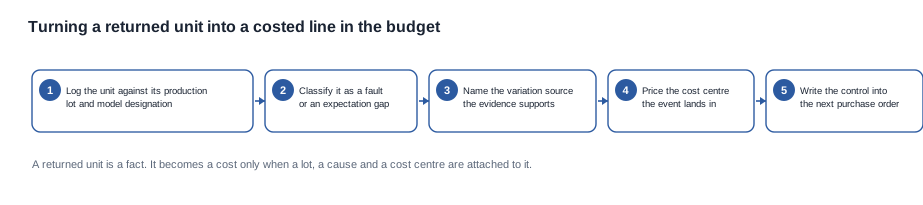
ترتيب سير العملية مهم. يأتي معرّف التشغيلة قبل التصنيف، لأن العطل الذي لا يمكن عزوه إلى تشغيلة لا يمكن فصله عن تطابق بين حزمة ووحدة أو عن حادثة مناولة. ويأتي التصنيف قبل التسعير، لأن تسعير العطل وتسعير الفجوة بين التوقعاتCli تُنتجانرقمين مختلفين، ولا ينتمي إلا واحد منهما إلى ميزانية الجودة. أما الخطوة الأخيرة فهي التي يُهملها المشترون: الضابط الموجود في محضر اجتماع لا يصمد عند تغيّر مدير الحساب، وتتكرر التكلفة بالمقدار نفسه تمامًا.
أسئلة تُنتج رقمًا قابلًا للدفاع عنه
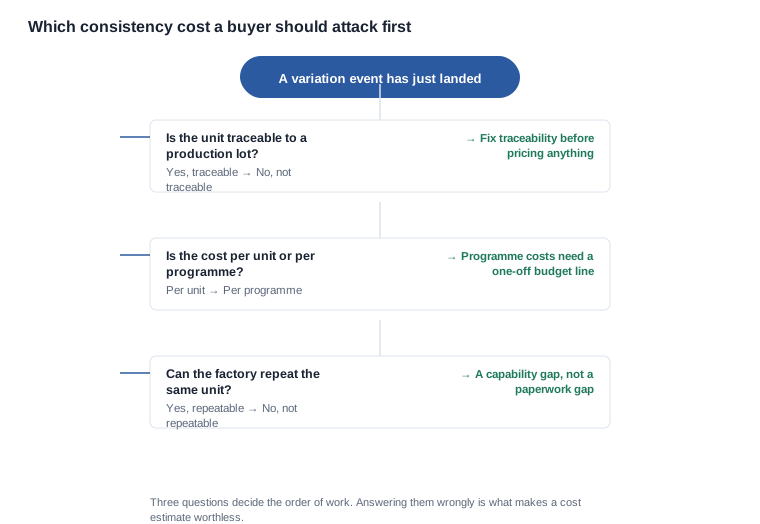
هذه هي الأسئلة التي ينبغي طرحها، بهذا الترتيب، ولكل سؤال معيار اكتمال، لأن السؤال من دون معيار اكتمال يُنتج إجابة قد تعني أي شيء. القائمة أدناه هي جوهر ما ينبغي طرحه ضمن ملف العناية الواجبة، وينبغي أن يرسله المشتري قبل أن تطلب، لا بعد وصول أول شكوى.
- من أي تشغيلة إنتاج جاءت هذه الوحدة، وما الذي احتوته تلك التشغيلة؟ الاكتمال: معرّف تشغيلة وإصدار لقائمة المواد، ويمكن تتبع كليهما على وحدة فعلية.
- كم وحدة من تلك التشغيلة متأثرة، وكم وحدة شُحنت؟ الاكتمال: بسط ومقام، لا معدل وحده.
- ما الخاصية التي فشلت، وكيف قِيست؟ الاكتمال: طريقة وحدّ، كلاهما مكتوب ومطبَّق قبل معرفة النتيجة.
- هل الفشل عطل مخالف للمواصفات المكتوبة، أم فجوة بين التوقعات؟ الاكتمال: فئة محددة والأدلة التي تضع الوحدة فيها.
- كم كلفت الحادثة، وأي بند في دفتر الحسابات تنتمي إليه؟ الاكتمال: مركز تكلفة، لا مخصص عام.
- ما الذي سيتغير قبل التشغيلة التالية؟ الاكتمال: ضابط محدد في أمر الشراء التالي، مع تاريخ.
ستة أسئلة بهذا الترتيب تكفي لتحديد ما إذا كان يمكن إدراج رقم تكلفة في نموذج. (questionان منها — معرّف التشغيلة وإصدار قائمة المواد — هما أيضًا الأكثر تعذرًا في الحصول عليه غالبًا، وينبغي للمشتري أن يDetermine جانب الفجوة الذي يقع فيه المورّد قبل أول شحنة، لا بعد أول شكوى.
نقل التكاليف التي يمكن نقلها
ما يستطيع المورّد تغييره فعلًا
يُسعَّر الاتساق، عادةً بصورة غير مرئية، والتفاوض المفيد لا يدور حول ما إذا كان المورّد سيقبل التكلفة، بل حول أيها يُستقر مبكرًا وأيها يُترك إلى لحظة النزاع. البنود التي يسهل نقلها هي التي تقايض الراحة بالأدلة. فحص المقال الأول يُجرى على أول شحنة بدل نهايته(batch (run)) أو في نهاية التشغيل التجريبي. عينة محفوظة من كل تشغيلة، مع معرّف التشغيلة الذي يربط الوحدة بنافذة إنتاجها. تعويض عن العلل يتخذ شكل رصيد دائن أو استبدال أو إعادة عمل، مع اختيار المشتري بينها. حجم العينة في قاعدة القبول، وما يحدث عند أول فشل. نافذة الضمان ومسار المطالبة. ضبط الإصدارات في الرسومات والتغليف، حيث يُقرَّر اتساق التشطيب عادةً عمليًا، قبل أن يسميه أحد مشكلة جودة.
أما البنود التي يصعب نقلها فهي قاعدة القبول نفسها وبند الإخطار بالتغييرات ونافذة التعويض، وتُحسم المقايضات داخل كل منها مرة واحدة لا مع كل طلب. هذه البنود الثلاثة غير مسعَّرة لأنها غير مريحة؛ فهي البنود التي تحول عملية المورّد إلى ما يمكن للمشتري الاعتماد عليه، ومقايضتها مقابل سعر وحدة ينقل التكلفة إلى العميل، حيث تعود في صورة عملية إرجاع.
ما لا ينتقل إطلاقًا
ثلاثة أمور ليست موقفًا تفاوضيًا على الإطلاق. تكلفة إنتاج وحدة تستوفي المواصفات لا تنتقل، والمورّد الذي لا يستطيع الحفاظ على خاصية عبر التشغيلات لا يعاني مشكلة في التوثيق، لأن أي بند لا يخلق القدرة المفقودة. تكلفة المسار التنظيمي ودورته الزمنية للسوق الهدف لا تنتقل؛ وفي الاتحاد الأوروبي يمر هذا المسار عبر توجيه معدات الراديو (EU) 2014/53/EU، وتكلفة المسار والوقت الذي يستهلكه نتيجة للمتطلب لا تنازل تجاري. كما أن تكلفة الفحص الوارد الذي يجريه المشتري نفسه لا تنتقل، لأنها قرار اتخذه المشتري بالفعل.
أين تُعطِّل هذه التكاليف برنامجًا
تصل أربعة أعطال إلى المشتري على نحو مفاجئ، وكل منهاrepresented بسطر في الطلب لا كسبب لتغيير المورّد. وتحدث الحالة الجيدة مع اختلاف الدفعات عندما يُوسَّع برنامج إنتاج استنادًا إلى أدلة وحدة واحدة مصنوعة يدويًا، دون مقارنة دفعة الإنتاج بها؛ وتتمثل Measures of control في اعتماد وحدة ثانية من دفعة لاحقة قبل توسيع البرنامج، والاحتفاظ بعينة من كل دفعة. وتحدث الخاصية المتفق عليها شفهيًا عندما تُسمّى خاصية دون تحديد طريقة قياس، فتقيس بأشياء مختلفة ويظن كل منهما أنه على حق؛ وتتمثل Measures of control في إرفاق طريقة وحدّ قصوى بكل خاصية حرجة، واختبار الطريقة على الوحدة المرجعية قبل استخدامها في دفعة إنتاج. أما التغيير الذي لم يُعلن عنه أحد فيحدث عند عدم وجود بند إشعار لتغيير المكوّن أو العملية، فيصبح الانحراف غير مرئي حتى يصل إلى حدّ مهم؛ وتتمثل Measures of control في كتابة مسار الإشعار في الاتفاق، وتعيين مستلم، واشتراط أن يذكر الإشعار نماذج المنتجات المتأثرة والدفعات المتأثرة. أما الفحص الذي توسّع بدلًا من معالجة المصدر فيحدث عندما يُشدَّد الفحص قبل تثبيت التهيئة؛ وتتمثل Measures of control في تثبيت التهيئة ثم القياس، لأن ارتفاع معدل الرفض مع ثبات ملف التباين دليل على أن طريقة القياس قد تغيرت.
سيناريو شراء، والحدود التي نلتزم بها
سيناريو subjected to التحليل
يعرض ما يلي لبيان وجهة إنفاق الأموال، لا لوصف طلب عميل. لا يُذكر اسم أي عميل ولا يُدَّعى وجود طلب؛ فطراز الكاميرا والشحنتان والعينة المعتمدة الوحيدة وسجل التكلفة المفقود جميعها افتراضات، بحيث يمكن متابعة التسلسل من الشكوى إلى بند التكلفة خطوة بخطوة. وفيما يلي الأسئلة الواجب طرحها في كل خطوة.
تلقى علامة تجارية شحنتين من طراز كاميرا بدقة 13 MP، وأبلغت قناة التوزيع أن عددًا من الوحدات لن تحتفظ بالشحنة. لدى العلامة التجارية عينة معتمدة جيدة، وأمر شراء مكتوب، ولا يتوفر لها سجل تكلفة. تتضمن التهيئة المنشورة لهذه العائلة خيارين للهيكل في L2 Utral، بسعة 900 mAh و1400 mAh، وبطارية بسعة 290 mAh في CY03 وL2 Utral، وفي CY05 وL1 Pro، واستخدامًا مُقدَّرًا بنحو سبع ساعات. الغريزة الأولى للعلامة التجارية هي تطبيق معدل عيوب نموذجي شائع في الفئة على قيمة الطلب، مع رفع حجم عينة الوارد في الوقت نفسه؛ والسؤال عن كيفية تقييم الأمرين، أحدهما ينتج رقمًا والآخر ينتج عبء عمل، هو تحديدًا ما ينبغي أن يكون قادرًا على الإجابة عنه المشتري دون زيارة المصنع.
الخطوة الأولى هي رفض معدل الفئة وبناء مجتمع العينة بدلاً من ذلك. تكتسب كل وحدة مرتجعة designation للطراز ودفعة إنتاج، وتُفصل الشحنتان إلى دفعات. الخطوة الثانية هي فصل الشكاوى. نصفها «لا تدوم الشحنة طوال اليوم»، وقرابة النصف «لا تُشحن الوحدة داخل الهيكل» — مشكلتان مختلفتان، والمشكلتان لهما آلية معروفة، لأن الدفعة التي تجمع وحدة بسعة 1400 mAh مع هيكل بسعة 900 mAh تُنتج العرض المبلَّغ عنه تحديدًا مع بقاء كل مكوّن ضمن-figures المنشورة. وتكفي الصفوف المنشورة لإثارة هذا الاحتمال دون زيارة المصنع، وهذا وحده يلغي مركز تكلفة من النموذج.
الخطوة الثالثة هي تسعير المتبقي. تُسعَّر شكاوى الشحن التيّل أعطالًا حقيقية وفق بند الوحدات المرتجعة، وتُستبعد إيصالات فجوات التوقع من ميزانية الجودة وتُحال إلى موجز المنتج، وتُسعَّر عملية الفحص التي رُفعت قبل تثبيت التهيئةYtكلفة اختارتها العلامة التجارية وتُوقف عبر تثبيت التهيئة، وتُسعَّر تمديد الجدول الزمني وفق سجل بوابات مؤرخ. ويكون المجموع الناتج أصغر من نسبة قيمة الطلب التي بدأت بها العلامة التجارية، وهو رقم يمكن الدفاع عنه لأن لكل بند محفّزًا واضحًا. وتتمثل الخطوة الرابعة في التفاوض: تُدرَج العينات المحتفظ بها، والوحدة الثانية من دفعة لاحقة، وفحص الهيكل والوحدة في قاعدة القبول، وبند إشعار التغيير في أمر الشراء التالي، لأن كل منها أقل تكلفة من مركز التكلفة الذي يلغيه. والنتيجة قائمة تحقق موجزة من إجراءات الرقابة يمكن لمدير المشتريات تسليمها إلى زميل، وهي القائمة — لا سجل التكلفة — التي تغيّر التسليم التالي.
التفكير المنطقي أهم من النتيجة. لم يتطلب أي منه زيارة إلى مصنع، وكل خطوة أنتجت وثيقة تظل قائمة حتى بعد رحيل من كتبها.
ما ننشره وما لن نقدّره
عملياً، Material المنشور هو الجزء الذي نستطيع الدفاع عنه من المواصفات، وما تبقى مسألة تخص ملف المورّد نفسه. ننشر صفوف الإعداد كما يذكرها الكتالوج تماماً — خيارات العلبة، وواجهات الشحن، وتوفر الألوان، وفئات الدقة، وسعات الخلايا، ونطاقات التشغيل المنشورة، وبالنموذج الواحد وزن الوحدة كاملة مع استثناءاتها — وننشر غياب التفاوتات، ومعدلات العيوب، وتقديرات عمر الدورات، وتقارير الموثوقية بال prominence نفسها. لن نورد معياراً صناعياً وكأنه أداء خاص بنا، ولن نقدّر معدل عيوب انطلاقاً من قيمة نموذجية، لأن المشتري الذي يبني ادعاءً على رقم مقدّر يكتشف الخطأ عند الاستخدام الفعلي لا في عرض السعر.
الصفوف التي لا ننشرها لهذه الفئة هي: طرازات المستشعرات، والقياسات والعتبات الصوتية، وأرقام تقارير اختبار مقاومة الدخول، وأرقام الشهادات وتواريخ صلاحيتها، وتقديرات عمر الدورات، وطاقة المصنع وخط الإنتاج، ووزن أي نموذج غير MT6. إذا لم ينشر نموذج رقماً certain، فإن الإجابة المفيدة هي سؤال للمورّد بدلاً من رقم منّا.
ما يمكننا فعله هو examination ملف شكوى وإعداداً، وتحديد مصدر الاختلاف الذي تدعمه الأدلة، ثم إخبارك بالضوابط التي يجب إدراجها في أمر الشراء التالي بدلاً من الربع التالي. المعالجة الأوسع لهذا الموضوع موجودة في نظرة عامة على اتساق الجودة، وممارسات العمل العملية موجودة في الدليل المتقدم، والجانب التجاري للقرار نفسه موجود في كيف يؤثر الحد الأدنى لكمية الطلب في هامش ربحك. صفحة الركيزة لهذا الموضوع هي اتساق الجودة.
الإجراء الواجب اتخاذه الآن. أرسل لنا النموذج والإعداد وفئات الشكاوى والحجم الذي تعمل به، وسنخبرك بمراكز التكلفة التي تمسها الأدلة، والضوابط التي يجب إدراجها في أمر الشراء التالي، والصفوف المنشورة التي يجب أن يسمّيها الاتفاق. دفتر يستغرق استكماله بعد ظهر يوم يستحق أكثر من مخصص يستغرق سنة ولا يعالج السبب الجذري.
قراءات ذات صلة
- المعالجة الكاملة — اتساق جودة النظارات الذكية
- ممارسات العمل — الدليل المتقدم لاتساق الجودة
- الجانب التجاري — كيف يؤثر الحد الأدنى لكمية الطلب في هامش ربحك
أرسل لنا النموذج والإعداد وفئات الشكاوى، وسنعرض لك مركز التكلفة الذي ينتمي إليه كل منها — والحساب خلف اتساق جودة النظارات الذكية، من دون أي رقم مختلق.


