
La consistencia de calidad de las gafas inteligentes tiene un precio, y ese precio no figura en la cotización por unidad. Aparece en cuatro lugares: las unidades que regressan, la mano de obra de inspección que aumenta, el calendario que se retrasa y la confianza del canal que nunca llega a una hoja de cálculo. Un comprador que solo revisa el precio por unidad está revisando el más pequeño de ellos. La forma de valorarlo no es adivinar un porcentaje del valor del pedido, sino nombrar el desencadenante de cada centro de coste, adjuntar las pruebas que genera y dejar que el total surja del registro de reclamaciones. Una cotización que llega sin un libro mayor de costes detrás no es una cotización barata; es una cotización sin valorar. Esta página construye ese libro mayor para un gestor de compras de marca, un comprador de canal y un importador, y se basa en las filas publicadas de nuestro catálogo de 28 modelos, incluidas las que no publicamos, porque los vacíos son donde realmente se concentra la mayor parte del coste oculto.
Consistencia de calidad de las gafas inteligentes y libro mayor de costes
La decisión que responde esta página
Un comprador que sospecha que la inconsistencia de calidad le está costando más que la diferencia de precio entre proveedores debe tomar una decisión concreta: mantener al proveedor actual con la configuración actual, mantener al proveedor con una configuración congelada o cambiar tanto la configuración como la regla de aceptación antes de ampliar el programa. Esa decisión no se resuelve discutiendo el precio por unidad. Se resuelve con un libro mayor que muestra, para cada centro de coste, qué desencadena el coste, qué pruebas demuestran que el desencadenante se ha producido y quién lo asume. La cuestión de qué configuración de modelo mantener se decide con pruebas, y los criterios para hacerlo son el objeto de esta página.
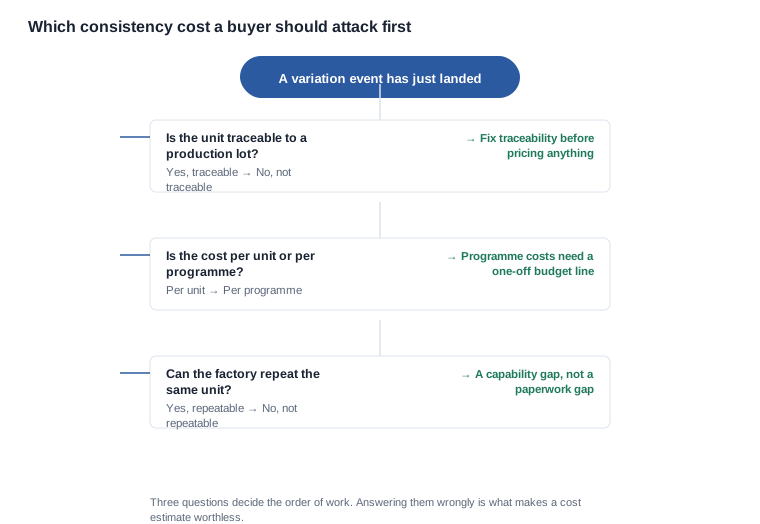
Los dos errores que encarecen esta decisión son habituales y ambos son señales de alerta que un gestor de compras puede detectar en la primera reunión. El primero es argumentar a partir de una sola anécdota: un socio de canal informa de una unidad que no mantiene la carga y el comprador concluye que la fábrica es inconsistente. Esa conclusión no está respaldada, porque una sola unidad no puede separarse de una discrepancia entre el producto recebido y el pedido, de un incidente de manipulación o de una especificación malinterpretada. El segundo error es aceptar un porcentaje: alguien del área comercial cita una tasa de defectos habitual para la categoría, el comprador la aplica al valor del pedido y la cifra entra en el presupuesto sin una sola prueba detrás. Un porcentaje aplicado al valor de un pedido no es una estimación de costes; es una forma de trasladar una decisión fuera de la reunión y a las cuentas.
Las pruebas disponibles para evitar ambos errores son más limitadas de lo que esperan los compradores. Nuestro catálogo publica las filas de configuración: los niveles de resolución, las opciones de estuche, las interfaces de carga, las capacidades de batería y la disponibilidad de colores, las franjas de autonomía publicadas y, para un modelo, el peso de la unidad completa con sus exclusiones. No publica tolerancias, tasas de defectos, Ratings de ciclos de vida, mediciones acústicas, modelos de sensores, números de informe de pruebas de penetración ni números de certificado para ninguno de los 28 modelos. La ausencia es precisamente el punto. Todo coste que un comprador atribuya a la inconsistencia es el coste de un vacío en la especificación o en las pruebas, y un vacío solo puede cerrarse solicitándolo.
Lo que cuesta un evento de variación cuando nadie lo contabiliza
Considere la secuencia habitual. Llega un lote. Se devuelven dos unidades. Nadie registra de qué lote salieron, por lo que no se puede atribuir la reclamación. El canal informa de una diferencia de acabado entre dos envíos que avanza con lentitud, lo cual es una opinión y no una medición, por lo que no se puede comprobar. Al equipo financiero, al que se le pide justificar la reserva de devoluciones en el modelo, se le proporciona una cifra que eligió el gestor de compras y que la fábrica nunca aceptó. Cada uno de estos casos es un pequeño evento. Ninguno es todavía un coste, y ese es exactamente el problema: un evento sin coste contabilizado es un evento que se repetirá con la misma magnitud cada vez, porque nada ha cambiado en el sistema desde el anterior.
La tabla siguiente es el libro mayor. Está organizada deliberadamente como desencadenante, pruebas y responsable, y no como una lista de gastos, porque el desencadenante es la parte que el comprador controla y la que indica si un coste va a repetirse.
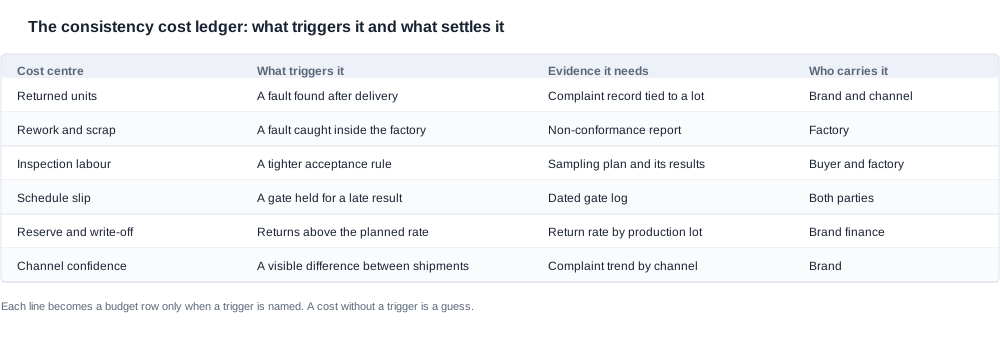
La segunda columna es donde fracasan la mayoría de los programas. «Una avería detectada en fábrica» parece un informe de no conformidad, pero el informe de no conformidad es la evidencia y, sin él, el retrabajo pasa desapercibido. «Una regla de aceptación más estricta» parece una decisión de control de calidad, pero el plan de muestreo y sus resultados son lo que convierte una regla de inspección en una actividad con coste. Un comprador que no puede aportar las evidencias de un centro de costes no puede justificar el coste, y un coste que no puede justificarse no sobrevivirá a una revisión presupuestaria.
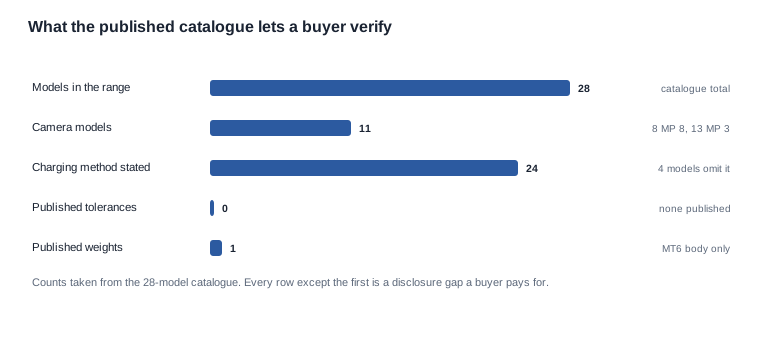
Lea ese gráfico como un mapa de costes, no como una tarjeta de puntuación. De veintiocho modelos, solo uno tiene un peso publicado, veinticuatro indican un método de carga y ninguno publica tolerancias. Esto significa que una comprobación de consistencia en cualquiera de estos modelos exige que el comprador defina la medición, acuerde el método y establezca el límite. Cada uno de esos tres hechos constituye un centro de costes, porque son decisiones que no pueden delegarse en el catálogo.
Dónde se encuentran realmente los cuatro centros de costes
Centro de costes uno: las unidades que regresan
El centro de costes más visible también es el que se mide peor con más frecuencia, porque las devoluciones se contabilizan y no son lo mismo que los fallos de calidad. Una unidad que cumple las especificaciones publicadas y decepciona una expectativa es un problema de devoluciones, que se corrige ajustando la expectativa, no el producto. Una unidad que incumple las especificaciones escritas es un problema de calidad, que se corrige localizando el origen de la variación. Los compradores que suman ambas cosas inflan el coste de calidad, persiguen la causa equivocada y acaban con una regla de aceptación que rechaza unidades buenas, lo que genera un segundo centro de costes en lugar de eliminar uno.
La cifra relevante en este centro no es el número de devoluciones, sino la tasa por lote de producción. El coste total de un programa de calidad nunca depende únicamente del número de devoluciones. La tasa es la cifra útil porque una tasa de devoluciones estable entre lotes suele indicar un problema de expectativas o de compatibilidad entre el estuche y la unidad, mientras que un pico en un lote concreto apunta a un cambio de configuración o de componentes. Nuestro catálogo ilustra el segundo caso: el L2 Utral se publica con dos opciones de estuche, 900 mAh y 1400 mAh, por lo que un lote que empareje una unidad de 1400 mAh con el estuche de 900 mAh generará una queja sobre la carga, aunque todos los componentes de la pareja se mantendrán dentro de las cifras publicadas. Los modelos con cámara que se envían con estuche —el CY03, el L1 Pro y el CY05, cada uno con 1400 mAh; el L2 Utral, con 900 o 1400 mAh; y el MT6, con su estuche plegable de 1200 mAh— son las filas en las que la compatibilidad entre el estuche y la unidad debe incorporarse a la regla de aceptación como una comprobación con nombre propio.
Centro de costes dos: la mano de obra de inspección que aumenta
El segundo centro de costes es el que se esconde dentro de una mejora de procesos. Un comprador que refuerza la inspección de receipts antes de fijar la configuración está pagando por medir una diana en movimiento, y la señal es una tasa de rechazo que aumenta mientras el perfil de variación permanece estable. Ese patrón no indica que el producto haya empeorado; indica que ha cambiado la medición. La mano de obra de inspección también es el centro de costes que más probablemente se presente como un porcentaje del valor del pedido y menos probable que se justifique, porque un plan de muestreo genera resultados que el proveedor también puede presentar.
El aspecto estructural es que los dos primeros centros de costes se controlan mediante documentos, no instrumentos, y la decisión de cuándo aumentar la inspección de receipts es una decisión sobre criterios, no sobre esfuerzo. Una hoja de configuración congelada elimina el mayor bloque de variación con el coste de una tarde y una firma. Una cláusula de notificación de cambios elimina la deriva invisible con el coste de un párrafo de acuerdo. Ninguna de las dos opciones tiene un coste por unidad; ambas se pagan una sola vez. La medición repite sus costes en cada unidad durante toda la vida del programa. Cuando un responsable de compras debe elegir entre una tarde de redacción y un año de inspección adicional, la redacción es la compra más barata, y esta es la parte del coste oculto que una comparación de precios unitarios nunca mostrará.
Centro de costes tres: el calendario que se desplaza
El tercer centro de costes es el calendario, y es el que llega como queja de un socio de canal, en lugar de como una partida en la contabilidad. Un bloqueo que retrasa mucho un resultado amplía el plazo entre el depósito y la entrega y, en un programa con una fecha de lanzamiento fija, esa ampliación se paga en capital circulante, en huecos de transporte y en un compromiso de marketing ya asumido. Una cotización que muestra un plazo de entrega, pero no muestra los bloqueos dentro de ese plazo, está cotizando la versión más corta posible del calendario, que rara vez es la que ocurre. Los tres obstáculos de un calendario así son cotizar solo la versión más corta, tratar la lista de bloqueos como un problema del proveedor y descubrir los bloqueos después de emitir la orden de compra.
Dos datos del catálogo hacen que este centro de costes sea más complicado de lo que parece. El tiempo de carga se publica para los veintiocho modelos: hasta dos horas en veintiséis de ellos y aproximadamente una hora en el D17 y el ZH12. Sin embargo, no se publica ningún estado inicial de carga ni ningún criterio de finalización, por lo que la cifra publicada no puede convertirse en un resultado de banco de pruebas ni en un tiempo de relevo de turno. Además, cuatro modelos de cámara —el CY05, el CY03, el L1 Pro y el MT6— publican una capacidad de carcasa sin publicar ningún método de carga, de modo que el comprador no puede planificar, a partir del catálogo, la logística de cables y bases de carga para esas referencias. Ninguna de estas lagunas es un defecto. Ambas son datos de calendario que deben solicitarse.
Centro de costes cuatro: el canal y la reserva
El cuarto centro de costes es el más difícil de incorporar a un presupuesto y de justificar, porque representa la confianza que tiene un socio de canal en la uniformidad de lo que recibe. También es el centro con la cola más larga. Un comprador que una vez ha enviado dos lotes visiblemente distintos del mismo modelo no they'll go back to not being trusted the next time that person comes back in, and that is a commercial fact rather than a technical one.
La reserva es donde este centro de costes se convierte en una cifra. Una reserva de devoluciones fijada en un nivel que nadie puede justificar es una admisión de que la variabilidad no se entiende, porque una variabilidad comprendida produce una tasa y una inexplicada produce una conjetura. La reserva también es la partida que con más probabilidad se reduce discretamente durante un ciclo de planificación, y la reducción suele ser el momento en el que reaparece el problema. Si un comprador puede asociar una tasa por lote de producción a un libro mayor con costes, la reserva se convierte en una cifra calculada con un nivel de confianza explícito y sobrevive a una revisión presupuestaria porque puede explicarse a la persona que la cuestiona.
Cómo crear una cifra de costes que el equipo financiero acepte
El libro mayor y sus desencadenantes
Una cifra de costes que sobrevive a una revisión presupuestaria tiene cuatro propiedades. Está vinculada a un desencadenante, por lo que existe un evento concreto que tendría que producirse para que se incurriera el coste. Está asociada a una población, por lo que queda claro cuántas unidades o envíos cubre la cifra. Se deriva de registros que existen, no de una estimación de lo que contendría el registro. Y nombra a un responsable, porque un coste sin responsable es un coste que un departamento absorberá discretamente, en lugar de un coste que un programa gestionará.
Si se trabaja en ese orden, el libro mayor produce un conjunto de filas como este, cuya suma es la cifra que se introduce en el modelo:
| Fila del libro mayor | Desencadenante | Población que cubre | Registros de los que procede | Responsable |
|---|---|---|---|---|
| Unidades devueltas | Un fallo confirmado después de la entrega | Unidades enviadas en el lote afectado | Registro de quejas con identificadores de lote | Servicio posventa de la marca |
| Reparaciones y Discardes | Un fallo confirmado dentro de la fábrica | Unidades del lote de producción | Informe de no conformidad | Control de calidad de la fábrica |
| Inspección de recepción | Una regla de aceptación vigente | Unidades recibidas, muestreadas según el tamaño acordado | Plan de muestreo y resultados | Control de calidad del comprador |
| Ampliación del calendario | Un bloqueo que se prolonga más allá de la fecha prevista | Días de producción de ese lote | Registro de bloqueos con fechas | Compras y planificación de fábrica |
| Variación de la reserva | Devoluciones reales por encima de la tasa prevista | Pedidos del periodo | Tasa de devoluciones por lote frente al plan | Finanzas |
La quinta fila es la que conecta el libro mayor con la cifra anual y también la que suele faltar. La variación de la reserva no es lo mismo que el coste de las devoluciones: es la diferencia entre lo que arrastra el modelo y lo que ocurrió realmente. Un programa que haya fijado tres de los cuatro centros de costes previos que esta fila se reduce por sí sola.
Lo que el catálogo no puede cotizar por ti
El catálogo puede cotizar una cantidad muy pequeña directamente, y un comprador que sabe exactamente qué puede cotizar está en una posición mucho mejor que uno que supone que el silencio de un proveedor significa que el artículo es gratuito. Nada en el material publicado respalda una tasa de defectos, una cifra de rendimiento, un rendimiento de primera pasada, una tasa de retrabajo, una tasa de desperdicio, una clasificación de vida útil, una cifra de capacidad de la fábrica ni un registro de certificación por modelo. No existe ninguna tolerancia publicada en torno a ninguna cifra publicada, por lo que cada número publicado es un punto de referencia y no un límite.
Tampoco hay nada publicado sobre la propia fábrica: ni número de líneas, ni producción diaria, ni personal, ni resultados de la garantía, ni registros de entregas a tiempo, ni historial de defectos ni plan de pruebas. El catálogo incluye una página a nivel de empresa sobre certificación de exportación que presenta certificados de patentes de diseño como imágenes, pero no incluye una fila de certificación por modelo, y el texto del catálogo no contiene ninguna marca CE, FCC o RoHS para ningún modelo. Eso no significa que los productos carezcan de esas aprobaciones; significa que este documento no aporta pruebas de ellas, y un comprador que necesite dichas pruebas debe solicitarlas por escrito y tratar la respuesta como un elemento de debida diligencia, no como una afirmación de marketing.
Cifras que deben quedar fuera del modelo
Tres cifras en particular no deben aparecer en un modelo de costes, y cada una llega con una fuente de apariencia fiable. La primera es la tasa de defectos habitual de la categoría, citada en material sectorial y que no describe la fábrica de nadie. La segunda es una cifra de rendimiento de la categoría, que describe una media de proceso y no dice nada sobre una línea concreta, una lista de materiales concreta y una semana concreta. La tercera es una cifra de peso o capacidad copiada de otro modelo de la gama, que es el error que este catálogo comete con más frecuencia y que el comprador hereda sin saberlo. El MT6 es el único modelo de los veintiocho con un peso publicado: 158 g para el cuerpo de las gafas, incluida la batería de 265 mAh y la cámara, y excluido el estuche de carga plegable de 1200 mAh, cuyo propio peso no se ha publicado. Ningún otro modelo tiene un peso publicado, y ningún modelo tiene un peso de montura publicado.
Una disciplina relacionada se aplica a las cifras derivadas. Si un comprador suma dos baterías de 55 mAh para obtener 110 mAh, ese total es un resultado aritmético, no una especificación publicada, y debe identificarse como derivado allí donde aparezca, porque quien reciba la tabla a continuación interpretará un total sin etiquetar como una cifra oficial. El catálogo publica los valores de las baterías y su número: 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh y 290 mAh. Los totales corresponden al cálculo aritmético del comprador.
Verificar una afirmación de coste antes de incluirla en el presupuesto
Las pruebas que necesita una cifra de costes
Una cifra de costes que llega de un proveedor es una afirmación, y las afirmaciones sobre el coste de la calidad son inusualmente fáciles de formular y inusualmente difíciles de verificar. La prueba es breve: solicitar la población, el periodo, el registro y el método. Si la respuesta indica una población («unidades enviadas en el lote de marzo, 2,400 unidades»), un periodo, un registro existente («informe del lote con códigos de defecto») y un método («inspección final según la regla de aceptación escrita»), la cifra podrá utilizarse. Si la respuesta es un porcentaje con un intervalo y sin población, se trata de una media de la categoría y corresponde a una conversación sobre estrategia, no a una línea del modelo.
La misma prueba se aplica a las cifras del propio comprador, que es el caso más difícil porque sus propios datos son los que más confía. Los datos de reclamaciones suelen estar en un campo de texto libre, lo que impide agruparlos, y la primera tarea al calcular el coste de un problema de calidad no es contar las devoluciones, sino hacerlas contables. Asignar una designación de modelo y un lote de producción a cada reclamación requiere medio día de trabajo y es el paso que convierte una anécdota de un canal en pruebas. Sin ello, no puede justificarse ningún centro de costes, y el libro mayor anterior sigue siendo una plantilla.
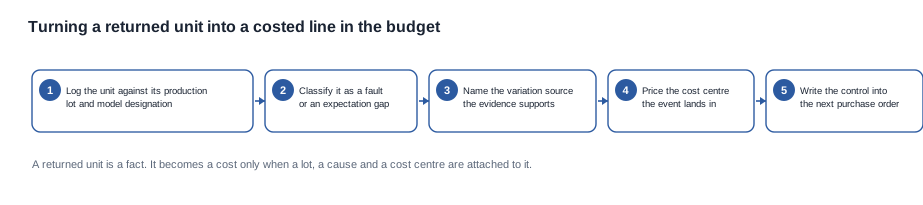
El orden del flujo importa. El identificador de lote precede a la clasificación, porque una falla que no puede atribuirse a un lote no puede separarse de una coincidencia entre caja y unidad ni de un incidente de manipulación. La clasificación, a su vez, precede a la fijación de precios, porque cotizar una falla y cotizar una brecha entre expectativas produce dos cifras distintas, y solo una pertenece a un presupuesto de calidad. El último paso es el que suelen omitir los compradores: un control que queda en un acta de reunión no sobrevive al siguiente cambio de responsable de cuenta y el costo se repite exactamente por la misma magnitud.
Preguntas que producen una cifra defendible
Estas son las preguntas que deben formularse, en este orden. Cada una tiene una prueba de cierre, porque una pregunta sin prueba de cierre genera una respuesta que puede significar cualquier cosa. La lista siguiente constituye el núcleo de preguntas que en un expediente de debida diligencia, y el comprador debería enviarla antes de realizar el pedido, no después de la primera reclamación.
- ¿De qué lote de producción procede esta unidad y qué contenía ese lote? Cierre: un identificador de lote y una versión de la lista de materiales, ambos rastreables en una unidad física.
- ¿Cuántas unidades de ese lote están afectadas y cuántas se enviaron? Cierre: un numerador y un denominador, no solo una tasa.
- ¿Qué característica falló y cómo se midió? Cierre: un método y un límite, ambos por escrito y aplicados antes de conocer el resultado.
- ¿La falla constituye un incumplimiento de la especificación escrita o una brecha respecto de una expectativa? Cierre: una categoría identificada y las pruebas que ubican la unidad en ella.
- ¿Cuánto costó el incidente y en qué fila del libro mayor debe imputarse? Cierre: un centro de costos, no una reserva genérica.
- ¿Qué cambios se introducirán antes del próximo lote? Cierre: un control identificado en la siguiente orden de compra, con fecha.
Seis preguntas, formuladas en este orden, bastan para determinar si una cifra de costos puede incorporarse a un modelo. Dos de ellas —el identificador de lote y la versión de la lista de materiales— son también las que con mayor frecuencia no están disponibles, y el comprador debería averiguar qué parte de esa brecha asume el proveedor antes del primer envío, no después de la primera reclamación.
Trasladar los costos que pueden trasladarse
Lo que el proveedor realmente puede cambiar
La consistencia tiene un precio, normalmente invisible, y la negociación útil no consiste en determinar si el proveedor aceptará el costo, sino en decidir cuáles se resuelven pronto y cuáles se dejan para el momento de una disputa. Los elementos que se trasladan con mayor facilidad son los que cambian conveniencia por evidencia. Una inspección de la primera unidad realizada en el primer envío, en lugar de al finalizar una prueba piloto. Una muestra retenida de cada lote, con el identificador de lote que vincula una unidad con su ventana de producción. Un recurso por defecto de producto que puede ser una nota de crédito, un reemplazo o un retrabajo, a elección del comprador. El tamaño de la muestra en la regla de aceptación y lo que ocurre ante la primera falla. El período de garantía y la vía para presentar reclamaciones. El control de revisiones del arte y el envase, que es donde normalmente se decide en la práctica la consistencia del acabado, mucho antes de que nadie lo denomine un problema de calidad.
Los elementos que se trasladan con menor facilidad son la propia regla de aceptación, la cláusula de notificación de cambios y el plazo de solución. Las compensaciones dentro de cada uno de ellos se resuelven una sola vez, no pedido a pedido. Estos tres elementos no se cotizan porque no resultan convenientes; son las cláusulas que convierten el proceso de un proveedor en algo en lo que el comprador puede confiar. Renunciar a ellos a cambio de un precio unitario traslada el costo al cliente, donde reaparece como una devolución.
Lo que no se traslada en absoluto
Tres cosas no constituyen en absoluto una posición de negociación. El costo de producir una unidad que cumple la especificación no se traslada, y un proveedor incapable de mantener una característica entre lotes no tiene un problema de documentación, porque ninguna cláusula crea la capacidad que falta. El costo y el ciclo de la vía regulatoria para el mercado de destino tampoco se trasladan; en la Unión Europea, esa vía se rige por la Directiva de Equipos Radioeléctricos (UE) 2014/53/UE, y el costo y el tiempo que consume son una consecuencia del requisito, no una concesión comercial. Por último, el costo de la inspección de recepción del comprador tampoco se traslada, porque es una decisión que el comprador ya ha tomado.
Dónde rompen estos costos un programa
Cuatro fallos llegan al comprador como una sorpresa, y cada uno constituye una línea del pedido, no un motivo para cambiar de proveedor. La unidad correcta y el lote diferente se producen cuando un programa se amplía basándose en la evidencia de una unidad fabricada manualmente y el lote de producción nunca se compara con ella; el control consiste en aprobar una segunda unidad de un lote posterior antes de ampliar el programa y conservar una muestra de cada lote. La característica que se acordó verbalmente ocurre cuando una característica se nombra sin un método, por lo que ambas partes midieron cosas diferentes y ambas creen tener razón; el control consiste en asociar un método y un límite a cada característica crítica, y probar el método en la unidad de referencia antes de usarlo en un lote de producción. El cambio que nadie anunció ocurre cuando un cambio de componente o de proceso no tiene cláusula de notificación, por lo que la deriva pasa inadvertida hasta que es significativa; el control consiste en incorporar la vía de notificación al acuerdo, designar a un destinatario y exigir que el aviso indique las cadenas de modelos afectadas y los lotes afectados. Y la inspección que aumentó en lugar de corregirse la causa ocurre cuando la inspección se intensificó antes de congelar la configuración; el control consiste en congelar primero la configuración y después medir, porque una tasa de rechazo que aumenta mientras el perfil de variación se mantiene estable es una prueba de que ha cambiado la medición.
Un escenario de compra y el límite que mantenemos
Un escenario razonado paso a paso
Lo que sigue se expone para demostrar dónde se va el dinero, no para describir un pedido de un cliente. No se nombra a ningún cliente ni se reclama ningún pedido; el modelo de cámara, los dos envíos, la única muestra aprobada y el registro de costes faltante son supuestos, de modo que la secuencia desde la reclamación hasta la línea costeada puede seguirse paso a paso. A continuación se exponen las preguntas que deben formularse en cada etapa.
Una marca ha recibido dos envíos de un modelo de cámara de 13 MP y el canal ha informado de que varias unidades no mantendrán la carga. La marca dispone de una buena muestra aprobada, una orden de compra por escrito y ningún registro de costes. La configuración publicada para esta familia incluye dos opciones de carcasa en el L2 Utral, de 900 mAh y 1400 mAh, una batería de 290 mAh para el CY03 y el L2 Utral, y para el CY05 y el L1 Pro, además de un uso nominal de aproximadamente siete horas. El primer instinto de la marca es aplicar una tasa de defectos típica de la categoría al valor del pedido y, al mismo tiempo, aumentar el tamaño de la muestra de recepción. La cuestión de cómo evaluar ambas medidas —una produce una cifra y la otra una carga de trabajo— es precisamente lo que un comprador debería poder responder sin visitar la fábrica.
El primer paso es rechazar la tasa de la categoría y construir la población. Cada unidad devuelta recibe una designación de modelo y un lote de producción, y los dos envíos se separan en lotes. El segundo paso es dividir las reclamaciones. Aproximadamente la mitad son «la carga no dura el día» y aproximadamente la mitad son «la unidad no se carga en la carcasa»: dos problemas diferentes, y el segundo tiene un mecanismo conocido, porque un lote que combina una unidad de 1400 mAh con la carcasa de 900 mAh produce exactamente el síntoma.notificado, mientras que todos los componentes se mantienen dentro de las cifras publicadas. Las filas publicadas bastan para plantear esa posibilidad sin visitar la fábrica, y eso por sí solo elimina un centro de costes del modelo.
El tercer paso es calcular el coste de lo que queda. Las reclamaciones de carga que son fallos reales se valoran con la fila de unidades devueltas; los recibos que constituyen brechas entre expectativas y resultados se eliminan del presupuesto de calidad y pasan al brief de producto; la inspección que se aumentó antes de congelar la configuración se valora como un coste que la marca eligió y que se detiene al congelar la configuración; y la ampliación del calendario se calcula a partir del registro de hitos fechado. El total resultante es menor que el porcentaje del valor del pedido con el que empezó la marca, y es una cifra defendible porque cada fila tiene un factor desencadenante detrás. El cuarto paso es la negociación: las muestras conservadas, la segunda unidad de un lote posterior, la comprobación de carcasa y unidad en la regla de aceptación y la cláusula de notificación de cambios se incorporan a la siguiente orden de compra, porque cada una es más barata que el centro de costes que elimina. El resultado es una breve lista de controles que un responsable de compras puede entregar a un colega, y es la lista, no el registro de costes, lo que cambia la próxima entrega.
El razonamiento importa más que el resultado. Nada de ello requirió una visita a la fábrica y cada paso produjo un documento que perdura más allá de la persona que lo redactó.
Lo que publicamos y lo que no estimaremos
En concreto, el material publicado es la parte de la especificación que podemos respaldar y el resto corresponde al expediente del propio proveedor. Publicamos las filas de configuración exactamente como las indica el catálogo: las opciones de carcasa, las interfaces de Carga, la disponibilidad de colores, los niveles de resolución y las capacidades de las celdas, los intervalos de autonomía publicados y, para un modelo, el peso de la unidad completa junto con sus exclusiones. También publicamos con la misma prominencia la ausencia de tolerancias, tasas de defectos, clasificaciones de vida útil en ciclos e informes de fiabilidad. No citaremos una referencia sectorial como si fuera nuestro propio rendimiento ni estimaremos una tasa de defectos a partir de un valor típico, porque el comprador que fundamenta una reclamación en una cifra estimada descubre el error sobre el terreno y no en la cotización.
Las filas que no publicamos para esta categoría son las siguientes: modelos de sensores, mediciones acústicas y umbrales, números de informes de pruebas de penetración, números de certificados y fechas de validez, clasificaciones de vida útil en ciclos, capacidad de fábrica y de línea de producción, y el peso de cualquier modelo que no sea el MT6. Cuando un modelo no tiene una cifra publicada, la respuesta útil es preguntar al proveedor, no ofrecer una cifra desde nosotros. Conviene plainly dos limitaciones porque son las que más preguntan los compradores: el catálogo publica la marca IP54 en el V06 y el S7 como una anotación del catálogo, no como una declaración respaldada por un informe, y no contiene ninguna marca CE, FCC o RoHS para ningún modelo. Por tanto, ambas deben incluirse en una solicitud de documentación, no en una especificación que el comprador considere cerrada.
Lo que sí podemos hacer es tomar un expediente de reclamación y una configuración, determinar qué fuente de variación respaldan las pruebas y, a continuación, indicarle qué controles deben incluirse en la siguiente orden de compra, en lugar de dejarlos para el próximo trimestre. El tratamiento más amplio del tema se encuentra en la descripción general de la consistencia de calidad, las prácticas de trabajo específicas están en la guía avanzada y el aspecto comercial de la misma decisión se trata en cómo la cantidad mínima de pedido afecta a su margen. La página pilar de este tema es la consistencia de calidad.
La acción que debe tomar ahora. Envíenos el modelo, la configuración, las categorías de reclamación y el volumen con el que está trabajando, y le diremos qué centros de costes afectan las pruebas, qué controles deben incluirse en la siguiente orden de compra y qué filas publicadas debe nombrar el acuerdo. Un registro que se obtiene en una tarde vale más que una reserva de un año que no elimina la causa.
Lecturas relacionadas
- El tratamiento completo: consistencia de calidad de las gafas inteligentes
- Las prácticas de trabajo: guía avanzada de consistencia de calidad
- El aspecto comercial: cómo la cantidad mínima de pedido afecta a su margen
Envíenos el modelo, la configuración y las categorías de reclamación, y le mostraremos a qué centro de costes pertenece cada una: la aritmética detrás de la consistencia de calidad de las gafas inteligentes, sin inventar una sola cifra.


