
ความสม่ำเสมอด้านคุณภาพของแว่นตาอัจฉริยะมีราคาที่ต้องคำนวณ และราคาดังกล่าวไม่ได้อยู่ในใบเสนอราคาต่อหน่วย ต้นทุนนี้ปรากฏในสี่ที่ ได้แก่ หน่วยสินค้าที่ส่งกลับมา แรงงานตรวจสอบที่เพิ่มขึ้น ตารางกำหนดการที่เลื่อนออกไป และความมั่นใจของช่องทางที่ไม่เคยถูกบันทึกลงในชีต โดยผู้ซื้อที่ตรวจสอบเฉพาะราคาต่อหน่วยกำลังพิจารณาเพียงองค์ประกอบที่เล็กที่สุดเท่านั้น วิธีคำนวณราคาที่ถูกต้องไม่ใช่การเดาอัตราส่วนจากมูลค่าคำสั่งซื้อ แต่คือการระบุตัวกระตุ้นของต้นทุนแต่ละศูนย์ แนบหลักฐานที่เกิดขึ้นจากตัวกระตุ้นนั้น และให้ยอดรวมคำนวณออกมาจากบันทึกข้อร้องเรียน ใบเสนอราคาที่มาถึงโดยไม่มีบัญชีต้นทุนรองรับไม่ใช่ใบเสนอราคาที่ถูก แต่เป็นใบเสนอราคาที่ยังไม่ได้คำนวณ หน้านี้สร้างบัญชีต้นทุนดังกล่าวสำหรับผู้จัดการฝ่ายจัดซื้อภายในแบรนด์ ผู้ซื้อผ่านช่องทาง และผู้นำเข้า โดยเขียนขึ้นอ้างอิงจากแถวข้อมูลที่เผยแพร่ในแคตตาล็อก 28 รุ่นของเรา รวมถึงแถวข้อมูลที่เราไม่ได้เผยแพร่ เพราะช่องว่างเหล่านั้นคือที่ซึ่งต้นทุนแฝงส่วนใหญ่มักอยู่
ความสม่ำเสมอด้านคุณภาพของแว่นตาอัจฉริยะและบัญชีต้นทุน
การตัดสินใจที่หน้านี้ตอบคำถาม
ผู้ซื้อที่สงสัยว่าความไม่สม่ำเสมอด้านคุณภาพอาจสร้างต้นทุนมากกว่าช่องว่างราคาของซัพพลายเออร์ มีการตัดสินใจเฉพาะเจาะจงที่ต้องทำ ได้แก่ จะคงซัพพลายเออร์ปัจจุบันไว้กับการกำหนดค่าปัจจุบัน คงซัพพลายเออร์ไว้กับการกำหนดค่าที่หยุดนิ่ง หรือเปลี่ยนการกำหนดค่าและกฎการยอมรับก่อนขยายโครงการ การตัดสินใจนี้ไม่ได้ตอบด้วยการโต้แย้งเรื่องราคาต่อหน่วย แต่ต้องตอบด้วยบัญชีต้นทุนที่แสดงให้เห็นว่า สำหรับแต่ละศูนย์ต้นทุน อะไรเป็นตัวกระตุ้นที่เกิดต้นทุน หลักฐานใดยืนยันว่าตัวกระตุ้นนั้นเกิดขึ้น และใครเป็นผู้รับผิดชอบ คำถามว่าควรใช้การกำหนดค่าของรุ่นใดต่อไปจะตัดสินโดยอาศัยหลักฐาน และเกณฑ์ในการตัดสินใจเป็นหัวข้อของหน้านี้
ความผิดพลาดสองข้อที่ทำให้การตัดสินใจนี้มีราคาแพงเกินไป พบได้ทั้งสองข้อ และเป็นสัญญาณเตือนที่ผู้จัดการฝ่ายจัดซื้อสังเกตได้ตั้งแต่การประชุมครั้งแรก ข้อแรกคือการโต้แย้งจากเรื่องเล่ากรณีเดียว พาร์ทเนอร์ช่องทางหนึ่งรายงานว่าหน่วยสินค้าหนึ่งชิ้นไม่สามารถเก็บระดับพลังงานการชาร์จได้ ผู้ซื้อจึงสรุปว่าโรงงานผลิตไม่สม่ำเสมอ แต่ข้อสรุปนี้ไม่มีหลักฐานรองรับ เพราะหน่วยสินค้าเพียงชิ้นเดียวไม่สามารถแยกได้ว่าเกิดจากความไม่ตรงกันของแพ็กกล่องกับหน่วยสินค้า เหตุการณ์ระหว่างการจัดการ หรือความเข้าใจผิดเกี่ยวกับข้อกำหนด ข้อผิดพลาดที่สองคือการยอมรับเป็นอัตราส่วน เมื่อฝ่ายพาณิชย์อ้างอัตราข้อบกพร่องตามปกติของหมวดสินค้า ผู้ซื้อจึงนำไปใช้กับมูลค่าคำสั่งซื้อ และตัวเลขเข้าสู่งบประมาณโดยไม่มีหลักฐานรองรับแม้แต่ชิ้นเดียว อัตราส่วนที่นำไปใช้กับมูลค่าคำสั่งซื้อไม่ใช่การประเมินต้นทุน แต่เป็นวิธีย้ายการตัดสินใจออกจากห้องประชุมไปสู่บัญชี
หลักฐานที่มีไว้เพื่อหลีกเลี่ยงความผิดพลาดทั้งสองข้อมีน้อยกว้างที่ผู้ซื้อคาดคิด แคตตาล็อกของเราเผยแพร่แถวข้อมูลการกำหนดค่า ได้แก่ ระดับความละเอียด ตัวเลือกแพ็กกล่อง อินเทอร์เฟซการชาร์จ ความจุของเซลล์ และสีที่มีให้เลือก รวมถึงช่วงเวลาใช้งานที่เผยแพร่และสำหรับรุ่นหนึ่งมีน้ำหนักของทั้งเครื่องพร้อมรายการยกเว้น แต่ไม่เผยแพร่ค่าความคลาดเคลื่อน อัตราข้อบกพร่อง การจัดอันดับอายุการใช้งานรอบ ผลการวัดเสียง รุ่นเซ็นเซอร์ หมายเลขรายงานการทดสอบการป้องกันน้ำและฝุ่น และหมายเลขใบรับรองของทั้ง 28 รุ่น การไม่มีข้อมูลเหล่านี้คือประเด็นสำคัญ ต้นทุนทุกรายการที่ผู้ซื้อสามารถระบุได้ว่าเกิดจากความไม่สม่ำเสมอ ล้วนเป็นต้นทุนของช่องว่างในข้อกำหนดหรือในหลักฐาน และช่องว่างสามารถปิดได้เพียงการขอข้อมูลเท่านั้น
ต้นทุนของเหตุการณ์ความแตกต่างเมื่อไม่มีใครนับ
พิจารณาลำดับเหตุการณ์ตามปกติ ล็อตสินค้ามาถึง มีหน่วยสินค้าสองชิ้นถูกส่งกลับไป ไม่มีใครบันทึกว่ามาจากล็อตใด ข้อร้องเรียนจึงไม่สามารถระบุแหล่งที่มาได้ ช่องทางรายงานความแตกต่างของผิวสัมผัสที่เคลื่อนไหวช้าระหว่างการส่งมอบสองครั้ง ซึ่งเป็นความเห็นมากกว่าการวัด จึงไม่สามารถนำมาทดสอบได้ ฝ่ายการเงินเมื่อถูกขอให้อธิบายเงินสำรองสำหรับการคืนสินค้าในแบบจำลอง ได้รับตัวเลขที่ผู้จัดการฝ่ายจัดซื้อเลือกขึ้นมา โดยโรงงานไม่เคยยอมรับ แต่ละเหตุการณ์เหล่านี้เป็นเหตุการณ์เล็ก ๆ ยังไม่มีส่วนใดเป็นต้นทุน และนั่นคือปัญหาโดยตรง เหตุการณ์ที่ไม่ได้คำนวณต้นทุนคือเหตุการณ์ที่จะเกิดขึ้นซ้ำในขนาดเดิมทุกครั้ง เพราะไม่มีสิ่งใดในระบบที่เปลี่ยนแปลงไปจากครั้งก่อน
ตารางด้านล่างคือบัญชีต้นทุน จัดโครงสร้างตามตัวกระตุ้น หลักฐาน และผู้รับผิดชอบอย่างตั้งใจ แทนการจัดเป็นรายการค่าใช้จ่าย เพราะตัวกระตุ้นเป็นส่วนที่ผู้ซื้อควบคุมได้ และเป็นส่วนที่บอกได้ว่าต้นทุนจะเกิดขึ้นซ้ำหรือไม่
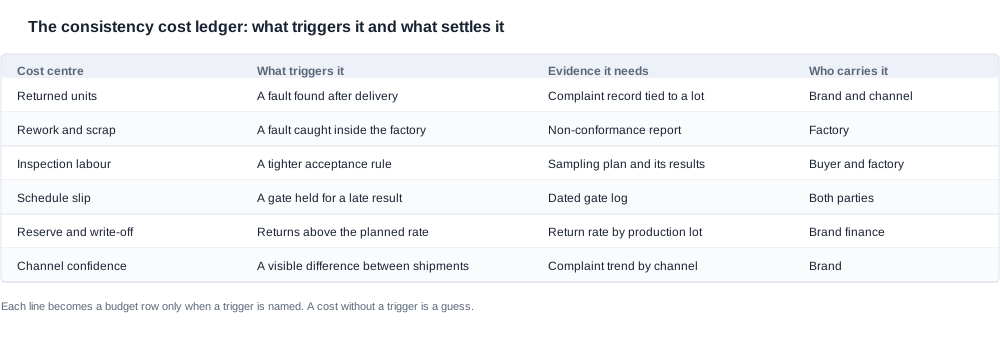
คอลัมน์ที่สองคือจุดที่โครงการส่วนใหญ่ล้มเหลว คำว่า “ข้อบกพร่องที่พบภายในโรงงาน” ฟังดูเหมือนรายงานความไม่สอดคล้อง แต่รายงานความไม่สอดคล้องกลับเป็นหลักฐาน และหากไม่มีรายงานนี้ การแก้ไขงานก็จะมองไม่เห็น คำว่า “เกณฑ์การยอมรับที่เข้มงวดขึ้น” ฟังดูเหมือนการตัดสินใจด้านการควบคุมคุณภาพ แต่แผนการสุ่มตรวจสอบและผลการสุ่มตรวจสอบเป็นสิ่งที่เปลี่ยนกฎการตรวจสอบให้กลายเป็นกิจกรรมที่คิดค่าใช้จ่ายได้ ผู้ซื้อที่ไม่สามารถนำหลักฐานมายืนยันศูนย์ต้นทุนไม่สามารถปกป้องต้นทุนนั้นได้ และต้นทุนที่ปกป้องไม่ได้ก็จะไม่สามารถอยู่รอดผ่านการทบทวนงบประมาณ
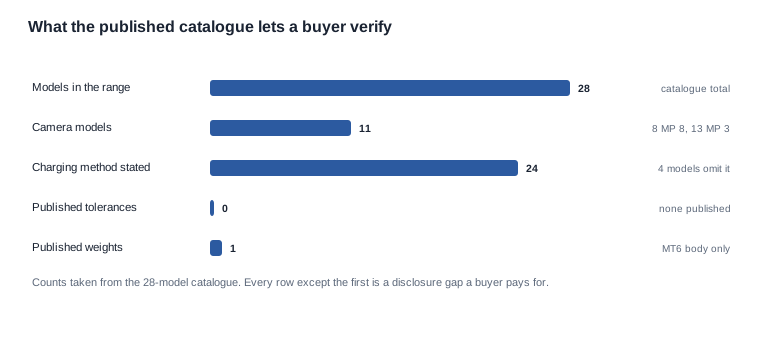
ให้อ่านแผนภาพนี้เหมือนแผนที่ต้นทุน ไม่ใช่ตารางให้คะแนน จากทั้งหมดยี่สิบแปดรุ่น มีเพียงหนึ่งรุ่นที่เผยแพร่น้ำหนัก ยี่สิบสี่รุ่นที่ระบุวิธีการชาร์จ และไม่มีรุ่นใดที่เผยแพร่ค่าความคลาดเคลื่อน นั่นหมายความว่าการตรวจสอบความสม่ำเสมอของรุ่นใดรุ่นหนึ่งเป็นการวัดที่ผู้ซื้อต้องกำหนดเอง ด้วยวิธีที่ผู้ซื้อต้องตกลงร่วมกัน และเทียบกับขีดจำกัดที่ผู้ซื้อต้องกำหนด ข้อเท็จจริงทั้งสามข้อนี้ล้วนเป็นศูนย์ต้นทุน เพราะแต่ละข้อเป็นการตัดสินใจที่ไม่สามารถมอบหมายให้แคตตาล็อกดำเนินการแทนได้
ศูนย์ต้นทุนทั้งสี่อยู่ตรงไหน
ศูนย์ต้นทุนที่หนึ่ง: หน่วยที่ถูกส่งคืน
ศูนย์ต้นทุนที่เห็นได้ชัดที่สุดยังเป็นศูนย์ต้นทุนที่วัดผิดบ่อยที่สุด เพราะการคืนสินค้าถูกนับ แต่การคืนสินค้าไม่เท่ากับคุณภาพล้มเหลว หน่วยที่ตรงตามข้อกำหนดที่เผยแพร่แต่ไม่ตรงตามความคาดหวังถือเป็นปัญหาการคืนสินค้า ซึ่งแก้ไขได้ด้วยการปรับความคาดหวัง ไม่ใช่การเปลี่ยนผลิตภัณฑ์ หน่วยที่ไม่ผ่านข้อกำหนดที่เขียนไว้ถือเป็นปัญหาคุณภาพ ซึ่งแก้ไขได้ด้วยการค้นหาต้นตอของความแปรปรวน ผู้ซื้อที่นำทั้งสองอย่างมารวมกันจะทำให้ต้นทุนด้านคุณภาพสูงขึ้น ไล่หาสาเหตุผิดพลาด และสุดท้ายจะได้เกณฑ์การยอมรับที่ปฏิเสธหน่วยที่ดี ซึ่งนั่นจะสร้างศูนย์ต้นทุนที่สองขึ้นมาแทนที่จะกำจัดศูนย์ต้นทุนเดิม
ตัวเลขที่สำคัญในศูนย์ต้นทุนนี้ไม่ใช่จำนวนการคืนสินค้า แต่เป็นอัตราการคืนสินค้าแยกตามล็อตการผลิต และต้นทุนรวมของโครงการคุณภาพไม่เคยเป็นเพียงจำนวนการคืนสินค้าเท่านั้น อัตราเป็นตัวเลขที่มีประโยชน์ เพราะอัตราการคืนสินค้าที่คงที่ตลอดทุกล็อตมักเป็นปัญหาความคาดหวังหรือปัญหาการจับคู่เคสกับหน่วย ส่วนอัตราการคืนสินค้าที่พุ่งสูงขึ้นในล็อตใดล็อตหนึ่งจะชี้ไปที่การเปลี่ยนแปลงด้านการตั้งค่าหรือชิ้นส่วน แคตตาล็อกของเราทำให้กรณีหลังเป็นรูปธรรมขึ้น โดย L2 Utral มีตัวเลือกเคสสองแบบที่เผยแพร่ไว้ ได้แก่ 900 mAh และ 1400 mAh ดังนั้น ล็อตที่จับคู่หน่วย 1400 mAh กับเคส 900 mAh จะทำให้เกิดข้อร้องเรียนเรื่องการชาร์จ ทั้งที่ชิ้นส่วนทุกส่วนในคู่นั้นยังคงอยู่ในค่าที่เผยแพร่ไว้ รุ่นกล้องที่จัดส่งพร้อมเคส ได้แก่ CY03 และ L1 Pro รวมถึง CY05 ซึ่งแต่ละรุ่นมี 1400 mAh, L2 Utral ที่ 900 หรือ 1400 mAh และ MT6 ที่มาพร้อมเคสพับขนาด 1200 mAh เป็นแถวที่ต้องระบุการตรวจสอบการจับคู่เคสกับหน่วยไว้ในเกณฑ์การยอมรับในฐานะรายการตรวจสอบเฉพาะ
ศูนย์ต้นทุนที่สอง: ค่าแรงงานตรวจสอบที่เพิ่มขึ้น
ศูนย์ต้นทุนที่สองคือศูนย์ต้นทุนที่ซ่อนอยู่ภายในกระบวนการปรับปรุง ผู้ซื้อที่เพิ่มความเข้มงวดในการตรวจรับสินค้าก่อนที่การตั้งค่าจะถูกตรึง กำลังซื้อการวัดเป้าหมายที่เคลื่อนไหว และสัญญาณบอกคืออัตราการปฏิเสธที่เพิ่มขึ้นทั้งที่โปรไฟล์ความแปรปรวนยังคงที่ รูปแบบนี้ไม่ใช่หลักฐานว่าผลิตภัณฑ์แย่ลง แต่เป็นหลักฐานว่าการวัดเปลี่ยนไป ค่าแรงงานตรวจสอบยังเป็นศูนย์ต้นทุนที่มีแนวโน้มถูกเสนอในรูปแบบเปอร์เซ็นต์ของมูลค่าคำสั่งซื้อ และมีแนวโน้มที่จะไม่ได้รับการยืนยันมากที่สุด เพราะแผนการสุ่มตรวจสอบให้ผลลัพธ์ที่ผู้จัดหมุนเวียนส่งมอบก็สามารถนำเสนอได้เช่นกัน
ประเด็นเชิงโครงสร้างคือศูนย์ต้นทุนสองแห่งแรกถูกควบคุมด้วยเอกสาร ไม่ใช่ด้วยเครื่องมือ และการตัดสินใจว่าจะเพิ่มการตรวจรับสินค้าเมื่อใดเป็นการตัดสินใจเกี่ยวกับเกณฑ์ ไม่ใช่ความพยายาม เอกสารรายการตั้งค่าที่ถูกตรึงช่วยขจัดกลุ่มความแปรปรวนที่ใหญ่ที่สุดออกไป ด้วยต้นทุนเพียงหนึ่งบ่ายและหนึ่งลายเซ็น ข้อสัญญาการแจ้งเตือนการเปลี่ยนแปลงช่วยขจัดการเลื่อนที่มองไม่เห็นออกไป ด้วยต้นทุนเพียงย่อหน้าข้อตกลง ทั้งสองแนวทางไม่มีต้นทุนต่อหน่วย แต่จ่ายเพียงครั้งเดียว ส่วนค่าใช้จ่ายในการวัดจะเกิดขึ้นซ้ำกับทุกหน่วยตลอดอายุของโครงการ เมื่อผู้จัดการการจัดซื้อต้องเลือกระหว่างการใช้เวลาหนึ่งบ่ายเพื่อร่างเอกสารกับการตรวจสอบเพิ่มเติมตลอดหนึ่งปี การร่างเอกสารถือเป็นการซื้อที่ถูกกว่า และนี่คือส่วนหนึ่งของต้นทุนแอบแฝงที่การเปรียบเทียบราคาต่อหน่วยจะไม่มีวันแสดงให้เห็น
ศูนย์ต้นทุนที่สาม: กำหนดการที่เลื่อนเลื่อน
ศูนย์ต้นทุนที่สามคือกำหนดการส่งมอบซึ่งเป็นศูนย์ที่มักมาในรูปข้อร้องเรียนจากคู่ค้าช่องทางมากกว่าจะปรากฏเป็นรายการในบัญชี หากมีด่านหนึ่งค้างอยู่กับผลลัพธ์จำนวนมาก ระยะเวลาระหว่างการมัดจำกับการส่งมอบก็จะยืดยาวขึ้น และสำหรับโครงการที่มีกำหนดวันเปิดตัวตายตัว ความล่าช้าดังกล่าวต้องแลกด้วยเงินทุนหมุนเวียน ช่องว่างสำหรับการขนส่ง และพันธกรณีทางการตลาดที่ทำไว้แล้ว ใบเสนอราคาที่ระบุระยะเวลารอ แต่ไม่แสดงด่านต่าง ๆ ภายในระยะเวลารอดังกล่าว กำลังเสนอกำหนดการส่งมอบในรูปแบบที่สั้นที่สุดเท่าที่เป็นไปได้ ซึ่งแทบไม่ใช่กรณีที่เกิดขึ้นจริง สามข้อผิดพลาดที่พบได้ในกำหนดการส่งมอบลักษณะนี้คือ การเสนอราคาโดยใช้เวลาเพียงรูปแบบที่สั้นที่สุด การมองว่ารายการด่านต่าง ๆ เป็นปัญหาของซัพพลายเออร์ และการค้นพบด่านต่าง ๆ หลังจากวางใบสั่งซื้อแล้ว
ข้อเท็จจริงสองข้อจากแคตตาล็อกทำให้ศูนย์ต้นทุนนี้ยากกว่าที่ดูเผิน ๆ ระยะเวลาการชาร์จถูกเผยแพร่สำหรับทั้ง 28 รุ่น โดย 26 รุ่นใช้เวลาไม่เกิน 2 ชั่วโมง ส่วน D17 และ ZH12 ใช้เวลาประมาณ 1 ชั่วโมง แต่ไม่มีการเผยแพร่สถานะการชาร์จเริ่มต้นและเกณฑ์การสิ้นสุดการชาร์จ ดังนั้นตัวเลขที่เผยแพร่จึงไม่สามารถแปลงเป็นผลการทดสอบบนโต๊ะหรือระยะเวลาส่งมอบระหว่างกะ อีกทั้ง กล้อง 4 รุ่น ได้แก่ CY05, CY03, L1 Pro และ MT6 เผยแพร่ความจุของเคสโดยไม่เผยแพร่วิธีการชาร์จเลย ผู้ซื้อจึงไม่สามารถวางแผนด้านการจัดการสายและฐานชาร์จสำหรับรายการเหล่านี้จากแคตตาล็อกได้ ทั้งสองช่องว่างไม่ถือเป็นข้อบกพร่อง แต่เป็นข้อมูลประกอบกำหนดการส่งมอบที่ต้องขอเพิ่มเติม
ศูนย์ต้นทุนที่สี่: ช่องทางและเงินสำรอง
ศูนย์ต้นทุนที่สี่เป็นศูนย์ที่ยากที่สุดในการบรรจุไว้ในงบประมาณและยากที่สุดในการโต้แย้ง เพราะเป็นความมั่นใจที่คู่ค้าช่องทางมีต่อความสม่ำเสมอของสินค้าที่ตนได้รับ นี่ยังเป็นศูนย์ที่มีหางยาวที่สุดด้วย ผู้ซื้อที่เคยส่งมอบล็อตสินค้ารุ่นเดียวกันซึ่งแตกต่างกันอย่างเห็นได้ด้วยตา จะไม่ได้รับความเชื่อมั่นในคำร้องเรียนครั้งถัดไป นั่นเป็นข้อเท็จจริงเชิงพาณิชย์ ไม่ใช่ข้อเท็จจริงทางเทคนิค
เงินสำรองคือส่วนที่ศูนย์ต้นทุนนี้กลายเป็นตัวเลข เงินสำรองสำหรับการคืนสินค้าที่ตั้งไว้ในระดับที่ไม่มีใครสามารถโต้แย้งได้ ถือเป็นการยอมรับว่าไม่เข้าใจความแตกต่าง เพราะความแตกต่างที่เข้าใจแล้วจะให้อัตรา ส่วนความแตกต่างที่ไม่มีคำอธิบายจะให้เพียงการคาดเดา เงินสำรองยังเป็นรายการที่มีแนวโน้มถูกลดลงอย่างเงียบ ๆ ในรอบการวางแผน และการลดลงมักเป็นจุดที่ปัญหากลับมาปรากฏ หากผู้ซื้อสามารถผูกอัตราตามล็อตการผลิตเข้ากับบัญชีต้นทุนได้ เงินสำรองก็จะกลายเป็นตัวเลขที่คำนวณจากหลักฐาน พร้อมระบุระดับความเชื่อมั่น และสามารถอยู่รอดในการทบทวนงบประมาณได้ เพราะสามารถอธิบายให้ผู้ที่ตั้งข้อโต้แย้งเข้าใจได้
การจัดทำตัวเลขต้นทุนที่ฝ่ายการเงินยอมรับ
บัญชีต้นทุนและตัวกระตุ้น
ตัวเลขต้นทุนที่สามารถผ่านการทบทวนงบประมาณได้มีคุณสมบัติ 4 ประการ ได้แก่ ผูกกับตัวกระตุ้น ซึ่งมีเหตุการณ์ที่ระบุชื่อไว้และต้องเกิดขึ้นจึงจะเกิดต้นทุนดังกล่าว ผูกกับกลุ่มประชากร เพื่อให้ชัดเจนว่าตัวเลขครอบคลุมหน่วยสินค้าหรือการส่งมอบจำนวนเท่าใด คำนวณจากบันทึกข้อมูลที่มีอยู่จริง ไม่ใช่จากการประมาณว่าบันทึกข้อมูลนั้นจะมีเนื้อหาอย่างไร และระบุผู้รับผิดชอบ เพราะต้นทุนที่ไม่มีผู้รับผิดชอบเป็นต้นทุนที่แผนกต่าง ๆ จะกลืนรับไปเงียบ ๆ แทนที่จะเป็นต้นทุนที่โครงการบริหารจัดการ
เมื่อดำเนินการตามลำดับดังกล่าว บัญชีต้นทุนจะให้ผลเป็นชุดของรายการดังต่อไปนี้ และผลรวมของรายการทั้งหมดคือตัวเลขที่จะนำเข้าไปในแบบจำลอง:
| รายการบัญชี | ตัวกระตุ้น | กลุ่มประชากรที่ครอบคลุม | บันทึกข้อมูลต้นทาง | ผู้รับผิดชอบ |
|---|---|---|---|---|
| หน่วยสินค้าที่ส่งคืน | พบข้อบกพร่องหลังการส่งมอบ | หน่วยสินค้าที่ส่งมอบในล็อตที่ได้รับผลกระทบ | บันทึกข้อร้องเรียนพร้อมรหัสล็อต | ฝ่ายบริการหลังการขายของแบรนด์ |
| การแก้ไขและการทิ้งชิ้น | พบข้อบกพร่องภายในโรงงาน | หน่วยสินค้าในล็อตการผลิต | รายงานการไม่สอดคล้อง | ฝ่ายควบคุมคุณภาพของโรงงาน |
| การตรวจรับสินค้า | มีเกณฑ์การตรวจรับสินค้าที่บังคับใช้ | หน่วยสินค้าที่ได้รับและสุ่มตรวจตามขนาดที่ตกลงไว้ | แผนและผลการสุ่มตรวจ | ฝ่ายควบคุมคุณภาพของผู้ซื้อ |
| การขยายกำหนดการส่งมอบ | มีด่านค้างเกินกำหนดวัน | จำนวนวันการผลิตของล็อตนั้น | บันทึกด่านพร้อมวันที่ | ฝ่ายจัดซื้อและฝ่ายวางแผนโรงงาน |
| การเปลี่ยนแปลงเงินสำรอง | การคืนสินค้าจริงสูงกว่าอัตราที่วางแผนไว้ | คำสั่งซื้อในช่วงเวลาดังกล่าว | อัตราการคืนสินค้าตามล็อตเทียบกับแผน | ฝ่ายการเงิน |
รายการที่ห้าคือรายการที่เชื่อมโยงบัญชีต้นทุนกับตัวเลขรายปี และมักเป็นรายการที่ขาดหายไป การเปลี่ยนแปลงเงินสำรองไม่เท่ากับต้นทุนการคืนสินค้า แต่เป็นผลต่างระหว่างตัวเลขที่แบบจำลองรองรับไว้กับสิ่งที่เกิดขึ้นจริง และโครงการที่กำหนดศูนย์ต้นทุนด้านต้นน้ำ 4 แห่งจากทั้ง 4 แห่งไว้แล้ว จะพบว่ารายการนี้ลดลงเอง
สิ่งที่แคตตาล็อกไม่สามารถคำนวณราคาให้คุณได้
แคตตาล็อกสามารถระบุราคาได้เพียงเล็กน้อยโดยตรง และผู้ซื้อที่ทราบอย่างชัดเจนว่าสามารถระบุราคาอะไรได้บ้าง จะอยู่ในตำแหน่งที่ดีกว่าผู้ซื้อที่คิดว่าความเงียบของซัพพลายเออร์หมายความว่าสินค้านั้นฟรี ไม่มีสิ่งใดในเอกสารที่เผยแพร่รองรับข้อมูลเกี่ยวกับอัตราข้อบกพร่อง ตัวเลขผลผลิต อัตราผลผลิตที่ผ่านในครั้งแรก อัตราการแก้ไข อัตราการทิ้ง การจัดเกงอายุการใช้งาน ความจุของโรงงาน หรือบันทึกการรับรองรายโมเดล ไม่มีการระบุค่าความคลาดเคลื่อนรอบตัวเลขใดที่เผยแพร่ ดังนั้นตัวเลขทุกรายการที่เผยแพร่จึงเป็นจุดอ้างอิง ไม่ใช่ค่าจำกัด
นอกจากนี้ ยังไม่มีข้อมูลใดเกี่ยวกับตัวโรงงานเองที่เผยแพร่ ไม่ว่าจะเป็นจำนวนสายการผลิต ปริมาณการผลิตต่อวัน จำนวนพนักงาน ประสิทธิภาพการรับประกัน ประวัติการส่งมอบตรงเวลา ประวัติข้อบกพร่อง หรือแผนการทดสอบ แคตตาล็อกมีหน้าระดับบริษัทเกี่ยวกับใบรับรองการส่งออกซึ่งนำเสนอใบรับรองสิทธิบัตรการออกแบบเป็นรูปภาพ แต่ไม่มีแถวการรับรองรายโมเดล และข้อความในแคตตาล็อกไม่มีเครื่องหมาย CE, FCC หรือ RoHS สำหรับโมเดลใด นี่ไม่ได้หมายความว่าผลิตภัณฑ์ไม่มีการอนุมัติดังกล่าว แต่เป็นการระบุว่าเอกสารนี้ไม่ได้ให้หลักฐานยืนยันเรื่องดังกล่าว ผู้ซื้อที่ต้องการหลักฐานจึงต้องขอเป็นลายลักษณ์อักษรและพิจารณาคำตอบนั้นเป็นรายการตรวจสอบความถูกต้องทางธุรกิจ ไม่ใช่เป็นข้อกล่าวอ้างทางการตลาด
ตัวเลขที่ไม่ควรนำเข้าสู่โมเดล
โดยเฉพาะตัวเลข 3 ตัวไม่ควรอยู่ในโมเดลต้นทุน และแต่ละตัวก็มีแหล่งอ้างอิงที่ดูน่าเชื่อถือ ตัวแรกคืออัตราข้อบกพร่องทั่วไปของหมวดสินค้า ซึ่งอ้างอิงอยู่ในเอกสารอุตสาหกรรมและไม่ได้อธิบายโรงงานของใคร ตัวที่สองคือตัวเลขผลผลิตเฉลี่ยของหมวดสินค้า ซึ่งอธิบายค่าเฉลี่ยของกระบวนการผลิต และไม่ได้บอกอะไรเกี่ยวกับสายการผลิต ใบรายการวัสดุ หรือสัปดาห์ที่เจาะจง ตัวที่สามคือน้ำหนักหรือความจุที่คัดลอกมาจากอีกโมเดลในชุดผลิตภัณฑ์ ซึ่งเป็นข้อผิดพลาดที่แคตตาล็อกนี้พบบ่อยที่สุด และผู้ซื้อก็รับช่วงต่ออย่างเงียบ ๆ โดยไม่รู้ตัว MT6 เป็นโมเดลเดียวในทั้ง 28 รุ่นที่มีน้ำหนักเผยแพร่ น้ำหนัก 158 g สำหรับตัวแว่น รวมเซลล์ 265 mAh และกล้อง แต่ไม่รวมกล่องชาร์จแบบพับขนาด 1200 mAh ซึ่งไม่มีการเผยแพร่น้ำหนักของตัวกล่องเอง ไม่มีโมเดลอื่นที่มีน้ำหนักเผยแพร่ และไม่มีโมเดลใดที่มีน้ำหนักของกรอบแว่นเผยแพร่
หลักการที่เกี่ยวข้องกันนี้ยังใช้กับตัวเลขที่คำนวณขึ้นด้วย หากผู้ซื้อรวมเซลล์ 55 mAh จำนวน 2 ก้อนเพื่อให้ได้ 110 mAh ยอดรวมดังกล่าวเป็นผลจากการคำนวณทางคณิตศาสตร์ ไม่ใช่ข้อกำหนดที่เผยแพร่ และต้องระบุว่าเป็นตัวเลขที่คำนวณได้ทุกครั้งที่ปรากฏ เพราะตารางที่แสดงเพียงยอดรวมโดยไม่มีคำอธิบายจะถูกผู้รับข้อมูลคนถัดไปเข้าใจว่าเป็นตัวเลขอย่างเป็นทางการ แคตตาล็อกเผยแพร่ค่าความจุของเซลล์และจำนวนเซลล์ ได้แก่ 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh และ 290 mAh ส่วนยอดรวมเป็นผลการคำนวณของผู้ซื้อเอง
การตรวจสอบข้อกล่าวอ้างด้านต้นทุนก่อนนำเข้าสู่งบประมาณ
หลักฐานที่ตัวเลขต้นทุนต้องมี
ตัวเลขต้นทุนที่ส่งมาจากซัพพลายเออร์คือข้อกล่าวอ้าง และข้อกล่าวอ้างเกี่ยวกับต้นทุนด้านคุณภาพเป็นสิ่งที่กล่าวอ้างได้ง่ายผิดปกติและตรวจสอบได้ยากผิดปกติ วิธีตรวจสอบสั้นไม่ยาว ได้แก่ ขอข้อมูลประชากรที่เกี่ยวข้อง ช่วงเวลา บันทึกข้อมูล และวิธีการ หากคำตอบระบุประชากรที่เกี่ยวข้อง ("หน่วยที่ส่งมอบในล็อตเดือนมีนาคม จำนวน 2,400 หน่วย") ช่วงเวลา บันทึกข้อมูลที่มีอยู่จริง ("รายงานล็อตพร้อมรหัสข้อบกพร่อง") และวิธีการ ("การตรวจสอบขั้นสุดท้ายตามเกณฑ์การยอมรับที่เขียนไว้") ตัวเลขนั้นก็สามารถนำไปใช้ได้ หากคำตอบเป็นเปอร์เซ็นต์พร้อมช่วงค่าแต่ไม่มีข้อมูลประชากรที่เกี่ยวข้อง นั่นคือค่าเฉลี่ยของหมวดสินค้าและควรอยู่ในการหารือเชิงกลยุทธ์ ไม่ใช่ในแถวของโมเดล
การทดสอบเดียวกันนี้ยังใช้กับตัวเลขของผู้ซื้อเอง ซึ่งเป็นกรณีที่ยากกว่า เพราะผู้ซื้อมักเชื่อถือข้อมูลของตนเองมากที่สุด ข้อมูลคำร้องเรื่องมักเป็นช่องข้อความอิสระ จึงไม่สามารถจัดกลุ่มได้ และงานแรกในการคำนวณต้นทุนของปัญหาด้านคุณภาพไม่ใช่การนับจำนวนการส่งคืนสินค้า แต่คือการทำให้สามารถนับและจัดกลุ่มได้ การกำหนดรหัสโมเดลและล็อตการผลิตให้กับทุกคำร้องเรื่องใช้เวลาเพียงครึ่งวัน และเป็นขั้นตอนที่เปลี่ยนเรื่องเล่าจากช่องทางขายให้กลายเป็นหลักฐาน หากไม่มีขั้นตอนนี้ ก็ไม่สามารถสนับสนุนหลักฐานของศูนย์ต้นทุนใดได้ และบัญชีด้านบนก็ยังคงเป็นเพียงเทมเพลต
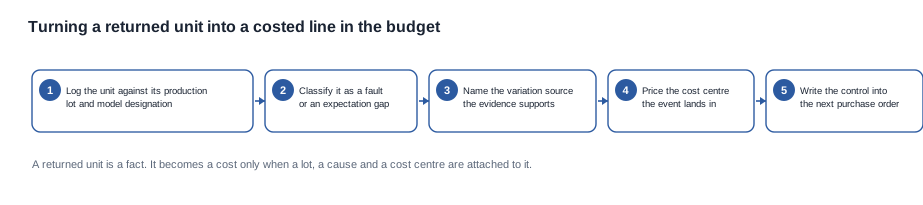
ลำดับของกระบวนการมีความสำคัญ ตัวระบุล็อตมาก่อนการจัดหมวด เพราะข้อบกพร่องที่ไม่สามารถระบุได้ว่าเกิดจากล็อตใด ไม่สามารถแยกออกจากกรณีที่ตรงกันระหว่างเคสและหน่วย หรือเหตุการณ์ระหว่างการจัดการได้ ขณะที่การจัดหมวดต้องมาก่อนการกำหนดราคา เพราะการคิดราคาข้อบกพร่องกับการคิดราคาช่องว่างระหว่างความคาดหมายกับสิ่งที่ได้รับจริง จะให้ตัวเลขที่ต่างกันสองตัว และมีเพียงตัวเดียวที่เหมาะสมสำหรับงบประมาณด้านคุณภาพ ขั้นตอนสุดท้ายคือขั้นตอนที่ผู้ซื้อมักละเลย มาตรการควบคุมที่อยู่เพียงในบันทึกการประชุมจะไม่อยู่รอดเมื่อผู้จัดการบัญชีเปลี่ยนคน และต้นทุนก็จะเกิดขึ้นซ้ำในขนาดเดิมทุกครั้ง
คำถามที่ให้ตัวเลขที่มีความชอบธรรม
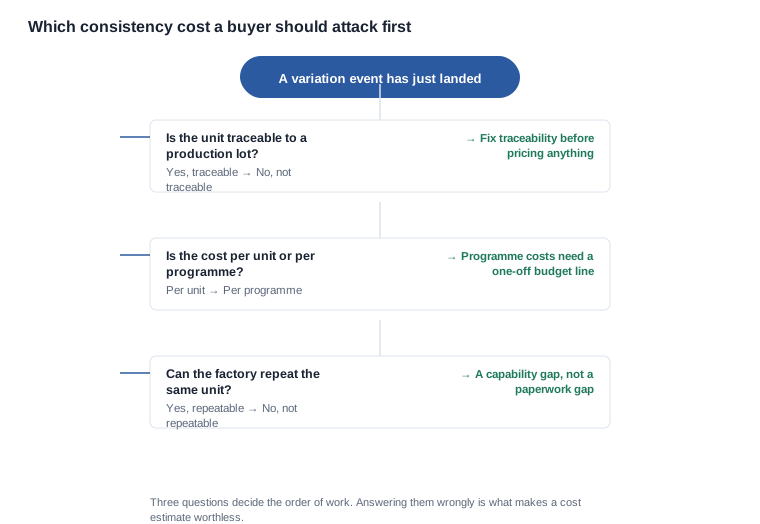
ควรตั้งคำถามเหล่านี้ตามลำดับดังกล่าว และแต่ละคำถามต้องมีเกณฑ์การดำเนินการสำเร็จ เพราะคำถามที่ไม่มีเกณฑ์ดังกล่าวจะนำไปสู่คำตอบที่สามารถตีความได้หลากหลาย รายการด้านล่างคือแก่นของสิ่งที่ต้องถามในเอกสารตรวจสอบความรอบคอบก่อนตัดสินใจ และผู้ซื้อควรส่งรายการนี้ก่อนสั่งซื้อ มิใช่หลังจากมีคำร้องเรียนครั้งแรก
- หน่วยนี้มาจากล็อตการผลิตใด และมีอะไรอยู่ในล็อตนั้นบ้าง? เกณฑ์การดำเนินการสำเร็จ: ตัวระบุล็อตและเวอร์ชันของรายการวัสดุ ซึ่งต้องตามสอบย้อนกลับได้จากหน่วยงานจริง
- มีหน่วยจากล็อตนั้นได้รับผลกระทบกี่หน่วย และมีการส่งมอบไปกี่หน่วย? เกณฑ์การดำเนินการสำเร็จ: ตัวเศษและตัวส่วน ไม่ใช่เพียงอัตรา
- คุณลักษณะใดที่ล้มเหลว และมีการวัดอย่างไร? เกณฑ์การดำเนินการสำเร็จ: วิธีและค่าจำกัด ทั้งสองอย่างต้องเป็นลายลักษณ์อักษรและต้องใช้ก่อนที่จะทราบผลลัพธ์
- ความล้มเหลวนี้ถือเป็นข้อบกพร่องเมื่อเทียบกับข้อกำหนดที่เขียนไว้ หรือช่องว่างเมื่อเทียบกับความคาดหมาย? เกณฑ์การดำเนินการสำเร็จ: หมวดหมู่ที่ระบุชัดเจนและหลักฐานที่จัดวางหน่วยงานให้อยู่ในหมวดนั้น
- เหตุการณ์นี้สร้างต้นทุนเท่าใด และควรบันทึกลงในแถวบัญชีใด? เกณฑ์การดำเนินการสำเร็จ: ศูนย์ต้นทุน ไม่ใช่ค่าเผื่อทั่วไป
- มีอะไรเปลี่ยนแปลงก่อนล็อตถัดไป? เกณฑ์การดำเนินการสำเร็จ: มาตรการควบคุมที่ระบุชัดเจนในใบสั่งซื้อครั้งถัดไป พร้อมวันที่
หกคำถามตามลำดับนี้เพียงพอที่จะกำหนดว่าตัวเลขต้นทุนสามารถนำไปใส่ในแบบจำลองได้หรือไม่ สองข้อในนั้น ได้แก่ ตัวระบุล็อตและเวอร์ชันของรายการวัสดุ เป็นสองข้อที่มักหาไม่พบมากที่สุด ผู้ซื้อจึงควรตรวจสอบว่าผู้จัดหนุ่งอยู่ด้านใดของช่องว่างนี้ก่อนการส่งมอบครั้งแรก มิใช่หลังจากมีคำร้องเรียนครั้งแรก
การย้ายต้นทุนที่สามารถย้ายได้
สิ่งที่ผู้จัดหนุ่งสามารถเปลี่ยนแปลงได้จริง
ความสม่ำเสมอมีราคาที่ถูกกำหนดไว้ โดยมักไม่เห็นได้ชัด และการเจรจาที่เป็นประโยชน์ไม่ได้อยู่ที่ว่าผู้จัดหนุ่งจะยอมรับต้นทุนหรือไม่ แต่อยู่ที่ต้นทุนใดถูกกำหนดขึ้นตั้งแต่เนิ่น และต้นทุนใดถูกผัดวันไปจนถึงเวลาที่เกิดข้อโต้แย้ง รายการที่เคลื่อนย้ายได้ง่ายที่สุดคือรายการที่แลกความสะดวกสำหรับหลักฐาน การตรวจสอบชิ้นแรกโดยดำเนินการกับการส่งมอบครั้งแรกแทนการตรวจสอบเมื่อสิ้นสุดการผลิตนำรอง การเก็บตัวอย่างจากทุกล็อต พร้อมตัวระบุล็อตที่เชื่อมโยงหน่วยงานกับช่วงเวลาการผลิต วิธีแก้ไขข้อบกพร่องที่สามารถเป็นเครดิต การเปลี่ยนทดแทน หรือการทำซ้ำ โดยให้ผู้ซื้อเลือกได้ ขนาดตัวอย่างในเกณฑ์การยอมรับ และสิ่งที่จะเกิดขึ้นเมื่อมีความล้มเหลวครั้งแรก ระยะเวลารับประกันและช่องทางการเรียกร้อง การควบคุมการแก้ไขของงานออกแบบและบรรจุภัณฑ์ ซึ่งเป็นจุดที่ความสม่ำเสมอของงานตกแต่งมักถูกกำหนดในทางปฏิบัติ ก่อนที่ใครจะเรียกสิ่งนั้นว่าเป็นปัญหาด้านคุณภาพ
รายการที่เคลื่อนย้ายได้ยากกว่าคือเกณฑ์การยอมรับเอง ข้อสัญญาแจ้งการเปลี่ยนแปลง และระยะเวลาแก้ไขข้อบกพร่อง โดยข้อแลกเปลี่ยนภายในแต่ละรายการถูกกำหนดไว้ครั้งเดียว ไม่ใช่แยกตามคำสั่งซื้อแต่ละรายการ สามรายการนี้ไม่ได้มีราคากำหนดไว้เพราะไม่สะดวก แต่เป็นข้อสัญญาที่เปลี่ยนกระบวนการของผู้จัดหนุ่งให้เป็นสิ่งที่ผู้ซื้อสามารถพึ่งพาได้ การแลกสิ่งเหล่านี้ไปเพื่อลดราคาต่อหน่วยจะย้ายต้นทุนไปยังลูกค้า ซึ่งจะกลับมาในรูปของการส่งคืนสินค้า
สิ่งที่ไม่เคลื่อนย้ายได้เลย
สามสิ่งไม่ใช่จุดยืนในการเจรจาเลย ต้นทุนการผลิตหน่วยที่ตรงตามข้อกำหนดไม่เคลื่อนย้ายได้ และผู้จัดหนุ่งที่ไม่สามารถรักษาคุณลักษณะให้คงที่ตลอดชุดการผลิตได้ ไม่ได้มีปัญหาเรื่องเอกสาร เพราะไม่มีข้อสัญญาใดที่สร้างความสามารถที่ขาดหายไปได้ ต้นทุนและระยะเวลาของเส้นทางการปฏิบัติตามกฎเกณฑ์สำหรับตลาดปลายทางไม่เคลื่อนย้ายได้ ในสหภาพยุโรป เส้นทางดังกล่าวผ่านคำสั่งฝ่ายบริหารอุปกรณ์วิทยุ (EU) 2014/53/EU และต้นทุนกับเวลาที่เส้นทางนี้ใช้ไปเป็นผลจากข้อกำหนด ไม่ใช่สิ่งที่ผู้จัดหนุ่งยอมให้เป็นข้อแลกเปลี่ยนเชิงพาณิชย์ ต้นทุนการตรวจสอบรับเข้าของผู้ซื้อเองก็ไม่เคลื่อนย้ายได้ เพราะเป็นการตัดสินใจที่ผู้ซื้อตัดสินไปแล้ว
จุดที่ต้นทุนเหล่านี้ทำให้โครงการต้นรอ
ความล้มเหลวทั้งสี่ประเภทมาถึงผู้ซื้ออย่างเหนือความคาดหมาย และแต่ละประเภทเป็นเพียงรายการในคำสั่งซื้อ ไม่ใช่เหตุผลที่ควรเปลี่ยนผู้จัดหา กรณีที่มีชิ้นสินค้าดีและล็อตที่แตกต่างจะเกิดขึ้นเมื่อโครงการถูกขยายขนาดโดยอาศัยหลักฐานจากชิ้นที่ประกอบด้วยมือ แต่ไม่เคยนำล็อตการผลิตมาเปรียบเทียบกับชิ้นดังกล่าว มาตรการควบคุมคืออนุมัติชิ้นที่สองจากล็อตย้อนหลังก่อนขยายขนาดโครงการ และเก็บตัวอย่างจากทุกล็อต ลักษณะสำคัญที่ตกลงกันด้วยคำพูดจะเกิดขึ้นเมื่อมีการระบุลักษณะสำคัญโดยไม่ระบุวิธีตรวจสอบ ทำให้ทั้งสองฝ่ายวัดสิ่งคนละอย่างและเชื่อว่าตัวเองถูกต้อง มาตรการควบคุมคือกำหนดวิธีตรวจสอบและค่าจำกัดสำหรับลักษณะสำคัญทุกรายการ และทดสอบวิธีตรวจสอบกับชิ้นอ้างอิงก่อนนำไปใช้กับล็อตการผลิต การเปลี่ยนแปลงที่ไม่มีใครแจ้งจะเกิดขึ้นเมื่อการเปลี่ยนแปลงชิ้นส่วนหรือกระบวนการไม่มีข้อกำหนดเรื่องการแจ้งแจ้งเตือน จึงมองไม่เห็นการเบี่ยงเบนจนกว่าจะมีนัยสำคัญ มาตรการควบคุมคือบันทึกช่องทางการแจ้งแจ้งเตือนไว้ในข้อตกลง ระบุผู้รับ และกำหนดให้การแจ้งแจ้งเตือนต้องระบุรุ่นสินค้าที่ได้รับผลกระทบและล็อตที่ได้รับผลกระทบ ส่วนการตรวจสอบที่เพิ่มขึ้นแทนที่จะแก้ไขต้นเหตุ จะเกิดขึ้นเมื่อเพิ่มความเข้มงวดในการตรวจสอบก่อนการกำหนดสถานะการผลิตให้แน่นอน มาตรการควบคุมคือกำหนดสถานะการผลิตให้แน่นอนก่อนแล้วจึงวัด เพราะเมื่ออัตราการไม่ผ่านเพิ่มขึ้นขณะที่รูปแบบความแปรปรวมยังคงที่ นั่นเป็นหลักฐานว่าวิธีการวัดเปลี่ยนไป
สถานการณ์การจัดซื้อ และขอบเขตที่เรายึดมั่น
สถานการณ์ที่วิเคราะห์อย่างเป็นเหตุผล
เนื้อหาต่อไปนี้จัดทำขึ้นเพื่อชี้ให้เห็นว่าเงินไปถึงจุดใด ไม่ใช่เพื่อบรรยายคำสั่งซื้อของลูกค้า ไม่มีการระบุชื่อลูกค้าหรือกล่าวอ้างคำสั่งซื้อใด ๆ ทั้งรุ่นกล้อง การจัดส่งสองครั้ง ตัวอย่างที่ได้รับอนุมัติเพียงชิ้นเดียว และบัญชีต้นทุนที่หายไป ล้วนเป็นสมมติฐาน เพื่อให้ติดตามลำดับขั้นตอนตั้งแต่การร้องเรียนจนถึงการคำนวณต้นทุนรายการได้ทีละขั้น คำถามที่ควรถามในแต่ละขั้นตอนแสดงไว้ด้านล่าง
แบรนด์หนึ่งได้รับการจัดส่งกล้องรุ่น 13 MP สองครั้ง และช่องทางรายงานว่ามีหน่วยจำนวนหนึ่งไม่สามารถเก็บรักษาระดับการชาร์จได้ แบรนด์มีตัวอย่างที่ได้รับอนุมัติแล้ว ใบสั่งซื้อที่เขียนไว้ แต่ไม่มีบัญชีต้นทุน สถานะการผลิตที่เผยแพร่สำหรับตระกูลนี้ประกอบด้วยตัวแว่น 2 ตัวเลือกสำหรับ L2 Utral คือ 900 mAh และ 1400 mAh เซลล์ 290 mAh สำหรับ CY03 และ L2 Utral รวมถึง CY05 และ L1 Pro และระยะเวลาใช้งานตามค่าระบุประมาณ 7 ชั่วโมง แรงปฏิกิริยาแรกของแบรนด์คือนำอัตราข้อบกพร่องทั่วไปของหมวดสินค้านี้ไปใช้กับมูลค่าคำสั่งซื้อ พร้อมกับเพิ่มขนาดตัวอย่างของสินค้าที่เข้ารับในเวลาเดียวกัน ส่วนคำถามว่าจะประเมินทั้งสองแนวทางอย่างไร — วิธีหนึ่งให้ตัวเลข อีกวิธีหนึ่งสร้างภาระงาน — เป็นสิ่งที่ผู้ซื้อควรตอบได้โดยไม่ต้องไปที่โรงงาน
ขั้นตอนแรกคือปฏิเสธอัตราของหมวดสินค้าและจัดทำประชากรของสินค้าที่มีปัญหาแทน หน่วยที่ส่งกลับมาทุกชิ้นจะได้รับการระบุรุ่นและล็อตการผลิต และการจัดส่งทั้งสองครั้งจะถูกแยกออกเป็นล็อต ขั้นตอนที่สองคือแยกข้อร้องเรียน ประมาณครึ่งหนึ่งคือ “ระดับการชาร์จไม่อยู่ตลอดวัน” และอีกประมาณครึ่งหนึ่งคือ “หน่วยไม่ชาร์จได้เมื่ออยู่ในตัวแว่น” — เป็นปัญหาคนละเรื่อง โดยปัญหาหลังมีกลไกที่ทราบแล้ว เพราะล็อตที่จับคู่หน่วย 1400 mAh กับตัวแว่น 900 mAh จะทำให้เกิดอาการตามที่รายงานพอดี ทั้งที่ทุกชิ้นส่วนยังอยู่ในค่าที่เผยแพร่ ข้อมูลแถวที่เผยแพร่เพียงพอที่จะทำให้เกิดความเป็นไปได้นี้ได้โดยไม่ต้องไปที่โรงงาน และเพียงอย่างเดียวก็ตัดศูนย์ต้นทุนออกจากแบบจำลองได้แล้ว
ขั้นตอนที่สามคือคำนวณรายการที่เหลืออยู่ ข้อร้องเรียนเรื่องการชาร์จที่เป็นข้อบกพร่องจริงจะคำนวณต้นทุนตามรายการหน่วยที่ส่งกลับ รายการรับสินค้าที่มีความคาดหมายไม่ตรงกับสินค้าจะถูกนำออกจากงบประมาณด้านคุณภาพและย้ายไปอยู่ในข้อกำหนดผลิตภัณฑ์ การตรวจสอบที่เพิ่มขึ้นก่อนการกำหนดสถานะการผลิตให้แน่นอนจะถูกคิดเป็นต้นทุนที่แบรนด์เลือกเอง และสิ้นสุดลงด้วยการกำหนดสถานะการผลิตให้แน่นอน ส่วนการขยายกำหนดส่งจะคำนวณจากบันทึกวันสำคัญการอนุมัติ ยอดรวมที่ได้มีค่าน้อยกว่าเปอร์เซ็นต์ของมูลค่าคำสั่งซื้อที่แบรนด์เริ่มต้นจาก และเป็นตัวเลขที่สามารถป้องกันได้ เพราะทุกรายการมีปัจจัยกระตุ้นอยู่เบื้องหลัง ขั้นตอนที่สี่คือการเจรจา ตัวอย่างที่เก็บไว้ ชิ้นที่สองจากล็อตย้อนหลัง การตรวจสอบตัวแว่นและหน่วยสินค้าในกฎการรับงาน และข้อกำหนดการแจ้งแจ้งเตือนการเปลี่ยนแปลงจะถูกใส่ไว้ในคำสั่งซื้อฉบับถัดไป เพราะแต่ละรายการมีต้นทุนน้อยกว่าศูนย์ต้นทุนที่ตัดออกได้ ผลลัพธ์คือรายการตรวจสอบแบบย่อที่ผู้จัดการจัดซื้อสามารถส่งต่อให้เพื่อนร่วมงานได้ และเป็นรายการตรวจสอบ ไม่ใช่บัญชีต้นทุน ที่เปลี่ยนแปลงการส่งมอบครั้งถัดไป
เหตุผลสำคัญกว่าผลลัพธ์ ไม่มีสิ่งใดในกระบวนการนี้ที่จำเป็นต้องไปเยี่ยมชมโรงงาน และทุกขั้นตอนล้วนสร้างเอกสารที่ยังคงอยู่ได้หลังจากผู้เขียนไม่อยู่แล้ว
สิ่งที่เราเผยแพร่ และสิ่งที่เราจะไม่ประมาณการ
กล่าวอย่างเจาะจงว่า เอกสารที่เผยแพร่คือส่วนของข้อกำหนดที่เราสามารถรับรองได้ ส่วนที่เหลือเป็นเรื่องที่ต้องตรวจสอบจากแฟ้มข้อมูลของซัพพลายเออร์เอง เราเผยแพร่แถวการกำหนดค่าตามที่แคตตาล็อกระบุไว้ทุกประการทั้งสิ้น ทั้งตัวเลือกเคส อินเทอร์เฟซการชาร์จ สีที่มีจำหน่าย ระดับความละเอียด ความจุของเซลล์ ช่วงเวลาใช้งานที่เผยแพร่ และสำหรับหนึ่งรุ่น ยังรวมถึงน้ำหนักของตัวเครื่องพร้อมข้อยกเว้นของตัวเลขที่เผยแพร่ ขณะที่เรายังเผยแพร่ข้อเท็จจริงที่ไม่มีค่าความคลาดเคลื่อน อัตราการชำรุด การจัดอันดับอายุรอบรอบการใช้งาน และรายงานความน่าเชื่อถือไว้อย่างเด่นชัดเช่นเดียวกัน เราจะไม่อ้างมาตรฐานอุตสาหกรรมเป็นประสิทธิภาพของเราเอง และจะไม่ประมาณอัตราการชำรุดจากค่าทั่วไป เพราะผู้ซื้อที่ใช้ตัวเลขประมาณการสร้างข้อเรียกร้องจะพบข้อผิดพลาดในการใช้งานจริง ไม่ใช่ในใบเสนอราคา
แถวข้อมูลที่เราไม่เผยแพร่สำหรับหมวดหมู่นี้ ได้แก่ รุ่นเซ็นเซอร์ การวัดค่าทางเสียงและเกณฑ์ต่าง ๆ หมายเลขรายงานการทดสอบการป้องกันน้ำและฝุ่น หมายเลขใบรับรองและวันที่มีผลบังคับใช้ การจัดอันดับอายุรอบรอบการใช้งาน ความจุของโรงงานและสายการผลิต รวมถึงน้ำหนักของทุกรุ่นนอกจาก MT6 หากรุ่นใดไม่มีตัวเลขที่เผยแพร่ คำตอบที่เป็นประโยชน์คือการซักถามซัพพลายเออร์ ไม่ใช่การให้ตัวเลขจากเรา มีข้อจำกัดสองข้อที่ควรระบุตรง ๆ เพราะเป็นสิ่งที่ผู้ซื้อถามมากที่สุด ได้แก่ แคตตาล็อกระบุเครื่องหมาย IP54 ของ V06 และ S7 ไว้เป็นหมายเหตุประกอบในแคตตาล็อก ไม่ใช่ข้อกล่าวอ้างที่มีรายงานรองรับ และไม่มีเครื่องหมาย CE, FCC หรือ RoHS สำหรับรุ่นใดเลย ดังนั้นทั้งสองประเด็นควรอยู่ในคำขอเอกสารประกอบ มิใช่ในข้อกำหนดที่ผู้ซื้อถือว่าเป็นข้อสรุปแล้ว
สิ่งที่เราทำได้คือรับไฟล์ข้อร้องเรียนและข้อกำหนดการตั้งค่า พิจารณาว่าหลักฐานรองรับแหล่งที่มีความแตกต่างใด แล้วแจ้งให้ทราบว่ามาตรการควบคุมใดควรอยู่ในคำสั่งซื้อครั้งถัดไป มิใช่รอบไตรมาสหน้า การอธิบายแนวทางในภาพรวมของหัวข้อนี้อยู่ที่ ภาพรวมความสม่ำเสมอด้านคุณภาพ แนวปฏิบัติในการทำงานอยู่ที่ คู่มือขั้นสูง และด้านเชิงพาณิชย์ของการตัดสินใจเดียวกันอยู่ที่ วิธีที่จำนวนการสั่งซื้อขั้นต่ำส่งผลต่ออัตรากำไรของคุณ หน้าหลักของหัวข้อนี้คือ ความสม่ำเสมอด้านคุณภาพ
สิ่งที่ควรดำเนินการตอนนี้ ส่งรุ่น ข้อกำหนดการตั้งค่า หมวดหมู่ข้อร้องเรียน และปริมาณที่คุณกำลังดำเนินงานมาให้เรา แล้วเราจะแจ้งให้ทราบว่าหลักฐานเกี่ยวข้องกับศูนย์ต้นทุนใด มาตรการควบคุมใดควรอยู่ในคำสั่งซื้อครั้งถัดไป และแถวข้อมูลที่เผยแพร่รายการใดที่สัญญาต้องระบุชื่อ บัญชีที่ใช้เวลาหนึ่งช่วงบ่ายยังมีค่ามากกว่าเงินสำรองที่ใช้เวลาหนึ่งปีและไม่ได้แก้ต้นเหตุของปัญหา
บทความที่เกี่ยวข้อง
- ภาพรวมทั้งหมด — ความสม่ำเสมอด้านคุณภาพของแว่นตาอัจฉริยะ
- แนวปฏิบัติในการทำงาน — คู่มือขั้นสูงด้านความสม่ำเสมอด้านคุณภาพ
- ด้านเชิงพาณิชย์ — วิธีที่จำนวนการสั่งซื้อขั้นต่ำส่งผลต่ออัตรากำไรของคุณ
ส่งรุ่น ข้อกำหนดการตั้งค่า และหมวดหมู่ข้อร้องเรียนมาให้เรา แล้วเราจะแสดงให้เห็นว่าแต่ละรายการควรจัดเข้าศูนย์ต้นทุนใด พร้อมคำนวณเบื้องหลังความสม่ำเสมอด้านคุณภาพของแว่นตาอัจฉริยะ โดยไม่มีตัวเลขสมมติแม้แต่ตัวเดียว


