
Akıllı Gözlük Kalite Tutarlılığı fiyatlandırılır ve fiyat birim fiyatında yer almaz. Dört yerde ortaya çıkar — geri dönen birimler, artan denetim işçiliği, ertelenen program ve hiçbir zaman elektronik tabloya girmeyen kanal güveni — ve yalnızca birim fiyatı inceleyen bir alıcı, bunların en küçüğünü incelemiş olur. Bunu fiyatlandırmanın yolu, sipariş değerinin belirli bir yüzdesini tahmin etmek değildir. Her maliyet merkezi için tetikleyiciyi belirlemek, tetikleyicinin ürettiği kanıtı eklemek ve toplamın şikâyet kaydından çıkmasına izin vermektir. Arkasında maliyet defteri olmayan bir teklif ucuz bir teklif değildir; fiyatlandırılmamış bir tekliftir. Bu sayfa, sözleşme tarafındaki bir tedarik yöneticisi, bir kanal alıcısı ve bir ithalatçı için bu defteri oluşturur. İçerik, 28 model kataloğumuzun yayımlanmış satırlarına göre hazırlanmıştır — çoğu gizli maliyetin aslında bulunduğu boşluklar dâhil olmak üzere yayımlanmayan satırlar da kapsamdadır.
Akıllı Gözlük Kalite Tutarlılığı ve maliyet defteri
Bu sayfanın yanıtladığı karar
Kalite tutarsızlığının tedarikçinin fiyat farkından daha fazla maliyete yol açtığından şüphelenen bir alıcının belirli bir karar vermesi gerekir: programı ölçeklendirmeden önce mevcut tedarikçiyi mevcut yapılandırmayla sürdürmek, tedarikçiyi dondurulmuş bir yapılandırmayla sürdürmek ya da yapılandırmayı ve kabul kuralını değiştirmek. Bu karar, birim fiyat üzerinde tartışarak yanıtlanmaz. Her maliyet merkezi için maliyeti neyin tetiklediğini, tetikleyicinin gerçekleştiğini hangi kanıtın kanıtladığını ve maliyeti kimin taşıdığını gösteren bir defterle yanıtlanır. Hangi model yapılandırmasının ileri alınacağı sorusu, kanıtlara dayanarak belirlenir; bu belirlemeyi yapma ölçütleri ise bu sayfanın konusudur.
Bu kararı pahalı hâle getiren iki hata da yaygındır ve tedarik yöneticisinin ilk toplantıda fark edebileceği iki kırmızı bayraktır. İlk hata, tek bir anekdotla tartışmaktır: bir kanal iş ortağı, şarjı tutmayan tek bir birimi bildirir ve alıcı, fabrikanın tutarsız olduğu sonucuna varır. Bu sonuç desteklenmez; çünkü tek bir birim, kasa ile birim arasındaki uyumsuzluktan, bir taşıma olayından veya yanlış anlaşılmış bir şartnameden ayrıştırılamaz. İkinci hata, bir yüzdeyi kabul etmektir: ticari taraftaki biri kategori için tipik bir kusur oranı belirtir, alıcı bunu sipariş değerine uygular ve rakam, arkasında tek bir kanıt olmadan bütçeye girer. Sipariş değerine uygulanan bir yüzde, maliyet tahmini değildir; kararı toplantıdan çıkarıp hesaplar aktarmak için bir yöntemdir.
Her iki hatadan da kaçınmak için kullanılabilen kanıt, alıcıların beklediğinden daha dardır. Kataloğumuz yapılandırma satırlarını yayımlar — çözünürlük kademeleri, kasa seçenekleri, şarj arayüzleri, pil kapasiteleri, renk bulunabilirliği, yayımlanmış çalışma süresi aralıkları ve bir model için hariç tutulanlar belirtilerek tam birim ağırlığı — ve yirmi sekiz modelin hiçbirisi için tolerans, kusur oranı, çevrim ömrü puanı, akustik ölçüm, sensör modeli, giriş koruma test raporu numarası veya sertifika numarası yayımlamaz. Yoklukun kendisi mesnedir. Alıcının tutarsızlığa yüklediği her maliyet, şartnamedeki veya kanıttaki bir boşluğun maliyetidir; bir boşluk yalnızca talep edilerek kapatılabilir.
Kimsenin saymadığı durumda bir değişiklik olayının maliyeti
olağan süreci düşünün. Bir parti gelir. İki birim geri gönderilir. Hangi partiden geldikleri kaydedilmediği için şikâyet belirli bir sevkiyata bağlanamaz. Kanal, iki sevkiyat arasında yavaş değişen bir kaplama farkı bildirir; bu bir ölçüm değil, görüş olduğundan test edilemez. Finan ekibinden modeldeki iade karşılığını gerekçelendirmesi istenir; tedarik yöneticisinin seçtiği ve fabrikanın hiç kabul etmediği bir rakam verilir. Bunların her biri küçük bir olaydır. Henüz hiçbiri maliyet değildir; sorun da tam olarak budur: maliyeti hesaplanmamış bir olay, sistemde son olaydan beri hiçbir şey değişmediği için her seferinde aynı büyüklükte yeniden ortaya çıkacaktır.
Aşağıdaki tablo maliyet defteridir. Bilerek giderler listesi yerine tetikleyici, kanıt ve sorumlu düzeninde hazırlanmıştır; çünkü tetikleyici, alıcının kontrolünde olan ve bir maliyetin tekrarlanıp tekrarlanmayacağını gösteren kısımdır.
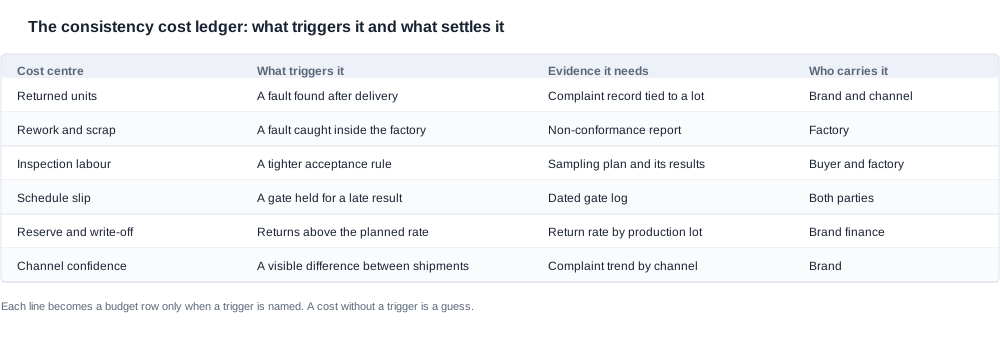
Çoğu programın başarısız olduğu yer ikinci sütun. "Fabrika içinde yakalanan bir hata" uygunluk dışı bildirim raporu gibi görünür; ancak uygunluk dışı bildirim raporu kanıttır ve rapor olmadan yeniden işleme görünmez hâle gelir. "Daha sıkı bir kabul kuralı" kalite kontrol kararı gibi görünür; ancak numune alma planı ve sonuçları, denetim kuralını fiyatlandırılmış bir faaliyete dönüştüren unsurlardır. Maliyet merkezi için kanıt üretemeyen bir alıcı, maliyeti savunamaz; savunulamayan maliyet ise bütçe incelemesinden sağ çıkmaz.
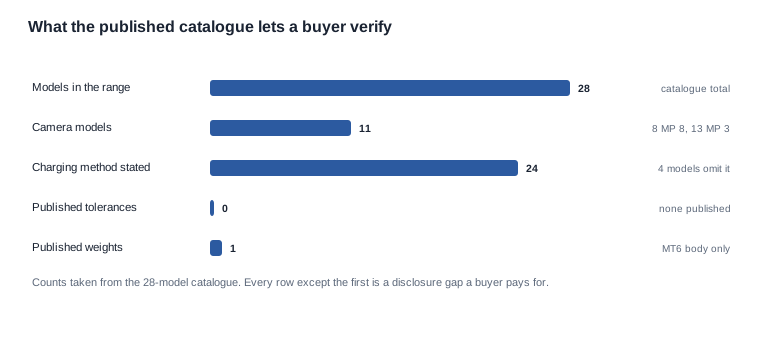
Bu grafiği bir skor kartı olarak değil, bir maliyet haritası olarak okuyun. Yirmi sekiz modelden yalnızca birinde yayımlanmış ağırlık, yirmi dördünde şarj yöntemi belirtiliyor ve hiçbirinde tolerans yayımlanmıyor. Bu, bu modellerin herhangi birinde tutarlılık kontrolünün yöntemi alıcının üzerinde anlaşması gereken, sınırı alıcının belirlemesi gereken ve alıcının tanımlaması gereken bir ölçüm olduğu anlamına geliyor. Bu üç olgunun her biri bir maliyet merkezidir; çünkü her biri kataloga devredilemeyen bir karardır.
Dört maliyet merkezinin gerçekte bulunduğu yerler
Birinci maliyet merkezi: geri dönen birimler
En görünür maliyet merkezi aynı zamanda en sık yanlış ölçülen merkezdir; çünkü iadeler sayılır ve iadeler kalite hatalarıyla aynı şey değildir. Yayımlanmış teknik özelliklerini karşılayan ancak bir beklentiyi hayal kırıklığına uğratan birim, iade sorunudur ve çözümü beklentiyi düzeltmektir, ürünü değil. Yazılı teknik özelliklerini karşılamayan birim ise kalite sorunudur ve çözümü değişkenlik kaynağını bulmaktır. Bu ikisini birlikte sayan alıcılar kalite maliyetini şişirir, yanlış nedeni araştırır ve iyi birimleri reddeden bir kabul kuralıyla sonuçlanır; bu da tek bir maliyet merkezini ortadan kaldırmak yerine ikinci bir maliyet merkezi yaratır.
Bu merkezde önemli olan sayı iade adedi değil, üretim partisine göre iade oranıdır; bir kalite programının toplam maliyeti hiçbir zaman yalnızca iade sayısından oluşmaz. Oran, faydalı bir rakamdır; çünkü partiler arasında sabit kalan bir iade oranı genellikle beklenti ya da kasa ve birim eşleştirme sorununa işaret ederken, tek bir partide yükselen iade oranı ise yapılandırma veya bileşen değişikliğini gösterir. Kataloğumuz ikinci durumu somutlaştırıyor: L2 Utral, 900 mAh ve 1400 mAh olmak üzere iki kasa seçeneğiyle yayımlanıyor; dolayısıyla 1400 mAh bir birimi 900 mAh kasayla eşleştiren bir parti, ikili içindeki her bileşen yayımlanmış değerlerinin içinde kalsa bile şarj şikâyeti üretecektir. Kasa ile birlikte gönderilen kamera modelleri — CY03 ve L1 Pro ile CY05, her biri 1400 mAh; L2 Utral, 900 veya 1400 mAh; ve katlanabilir 1200 mAh kasasıyla MT6 — kasa ve birim eşleştirmesinin kabul kuralına açıkça belirtilmiş bir kontrol olarak yazılması gereken satırlardır.
İkinci maliyet merkezi: büyüyen denetim emeği
İkinci maliyet merkezi, süreç iyileştirmenin içinde saklanan maliyettir. Yapılandırmayı dondurmadan önce gelen denetimini sıkılaştıran bir alıcı, hareketli bir hedefin ölçümünü satın almaktadır; bunun göstergesi, değişkenlik profili sabit kalırken yükselen reddedilme oranıdır. Bu desen, ürünün kötüleştiğine kanıt değildir; ölçümün değiştiğine kanıttır. Denetim emeği, sipariş değerinin yüzdesi olarak fiyatlandırılmaya en muhtemel ve kanıtlanmaya en az muhtemel maliyet merkezidir; çünkü numune alma planı, tedarikçinin de üretebileceği sonuçlar ortaya çıkarır.
Yapısal nokta şudur: ilk iki maliyet merkezi, ölçüm araçları yerine belgelerle kontrol edilir ve gelen denetimini ne zaman artıracağınıza ilişkin karar, çaba değil ölçüt kararıdır. Dondurulmuş bir yapılandırma sayfası, en büyük değişkenlik bloğunu bir öğleden sonra ve bir imzayla ortadan kaldırır. Değişiklik bildirim maddesi ise görünmez kaymayı, bir anlaşma paragrafı karşılığında ortadan kaldırır. İkisinin de birim başına maliyeti yoktur; ikisi de bir kez ödenir. Ölçüm maliyetleri ise programın ömrü boyunca her birim için tekrarlanır. Bir satın alma yöneticisi bir öğleden sonra dokümantasyon hazırlamak ile bir yıl boyunca ek denetim yapmak arasında seçim yaptığında, dokümantasyon daha ucuz alımdır; birim fiyat karşılaştırmasının asla göstermeyeceği gizli maliyet de budur.
Üçüncü maliyet merkezi: değişen program
Üçüncü maliyet merkezi takvamdır ve kanal iş ortağından bir şikâyet olarak gelen, hesaplarda ise bir kalem olarak yer almayan merkezdir. Bir sonucu uzun süre bekleten bir kapı, depozito ile teslimat arasındaki süreyi uzatır; sabit lansman tarihine sahip bir programda bu uzatma işletme sermayesi, nakliye dilimleri ve üzerinden geçilmiş bir pazarlama taahhüdüyle ödenir. Teslim süresini gösteren ancak bu süre içindeki kapıları göstermeyen bir teklif, takvimin en kısa olası hâlini teklif etmektedir; bu da pratikte nadiren gerçekleşen hâldir. Bu tür bir takvimdeki üç tuzak, yalnızca en kısa hâlini teklif etmek, kapı listesini tedarikçinin sorunu olarak görmek ve kapıları satın alma emri verildikten sonra keşfetmektir.
İki katalog gerçeği bu merkezi göründüğünden daha zor hâle getirir. Şarj süresi yirmi sekiz modelin tamamı için yayımlanmıştır — bunların yirmi altısında 2 saate kadar, D17 ve ZH12 modellerinde ise yaklaşık 1 saat — ancak başlangıç şarj durumu ve sonlandırma ölçütü yayımlanmamıştır; bu nedenle yayımlanan süre bir test masası sonucuna veya vardiya devir süresine dönüştürülemez. Ayrıca dört kamera modeli — CY05, CY03, L1 Pro ve MT6 — kutu kapasitesini yayımlar, ancak hiçbir şarj yöntemini yayımlamaz; bu nedenle alıcı, söz konusu satırlar için kablo ve docking lojistiğini katalog üzerinden planlayamaz. Bu eksiklerin hiçbiri kusur değildir. İkisi de talep edilmesi gereken takvim girdileridir.
Maliyet merkezi dört: kanal ve rezerv
Dördüncü maliyet merkezi bütçeye koymak ve savunmak en zor olanıdır; çünkü bu, bir kanal iş ortağının aldıkları ürünlerin tutarlılığına ilişkin güvenini ifade eder. Aynı zamanda en uzun kuyruğa sahip merkezdir. Aynı modelin görünür biçimde farklı iki partisini sevk etmiş bir alıcıya bir sonraki iddiada güvenilmez; bu teknik değil, ticari bir gerçektir.
Rezerv, bu merkezin sayıya dönüştüğü yerdir. Hiçbir savunmanın mümkün olmadığı bir seviyeye belirlenmiş iade rezervi, sapmanın anlaşılmadığının kabulüdür; çünkü anlaşılan bir sapma bir oran, açıklanamayan sapma ise bir tahmin üretir. Rezerv, bir planlama döngüsünde sessizce düşürülmesi en olası kalemdir ve düşürme, genellikle sorunun yeniden ortaya çıktığı noktadır. Bir alıcı, maliyetlendirilmiş bir deftere üretim partisine göre oran ekleyebilirse rezerv, belirtilmiş bir güven düzeyine sahip hesaplanmış bir sayıya dönüşür ve bütçe incelemesinden bu nedenle geçer; çünkü onu itiraz eden kişiye açıklanabilir.
Finans ekibinin kabul edeceği bir maliyet rakamı oluşturmak
Kayıt defteri ve tetikleyicileri
Bütçe incelemesinden geçen bir maliyet rakamının dört özelliği vardır. Bir tetikleyiciye bağlıdır; böylece maliyetin oluşması için gerçekleşmesi gereken, adlandırılmış bir olay bulunur. Bir kümeye bağlıdır; böylece rakamın kaç birimi veya sevkiyatı kapsadığı açıktır. Var olan kayıtlardan, kaydın içereceği şeyin tahmininden değil, türetilir. Ve bir sahibi belirtir; çünkü sahibi olmayan bir maliyet, bir programın yöneteceği maliyet değil, bir departmanın sessizce üstleneceği maliyettir.
Bu sırayla çalışıldığında kayıt defteri, aşağıdakine benzeyen satırlar üretir ve satırların toplamı modele giren sayıdır:
| Kayıt defteri satırı | Tetikleyici | Kapsadığı küme | Kaynaklandığı kayıtlar | Sahip |
|---|---|---|---|---|
| İade edilen birimler | Teslimattan sonra doğrulanan arıza | Etkilenen partide sevk edilen birimler | Parti tanımlayıcılarına sahip şikâyet kaydı | Marka satış sonrası hizmetleri |
| Yeniden işleme ve hurda | Fabrika içinde doğrulanan arıza | Üretim partisindeki birimler | Uygun olmayanlık raporu | Fabrika kalite kontrolü |
| Giriş muayenesi | Yürürlükteki kabul kuralı | Alınan ve kabul edilen örneklem büyüklüğünde incelenen birimler | Örnekleme planı ve sonuçları | Alıcı kalite kontrolü |
| Takvim uzatması | Planlanan tarihinin ötesine geçen kapı | İlgili partinin üretim günleri | Tarihli kapı kaydı | Satın alma ve fabrika planlama |
| Rezerv değişimi | Planlanan oranın üzerindeki fiilî iadeler | Dönem içindeki siparişler | Plana karşı parti bazında iade oranı | Finans |
Beşinci satır, kayıt defterini yıllık sayıya bağlayan ve genellikle eksik olan satırdır. Rezerv değişimi, iade maliyetiyle aynı şey değildir: modelin taşıdığı değer ile fiilen gerçekleşen arasındaki farktır ve üst maliyet merkezlerinden dördünü sabitlemiş bir program bu satırın kendiliğinden küçüldüğünü görecektir.
Katalogun sizin için fiyatlandıramayacağı şeyler
Katalog doğrudan çok düşük bir fiyat sunabilir ve ne fiyatlandırabileceğini tam olarak bilen bir alıcı, tedarikçinin sessizliğinin ürünün ücretsiz olduğu anlamına geldiğini varsayan alıcıya göre çok daha iyi bir konumdadır. Yayımlanmış hiçbir materyal kusur oranını, verim oranını, ilk geçiş verimini, yeniden işleme oranını, hurda oranını, çevrim ömrü değerlendirmesini, fabrika kapasitesini veya model bazlı sertifika kaydını desteklemiyor. Yayımlanmış hiçbir rakam için belirtilmiş bir tolerans bulunmadığından, her yayımlanmış sayı bir sınır değil, referans noktasıdır.
Fabrikanın kendisi hakkında da yayımlanmış hiçbir bilgi yok — üretim hattı sayısı, günlük üretim miktarı, personel durumu, garanti performansı, zamanında teslimat kaydı, kusur geçmişi veya test planı yok. Katalog, tasarım patent sertifikalarını görseller olarak sunan şirket düzeyinde bir ihracat sertifikasyonu sayfası içeriyor; model bazlı sertifika satırı bulunmuyor ve katalog metni hiçbir model için CE, FCC veya RoHS işaretini içermiyor. Bu, ürünlerin söz konusu onaylara sahip olmadığı yönünde bir beyan değildir; belgenin bunları kanıtlamadığını ifade eder. Bu kanıta ihtiyaç duyan bir alıcının talebi yazılı olarak yapması ve yanıtı pazarlama iddiası olarak değil, durum tespiti unsuru olarak değerlendirmesi gerekir.
Maliyet modeline girmemesi gereken sayılar
Özellikle üç sayının maliyet modelinde yeri yoktur ve her biri makul görünen bir kaynakla gelir. Birincisi, sektör materyallerinde alıntılanan ve hiçbir fabrikanın özelliklerini yansıtmayan tipik kusur oranıdır. İkincisi, belirli bir üretim hattı, belirli bir malzeme listesi ve belirli bir hafta hakkında hiçbir şey söylemeyen, bir süreç ortalamasını tanımlayan sektör verim oranıdır. Üçüncüsü ise serideki başka bir modelden kopyalanan ağırlık veya kapasite rakamıdır; bu, katalogun en sık yaptığı ve alıcının sessizce devraldığı hatadır. Yirmi sekiz model içinde yayımlanmış ağırlığa sahip tek model MT6’dır — kamera ve 265 mAh pil dahil, 1200 mAh katlanır şarj kılıfı hariç olmak üzere gözlük gövdesi için 158 g. Kılıfın kendi ağırlığı yayımlanmamıştır. Başka hiçbir modelin ve hiçbir modelin çerçeve ağırlığı yayımlanmamıştır.
Türetilmiş sayılar için de benzer bir disiplin geçerlidir. Bir alıcı, 110 mAh elde etmek üzere iki 55 mAh pili topluyorsa, bu toplam aritmetik bir sonuçtur, yayımlanmış bir özellik değildir; nerede görünürse görünsün türetilmiş olarak etiketlenmelidir, çünkü yalnızca toplamı gösteren bir tablo, onu alan sonraki kişi tarafından resmî bir rakam olarak okunacaktır. Katalog pil değerlerini ve pil sayılarını yayımlıyor — 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh ve 290 mAh — toplamlar ise alıcının kendi aritmetiğidir.
Bütçeye girmeden önce bir maliyet iddiasını doğrulama
Maliyet rakamının ihtiyaç duyduğu kanıt
Tedarikçiden gelen bir maliyet rakamı bir iddiadır; kalite maliyetine ilişkin iddiaları yapmak olağan derecede kolay, test etmek ise olağan derecede zordur. Test kısadır: ilgili popülasyonu, dönemi, kaydı ve yöntemi isteyin. Yanıt bir popülasyonu ("Mart sevkiyatındaki üniteler, 2,400 ünite"), bir dönemi, mevcut bir kaydı ("kusur kodlarıyla sevkiyat raporu") ve bir yöntemi ("yazılı kabul kuralına göre nihai muayene") belirtiyorsa rakam kullanılabilir. Yanıt, popülasyon olmadan bir aralıkla birlikte yüzde ise bu bir sektör ortalamasıdır ve modelin bir satırında değil, strateji tartışmasında yer alır.
Aynı test alıcının kendi rakamları için de geçerlidir; bu daha zor bir durumdur, çünkü alıcı en çok kendi verisine güvenir. Şikâyet verileri genellikle serbest metin alanıdır; bu nedenle gruplandırılamaz ve bir kalite sorununun maliyetini hesaplamanın ilk işi iadeleri saymak değil, sayılabilir hâle getirmektir. Her şikâyete bir model tanımı ve üretim sevkiyatı atamak yarım günlük bir iştir ve bir kanaldan gelen anekdotu kanıta dönüştüren adımdır. Bu olmadan hiçbir maliyet merkezi kanıtlanamaz ve yukarıdaki defter bir şablon olarak kalır.
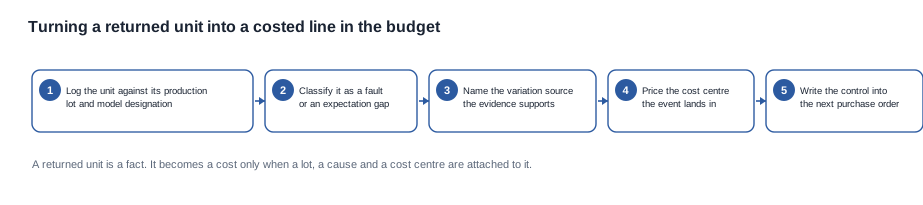
Akış sırası önemlidir. Parti tanımlayıcısı sınıflandırmadan önce gelir; çünkü bir partiyi belirlenemeyen bir kusur, vaka ve birim eşleşmesinden veya bir taşıma olayından ayırt edilemez. Sınıflandırma ise fiyattan önce gelir; çünkü bir kusurun fiyatlandırılması ile bir beklenti açığının fiyatlandırılması iki farklı sayı üretir ve kalite bütçesine ait olan yalnızca bunlardan biridir. Son adım alıcıların atladığı adımdır: bir toplantı notunda yer alan kontrol, sonraki hesap yöneticisi değişikliğinde hayatta kalamaz ve maliyet tamamen aynı tutarla yeniden ortaya çıkar.
Savunulabilir bir sayı üreten sorular
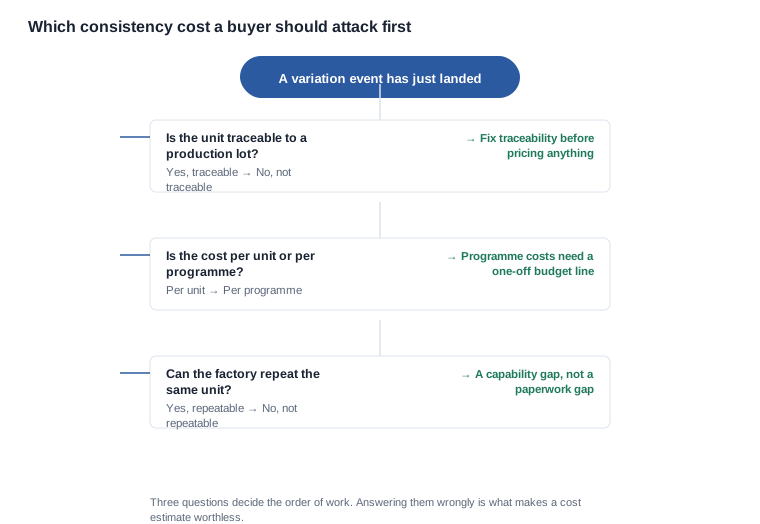
Bunlar, bu sırayla sorulması gereken sorulardır ve her birinin bir tamamlanma testi vardır; çünkü tamamlanma testi olmayan bir soru, her şeyi ifade edebilen bir yanıt üretir. Aşağıdaki liste, durum tespiti dosyasının temel sorularıdır ve alıcı bunları ilk şikâyetin gelmesinden önce, sipariş vermeden önce göndermelidir.
- Bu birim hangi üretim partisinden geldi ve o partide neler bulunuyordu? Tamamlanma: fiziksel bir birim üzerinden izlenebilen bir parti tanımlayıcısı ve malzeme listesi sürümü.
- Bu partiden kaç birim etkilendi ve kaç birim sevk edildi? Tamamlanma: yalnızca bir oran değil, pay ve payda.
- Hangi özellik başarısız oldu ve nasıl ölçüldü? Tamamlanma: yazılı olarak belirtilmiş, sonuç bilinmeden önce uygulanmış bir yöntem ve bir sınır.
- Başarısızlık, yazılı şartnameye göre bir kusur mu yoksa bir beklentiye göre bir açık mı? Tamamlanma: birimi bu kategoride yer alan kanıtlar ve adlandırılmış bir kategori.
- Olayın maliyeti neydi ve hangi defter satırına kaydedilmelidir? Tamamlanma: genel bir tahsis değil, bir maliyet merkezi.
- Sonraki partiden önce hangi değişiklikler yapılacak? Tamamlanma: tarih belirtilmiş, sonraki satın alma siparişinde yer alan adlandırılmış bir kontrol.
Bu sırayla altı soru, bir maliyet rakamının modele alınup alınamayacağını belirlemek için yeterlidir. Bunlardan ikisi — parti tanımlayıcısı ve malzeme listesi sürümü — aynı zamanda en sık bulunmayan iki bilgidir; alıcı, ilk sevkiyattan önce tedarikçinin bu eksikliğin hangi tarafında olduğunu, ilk şikâyetten sonra değil, öğrenmelidir.
Hareket edebilen maliyetlerin taşınması
Tedarikçinin gerçekte değiştirebileceği unsurlar
Tutarlılık genellikle görünmez biçimde fiyatlandırılır; kullanışlı pazarlık, tedarikçinin maliyeti kabul edip etmemesiyle ilgili değil, maliyetlerin hangilerinin baştan kesinleştirildiği ve hangilerinin bir anlaşmazlık anına bırakıldığıyla ilgilidir. En kolay hareket eden unsurlar, kolaylığı kanıt karşılığında takas eden unsurlardır. İlk sevkiyat yerine pilot üretim sonunda gerçekleştirilen ilk ürün denetimi. Parti tanımlayıcısıyla birimi üretim dönemine bağlayan, her partiden saklanan numune. Alıcının bunlar arasında seçim yapabildiği kredi, değişim veya yeniden işleme biçimindeki kusur giderimi. Kabul kuralındaki numune büyüklüğü ve ilk başarısızlıkta ne olacağı. Garanti süresi ve talep rotası. Çizim ve ambalaj üzerindeki revizyon kontrolü; uygulamada bitim tutarlılığının genellikle birisi buna kalite sorunu demeden çok önce belirlendiği yer burasıdır.
Daha zor hareket eden unsurlar, kabul kuralının kendisi, değişiklik bildirim maddesi ve giderim süresidir; bunların içindeki dengeler sipariş sipariş değil, bir kez kesinleştirilir. Bu üç unsur fiyatlandırılmaz çünkü kullanışlı değildir; tedarikçinin sürecini alıcının güvenebileceği bir şeye dönüştüren maddelerdir ve bunları birim fiyat karşılığında takas etmek maliyeti müşteriye aktarır; maliyet oraya bir iade olarak geri döner.
Hiç hareket etmeyen unsurlar
Üç şey hiçbir şekilde pazarlık pozisyonu değildir. Şartnameye uyan bir birimi üretmenin maliyeti değişmez ve bir özelliği partiler boyunca sabit tutamayan tedarikçinin sorunu belge eksikliği değildir; çünkü eksik yetkinliği hiçbir madde oluşturmaz. Hedef pazarın mevzuat rotasının maliyeti ve süresi değişmez; Avrupa Birliği'nde bu rota, Telsiz Ekipman Yönergesi (AB) 2014/53/EU üzerinden işler ve rotanın maliyeti ile tükettiği süre, bir ticari taviz değil, gerekliliğin sonucudur. Alıcının kendi giriş denetim maliyeti de değişmez; çünkü bu, alıcının zaten vermiş olduğu bir karardır.
Bu maliyetlerin bir programı nasıl aksatabileceği
Bir alıcıya dört başarısızlık sürpriz olarak ulaşır ve bunların her biri, tedarikçiyi değiştirmek için bir neden değil, siparişte bir kalemdir. İyi birim ile farklı partinin bir araya gelmesi, bir programın el yapımı bir birimin kanıtlarına dayanarak ölçeklendirilmesi ve üretim partisinin hiçbir zaman bu birimle karşılaştırılmaması durumunda yaşanır; kontrol, program ölçeklendirilmeden önce sonraki bir partiden ikinci bir birimi onaylamak ve her partiden bir numune saklamaktır. Sözlü olarak üzerinde anlaşılan özellik, bir özellik yöntem belirtilmeden adlandırıldığında ortaya çıkar; böylece iki taraf farklı şeyler ölçer ve ikisi de haklı olduğuna inanır; kontrol, her kritik özelliğe bir yöntem ve bir sınır eklemek ve yöntemi üretim partisinde kullanılmadan önce referans birimde test etmektir. Kimsenin duyurmadığı değişiklik, bir bileşen veya süreç değişikliğine bildirim maddesi bulunmadığında yaşanır; sapma, anlamlı hâle gelene kadar görünmez olur; kontrol, bildirim rotasını sözleşmeye yazmak, bir alıcı belirlemek ve bildirimin etkilenen model dizilerini ve etkilenen partileri belirtmesini zorunlu kılmaktır. Sorunun kendisi düzeltilmek yerine denetim büyüdüğünde, denetim yapılandırma dondurulmadan önce sıkılaştırıldığında yaşanır; kontrol, yapılandırmayı dondurup ardından ölçmektir; çünkü varyasyon profili değişmezken artan ret oranı, ölçümün değiştiğinin kanıtıdır.
Bir satın alma senaryosu ve savunduğumuz sınır
Adım adım değerlendirilen bir senaryo
Aşağıdakiler, paranın nereye gittiğine ilişkin bir noktayı ortaya koymak için hazırlanmıştır; bir müşteri siparişini tanımlamaz. Hiçbir müşteri adı verilmemiş ve hiçbir sipariş ileri sürülmemiştir; kamera modeli, iki sevkiyat, onaylanan tek numune ve eksik maliyet defteri varsayımlardır; böylece şikâyetin maliyetlendirilmiş kaleme dönüşene kadar süreç adım adım izlenebilir. Her adımda sorulması gereken sorular aşağıda belirtilmiştir.
Bir marka, 13 MP kamera modelinin iki sevkiyatını almış ve kanal, birimlerin bir kısmının şarjı tutmayacağını bildirmiştir. Markanın onaylanmış iyi bir numunesi, yazılı bir satın alma siparişi ve maliyet defteri yoktur. Bu aile için yayımlanan yapılandırma, L2 Utral üzerinde 900 mAh ve 1400 mAh olmak üzere iki kasa seçeneğini, CY03 ile L2 Utral arasında 290 mAh'lik bir pili, CY05 ile L1 Pro'yu ve yaklaşık yedi saatlik bir kullanım süresini içerir. Markanın ilk düşüncesi, tipik bir kategori hata oranını sipariş değerine uygulamak ve aynı zamanda gelen numune büyüklüğünü artırmaktır; bu ikisini, biri sayı üreten diğeri ise iş yükü oluşturan iki yaklaşımı nasıl değerlendireceği sorusu, tam da bir alıcının fabrika ziyareti yapmadan cevaplayabilmesi gereken sorudur.
İlk adım, kategori oranını reddetmek ve bunun yerine popülasyonu oluşturmaktır. İade edilen her birime bir model tanımı ve üretim partisi atanır ve iki sevkiyat partilere ayrılır. İkinci adım, şikâyetleri ayırmaktır. Yaklaşık yarısı "şarj gün boyunca sürmüyor" ve yaklaşık yarısı "birim kasa içinde şarj olmuyor" şeklindedir; bunlar iki farklı sorundur ve ikincisinin bilinen bir mekanizması vardır; çünkü 1400 mAh'lik bir birimi 900 mAh'lik kasayla eşleştiren bir parti, her bileşen yayımlanan değerleri içinde tutarken tam olarak bildirilen belirtiyi üretir. Yayımlanan satırlar, bu olasılığı fabrika ziyareti olmadan gündeme getirmek için yeterlidir ve yalnızca bu, modelden bir maliyet merkezini kaldırır.
Üçüncü adım, kalanların fiyatlandırılmasıdır. Gerçek arızalara dayanan şarj şikâyetleri, iade edilen birimler satırına göre fiyatlandırılır; beklenti uyuşmazlığı olan teslimler kalite bütçesinden çıkarılır ve ürün brifine aktarılır; yapılandırma dondurulmadan önce artırılan denetim, markanın seçtiği bir maliyet olarak fiyatlandırılır ve yapılandırmayı dondurarak durdurulur; program uzatması ise tarihli kapı günlüğüne göre fiyatlandırılır. Ortaya çıkan toplam, markanın başladığı sipariş değeri yüzdesinden daha küçüktür ve her satırın arkasında bir tetikleyici olduğu için savunulabilir bir sayıdır. Dördüncü adım müzakeredir: saklanan numuneler, sonraki bir partiden gelen ikinci birim, kabul kuralındaki kasa-birim kontrolü ve değişiklik bildirim maddesi bir sonraki satın alma siparişine eklenir; çünkü her biri, ortadan kaldırdığı maliyet merkezinden daha ucuzdur. Sonuç, bir satın alma yöneticisinin bir iş arkadaşına devredebileceği kısa bir kontrol listesidir ve bir sonraki sevkiyatı değiştiren şey defter değil, bu listedir.
Sonuçtan ziyade süreç esastır. Hiçbir aşama için fabrika ziyareti gerekmedi ve her adım, onu yazan kişiden bağımsız olarak varlığını sürdüren bir belge üretti.
Yayımladıklarımız ve tahmin etmeyeceklerimiz
Somut olarak, yayımlanan materyal, teknik özellik dokümanında arkamızı alabildiğimiz kısımdır; geri kalanı ise tedarikçinin kendi dosyasına ilişkin bir sorudur. Katalogda belirtildiği şekliyle yapılandırma satırlarını yayımlıyoruz: kılıf seçenekleri, şarj arayüzleri, renk bulunabilirliği, çözünürlük kademeleri ve pil kapasiteleri, yayımlanan çalışma süresi aralıkları ve bir model için istisnalarıyla birlikte birim ağırlığı. Toleransların, hata oranlarının, çevrim ömrü değerlerinin ve güvenilirlik raporlarının bulunmadığını da aynı belirginlikte yayımlıyoruz. Bir sektör kıyaslamasını kendi performansımızmış gibi aktarmayacağız ve tipik bir değerden hata oranı tahmin etmeyeceğiz; çünkü tahmini bir sayıya dayanarak iddia kuran alıcı, hatanın teklifte değil sahada ortaya çıktığını görür.
Bu kategori için yayımlamadığımız satırlar şunlardır: sensör modelleri, akustik ölçümler ve eşikler, giriş koruma testi rapor numaraları, sertifika numaraları ve geçerlilik tarihleri, çevrim ömrü değerleri, fabrika ve üretim hattı kapasitesi ile MT6 dışındaki modellerin ağırlığı. Bir model için yayımlanmış bir rakam bulunmadığında faydalı yanıt, bizden bir sayı vermek yerine tedarikçiye soru sormaktır. İki sınırlamayı açıkça belirtmek gerekir; çünkü bunlar alıcıların en çok sorduğu konulardır: Katalog, V06 ve S7 için IP54 işaretini rapora dayalı bir iddia olarak değil, katalog açıklaması olarak yayımlar ve herhangi bir model için CE, FCC veya RoHS işareti içermez. Dolayısıyla bu işaretler, alıcının kesinleşmiş kabul ettiği bir teknik özellik dokümanında değil, dokümantasyon talebinde yer almalıdır.
Yapabileceğimiz şey, bir şikâyet dosyası ve yapılandırma alıp kanıtların hangi varyasyon kaynağını desteklediğini belirlemek ve ardından hangi kontrollerin bir sonraki satın alma siparişinde, hangilerinin ise bir sonraki çeyrekte yer alması gerektiğini size söylemektir. Konunun daha kapsamlı ele alımı kalite tutarlılığı genel bakışında, uygulamalı çalışma yöntemleri gelişmiş kılavuzda, aynı kararın ticari yönü ise minimum sipariş miktarının marjınızı nasıl etkilediğinde yer alıyor. Bu konu için ana sayfa kalite tutarlılığıdır.
Şimdi harekete geçin. Modeli, yapılandırmayı, şikâyet kategorilerini ve çalıştığınız hacmi bize gönderin; kanıtların hangi maliyet merkezlerini etkilediğini, hangi kontrollerin bir sonraki satın alma siparişinde yer alması gerektiğini ve yayımlanmış satırlardan hangilerinin sözleşmede adlandırılması gerektiğini söyleyelim. Bir öğleden sonra hazırlanan bir kayıt defteri, nedeni ortadan kaldırmayan ve bir yıl süren bir karşılıktan daha değerlidir.
İlgili okumalar
- Kapsamlı ele alım — akıllı gözlük kalite tutarlılığı
- Çalışma yöntemleri — kalite tutarlılığı gelişmiş kılavuzu
- Ticari yön — minimum sipariş miktarının marjınızı nasıl etkilediği
Modeli, yapılandırmayı ve şikâyet kategorilerini bize gönderin; her birinin hangi maliyet merkezine ait olduğunu, akıllı gözlük kalite tutarlılığının arkasındaki hesaplamayı tek bir uydurma sayı olmadan gösterelim.


