
La cohérence de la qualité des lunettes connectées est chiffrée, et son prix ne figure pas dans le devis unitaire. Il se manifested à quatre endroits — les unités qui reviennent, la main-d’œuvre d’inspection qui augmente, le planning qui glisse et la confiance des canaux, qui ne finit jamais dans un tableur — et un acheteur qui n’examine que le prix unitaire n’évalue que le plus petit de ces éléments. Pour chiffrer cette dimension, il ne faut pasdeviner un pourcentage de la valeur de la commande. Il faut identifier le déclencheur de chaque centre de coûts, joindre les preuves produites par ce déclencheur et laisser le total se dégager du registre des réclamations. Un devis qui arrive sans registre des coûts derrière lui n’est pas un devis économique; c’est un devis non chiffré. Cette page constitue ce registre pour un responsable des achats côté marque, un acheteur de canal et un importateur, à partir des lignes publiées de notre catalogue de 28 modèles — y compris celles que nous ne publions pas, car les lacunes se trouvent là où se concentre l’essentiel des coûts cachés.
Cohérence de la qualité des lunettes connectées et registre des coûts
La décision à laquelle cette page répond
Un acheteur qui soupçonne que l’incohérence de la qualité coûte davantage que l’écart de prix avec le fournisseur doit prendre une décision précise: conserver le fournisseur actuel avec la configuration actuelle, conserver le fournisseur avec une configuration gelée, ou modifier la configuration et la règle d’acceptation avant de le programme. Cette décision ne se tranche pas en discutant du prix unitaire. Elle se tranche à l’aide d’un registre qui montre, pour chaque centre de coûts, ce qui le déclenche, quelles preuves attestent que le déclencheur s’est produit et qui le supporte. La question de la configuration de modèle à conserver est tranchée sur la base de preuves, et cette page présente les critères permettant de le faire.
Les deux erreurs qui rendent cette décision coûteuses sont toutes deux fréquentes, et constituent des signaux d’alerte qu’un responsable des achats peut repérer dès la première réunion. La première consiste à raisonner à partir d’un seul témoignage: un partenaire de canal signale une unité incapable de conserver sa charge, et l’acheteur conclut que l’usine est incohérente. Cette conclusion n’est pas étayée, car une seule unité ne peut être distinguée d’un écart entre le boîtier et l’unité, d’un événement de manipulation ou d’une spécification mal comprise. La seconde erreur consiste à accepter un pourcentage: un membre de l’équipe commerciale cite un taux de défauts typique de la catégorie, l’acheteur l’applique à la valeur de la commande, et le chiffre est inscrit au budget sans la moindre preuve. Un pourcentage appliqué à une valeur de commande n’est pas une estimation de coût; c’est un moyen de déplacer une décision hors de la réunion et vers les comptes.
Les preuves disponibles pour éviter ces deux erreurs sont plus limitées que ne l|Published les acheteurs ne l bitterly managed. Notre catalogue publie les lignes de configuration — les niveaux de résolution, les options de boîtier, les interfaces de Recharge, les capacités de batterie et la disponibilité des couleurs, les plages d’autonomie publiées et, pour un modèle, le poids de l’unité entière avec ses exclusions — mais il ne publie aucune tolérance, aucun taux de défauts, aucune évaluation de la durée de vie, aucune mesure acoustique, aucun modèle de capteur, aucun numéro de rapport d’essai d’étanchéité ni aucun numéro de certificat pour l’un des vingt-huit modèles. C’est précisément le sens de cette absence. Chaque coût qu’un acheteur attribue à l’incohérence correspond à une lacune dans la spécification ou dans les preuves, et une lacune ne peut être comblée qu’en la réclamant.
Ce que coûte un événement de variation lorsque personne ne le compte
Considérons la séquence habituelle. Un lot arrive. Deux unités sont renvoyées. Personne ne note d’où elles viennent, de sorte que la réclamation ne peut pas être attribuée. Le canal signale une différence d’aspect à progression lente entre deux expéditions, qui relève d’une opinion et non d’une mesure, et ne peut donc pas être testée. À l’équipe financière, qui doit justifier la provision pour retours dans le modèle, on transmet un chiffre choisi par le responsable des achats et jamais accepté par l’usine. Chacun de ces événements est de faible ampleur. Aucun n’est encore un coût, et c’est précisément le problème: un événement non chiffré est un événement qui se reproduira à chaque fois à la même ampleur, car rien dans le système n’a changé depuis le précédent.
Le tableau ci-dessous constitue le registre. Il est délibérément organisé selon le déclencheur, les preuves et le responsable, plutôt que comme une liste de dépenses, car le déclencheur est la partie que l’acheteur contrôle et celle qui indique si un coût se reproduira.
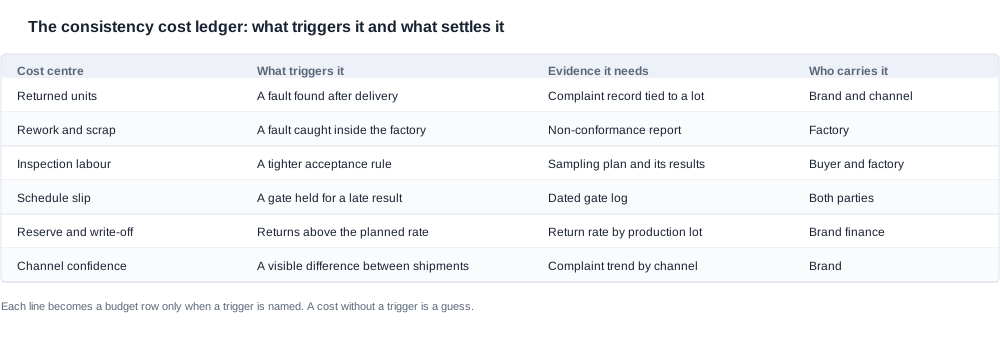
La deuxième colonne est celle où échouent la plupart des programmes. « Un défaut détecté dans l’usine » évoque un rapport de non-conformité, mais le rapport de non-conformité constitue la preuve et, sans lui, les retouches restent invisibles. « Une règle d’acceptation plus stricte » évoque une décision de contrôle qualité, mais ce sont le plan d’échantillonnage et ses résultats qui transforment une règle d’inspection en activité chiffrée. Un acheteur incapable de produire les justificatifs nécessaires à un centre de coûts ne peut pas défendre ce coût, et un coût qui ne peut pas être défendu ne survivra pas à une revue budgétaire.
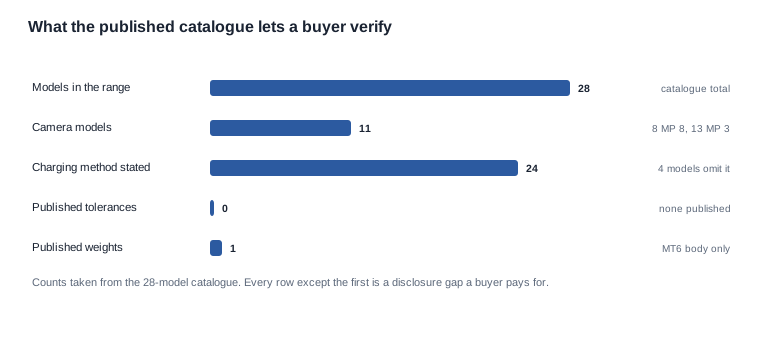
Lisez ce graphique comme une carte des coûts plutôt que comme un tableau deNotation. Sur vingt-huit modèles, un seul publie un poids, vingt-quatre indiquent une méthode de rechargement et aucun ne publie de tolérance. Cela signifie qu’un contrôle de cohérence sur n’importe lequel de ces modèles exige de définir une mesure, de convenir d’une méthode et de fixer une limite. Chacun de ces trois éléments constitue un centre de coûts, car il s’agit d’une décision qui ne peut pas être déléguée au catalogue.
Où se situent réellement les quatre centres de coûts
Centre de coûts un : les unités qui reviennent
Le centre de coûts le plus visible est aussi celui qui est le plus fréquemment mal mesuré, car les retours sont comptabilisés alors qu’ils ne sont pas équivalents aux défaillances qualité. Une unité qui respecte les spécifications publiées mais déçoit une attente relève d’un problème de retours, à résoudre en corrigeant l’attente et non le produit. Une unité qui ne respecte pas les spécifications écrites relève d’un problème qualité, à résoudre en identifiant la source de variation. Les acheteurs qui additionnent les deux gonflent le coût de la qualité, recherchent la mauvaise cause et se retrouvent avec une règle d’acceptation qui rejette des unités conformes, créant ainsi un deuxième centre de coûts au lieu d’en supprimer un.
Le chiffre qui compte dans ce centre n’est pas le nombre de retours, mais le taux de retour par lot de production, et le coût total d’un programme qualité n’est jamais constitué du seul nombre de retours. Le taux est l’indicateur utile, car un taux de retour stable entre les lots signale généralement un problème d’attente ou d’appariement entre boîtier et unité, tandis qu’un taux de retour qui grimpe sur un seul lot indique un changement de configuration ou de composant. Notre catalogue rend concret le second cas : le L2 Utral est publié avec deux options de boîtier, 900 mAh et 1400 mAh ; un lot associant une unité de 1400 mAh au boîtier de 900 mAh générera donc une réclamation sur la charge alors que chaque composant du couple reste dans les limites de sa valeur publiée. Les modèles avec caméra fournis avec un boîtier — le CY03 et le L1 Pro, ainsi que le CY05 — tous en 1400 mAh, le L2 Utral en 900 ou 1400 mAh et le MT6 avec son boîtier pliable de 1200 mAh, sont les lignes où l’appariement entre boîtier et unité doit être inscrit comme contrôle nommé dans la règle d’acceptation.
Centre de coûts deux : la main-d’œuvre d’inspection qui augmente
Le deuxième centre de coûts est celui qui se dissimule dans une amélioration de processus. Un acheteur qui renforce l’inspection à réception avant de figer la configuration achète la mesure d’une cible en mouvement, et l’indice révélateur est un taux de rejet qui augmente alors que le profil de variation reste stable. Ce schéma ne prouve pas que le produit s’est dégradé ; il prouve que la mesure a changé. La main-d’œuvre d’inspection est également le centre de coûts le plus susceptible d’être chiffré en pourcentage de la valeur de la commande et le moins susceptible d’être étayé, car un plan d’échantillonnage produit des résultats qu’un fournisseur peut produire tout autant.
Le point essentiel est que les deux premiers centres de coûts sont maîtrisés par des documents plutôt que par des instruments, et que la décision de renforcer l’inspection à réception concerne les critères, et non l’effort. Une fiche de configuration figée supprime le plus gros bloc de variations moyennant un après-midi et une signature. Une clause de notification des changements élimine la dérive invisible pour le prix d’un paragraphe d’accord. Aucun des deux n’entraîne de coût par unité ; les deux sont payés une seule fois. Les coûts de mesure se répètent sur chaque unité pendant toute la durée du programme. Lorsqu’un responsable des achats doit choisir entre un après-midi de rédaction et une année d’inspection supplémentaire, la rédaction représente l’achat le moins cher, et c’est la partie du coût caché qu’une comparaison des prix unitaires ne montrera jamais.
Centre de coûts trois : le calendrier qui glisse
Le troisième centre de coûts est celui du calendrier, et c’est celui qui arrive sous forme de réclamation d’un partenaire de distribution plutôt que sous forme de ligne dans les comptes. Un seuil qui bloque longtemps l’accès à un résultat prolonge le délai entre le dépôt et la livraison et, dans un programme à date de lancement fixe, cette prolongation est payée en fonds de roulement, en créneaux de fret et en engagement marketing déjà pris. Un devis qui présente un délai de livraison sans indiquer les seuils à franchir propose la version la plus courte possible du calendrier, qui est rarement celle qui se réalise. Les trois pièges d’un calendrier de ce type consistent à ne citer que la version la plus courte, à traiter la liste des seuils comme la responsabilité du fournisseur et à découvrir les seuils après l’émission du bon de commande.
Deux éléments du catalogue rendent ce centre plus complexe qu’il n’y paraît. Le temps de charge est publié pour les vingt-huit modèles — jusqu’à deux heures pour vingt-six d’entre eux et environ une heure pour le D17 et le ZH12 —, mais ni l’état de charge initial ni le critère de fin ne sont publiés : le chiffre affiché ne peut donc pas être converti en résultat dandat de poste ni en durée de passation d’équipe. Par ailleurs, quatre modèles de caméra — le CY05, le CY03, le L1 Pro et le MT6 — publishient une capacité de boîtier sans publier aucune méthode de charge ; un acheteur ne peut donc pas planifier la logistique des câbles et des stations d’accueil pour ces références à partir du catalogue. Aucune de ces lacunes ne constitue un défaut. Ce sont deux paramètres du calendrier qui doivent être demandés.
Centre de coûts quatre : le canal et la provision
Le quatrième centre de coûts est le plus difficile à intégrer à un budget et le plus difficile à justifier, car il correspond à la confiance que le partenaire de distribution accorde à l’uniformité de ce qu’il reçoit. C’est aussi celui qui a la plus longue traîne. Un acheteur qui a déjà expédié deux lots manifestement différents du même modèle ne sera plus cru lorsqu’il_DMA8.formera une nouvelle réclamation ; il s’agit d’un fait commercial et non technique.
La provision est le poste où ce centre de coûts devient un chiffre. Une provision pour retours fixée à un niveau que personne ne peut défendre revient à admettre que la variation n’est pas comprise : une variation comprise produit un taux, tandis qu’une variation inexpliquée produit une estimation. La provision est également le poste le plus susceptible d’être réduite discrètement lors d’un cycle de planification, et cette réduction marque généralement le retour du problème. Si un acheteur peut associer un taux par lot de production à un registre costing, la provision devient un chiffre calculé assorti d’un niveau de confiance explicite et survit à l’examen budgétaire, car elle peut être expliquée à la personne qui la conteste.
Établir un coût qu’une équipe financière acceptera
Le registre et ses déclencheurs
Un coût qui survit à un examen budgétaire possède quatre propriétés. Il est lié à un déclencheur : un événement nommé doit survenir pour que le coût soit engagé. Il est rattaché à une population : il est clair combien d’unités ou d’expéditions le chiffre couvre. Il est dérivé de registres existants et non d’une estimation de leur contenu. Enfin, il désigne un responsable, car un coût sans responsable est un coût qu’un service absorbera discrètement plutôt qu’un coût qu’un programme pilotera.
Traité dans cet ordre, le registre produit un ensemble de lignes comme suit, et la somme de ces lignes constitue le chiffre à intégrer au modèle :
| Ligne du registre | Déclencheur | Population couverte | Registres d’origine | Responsable |
|---|---|---|---|---|
| Unités retournées | Défaut confirmé après la livraison | Unités expédiées dans le lot concerné | Registre des réclamations avec identifiants de lot | Service après-vente de la marque |
| Retouches et rebuts | Défaut confirmé dans l’usine | Unités du lot de production | Rapport de non-conformité | Contrôle qualité de l’usine |
| Contrôle à réception | Règle d’acceptation en vigueur | Unités reçues, échantillonnées selon la taille convenue | Plan d’échantillonnage et résultats | Contrôle qualité de l’acheteur |
| Prolongation du délai | Seuil franchi après sa date prévue | Jours de production pour ce lot | Registre daté des seuils | Achats et planification de l’usine |
| Mouvement de la provision | Retours réels supérieurs au taux prévu | Commandes sur la période | Taux de retour par lot par rapport au plan | Finance |
La cinquième ligne relie le registre au chiffre annuel et c’est aussi celle qui manque le plus souvent. Le mouvement de la provision n’est pas le même chose que le coût des retours : il s’agit de l’écart entre ce que porte le modèle et ce qui s’est réellement produit. Un programme qui a stabilisé trois des quatre centres de coûts en amont constatera que cette ligne diminue d’elle-même.
Ce que le catalogue ne peut pas chiffrer à votre place
Le catalogue peut chiffrer très précisément un prix, et un acheteur qui sait exactement ce qu’il peut chiffrer est bien mieux placé que celui qui suppose que le silence d’un fournisseur signifie que l’article est gratuit. Aucun élément du matériel publié ne justifie un taux de défauts, un taux de rendement, un taux de rendement au premier passage, un taux de retouches, un taux de rebut, une évaluation de la durée de vie, une capacité de production de l’usine ou un dossier de certification par modèle. Aucune tolérance n’est publiée autour des chiffres publiés ; chaque chiffre constitue donc un point de référence et non une limite.
Aucune information concernant l’usine elle-même n’est non plus publiée — aucun nombre de lignes de production, aucune production quotidienne, aucun effectif, aucune performance en matière de garantie, aucun historique de livraison à l’heure, aucun historique de défauts et aucun plan d’essais. Le catalogue comprend une page au niveau de l’entreprise consacrée à la certification à l’exportation, qui présente les certificats de brevets de conception sous forme d’images, mais il ne comporte aucune ligne de certification par modèle et le texte du catalogue ne mentionne aucune certification CE, FCC ou RoHS pour quelque modèle que ce soit. Cela ne signifie pas que les produits ne bénéficient pas de ces homologations ; cela signifie que ce document n’en apporte pas la preuve. Un acheteur qui a besoin de ces justificatifs doit les demander par écrit et traiter la réponse comme un élément de vérification préalable plutôt que comme une allégation marketing.
Chiffres à exclure du modèle
Trois chiffres en particulier n’ont pas leur place dans un modèle de coûts, et chacun d’eux est accompagné d’une source apparemment crédible. Le premier est le taux de défauts typique de la catégorie, cité dans des documents professionnels et qui ne décrit l’usine de personne. Le deuxième est un taux de rendement propre à la catégorie, qui décrit une moyenne de processus et ne dit rien d’une ligne de production, d’une nomenclature de fabrication ou d’une semaine précise. Le troisième est un poids ou une capacité copiés d’un autre modèle de la gamme, erreur que ce catalogue commet le plus souvent et dont l’acheteur hérite sans le savoir. Le MT6 est le seul des vingt-huit modèles à dont le poids est publié — 158 g pour la Monture des lunettes, batterie de 265 mAh et caméra comprises, et boîtier de Recharge pliable de 1200 mAh exclu, dont le poids n’est pas publié. Aucun autre modèle n’a de poids publié, et aucun modèle ne fait l’objet d’un poids de monture publié.
Une discipline similaire s’applique aux chiffres calculés. Si un acheteur additionne deux batteries de 55 mAh pour obtenir 110 mAh, ce total est un résultat arithmétique et non une spécification publiée ; il doit donc être identifié comme calculé partout où il apparaît, car un tableau qui affiche un total isolé sera interprété comme un chiffre officiel par la personne qui le recevra ensuite. Le catalogue publie les valeurs et le nombre des batteries — 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh et 290 mAh —, tandis que les totaux relèvent du calcul propre à l’acheteur.
Vérifier une allégation de coût avant de l’intégrer au budget
Les justificatifs requis pour un chiffre de coût
Un chiffre de coût transmis par un fournisseur constitue une allégation, et les affirmations relatives au coût de la qualité sont particulièrement faciles à formuler et difficile à vérifier. Le test est simple : demander la population concernée, la période, le document justificatif et la méthode. Si la réponse indique une population (« unités expédiées dans le lot de mars, 2,400 unités »), une période, un document existant (« rapport de lot avec codes de défauts ») et une méthode (« inspection finale selon la règle d’acceptation écrite »), le chiffre peut être utilisé. Si la réponse est un pourcentage assorti d’une fourchette, sans population concernée, il s’agit d’une moyenne de catégorie qui relève d’une discussion stratégique et non d’une ligne du modèle.
Le même test s’applique aux chiffres de l’acheteur, cas plus complexe car les données de l’acheteur sont celles auxquelles il accorde le plus de confiance. Les données de réclamations sont généralement saisies dans un champ libre, ce qui empêche leur regroupement ; la première tâche consiste donc, non pas à compter les retours, mais à les rendre comptabilisables. L’attribution d’une désignation de modèle et d’un lot de production à chaque réclamation représente une demi-journée de travail et transforme un récit isolé issu d’un canal en preuve. Sans cette attribution, aucun centre de coûts ne peut être justifié, et le grand livre ci-dessus demeure un simple modèle.
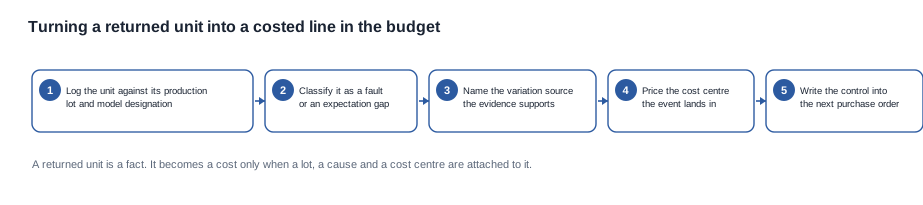
L’ordre du processus est important. L’identifiant de lot précède la classification, car un défaut qui ne peut être attribué à un lot ne peut être distingué d’une correspondance entre un dossier et un exemplaire, ni d’un incident de manipulation. La classification précède la valorisation, car valoriser un défaut et valoriser un écart entre les attentes produit deux chiffres différents, dont un seul appartient à un budget qualité. La dernière étape est celle que les acheteurs négligent : un contrôle consigné dans une note de réunion ne survit pas au changement de responsable de compte, et le coût réapparaît exactement au même montant.
Les questions qui permettent d’obtenir un chiffre défendable
Voici les questions à poser, dans cet ordre. Chacune comporte un critère de complétude, car une question sans critère de complétude peut recevoir une réponse.signifiant n’importe quoi. La liste ci-dessous constitue le socle de questions à poser dans un dossier de diligence, et l’acheteur devrait l’envoyer avant de passer commande plutôt qu’après la première réclamation.
- De quel lot de production provient cet exemplaire, et que contenait ce lot ? Complétude : un identifiant de lot et une version de nomenclature, tous deux traçables sur un exemplaire physique.
- Combien d’exemplaires de ce lot sont concernés, et combien ont été expédiés ? Complétude : un numérateur et un dénominateur, et pas seulement un taux.
- Quelle caractéristique a échoué, et comment a-t-elle été mesurée ? Complétude : une méthode et une limite, toutes deux documentées et appliquées avant que le résultat ne soit connu.
- Le défaut constitue-t-il un non-respect de la spécification écrite, ou un écart par rapport à une attente ? Complétude : une catégorie nommée et les preuves permettant de classer l’exemplaire dans cette catégorie.
- Quel a été le coût de l’événement, et à quelle ligne comptable doit-il être imputé ? Complétude : un centre de coûts, et non une provision générale.
- Quels changements seront apportés avant le lot suivant ? Complétude : un contrôle nommé dans le prochain bon de commande, accompagné d’une date.
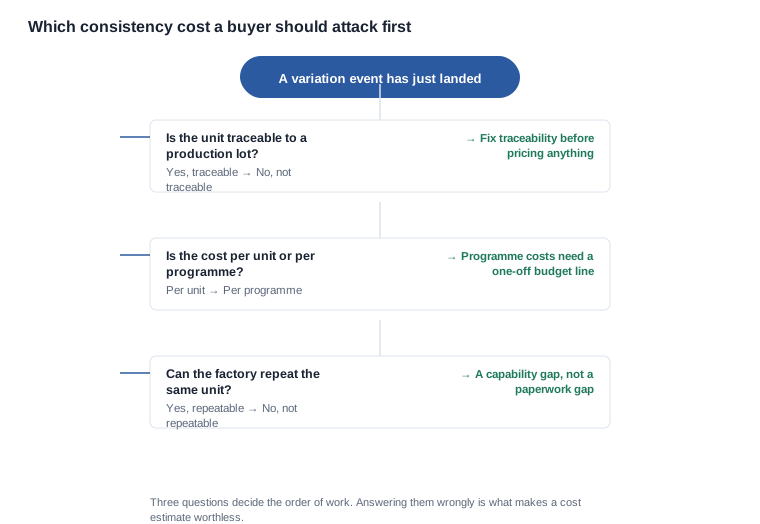
Six questions, posées dans cet ordre, suffisent à établir si un coût peut être intégré à un modèle. Deux d’entre elles — l’identifiant de lot et la version de nomenclature — sont aussi les plus fréquemment indisponibles. L’acheteur devrait donc déterminer, avant la première expédition, de quel côté de cette lacune se trouve le fournisseur, et non après la première réclamation.
Déplacer les coûts qui peuvent l’être
Ce que le fournisseur peut réellement modifier
La cohérence a un prix, généralement invisible, et la négociation utile ne porte pas sur la question de savoir si un fournisseur acceptera de supporter le coût, mais sur celle de déterminer lesquels des coûts sont réglés en amont et lesquels sont laissés au moment d’un litige. Les éléments les plus faciles à déplacer sont ceux qui mettent en balance commodité et preuves. Une inspection du premier article réalisée sur la première expédition plutôt qu’à la fin d’une série pilote. Un échantillon conservé pour chaque lot, avec l’identifiant de lot qui relie un exemplaire à sa fenêtre de production. Un remède pour défaut pouvant être un avoir, un remplacement ou une reprise, au choix de l’acheteur. La taille de l’échantillon dans la règle d’acceptation et ce qui se produit en cas de premier échec. La durée de garantie et la voie de réclamation. Le contrôle des révisions des supports d’impression et des emballages, où la cohérence des finitions est généralement décidée en pratique, bien avant que quiconque n’en fasse un problème de qualité.
Les éléments les plus difficiles à déplacer sont la règle d’acceptation elle-même, la clause de notification des changements et le délai de recours. Les arbitrages internes à chacun de ces éléments sont réglés une fois pour toutes plutôt que commande par commande. Ces trois éléments ne sont pas valorisés parce qu’ils ne sont pas commodes ; ce sont les clauses qui transforment le processus d’un fournisseur en quelque chose sur quoi un acheteur peut compter. Les céder en échange d’un prix unitaire revient à transférer le coût au client, où il réapparaît sous la forme d’un retour.
Ce qui ne bouge pas
Trois éléments ne constituent absolument pas une position de négociation. Le coût de production d’un exemplaire conforme à la spécification ne varie pas, et un fournisseur incapable de maintenir une caractéristique d’un lot à l’autre n’a pas un problème de documentation, car aucune clause ne permet de créer la capacité manquante. Le coût et le délai de la démarche réglementaire pour le marché de destination ne varient pas ; dans l’Union européenne, cette démarche passe par la directive sur les équipements radio (UE) 2014/53/UE, et le coût et le temps qu’elle mobilise sont une conséquence de l’exigence réglementaire, et non une concession commerciale. Enfin, le coût du contrôle à réception de l’acheteur ne varie pas, car il découle d’une décision déjà prise par l’acheteur.
Où ces coûts font dérailler un programme
Quatre défaillances parviennent à l’acheteur comme une surprise, et chacune d’elles constitue une ligne de commande plutôt qu’une raison de changer de fournisseur. L’unité conforme et le lot divergent surviennent lorsqu’un programme est étendu sur la base d’une unité fabriquée artisanalement, sans que le lot de production ne soit jamais comparé à celle-ci ; le contrôle consiste à approuver une deuxième unité issue d’un lot ultérieur avant l’extension du programme, et à conserver un échantillon de chaque lot. La caractéristique convenue verbalement ne se matérialise pas lorsqu’une caractéristique est désignée sans méthode, de sorte que les deux parties ont mesuré des éléments différents et croient chacune avoir raison ; le contrôle consiste à associer une méthode et une limite à chaque caractéristique critique, puis à tester la méthode sur l’unité de référence avant de l’appliquer à un lot de production. Le changement non annoncé survient lorsqu’une modification de composant ou de processus ne fait l’objet d’aucune clause de notification, si bien que la dérive reste invisible jusqu’à ce qu’elle devienne significative ; le contrôle consiste à inscrire le processus de notification dans l’accord, à désigner un destinataire et à exiger que l’avis précise les références des modèles concernés et les lots affectés. Enfin, l’inspection renforcée au lieu de la correction de la source survient lorsque le contrôle a été renforcé avant le gel de la configuration ; le contrôle consiste à geler la configuration, puis à effectuer les mesures, car un taux de rejet qui augmente alors que le profil de variation reste stable indique que la méthode de mesure a changé.
Un scénario d’achat et la limite que nous respectons
Un scénario raisonné
Ce qui suit vise à montrer où va l’argent, et non à décrire une commande client. Aucun client n’est cité et aucune commande n’est revendiquée ; le modèle de caméra, les deux expéditions, l’unique échantillon approuvé et le registre des coûts manquant sont tous supposés, afin de pouvoir suivre étape par étape le processus allant de la réclamation à la ligne de coût. Les questions à poser à chaque étape sont présentées ci-dessous.
Une marque a reçu deux expéditions d’un modèle de caméra de 13 MP, et le canal de distribution a signalé que plusieurs unités ne parviendraient pas à conserver leur charge. La marque dispose d’un bon échantillon approuvé, d’un bon de commande écrit et d’aucun registre des coûts. La configuration publiée pour cette gamme comprend deux options de boîtier pour la L2 Utral, à 900 mAh et 1400 mAh, une batterie de 290 mAh pour la CY03 et la L2 Utral, ainsi que pour la CY05 et la L1 Pro, et une utilisation nominale d’environ sept heures. Le premier réflexe de la marque consiste à appliquer un taux de défectuosité typique de la catégorie à la valeur de la commande et à augmenter simultanément la taille de l’échantillon à l’entrée. Or, la question de savoir comment évaluer ces deux mesures — l’une produisant un chiffre et l’autre une charge de travail — est précisément celle à laquelle un acheteur devrait pouvoir répondre sans visiter l’usine.
La première étape consiste à refuser le taux de la catégorie et à constituer la population. Chaque unité retournée reçoit une désignation de modèle et un lot de production, et les deux expéditions sont réparties en lots distincts. La deuxième étape consiste à séparer les réclamations. Environ la moitié concernent le fait que « la charge ne dure pas toute la journée » et environ l’autre moitié le fait que « l’unité ne se recharge pas dans le boîtier » : deux problèmes différents, dont le second possède un mécanisme connu. En effet, un lot associant une unité de 1400 mAh au boîtier de 900 mAh produit exactement le symptôme signalé, tandis que tous les composants restent conformes aux valeurs publiées. Les lignes publiées suffisent àÉRiger cette hypothèse sans visiter l’usine, ce qui permet à lui seul de retirer un centre de coûts du modèle.
La troisième étape consiste à chiffrer ce qui reste. Les réclamations de charge qui correspondent à des défauts réels sont chiffrées selon la ligne des unités retournées, les reçus qui constituent des écarts entre les attentes et la réalité sont retirés du budget qualité et intégrés au Cahier des charges produit, l’inspection renforcée avant le gel de la configuration est chiffrée comme un coût choisi par la marque et arrêtée par le gel de cette configuration, et le prolongement du délai est chiffré à partir du journal des jalons datés. Le total obtenu est inférieur au pourcentage de la valeur de commande retenu initialement par la marque, et il s’agit d’un chiffre défendable, car chaque ligne repose sur un déclencheur. La quatrième étape est la négociation : les échantillons conservés, la deuxième unité issue d’un lot ultérieur, le contrôle du boîtier et de l’unité prévu par la règle d’acceptation ainsi que la clause de notification des changements sont intégrés au prochain bon de commande, car chacun de ces éléments coûte moins cher que le centre de coûts qu’il permet de supprimer. Le résultat est une courte liste de contrôles qu’un responsable des achats peut transmettre à un collègue, et c’est cette liste, et non le registre des coûts, qui transformera la prochaine livraison.
Le raisonnement compte davantage que le résultat. Rien dans cette démarche n’exigeait de visiter une usine, et chaque étape a produit un document qui survit à la personne qui l’a rédigé.
Ce que nous publions et ce que nous n’estimons pas
Concrètement, le matériel publié correspond à la partie de la spécification que nous pouvons soutenir, tandis que le reste relève du dossier interne du fournisseur. Nous publions les lignes de configuration exactement telles qu’elles figurent au catalogue — les options de boîtier, les interfaces de Recharge, les couleurs disponibles, les niveaux de résolution et les capacités des cellules, les plages d’autonomie publiées et, pour un modèle, le poids de l’unité complète avec ses exclusions — et nous publions tout aussi clairement l’absence de tolérances, de taux de défauts, d’évaluations de la durée de vie en cycles et de rapports de fiabilité. Nous ne présenterons pas une référence sectorielle comme s’il s’agissait de nos propres performances, et nous n’estimerons pas un taux de défauts à partir d’une valeur typique, car l’acheteur qui fonde une réclamation sur un nombre estimé Discover l’erreur sur le terrain plutôt que dans le devis.
Les lignes que nous ne publions pas pour cette catégorie sont les suivantes: modèles de capteurs, mesures acoustiques et seuils, numéros de rapports d’essais d’intrusion, numéros de certificats et dates de validité, évaluations de la durée de vie en cycles, capacité de l’usine et des lignes de production, ainsi que le poids de tout modèle autre que le MT6. Lorsqu’un modèle ne comporte aucune valeur publiée, la réponse utile consiste à interroger le fournisseur plutôt qu’à lui fournir un chiffre. Deux limites méritent d’être clairement indiquées, car ce sont celles sur lesquelles les acheteurs interrogent le plus souvent: le catalogue mentionne la certification IP54 du V06 et du S7 comme une annotation du catalogue, et non comme étayée par un rapport; il ne contient aucune mention CE, FCC ou RoHS pour aucun modèle. Ces deux certifications doivent donc faire l’objet d’une demande de documentation plutôt que d’une spécification que l’acheteur considère comme acquise.
Ce que nous pouvons faire, c’est examiner un dossier de réclamation et une configuration, déterminer quelle source de variation étaye les éléments disponibles, puis vous indiquer les contrôles qui doivent figurer dans le prochain bon de commande plutôt que dans le prochain trimestre. Le traitement complet du sujet est présenté dans l’aperçu de la cohérence de la qualité des lunettes connectées, les pratiques de travail sont décrites dans le guide avancé, et l’aspect commercial de cette même décision est traité dans l’article sur l’incidence de la quantité minimale de commande sur votre marge. La page pilier consacrée à ce sujet est Cohérence de la qualité des lunettes connectées.
La mesure à prendre dès maintenant. Envoyez-nous le modèle, la configuration, les catégories de réclamations et le volume concerné, et nous vous indiquerons quels centres de coûts sont concernés par les éléments disponibles, quels contrôles doivent figurer dans le prochain bon de commande et quelles lignes publiées l’accord doit nommer. Un registre dont l’établissement prend un après-midi vaut davantage qu’une provision qui exige un an et ne permet pas d’éliminer la cause.
Lectures complémentaires
- Le traitement complet — Cohérence de la qualité des lunettes connectées
- Les pratiques de travail — guide avancé de la cohérence de la qualité des lunettes connectées
- L’aspect commercial — comment la quantité minimale de commande affecte votre marge
Envoyez-nous le modèle, la configuration et les catégories de réclamations, et nous vous montrerons à quel centre de coûts chacune se rattache — les calculs sous-jacents à la cohérence de la qualité des lunettes connectées, sans le moindre chiffre inventé.


