
Tính nhất quán chất lượng kính thông minh có giá, và mức giá đó không nằm trong báo giá đơn vị. Nó xuất hiện ở bốn nơi — các đơn vị được gửi lại, chi phí kiểm tra tăng lên, lịch trình bị trì hoãn và niềm tin của kênh phân phối không bao giờ được đưa vào bảng tính — và người mua chỉ xem xét đơn giá thì chỉ đang xem xét yếu tố nhỏ nhất trong số đó. Cách định giá không phải là phỏng đoán một tỷ lệ phần trăm trên giá trị đơn hàng. Đó là xác định điều kiện kích hoạt cho từng trung tâm chi phí, đính kèm bằng chứng mà điều kiện đó tạo ra, rồi để tổng chi phí được tính ra từ hồ sơ khiếu nại. Một báo giá đến mà không kèm sổ cái chi phí phía sau không phải là báo giá rẻ; đó là một báo giá chưa được định giá. Trang này xây dựng sổ cái chi phí đó dành cho quản lý thu mua phía thương hiệu, người mua kênh phân phối và nhà nhập khẩu, được viết dựa trên các hàng dữ liệu đã công bố trong danh mục 28 mẫu của chúng tôi — bao gồm cả những hàng không được công bố, bởi vì chính những khoảng trống đó là nơi phần lớn chi phí ẩn thực sự nằm.
Tính nhất quán chất lượng kính thông minh và sổ cái chi phí
Quyết định mà trang này giải đáp
Người mua nghi ngờ rằng sự thiếu nhất quán về chất lượng đang gây ra chi phí cao hơn chênh lệch giá của nhà cung cấp cần đưa ra một quyết định cụ thể: tiếp tục sử dụng nhà cung cấp hiện tại với cấu hình hiện tại, giữ nhà cung cấp nhưng đóng băng cấu hình, hay thay đổi cả cấu hình lẫn quy tắc nghiệm thu trước khi mở rộng chương trình. Quyết định này không được giải đáp bằng tranh luận về đơn giá. Nó được giải đáp bằng một sổ cái cho thấy, với từng trung tâm chi phí, điều gì kích hoạt chi phí, bằng chứng nào chứng minh điều kiện kích hoạt đã xảy ra và ai chịu trách nhiệm. Việc nên tiếp tục sử dụng cấu hình mẫu nào được quyết định dựa trên bằng chứng, và các tiêu chí để đưa ra quyết định đó là nội dung của trang này.
Hai sai lầm khiến quyết định này trở nên tốn kém đều rất phổ biến và đều là những dấu hiệu cảnh báo mà quản lý thu mua có thể nhận ra ngay trong cuộc họp đầu tiên. Sai lầm thứ nhất là lập luận từ một câu chuyện đơn lẻ: một đối tác kênh phân phối báo cáo một thiết bị không giữ được điện, và người mua kết luận rằng nhà máy thiếu nhất quán. Kết luận đó không có cơ sở, bởi một thiết bị đơn lẻ không thể tách biệt khỏi tình trạng lệch kiểu vỏ và thiết bị, một sự cố trong quá trình xử lý hoặc một thông số bị hiểu sai. Sai lầm thứ hai là chấp nhận một tỷ lệ phần trăm: người phụ trách mảng thương mại trích dẫn một tỷ lệ lỗi điển hình của ngành hàng, người mua áp dụng tỷ lệ đó cho giá trị đơn hàng, rồi con số được đưa vào ngân sách mà không có bất kỳ bằng chứng nào phía sau. Một tỷ lệ phần trăm được áp dụng cho giá trị đơn hàng không phải là ước tính chi phí; đó là cách đưa một quyết định ra khỏi phòng họp và đưa vào sổ sách.
Bằng chứng có thể dùng để tránh cả hai sai lầm hẹp hơn nhiều so với những gì người mua mong đợi. Danh mục của chúng tôi công bố các hàng cấu hình — các mức độ phân giải, các lựa chọn vỏ, giao diện sạc, dung lượng pin và khả năng có sẵn theo màu, các dải thời gian hoạt động đã công bố và, với một mẫu, trọng lượng của toàn bộ thiết bị cùng các ngoại lệ — nhưng không công bố dung sai cho bất kỳ mẫu nào trong số hai mươi tám mẫu, cũng không có tỷ lệ lỗi, xếp hạng tuổi thọ chu kỳ, phép đo âm thanh, mẫu cảm biến, mã số báo cáo kiểm tra xâm nhập hay mã số chứng nhận. Sự vắng mặt đó chính là điểm mấu chốt. Mọi khoản chi phí mà người mua quy cho sự thiếu nhất quán đều là chi phí của một khoảng trống trong thông số hoặc bằng chứng, và một khoảng trống chỉ có thể được khắc phục bằng cách yêu cầu cung cấp.
Chi phí của một sự kiện sai khác khi không ai tính toán
Hãy xét chuỗi trình tự thông thường. Một lô hàng đến. Hai thiết bị bị gửi lại. Không ai ghi nhận chúng đến từ lô nào, nên không thể quy kết khiếu nại cho lô hàng cụ thể. Kênh phân phối báo cáo sự khác biệt chậm rãi về lớp hoàn thiện giữa hai lần giao hàng, đây là ý kiến chứ không phải phép đo, nên không thể kiểm chứng. Nhóm tài chính được yêu cầu giải trình cho khoản dự phòng hàng trả lại trong mô hình tài chính được đưa cho họ một con số do quản lý thu mua lựa chọn và nhà máy chưa bao giờ đồng ý. Mỗi sự việc trong số đó đều nhỏ. Chưa sự việc nào trở thành chi phí, và đó chính là vấn đề: một sự kiện chưa được tính chi phí sẽ lặp lại với quy mô tương tự mỗi lần, bởi không có gì trong hệ thống đã thay đổi kể từ lần trước.
Bảng dưới đây là sổ cái chi phí. Nó được sắp xếp có chủ đích theo điều kiện kích hoạt, bằng chứng và bên chịu trách nhiệm thay vì theo danh sách chi phí, bởi điều kiện kích hoạt là phần mà người mua có thể kiểm soát và cũng cho biết một khoản chi phí có lặp lại hay không.
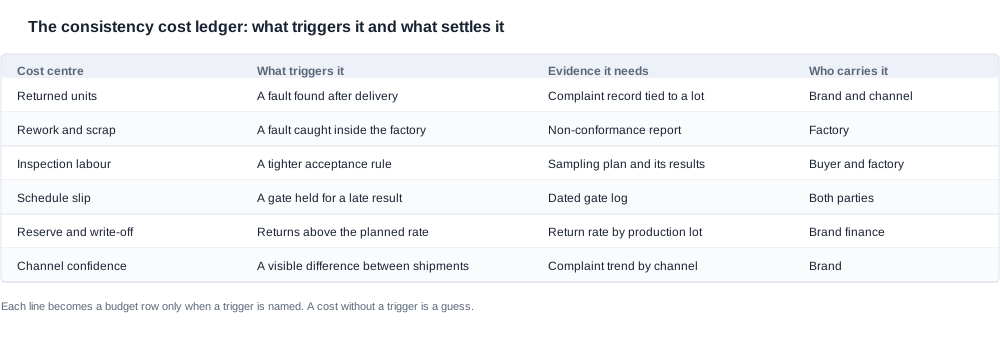
Cột thứ hai là nơi phần lớn chương trình thất bại. Câu “Một lỗi được phát hiện trong nhà máy” nghe như một báo cáo không phù hợp, nhưng chính báo cáo không phù hợp là bằng chứng, và nếu thiếu bằng chứng thì việc xử lý lại sẽ không thể hiện được. Câu “Một quy tắc chấp nhận chặt hơn” nghe như một quyết định kiểm soát chất lượng, nhưng kế hoạch lấy mẫu cùng kết quả của nó mới biến quy tắc kiểm tra thành một hoạt động có chi phí. Một bên mua không thể cung cấp bằng chứng cho một trung tâm chi phí thì không thể bảo vệ chi phí đó, và một chi phí không thể bảo vệ sẽ không tồn tại sau khi rà soát ngân sách.
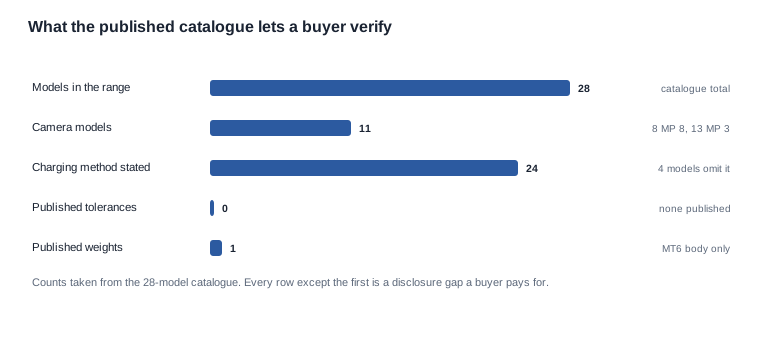
Hãy đọc biểu đồ này như một bản đồ chi phí thay vì một bảng điểm. Trong số hai mươi tám mẫu, chỉ một mẫu có trọng lượng được công bố, hai mươi bốn mẫu nêu phương pháp Sạc, và không mẫu nào công bố dung sai. Điều đó có nghĩa là kiểm tra tính nhất quán đối với bất kỳ mẫu nào cũng là phép đo mà bên mua phải tự định nghĩa, theo phương pháp mà bên mua phải thống nhất, dựa trên giới hạn mà bên mua phải đặt ra. Cả ba yếu tố đó đều là một trung tâm chi phí, bởi vì mỗi yếu tố đại diện cho một quyết định không thể giao phó cho catalogue.
Trung tâm chi phí thực sự nằm ở đâu
Trung tâm chi phí thứ nhất: các sản phẩm bị trả lại
Trung tâm chi phí dễ thấy nhất cũng là trung tâm thường xuyên bị đo sai nhất, bởi vì số lượng trả lại được đếm nhưng việc trả lại không đồng nghĩa với chất lượng kém. Một sản phẩm đáp ứng thông số đã công bố nhưng khiến người dùng thất vọng là vấn đề về kỳ vọng, và cách giải quyết là điều chỉnh kỳ vọng chứ không phải thay đổi sản phẩm. Một sản phẩm không đáp ứng thông số bằng văn bản là vấn đề chất lượng, và cách giải quyết là tìm nguồn biến động. Bên mua gộp hai loại này lại sẽ làm phình chi phí chất lượng, truy đuổi sai nguyên nhân và cuối cùng áp dụng một quy tắc chấp nhận loại bỏ cả những sản phẩm tốt, tạo ra trung tâm chi phí thứ hai thay vì loại bỏ một trung tâm chi phí.
Con số quan trọng tại trung tâm này không phải số lượng trả lại mà là tỷ lệ theo từng lô sản xuất, và tổng chi phí của một chương trình chất lượng không bao giờ chỉ là số lượng trả lại. Tỷ lệ là chỉ số hữu ích bởi vì một tỷ lệ trả lại đi ngang qua các lô thường là vấn đề về kỳ vọng hoặc về khả năng khớp giữa vỏ hộp và thiết bị, còn tỷ lệ trả lại tăng vọt ở một lô sẽ chỉ ra sự thay đổi về cấu hình hoặc linh kiện. Catalogue của chúng tôi minh họa rõ trường hợp thứ hai: L2 Utral được công bố với hai tùy chọn vỏ hộp, 900 mAh và 1400 mAh, nên một lô ghép thiết bị 1400 mAh với vỏ hộp 900 mAh sẽ tạo ra khiếu nại về thời lượng sạc trong khi mọi linh kiện trong bộ ghép đó vẫn nằm trong thông số đã công bố. Các mẫu có camera đi kèm vỏ hộp — CY03 và L1 Pro, cùng CY05 — đều ở mức 1400 mAh; L2 Utral ở mức 900 hoặc 1400 mAh; và MT6 đi kèm vỏ hộp gập 1200 mAh. Đây là những dòng mà việc khớp vỏ hộp với thiết bị phải được ghi rõ thành một hạng mục kiểm tra có tên trong quy tắc chấp nhận.
Trung tâm chi phí thứ hai: chi phí nhân công kiểm tra tăng lên
Trung tâm chi phí thứ hai nằm ẩn bên trong một sự cải tiến quy trình. Bên mua siết chặt kiểm tra hàng đầu vào trước khi chốt cấu hình đang mua phép đo của một mục tiêu luôn chuyển động, và dấu hiệu là tỷ lệ loại bỏ tăng lên trong khi hình dạng biến động vẫn đi ngang. Mẫu hình này không phải bằng chứng cho thấy sản phẩm xấu đi; đó là bằng chứng cho thấy phép đo đã thay đổi. Chi phí nhân công kiểm tra cũng là trung tâm chi phí thường được báo giá theo tỷ lệ phần trăm giá trị đơn hàng và ít có khả năng được chứng minh nhất, bởi vì một kế hoạch lấy mẫu tạo ra những kết quả mà nhà cung cấp cũng có thể tạo ra.
Điểm mang tính cấu trúc là hai trung tâm chi phí đầu tiên được kiểm soát bằng tài liệu chứ không phải bằng thiết bị đo, và quyết định khi nào tăng cường kiểm tra hàng đầu vào là quyết định về tiêu chí chứ không phải về nỗ lực. Một bảng thông số cấu hình đã chốt loại bỏ khối biến động lớn nhất với chi phí chỉ một buổi chiều và một chữ ký. Một điều khoản thông báo thay đổi loại bỏ sự trôi dạch vô hình với chi phí chỉ một đoạn thỏa thuận. Cả hai đều không phát sinh chi phí trên mỗi sản phẩm; chúng chỉ được thanh toán một lần. Phép đo phát sinh chi phí lặp lại trên từng sản phẩm trong suốt vòng đời chương trình. Khi một quản lý mua hàng phải lựa chọn giữa một buổi chiều soạn thảo và một năm kiểm tra bổ sung, việc soạn thảo là lựa chọn rẻ hơn, và đây chính là phần chi phí ẩn mà việc so sánh đơn giá không bao giờ thể hiện.
Trung tâm chi phí thứ ba: lịch trình bị dời
Trung tâm chi phí thứ ba là lịch trình, và đây là yếu tố thường đến từ khiếu nại của đối tác kênh phân phối chứ không phải từ một dòng số trong sổ sách. Một cổng kiểm duyệt giữ lâu để chờ kết quả sẽ kéo dài thời gian từ lúc đặt cọc đến lúc giao hàng. Trong một chương trình có ngày ra mắt cố định, khoảng thời gian bị kéo dài này được đánh đắng bằng vốn lưu động, các suất vận chuyển và một cam kết tiếp thị mà đã được đưa ra. Báo giá chỉ thể hiện thời gian dẫn đường mà không thể hiện các cổng kiểm duyệt bên trong thời gian đó chính là báo giá theo phiên bản lịch trình ngắn nhất có thể, và hiếm khi đó là phiên bản thực tế. Ba cạm bẫy thường gặp với một lịch trình như vậy là chỉ báo giá theo phiên bản ngắn nhất, coi danh sách cổng kiểm duyệt là vấn đề của nhà cung cấp, và phát hiện các cổng kiểm duyệt sau khi đã đặt đơn hàng.
Hai sự thật trong danh mục khiến trung tâm chi phí này khó hơn vẻ ngoài. Thời gian Sạc được công bố cho toàn bộ hai mươi tám mẫu — tối đa hai giờ ở hai mươi sáu mẫu và khoảng một giờ ở D17 và ZH12 — nhưng không có trạng thái Sạc ban đầu hay tiêu chí kết thúc nào được công bố, nên con số này không thể chuyển đổi thành thời gian kiểm tra tại xưởng hoặc thời gian bàn giao ca. Còn bốn mẫu camera — CY05 và CY03, cùng L1 Pro và MT6 — công bố dung tượng vỏ máy mà hoàn toàn không công bố phương pháp Sạc, nên người mua không thể lập kế hoạch logistics cho dây cáp và bộ sạc của các mẫu đó chỉ dựa vào danh mục. Cả hai khoảng trống đều không phải là khiếm khuyết. Chúng đều là các đầu vào của lịch trình cần được yêu cầu.
Trung tâm chi phí thứ tư: kênh phân phối và khoản dự phòng
Trung tâm chi phí thứ tư là yếu tố khó đưa vào ngân sách nhất và cũng khó bảo vệ nhất, bởi đây chính là mức độ tin tưởng mà đối tác kênh phân phối dành cho tính đồng nhất của những gì họ nhận được. Đây cũng là trung tâm chi phí có phần đuôi dài nhất. Người mua một khi đã từng giao hai lô hàng khác nhau rõ rệt của cùng một mẫu sẽ không được tin cậy trong lần khiếu nại tiếp theo, và đây là một sự thật mang tính thương mại chứ không phải kỹ thuật.
Khoản dự phòng là nơi trung tâm chi phí này trở thành một con số. Một khoản dự phòng hoàn trả được đặt ở mức không ai có thể bảo vệ chính là sự thừa nhận rằng sự biến thiên chưa được hiểu rõ, bởi sự biến thiên đã được hiểu sẽ tạo ra một tỷ lệ, còn sự biến thiên chưa được giải thích sẽ tạo ra một phỏng đoán. Khoản dự phòng cũng là dòng chi phí dễ bị âm thầm cắt giảm trong một chu kỳ lập kế hoạch, và thường thời điểm cắt giảm chính là lúc vấn đề quay trở lại. Nếu người mua có thể gắn tỷ lệ theo lô sản xuất vào sổ sách đã tính chi phí, khoản dự phòng sẽ trở thành một con số được tính toán với mức độ tin cậy được nêu rõ, và sẽ tồn tại qua các lần rà soát ngân sách vì có thể giải thích cho người đặt câu hỏi thách thức.
Xây dựng một con số chi phí mà đội ngũ tài chính có thể chấp nhận
Sổ sách và các điều kiện kích hoạt
Một con số chi phí tồn tại qua các lần rà soát ngân sách cần có bốn đặc điểm. Nó gắn với một điều kiện kích hoạt, nên có một sự kiện được nêu đích danh phải xảy ra thì chi phí mới phát sinh. Nó được gắn với một nhóm đối tượng, nên rõ ràng con số đó bao phủ bao nhiêu thiết bị hoặc lô hàng. Nó được xác lập từ các bản ghi có thực, chứ không phải từ ước tính về nội dung của bản ghi. Và nêu rõ đơn vị chịu trách nhiệm, bởi một chi phí không có chủ sở hữu là chi phí mà một bộ phận sẽ âm thầm gánh gánh, thay vì một chi phí được chương trình quản lý.
Áp dụng theo thứ tự đó, sổ sách tạo ra một tập các dòng như sau, và tổng các dòng chính là con số đưa vào mô hình:
| Dòng sổ sách | Điều kiện kích hoạt | Nhóm đối tượng được bao phủ | Bản ghi nguồn | Đơn vị chịu trách nhiệm |
|---|---|---|---|---|
| Thiết bị hoàn trả | Lỗi được xác nhận sau khi giao hàng | Thiết bị đã giao trong lô bị ảnh hưởng | Nhật ký khiếu nại có mã lô hàng | Bộ phận hậu mãi thương hiệu |
| Xử lý lại và phế phẩm | Lỗi được xác nhận bên trong nhà máy | Thiết bị trong lô sản xuất | Báo cáo không phù hợp | Kiểm soát chất lượng nhà máy |
| Kiểm tra đầu vào | Quy tắc nghiệm thu đang có hiệu lực | Thiết bị nhận được, lấy mẫu theo quy mô đã thỏa thuận | Kế hoạch lấy mẫu và kết quả | Kiểm soát chất lượng của người mua |
| Gia hạn lịch trình | Cổng kiểm duyệt bị giữ quá ngày dự kiến | Số ngày sản xuất của lô đó | Nhật ký cổng kiểm duyệt có ngày tháng | Mua hàng và kế hoạch sản xuất nhà máy |
| Biến động khoản dự phòng | Hành động hoàn trả thực tế vượt tỷ lệ đã lập kế hoạch | Đơn hàng trong kỳ | Tỷ lệ hoàn trả theo lô so với kế hoạch | Tài chính |
Dòng thứ năm là dòng kết nối sổ sách với con số hằng năm, và cũng thường là dòng bị thiếu. Biến động khoản dự phòng không giống chi phí hoàn trả: đó là chênh lệch giữa số tiền mà mô hình đang ghi nhận và điều thực sự đã xảy ra. Một chương trình đã cố định ba trong bốn trung tâm chi phí phía trên sẽ thấy dòng này tự động thu hẹp.
Những điều danh mục không thể định giá thay bạn
Catalog có thể định giá rất ít trực tiếp, và người mua biết chính xác những gì có thể định giá sẽ có vị thế tốt hơn nhiều so với người mua cho rằng sự im lặng của nhà cung cấp đồng nghĩa với sản phẩm miễn phí. Không có gì trong tài liệu đã công bố chứng minh tỷ lệ lỗi, tỷ lệ đạt yield, tỷ lệ đạt yield lần đầu, tỷ lệ làm lại, tỷ lệ phế phẩm, tuổi thọ chu kỳ, công suất của nhà máy hoặc hồ sơ chứng nhận theo từng mẫu. Không có dung sai nào được công bố cho bất kỳ chỉ số nào, vì vậy mọi con số được công bố đều là điểm tham chiếu chứ không phải giới hạn.
Cũng không có thông tin nào được công bố về chính nhà máy — không có số dây chuyền, sản lượng mỗi ngày, số lượng nhân sự, hiệu suất bảo hành, lịch sử giao hàng đúng hạn, lịch sử lỗi hoặc kế hoạch kiểm thử. Catalog có một trang ở cấp công ty về chứng nhận xuất khẩu, trang này trình bày các giấy chứng nhận bằng sáng chế thiết kế dưới dạng hình ảnh, nhưng không có hàng chứng nhận theo từng mẫu; văn bản trong catalog cũng không có ký hiệu CE, FCC hoặc RoHS cho bất kỳ mẫu nào. Điều này không phải là tuyên bố rằng các sản phẩm không có những chứng nhận đó; mà là xác nhận rằng tài liệu này không cung cấp bằng chứng cho chúng. Người mua cần bằng chứng đó phải yêu cầu bằng văn bản và xem xét phản hồi là một hạng mục thẩm định, chứ không phải một tuyên bố tiếp thị.
Những con số không được đưa vào mô hình
Đặc biệt, ba con số không thể xuất hiện trong mô hình chi phí, và mỗi con số đều có nguồn trông có vẻ đáng tin cậy. Con số thứ nhất là tỷ lệ lỗi điển hình của ngành hàng, được trích dẫn trong tài liệu thương mại và không mô tả nhà máy của bất kỳ ai. Con số thứ hai là tỷ lệ đạt yield của ngành hàng, mô tả mức trung bình của một quy trình và không nói gì về một dây chuyền cụ thể, một danh mục vật tư cụ thể hay một tuần cụ thể. Con số thứ ba là trọng lượng hoặc công suất được sao chép từ một mẫu khác trong dòng sản phẩm; đây là lỗi mà catalog thường mắc phải nhất và người mua âm thầm tiếp nhận. MT6 là mẫu duy nhất trong số hai mươi tám mẫu có trọng lượng được công bố — 158 g cho Thân kính, bao gồm pin 265 mAh và camera, không bao gồm vỏ Sạc gập 1200 mAh, và trọng lượng của chính vỏ này không được công bố. Không mẫu nào khác có trọng lượng được công bố, và không mẫu nào có trọng lượng khung được công bố.
Nguyên tắc tương tự cũng áp dụng cho các chỉ số được tính toán. Nếu người mua cộng hai pin 55 mAh để được 110 mAh, tổng đó là kết quả tính toán chứ không phải thông số được công bố, và phải được ghi nhãn là chỉ số được tính toán mỗi khi xuất hiện, bởi vì một bảng chỉ hiển thị tổng thuần túy sẽ bị người tiếp nhận tiếp theo hiểu là con số chính thức. Catalog công bố các giá trị và số lượng pin — 55 mAh × 2, 90 mAh × 2, 70 mAh × 2, 100 mAh, 115 mAh, 220 mAh, 260 mAh, 265 mAh và 290 mAh — còn các tổng là phép tính của chính người mua.
Xác minh tuyên bố chi phí trước khi đưa vào ngân sách
Bằng chứng cần có cho một chỉ số chi phí
Một chỉ số chi phí đến từ nhà cung cấp là một tuyên bố, và các tuyên bố về chi phí chất lượng thường rất dễ đưa ra nhưng cũng rất khó kiểm chứng. Phép kiểm tra rất đơn giản: yêu cầu tập thể, khoảng thời gian, hồ sơ và phương pháp. Nếu câu trả lời nêu tập thể (“các đơn vị đã giao trong lô tháng Ba, 2,400 đơn vị”), khoảng thời gian, một hồ sơ có thực tế (“báo cáo lô có mã lỗi”) và phương pháp (“kiểm tra cuối cùng theo quy tắc chấp nhận bằng văn bản”), thì chỉ số đó có thể được sử dụng. Nếu câu trả lời chỉ là một tỷ lệ phần trăm kèm khoảng mà không có tập thể, đó là mức trung bình của ngành hàng và thuộc về cuộc thảo luận chiến lược, không thuộc một dòng trong mô hình.
Phép kiểm tra tương tự cũng áp dụng cho các chỉ số của chính người mua, đây là trường hợp khó hơn vì dữ liệu của chính người mua cũng chính là dữ liệu mà họ tin tưởng nhất. Dữ liệu khiếu nại thường nằm trong trường văn bản tự do, nghĩa là không thể phân nhóm; nhiệm vụ đầu tiên khi tính chi phí cho một vấn đề chất lượng không phải là đếm số lượng đổi trả, mà là làm cho chúng có thể đếm được. Việc gán mã mẫu và lô sản xuất cho mọi khiếu nại mất nửa ngày làm việc, và đây chính là bước biến một giai thoại truyền miệng của kênh phân phối thành bằng chứng. Thiếu bước này, không trung tâm chi phí nào có thể được chứng minh, và sổ cái ở trên vẫn chỉ là một mẫu.
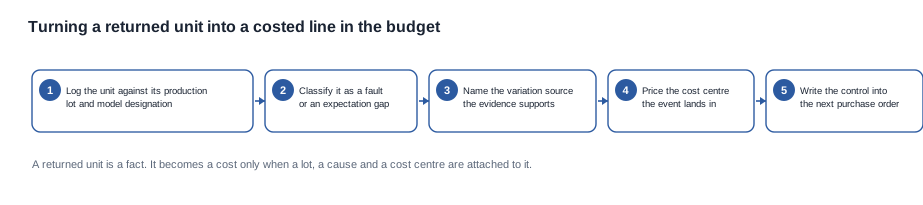
Thứ tự của quy trình rất quan trọng. Mã lô xuất hiện trước phân loại, vì một lỗi không thể quy về lô sản xuất thì không thể tách biệt khỏi trường hợp khớp vỏ và thiết bị hoặc sự cố xử lý; còn phân loại phải đứng trước việc định giá, vì việc định giá một lỗi và định giá một khoảng cách so với kỳ vọng sẽ cho ra hai con số khác nhau, trong đó chỉ một con số thuộc về ngân sách chất lượng. Bước cuối cùng lại là bước mà người mua thường bỏ qua: một biện pháp kiểm soát chỉ tồn tại trong biên bản họp sẽ không sống sót qua lần thay đổi quản lý tài khoản tiếp theo, và chi phí sẽ tái phát đúng với mức cũ.
Những câu hỏi tạo ra con số có căn cứ
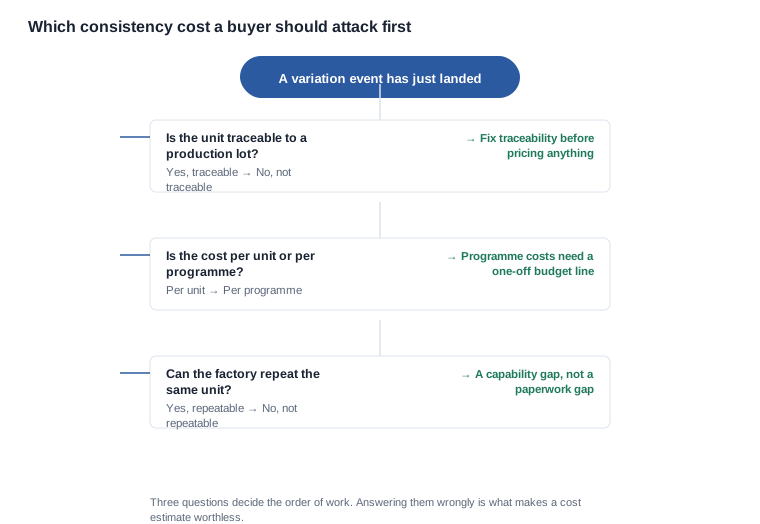
Đây là các câu hỏi cần đặt theo đúng thứ tự sau, và mỗi câu đều có tiêu chí hoàn thành, bởi một câu hỏi không có tiêu chí hoàn thành sẽ dẫn đến câu trả lời có thể mang bất kỳ nghĩa nào. Danh sách dưới đây là lõi những nội dung cần hỏi trong hồ sơ thẩm định, và người mua nên gửi trước khi đặt hàng chứ không phải sau khi lời phàn nàn đầu tiên xuất hiện.
- Thiết bị này được sản xuất từ lô nào và lô đó có những gì? Hoàn thành khi: có mã lô và phiên bản bảng thành phần vật liệu, cả hai đều có thể truy xuất trên một thiết bị thực tế.
- Có bao nhiêu thiết bị từ lô đó bị ảnh hưởng và bao nhiêu thiết bị đã được giao? Hoàn thành khi: có tử số và mẫu số, không chỉ có một tỷ lệ.
- Đặc tính nào đã hỏng và được đo bằng cách nào? Hoàn thành khi: có phương pháp và giới hạn, cả hai đều được ghi bằng văn bản và áp dụng trước khi biết kết quả.
- Lỗi này là hư hỏng so với đặc tả bằng văn bản hay là khoảng cách so với kỳ vọng? Hoàn thành khi: có danh mục cụ thể và bằng chứng xác định thiết bị thuộc danh mục đó.
- Sự cố này tốn bao nhiêu chi phí và thuộc dòng sổ kế toán nào? Hoàn thành khi: có trung tâm chi phí, không phải một khoản dự phòng chung.
- Những thay đổi nào sẽ được thực hiện trước lô tiếp theo? Hoàn thành khi: có biện pháp kiểm soát cụ thể trong đơn mua tiếp theo, kèm ngày tháng.
Sáu câu hỏi theo đúng thứ tự này đủ để xác định liệu một con số chi phí có thể đưa vào mô hình hay không. Hai câu trong số đó — mã lô và phiên bản bảng thành phần vật liệu — cũng là hai thông tin thường xuyên không được cung cấp nhất, và người mua nên xác định nhà cung cấp đang đứng ở phía nào của khoảng thiếu sót này trước lô hàng đầu tiên chứ không phải sau lời phàn nàn đầu tiên.
Giảm các chi phí có thể giảm
Những gì nhà cung cấp thực sự có thể thay đổi
Tính nhất quán luôn có giá, thường là vô hình, và cuộc đàm phán hữu ích không phải là xoay quanh việc nhà cung cấp có chấp nhận chi phí hay không, mà là xác định những khoản nào được ổn định sớm và những khoản nào bị đẩy lùi đến thời điểm tranh chấp. Các khoản dễ thay đổi nhất thường là những khoản đánh đổi sự tiện lợi để lấy bằng chứng. Kiểm tra mẫu đầu tiên được thực hiện ngay với lô hàng đầu tiên thay vì vào cuối đợt thử nghiệm. Lưu giữ một mẫu từ mỗi lô, kèm mã lô để liên kết thiết bị với khoảng thời gian sản xuất của nó. Biện pháp khắc phục lỗi có thể là tính phí, thay thế hoặc tái chế tạo, với quyền lựa chọn của người mua. Cỡ mẫu trong quy tắc chấp nhận và cách xử lý khi xuất hiện lỗi đầu tiên. Thời hạn bảo hành và quy trình khiếu nại. Kiểm soát phiên bản đối với hình ảnh và bao bì, nơi tính nhất quán về hoàn thiện thường được quyết định trên thực tế, từ lâu trước khi bất kỳ ai gọi đó là vấn đề chất lượng.
Những khoản khó thay đổi hơn là chính quy tắc chấp nhận, điều khoản thông báo thay đổi và thời hạn khắc phục; các đánh đổi bên trong từng điều khoản được ổn định một lần chứ không phải theo từng đơn hàng. Ba điều khoản này không có giá vì chúng không thuận tiện; chúng là những điều khoản biến quy trình của nhà cung cấp thành thứ mà người mua có thể tin cậy, và việc đánh đổi chúng để lấy đơn giá thấp hơn sẽ chuyển chi phí sang phía khách hàng, nơi chi phí quay trở lại dưới dạng hàng đổi trả.
Những gì hoàn toàn không thay đổi
Ba yếu tố không phải là vị thế đàm phán. Chi phí sản xuất một thiết bị đáp ứng đặc tả không thay đổi, và nhà cung cấp không thể duy trì một đặc tính xuyên suốt các lô không gặp vấn đề tài liệu, bởi không có điều khoản nào tạo ra năng lực còn thiếu. Chi phí và thời gian của lộ trình tuân thủ quy định cho thị trường đích cũng không thay đổi; tại Liên minh châu Âu, lộ trình này thông qua Chỉ thị Thiết bị Vô tuyến (EU) 2014/53/EU, và chi phí cũng như thời gian mà lộ trình tiêu tốn là hệ quả của yêu cầu bắt buộc chứ không phải một nhượng bộ thương mại. Chi phí kiểm tra đầu vào của chính người mua cũng không thay đổi, bởi đó là một quyết định mà người mua đã đưa ra.
Những chi phí này làm gián đoạn chương trình ra sao
Bốn dạng sai sót tiếp cận người mua như một điều bất ngờ, và mỗi dạng đều là một dòng trong đơn hàng chứ không phải lý do để đổi nhà cung cấp. Trường hợp sản phẩm tốt và lô khác biệt xảy ra khi một chương trình được mở rộng dựa trên bằng chứng từ một thiết bị tự lắp mà lô sản xuất thực tế lại chưa từng được so sánh với nó; biện pháp kiểm soát là phê duyệt một thiết bị thứ hai từ lô sau trước khi mở rộng chương trình, đồng thời lưu giữ một mẫu từ mọi lô. Đặc tính đã được thống nhất bằng lời xảy ra khi một đặc tính được nêu mà không kèm phương pháp, nên hai bên đo những thứ khác nhau và cùng tin rằng mình đúng; biện pháp kiểm soát là gắn một phương pháp và một giới hạn cho mọi đặc tính quan trọng, đồng thời kiểm tra phương pháp đó trên thiết bị tham chiếu trước khi áp dụng cho lô sản xuất. Thay đổi không ai thông báo xảy ra khi một thay đổi linh kiện hoặc quy trình không có điều khoản thông báo, nên sự trôi chệch không thể nhìn thấy cho đến khi đã đáng kể; biện pháp kiểm soát là ghi tuyến thông báo vào thỏa thuận, chỉ định người nhận, và yêu cầu thông báo phải nêu các chuỗi mô hình bị ảnh hưởng cùng các lô bị ảnh hưởng. Còn việc kiểm tra được tăng cường thay vì khắc phục nguồn gốc xảy ra khi việc kiểm tra được siết chặt trước khi cấu hình được chốt; biện pháp kiểm soát là chốt cấu hình trước, rồi mới đo lường, bởi vì tỷ lệ loại tăng trong khi hồ sơ biến thiên vẫn đi ngang là bằng chứng cho thấy phép đo đã thay đổi.
Một tình huống mua hàng và ranh giới chúng tôi duy trì
Một tình huống được phân tích
Những nội dung sau đây được trình bày để làm rõ điểm về nơi chi phí thực sự được tính vào, chứ không phải để mô tả một đơn hàng của khách hàng. Không khách hàng nào được nêu tên và không đơn hàng nào được khẳng định; mẫu camera, hai lô giao hàng, mẫu duy nhất được phê duyệt và sổ cái chi phí còn thiếu đều là giả định, nhờ vậy có thể lần theo chuỗi từ khiếu nại đến dòng chi phí từng bước. Các câu hỏi cần đặt ra ở mỗi bước được liệt kê dưới đây.
Một thương hiệu đã nhận hai lô giao hàng của một mẫu camera 13 MP và kênh phân phối báo rằng một số thiết bị sẽ không giữ được điện. Thương hiệu có một mẫu được phê duyệt tốt, đơn mua hàng bằng văn bản và không có sổ cái chi phí. Cấu hình công bố của dòng sản phẩm này có hai tùy chọn vỏ trên L2 Utral, loại 900 mAh và 1400 mAh; một tế bào 290 mAh dùng chung cho CY03 và L2 Utral; cùng CY05 và L1 Pro; và thời gian sử dụng được xếp hạng khoảng bảy giờ. Phản xạ đầu tiên của thương hiệu là áp dụng tỷ lệ khiếm khuyết trung bình của ngành vào giá trị đơn hàng, đồng thời tăng cỡ mẫu kiểm tra nhận hàng, và câu hỏi về cách đánh giá hai giải pháp này — một giải pháp tạo ra một con số, còn giải pháp kia tạo ra khối lượng công việc — chính là điều người mua cần có thể trả lời mà không cần đến nhà máy.
Bước đầu tiên là từ chối tỷ lệ khiếm khuyết của ngành và xây dựng tập hợp mẫu thay thế. Mỗi thiết bị bị trả lại đều được ghi mã mô hình và lô sản xuất, đồng thời hai lô giao hàng được tách thành các lô riêng. Bước thứ hai là phân loại khiếu nại. Khoảng một nửa là “pin không dùng được cả ngày” và khoảng một nửa là “thiết bị không sạc được trong vỏ” — đây là hai vấn đề khác nhau, và vấn đề thứ hai có một cơ chế đã biết, bởi một lô ghép thiết bị 1400 mAh với vỏ 900 mAh sẽ tạo ra đúng triệu chứng được báo cáo trong khi mọi linh kiện vẫn nằm trong thông số công bố. Các hàng thông số công bố đủ để gợi ý khả năng này mà không cần đến nhà máy, và chỉ riêng điều đó đã loại bỏ một trung tâm chi phí khỏi mô hình.
Bước thứ ba là tính giá cho phần còn lại. Những khiếu nại về pin thực sự là lỗi sẽ được tính chi phí theo hàng thiết bị bị trả lại; những biên nhận thuộc diện chênh lệch kỳ vọng sẽ được loại khỏi ngân sách chất lượng và chuyển sang bản tóm tắt sản phẩm; việc kiểm tra được tăng cường trước khi cấu hình được chốt sẽ được tính là chi phí do thương hiệu lựa chọn và được chấm dứt bằng cách chốt cấu hình; còn việc gia hạn lịch trình được tính từ nhật ký cổng quản lý có ghi ngày. Tổng chi phí thu được nhỏ hơn tỷ lệ trên giá trị đơn hàng mà thương hiệu bắt đầu, và đây là một con số có thể bảo vệ được bởi mọi dòng đều có một nguyên nhân kích hoạt phía sau. Bước thứ tư là đàm phán: các mẫu được lưu giữ, thiết bị thứ hai từ lô sau, kiểm tra vỏ và thiết bị trong quy tắc nghiệm thu cùng điều khoản thông báo thay đổi sẽ được đưa vào đơn mua hàng tiếp theo, bởi mỗi yếu tố trong số đó đều rẻ hơn trung tâm chi phí mà nó loại bỏ. Kết quả là một danh sách kiểm soát ngắn gọn mà quản lý mua hàng có thể giao cho một đồng nghiệp, và chính danh sách kiểm soát, chứ không phải sổ cái, sẽ thay đổi lô giao hàng tiếp theo.
Lập luận quan trọng hơn kết quả. Không điều gì trong đó đòi hỏi phải đến nhà máy, và mỗi bước đều tạo ra một tài liệu tồn tại ngay cả sau khi người viết không còn làm việc.
Những gì chúng tôi công bố và những gì chúng tôi sẽ không ước tính
Cụ thể, tài liệu công bố là phần thông số mà chúng tôi có thể bảo chứng, còn phần còn lại là câu hỏi dành cho hồ sơ riêng của nhà cung cấp. Chúng tôi công bố các hàng cấu hình đúng như danh mục nêu — các lựa chọn vỏ, giao diện sạc, tùy chọn màu sắc, các mức độ phân giải và dung lượng pin, các khoảng thời gian hoạt động đã công bố và, đối với một mẫu, trọng lượng của toàn bộ thiết bị cùng với các ngoại lệ của nó — đồng thời công bố rõ ràng sự vắng mặt của dung sai, tỷ lệ lỗi, xếp hạng tuổi thọ chu kỳ và báo cáo độ tin cậy. Chúng tôi sẽ không trích dẫn một tiêu chuẩn ngành như thể đó là hiệu năng của chính chúng tôi, cũng sẽ không ước tính tỷ lệ lỗi từ một giá trị điển hình, bởi vì người mua xây dựng khiếu nại dựa trên một con số ước tính sẽ phát hiện sai số ở thực tế chứ không phải trong báo giá.
Các hàng mà chúng tôi không công bố cho danh mục này là: mẫu cảm biến, số đo và ngưỡng âm thanh, số hiệu báo cáo kiểm tra xâm nhập, số hiệu chứng nhận và ngày hiệu lực, xếp hạng tuổi thọ chu kỳ, công suất nhà máy và dây chuyền, cũng như trọng lượng của mọi mẫu ngoài MT6. Khi một mẫu không có số liệu được công bố, câu trả lời hữu ích là đặt câu hỏi cho nhà cung cấp chứ không phải đưa ra một con số từ chúng tôi. Có hai hạn chế đáng nói thẳng vì đây là những điểm được người mua hỏi nhiều nhất: danh mục công bố ký hiệu IP54 trên V06 và S7 dưới dạng chú thích của danh mục chứ không phải tuyên bố được báo cáo hỗ trợ, và không chứa ký hiệu CE, FCC hoặc RoHS cho bất kỳ mẫu nào. Vì vậy, cả hai đều thuộc về yêu cầu tài liệu chứ không nên nằm trong một thông số mà người mua coi là đã chốt.
Điều chúng tôi có thể làm là tiếp nhận hồ sơ khiếu nại và cấu hình, xác định nguồn biến thiên mà bằng chứng hỗ trợ, rồi cho bạn biết những biện pháp kiểm soát nào cần đưa vào đơn mua hàng tiếp theo thay vì chờ đến quý sau. Cách xử lý toàn diện vấn đề này được trình bày tại tổng quan về tính nhất quán chất lượng, các thực hành triển khai nằm trong hướng dẫn nâng cao, và khía cạnh thương mại của cùng quyết định đó được đề cập tại cách số lượng đặt hàng tối thiểu ảnh hưởng đến lợi nhuận của bạn. Trang trụ của chủ đề này là tính nhất quán chất lượng.
Hành động cần thực hiện ngay. Gửi cho chúng tôi mẫu, cấu hình, các nhóm khiếu nại và số lượng bạn đang xử lý. Chúng tôi sẽ cho bạn biết bằng chứng liên quan đến những trung tâm chi phí nào, những biện pháp kiểm soát nào cần đưa vào đơn mua hàng tiếp theo và hợp đồng phải nêu những hàng đã công bố nào. Một bảng theo dõi chỉ mất một buổi chiều thì có giá trị hơn một khoản dự phòng mất một năm mà vẫn không khép lại nguyên nhân.
Nội dung liên quan
- Toàn bộ nội dung — tính nhất quán chất lượng kính thông minh
- Các thực hành triển khai — hướng dẫn nâng cao về tính nhất quán chất lượng
- Khía cạnh thương mại — cách số lượng đặt hàng tối thiểu ảnh hưởng đến lợi nhuận của bạn
Gửi cho chúng tôi mẫu, cấu hình và các nhóm khiếu nại. Chúng tôi sẽ cho bạn thấy mỗi nhóm thuộc về trung tâm chi phí nào — phần tính toán đằng sau tính nhất quán chất lượng kính thông minh, không có bất kỳ con số nào được bịa đặt.


