
Ein Angebot für Smart Glasses enthält eine Zahl und lässt den Großteil der Kosten weg. Es ist kein unredliches Dokument – ein Lieferant, der einen Stückpreis und ein Produktionsfenster nennt, hat die beiden Fragen beantwortet, die ihm gestellt wurden. Das Problem besteht darin, dass ein Käufer andere Fragen hätte stellen sollen: Was kostet die Ware, wenn sie angekommen ist, und was kostet die Wartezeit in Kapital und Risiko, während die Bestellung noch offen ist?
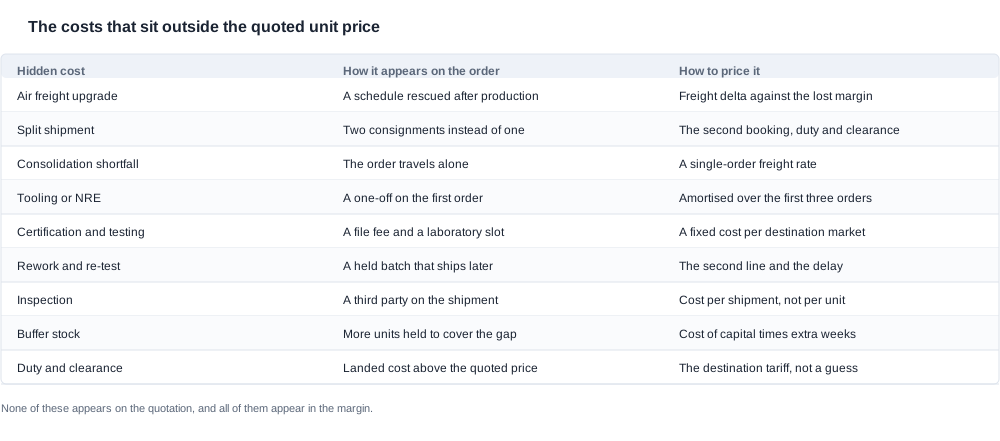
Diese beiden Fragen haben im Einkauf einen Namen: Gesamtkosten. Die versteckten Kosten sind nichts Exotisches. Dazu gehören das Frachtupgrade, das bezahlt wird, um einen Termin zu retten, die zweite Teillieferung, die durch eine nicht konsolidierbare Sendung entsteht, das zwischen der Zahlung an den Lieferanten und dem Verkauf der Ware gebundene Betriebskapital, die Nacharbeitslinie, die Inspektion, der Pufferbestand und die Lagerkosten am Zielort. Jede dieser Kosten ist vor der Bestellung planbar und danach teuer, und bei einem Vergleich der Stückpreise bleiben sie unsichtbar.
Die praktische Schlussfolgerung lautet: Ein Käufer sollte zwei Lieferanten niemals allein anhand des angebotenen Stückpreises vergleichen. Zwei Angebote können beim Stückpreis um wenige Prozent und bei den Gesamtlandedosten um ein Drittel voneinander abweichen. Und genau die letztgenannte Zahl entscheidet, ob der Rahmen funktioniert. Die Frage, die vor der Bestellung gestellt werden sollte, lautet: Welche Kosten trägt der Lieferant, und welche werden stillschweigend vom Käufer getragen?
Lieferzeit der Smart Glasses: Kosten, die ein Angebot niemals ausweist
Hinter einem angebotenen Preis lassen sich in dieser Kategorie fünf Kostenfamilien zusammenfassen, die sich jeweils unterschiedlich verhalten.
Kosten zur Rettung des Zeitplans. Sie werden fällig, wenn ein Programm im Verzug ist und etwas beschleunigt werden muss. Das offensichtlichste Beispiel ist ein beschleunigter Luftfrachtversand. Ein geteilter Versand, bei dem ein Teil der Bestellung über eine Route und der Rest über eine andere Route verschickt wird, ist das zweite Beispiel. Eine Sendung, die allein reist, weil sie ein Konsolidierungsfenster verpasst hat, ist das dritte und häufigste Beispiel, weil die Konsolidierung durch die Verfügbarkeit der Ware und nicht durch die Buchung bestimmt wird.
Einmalige Kosten. Sie werden einmal bezahlt und anschließend amortisiert oder wiederholt. Die größten Positionen sind Werkzeugkosten und nicht wiederkehrende Entwicklungsleistungen. Zertifizierung und Laborgebühren bilden die zweite Position. Sie entstehen je Markt und nicht je Bestellung. Deshalb sollte ein Käufer, der drei Märkte plant, sie als Portfolio und nicht als drei einzelne Kostenpositionen behandeln. Druckdaten, Verpackungsentwicklung und Druckeinrichtung gehören ebenfalls zu dieser Familie.
Über die Zeit getragene Kosten. Dies ist die größte Kostenfamilie und zugleich diejenige, die Käufer selten kalkulieren. Betriebskapital ist vom Anzahlung bis zum Verkauf der Ware gebunden. Pufferbestand wird vorgehalten, um einen unsicheren Zeitplan abzudecken. Liegegelder und Lagerkosten werden berechnet, wenn sich eine Sendung am Zielort befindet. Jede dieser Kostenpositionen richtet sich nach der Dauer der Wartezeit und nicht nach der Größe der Bestellung. Aus diesem Grund ist ein langer Zeitplan teurer, als er erscheint.
Qualitätskosten. Dazu gehören die Inspektion durch einen Dritten, eine Nacharbeitslinie, eine erneute Prüfung nach einer Firmware-Änderung und ein Rückgabeprozess, bei dem Einheiten über eine Grenze zurückgeschickt werden. Dies sind Kosten der Gewissheit. Ein Käufer, der sie nicht kauft, vermeidet sie nicht – er kauft sie später zu einem schlechteren Preis und mit einem schlechteren Zeitplan.
Kommerzielle Kosten. Dazu gehören eine Preisstaffel, die bei der gewählten Menge nicht erreicht wird, eine Anzahlung, die finanziert werden muss, ein aus Bequemlichkeit gewählter Incoterm, der die Abholung beim Käufer belässt, sowie ein Währungsrisiko zwischen Bestellung und Verkauf. Diese Kosten sind meist die kleinsten Positionen und am leichtesten aus dem Blick zu verlieren.
Warum der Katalog die Zahl der Unbekannten reduziert
Die veröffentlichten Spezifikationen dieser Modellreihe ersetzen überraschend viele Kosten, die sonst von Grund auf kalkuliert werden müssten. Der Katalog nennt die Akkukapazität und die Nennnutzungsdauer für alle achtundzwanzig Modelle, die Ladezeit für jedes einzelne Modell, die Lademethode für die vierundzwanzig Modelle, für die sie angegeben ist, die Bluetooth-Version für die vierzehn Modelle, für die sie veröffentlicht ist, die Kapazität des Ladecases für die fünf Modelle, bei denen sie erscheint, sowie die Schutzart für die beiden Modelle, die eine aufweisen.
Das ist in komzieller Hinsicht auf eine bestimmte Weise relevant. Ein Käufer, der die Zellkapazität, die Lademethode und die Anordnung des Ladecases kennt, kann die Versandkonfiguration, den Zertifizierungsweg und die Verpackung des Zubehörs kalkulieren, ohne zu raten. Ein Käufer, der mit einer Beschreibung in zwei Zeilen arbeitet, muss alle drei Positionen als unbekannte Kosten einplanen. Und unbekannte Kosten werden mit einem Aufschlag versehen.
Die offenen Zeilen sind aus einem Grund offen: Für das CY03 und das MT6 ist die Lademethode nicht angegeben, für das L1 Pro und das CY05 die Bluetooth-Version nicht; das Gewicht ist nur für ein Modell angegeben und die Schutzart nur für zwei. Jede dieser Lücken ist eine Zeile in der Lieferantendatei, die der Einkäufer anfordern muss. Eine anzufordernde Zeile kann mit einer zweckmäßigen Zahl beantwortet werden.
Wo sich jede versteckte Kost im Zeitplan niederschlägt
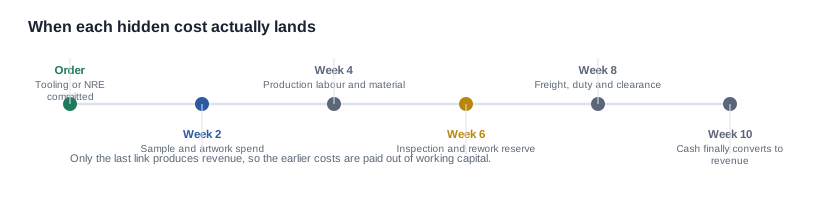
Versteckte Kosten entstehen nicht zufällig. Jede davon schlägt sich an einem bestimmten Punkt der Kette nieder, was hilfreich ist: Eine Kostenposition an einem bekannten Punkt lässt sich planen, budgetieren und – in manchen Fällen – aushandeln.
Kosten am Anfang der Kette
Werkzeugkosten und einmalige Entwicklungskosten werden mit dem Auftrag vertraglich festgelegt, noch bevor ein einziges Gerät existiert. Sie sind der Grund dafür, warum eine Erstbestellung eine Kostenstruktur aufweist, die bei der zweiten Bestellung nicht mehr vorhanden ist. Zertifizierungs- und Laborgebühren entstehen mit dem Konfigurationsfreeze, da die Nachweise für ein bestimmtes Modell und eine bestimmte Variante erstellt werden. Die Entwicklung von Druckbogen und Verpackung fällt ebenfalls zeitlich mit diesem Punkt zusammen.
Diese drei Positionen lassen sich am einfachsten steuern und werden am häufigsten übersehen. Ein Einkäufer, der bereits im Angebotsstadium weiß, dass die Werkzeugkosten einen bestimmten Betrag betragen und einer bestimmten Partei gehören, hat einen Ansatzpunkt für die kaufmännische Verhandlung. Ein Einkäufer, der sie erst auf der Rechnung entdeckt, hat einen Streitfall.
Kosten in der Mitte
Arbeits- und Materialkosten liegen in der Mitte des Fertigungslaufs und bilden den Teil der Kosten ab, den ein Stückpreis repräsentiert. Die Qualitätsprüfung liegt unmittelbar daneben, in der Regel am Ende des Laufs und nicht in dessen Verlauf. Sie wird daher unabhängig davon bezahlt, ob die Ware gut oder schlecht ist und ob dabei etwas gefunden wird.
Auch die Nacharbeit liegt in der Mitte. Sie hat das ungünstigste Verhältnis von Kosten zu Schaden, denn eine erneute Prüfung oder ein neues Etikett verbrauchen Zeit im Zeitplan, die bereits bezahlt wurde. Um sie gering zu halten, muss vorab festgelegt werden, was an wie vielen Exemplaren anhand welcher schriftlichen Kriterien geprüft wird. Das ist eine Frage der Qualitätsvereinbarung und nicht des Zeitplans.
Kosten am Ende
Fracht, Zoll, Abfertigung und Lagerung bilden das Ende der Kette. Dort wird der Zeitplan am häufigsten gestört, nachdem das Werkzeug seinen Teil erfüllt hat. Eine Sendung, die ein Konsolidierungsfenster verpasst hat, reist allein. Das ist langsamer und teurer, und am Zielort kann ihr zudem weniger zollfreie Zeit zur Verfügung stehen, bevor Lagergebühren beginnen.
Die Warenannahmekosten des Einkäufers bilden den letzten Punkt der Kette und werden von niemandem eingeplant: die Anzahl der Kartons, das Prüfzeitfenster, die Einlagerungskapazität und das Personal, das verfügbar sein muss. Eine Sendung, die an einem Freitagnachmittag in einem Lager eintrifft, in dem niemand für die Annahme eingeteilt ist, stellt ein Zeitplanproblem dar, das im Werkzeug niemand lösen kann.
Skalierende und nicht skalierende Kosten
Der für die Erste Ordnung wichtigste Unterschied besteht zwischen Kosten, die mit der Menge skalieren, und solchen, die dies nicht tun. Fracht, Zoll und Materialkosten skalieren. Werkzeugkosten, Zertifizierung, Druckvorlagen und die Dokumentation nicht. Deshalb ist die Erste Ordnung eines Programms strukturell teurer je Einheit als die zweite. Wer ein Angebot für die Erste Ordnung mit einem Preis für eine Wiederholungsbestellung vergleicht, vergleicht daher zwei unterschiedliche Dinge.
Der Kostenvorteil der zweiten Ordnung ist real und zugleich ein Grund, die Mengenentwicklung statt der einzelnen Bestellung zu planen. Wenn die Werkzeugkosten auf drei Bestellungen verteilt werden, weist die dritte Ordnung eine wesentlich andere Kostenstruktur auf. Dieser Unterschied sollte in die Programmplanung vor der ersten Bestellung aufgenommen werden, statt erst nachträglich erkannt zu werden.
Eine Gesamtkostenposition, die einer Budgetprüfung standhält
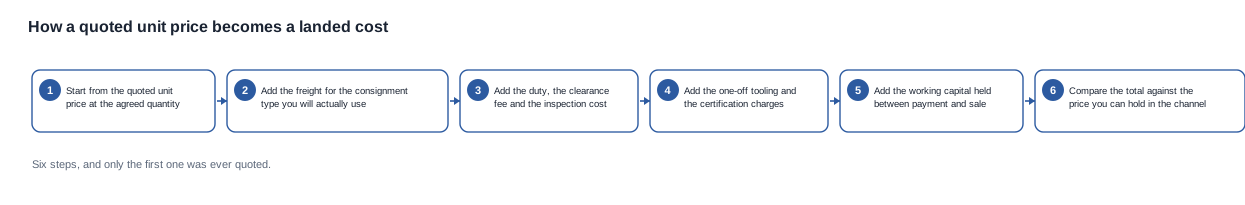
Eine Gesamtkostenposition, die einer Prüfung standhält, muss aus benannten Bestandteilen mit jeweils einer Quelle aufgebaut werden. Die folgende Vorgehensweise würden wir anwenden; sie ist bewusst wenig spektakulär.
Beginnen Sie mit dem angebotenen Stückpreis bei der vereinbarten Menge. Nicht mit dem Preis bei der Mindestbestellmenge und nicht mit dem Preis bei einer Menge, zu der sich der Einkäufer nicht verpflichtet hat. Die Menge bestimmt die Preisstaffel, und die Preisstaffel verändert die Berechnung. Die erste Eingangsgröße ist daher der Preis, der tatsächlich für die geplante Bestellung gilt.
Fügen Sie die Frachtkosten für die tatsächlich verwendete Sendung hinzu. Hier liegen die meisten Schätzungen daneben. Ein Angebot wird oft auf Grundlage einer konsolidierten Sendung erstellt, während die Erste Ordnung häufig allein verschifft wird. Fordern Sie den Tarif für eine einzelne Sendung an, da die Erste Ordnung diesen Tarif bezahlt.
Fügen Sie Zoll, Abfertigungsgebühr und Prüfung hinzu. Der Zollsatz für den Zielmarkt ist bereits vor der Bestellung bekannt, und ein Käufer, der ihn schriftlich anfragt, erhält eine konkrete Zahl statt eines pauschalen Betrags.
Fügen Sie die einmaligen Kosten hinzu. Werkzeugkosten, nicht wiederkehrende Entwicklungskosten, Zertifizierungsweg, Druckvorlagen und Verpackungsentwicklung. Bei der Ersten Ordnung können diese den Wert der Marge dieser Bestellung übersteigen. Genau deshalb müssen sie in den Business Case und nicht in die Rechnung.
Fügen Sie das im Wartezeitraum gebundene Betriebskapital hinzu. Diese Kosten werden von Käufern häufig außer Acht gelassen, obwohl sie den Zeitplan unmittelbar mit der Marge verbinden: Das Geld wird bei der Anzahlung ausgegeben, der Erlös fließt erst zu, nachdem die Ware verkauft wurde. Je länger der Zyklus, desto mehr Kapital ist gebunden und desto mehr müssen die Preise tragen, um dieselbe Rendite zu erzielen.
Vergleichen Sie die Gesamtkosten mit dem Preis, den der Vertriebskanal halten kann. Nicht mit dem konkurrierenden Angebot, denn das ist in dieser Phase der falsche Vergleich, sondern mit dem Preis, den das Geschäft dauerhaft tragen kann. Wenn die Gesamtkosten diesen übersteigen, liegt das Problem nicht im Zeitplan, sondern in der Konfiguration, der Menge oder dem Zielmarkt.
Die beiden Tests, die die Rechnung auf dem richtigen Kurs halten
Testen Sie die Annahme zur Sendungsgröße. Wenn die Bestellung nicht konsolidiert werden kann, sind die Frachtkosten falsch – und zwar um einen Faktor und nicht um einen Prozentsatz.
Testen Sie die Annahme zur Mengenstaffel. Wenn die Menge die Staffel nicht erreicht, aus der der Preis stammt, ist auch der Preis auf dieselbe Weise falsch. Beide Tests sind kostengünstig und erkennen die beiden häufigsten Gründe dafür, dass die Gesamtkosten um ein Drittel zu niedrig angesetzt sind.
Was Sie verhandeln können und was nicht
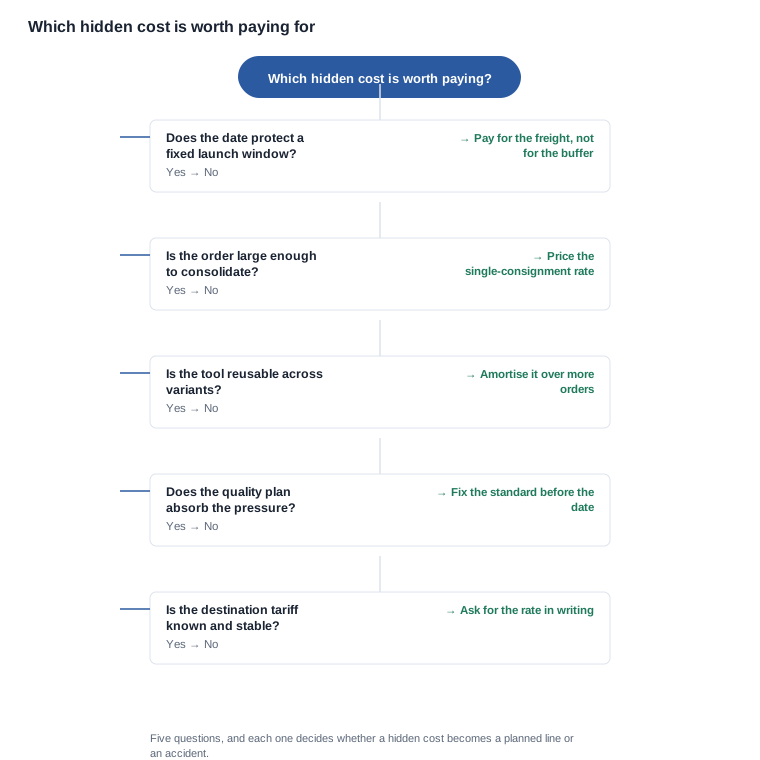
Nicht jede versteckte Position ist verhandelbar. Ein Käufer, der alle als verhandelbar behandelt, verschwendet Verhandlungsspielraum bei den beiden Positionen, die nicht verschoben werden können.
Die Komponenten- und Zertifizierungsdauer sind nicht verhandelbar. Ein Labortermin und der Materialplan eines Unterlieferanten liegen in der Verantwortung Dritter. Die einzige Managementmaßnahme, die hilft, besteht darin, sie früher zu starten. Verhandelbar ist, wo sie im Plan liegen und wer die Übergabe verantwortet.
Die Werkzeugkosten sind strukturell, aber nicht faktisch verhandelbar. Die Höhe kann feststehen; ob die Kosten amortisiert werden, ob sie bei einer bestimmten Menge erstattet werden und wer das Werkzeug anschließend besitzt, lässt sich dagegen alles verhandeln – und alles ist geschäftlich relevant.
Bei der Fracht sind Verkehrsart und Zeitpunkt verhandelbar. Eine früher gebuchte, konsolidierte Sendung kostet weniger als eine kurzfristig veranlasste; eine geteilte Lieferung wird berechnet, nicht verhandelt. Nicht verhandelbar ist der Zollsatz am Zielmarkt, der eine marktbezogene Tatsache darstellt.
Die Zahlungsbedingungen sind der am besten verhandelbare Punkt auf der Liste. Die Anzahlung, der Auslöser für die Restzahlung und der Kreditzeitraum verändern sämtlich die Kosten des Zyklus, ohne den Stückpreis zu berühren. Ein Käufer mit zwei Angeboten und einer Präferenz für eines davon kann hier eine geschäftliche Präferenz in eine bessere Geschäftslage umwandeln.
Prüf- und Nacharbeitspauschalen sind hinsichtlich des Umfangs verhandelbar. Was geprüft wird, bei wie vielen Einheiten und in welcher Phase, sind Entscheidungen. Ob überhaupt geprüft wird, ist keine Entscheidung, denn die Prüfung fällt in jedem Fall an.
Die Fragen, die sich in der Anfrage lohnt
Dies sind die Fragen, die Sie stellen sollten – in der Reihenfolge, in der sie die Antwort verändern, und nicht in der Reihenfolge, die bequem zu beantworten ist.
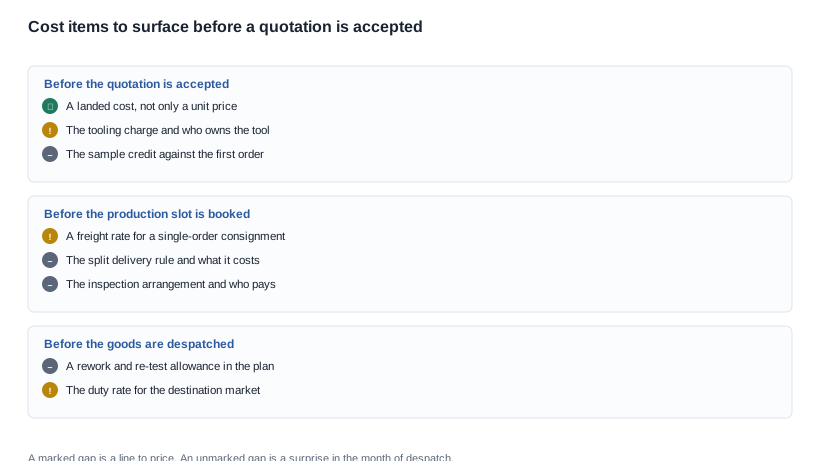
- Wie hoch ist der Frachtsatz, wenn diese Bestellung einzeln statt konsolidiert versendet wird?
- Wie hoch sind die Werkzeug- und sonstigen einmaligen Kosten, und wer besitzt das Werkzeug anschließend?
- Welche Zölle und Abfertigungsgebühren am Zielmarkt sind eingeplant, und zu welchem Satz?
- Wie ist die Zahlungsstruktur, und bei welchem Ereignis wird die Restzahlung fällig?
- Was kostet das Muster, und wird es von der Ersten Ordnung gutgeschrieben?
- Welche Prüfung ist enthalten, und was geschieht mit dem Zeitplan, wenn dabei ein Mangel festgestellt wird?
Jede Frage hat eine kurze Antwort, und jede Antwort wird entweder zu einer Position in den Gesamtkosten oder zu einem Eintrag im Risikoregister.
Ein durchgerechnetes Programm mit vollständiger Kostenausstellung
Der folgende Fall ist ein erfundenes Szenario, mit dem sich die Rechnung nachvollziehen lässt. Es wird kein Kunde, keine Bestellung und keine Sendung beschrieben; Modell, Menge, Zielmarkt und Laufzeiten werden angenommen, damit sich die Kostenstruktur von Anfang bis Ende nachvollziehen lässt.
Das Szenario. Eine Marke gibt die Erste Ordnung für ein Kameramodell in einen europäischen Markt auf, mit einem Termin für die Markteinführung im Einzelhandel in elf Wochen. Der angebotene Stückpreis ist für die vereinbarte Menge fix. Das angebotene Produktionsfenster beträgt acht Wochen, gerechnet ab dem Bestelldatum, und der Dokumentationsweg ist als inbegriffen beschrieben. Zwei Kosten sind im Voraus bekannt: die Werkzeugkosten und der Zertifizierungsweg für einen Zielmarkt.
Schritt eins, die Sendung. Die Bestellung ist klein genug, dass sie nicht mit anderen Sendungen konsolidiert wird. Die Frachtannahme im Angebot ist daher falsch, und die Korrektur ist ein Einzelsendungstarif für eine Route, die der Lieferant bereits berechnet. Dies ist die größte Einzelkorrektur in diesem Fall und wird durch eine einzige Frage aufgedeckt.
Schritt zwei, Zoll und Abfertigung. Der Zollsatz des Ziellandes wird schriftlich angefordert und auf den Warenwert angewendet. Er ist nicht hoch, aber eine dauerhafte Kostenposition, die in den Preis einfließen muss, den der Vertriebsweg tragen muss. Ein Käufer, der sie erst nach der Markteinführung entdeckt, betrachtet sie als Überraschung.
Schritt drei, die einmaligen Kosten. Die Werkzeugkosten werden auf die ersten drei Bestellungen verteilt, statt vom ersten Auftrag getragen zu werden, und der Zertifizierungsweg wird als marktbezogene Kosten behandelt, die für diesen Markt nicht erneut anfallen. Keine dieser Behandlungen ändert die Abrechnung des Lieferanten; beide verändern die Planung des Programms, und genau darin liegt der Wert, sie zu kennen.
Schritt vier, das Betriebskapital. Die Anzahlung, die Auslösung des Restbetrags und das Verkaufsdatum werden in einen gemeinsamen Kalender eingetragen. Dadurch bindet das Programm Liquidität über einen Zeitraum, der in der Wirtschaftlichkeitsrechnung nicht berücksichtigt war. Der Betrag ist groß genug, um die Entscheidung darüber zu beeinflussen, ob die Erste Ordnung größer oder kleiner ausfallen sollte.
Schritt fünf, die Qualitätsreserve. Eine Reserve für Nacharbeit und erneute Prüfung wird in der Planung mit einem festgelegten Betrag berücksichtigt, weil sie anfällt. Die Alternative besteht darin, sie als Verzögerung im Versandmonat zu entdecken, wenn zugleich der Frachtzuschlag gezahlt wird.
Ergebnis. Ein Einstandskostenwert, der sich wesentlich vom angebotenen Stückpreis unterscheidet, ein Programmplan, der die tatsächlichen Kosten berücksichtigt, und eine Entscheidung über die Bestellmenge, die aus dem Angebot allein nicht möglich gewesen wäre.
Warum die Entscheidung über die Bestellmenge anhand des Angebots nicht möglich war
Dies ist der Punkt, der Käufer am häufigsten überrascht. Die Gesamtkosten der Ersten Ordnung hängen ebenso stark von den Wartekosten wie vom Warenpreis ab. Daher entspricht die Menge, die die Gesamtkosten minimiert, nicht immer der Menge, die den Stückpreis minimiert. Eine größere Erste Ordnung ermöglicht eine günstigere Preisstufe und bindet mehr Kapital länger; eine kleinere Erste Ordnung birgt das Risiko einer höheren Preisstufe, einer teureren Sendung und einer schlechteren Preisstufe auch für die zweite Bestellung.
Dieser Zielkonflikt lässt sich anhand eines Stückpreises nicht auflösen. Er kann nur anhand eines Einstandskostenwerts aufgelöst werden, der den gesamten Zyklus einschließt. Deshalb lohnt sich die oben dargestellte Prüfung vor der Bestellung und nicht erst nach Erhalt der Rechnung.
Der Umfang dessen, was wir bepreisen
Es lohnt sich, präzise zu sein: Der veröffentlichte Katalog ist der Teil des kaufmännischen Gesamtbilds, den wir verbindlich vertreten können. Zeitplan und Preise dagegen gehören in ein Gespräch und nicht in eine veröffentlichte Tabelle.
Wir veröffentlichen die Spezifikation, auf der die Kostenstruktur basiert: die achtundzwanzig Modelle und ihre veröffentlichten Datenzeilen – die Akkukapazität und die Nennnutzungsdauer für jedes Modell, die Ladezeit jedes Modells, die Lademethode für die vierundzwanzig Modelle, für die sie angegeben ist, die Bluetooth-Version für die vierzehn Modelle, bei denen sie erscheint, die Kapazität des Etui für die fünf Modelle, für die sie veröffentlicht ist, sowie die Schutzart für die beiden Modelle mit entsprechender Angabe. Wir veröffentlichen außerdem die vorhandenen Modellcodes und Farbausführungen, weil eine Kostenschätzung, die auf einer nicht existierenden Konfiguration beruht, keine Schätzung ist.
Was wir nicht veröffentlichen: Lieferzeiten für die Produktion, Mindestbestellmengen, Stückpreise, Produktionskapazitäten, Werkzeugkosten, Zertifizierungsgebühren und Frachtraten. Jede dieser Größen hängt von einer Konfiguration, einer Menge, einem Zielort und einem Zeitraum ab. Die Veröffentlichung eines einzelnen Wertes für eine dieser Größen würde genau die Mischkosten ergeben, vor denen dieser Artikel warnt.
Was wir tun werden, ist ein Modell, eine Menge, ein Zielort und ein gewünschtes Datum entgegenzunehmen und Ihnen mitzuteilen, welche Konfigurationen dafür verfügbar sind, welche veröffentlichten Datenzeilen bei den Kosten und dem Zeitplan berücksichtigt werden müssen und welche der oben genannten verdeckten Kosten tatsächlich auf Ihr Programm zutreffen. Wir werden außerdem deutlich sagen, wenn eine Konfiguration nicht bis zu dem von Ihnen gewünschten Datum hergestellt werden kann.
Dieselbe Logik gilt für die beiden unterstützenden Themen: Für das Muster und seine Kosten gibt es eine Überprüfung der Musterrichtlinie, für die Gewohnheiten, die vermeidbare Verzögerungen verursachen, finden Sie praktische Tipps für Käufer, für Warnsignale in einem Zeitplan gibt es die Warnzeichen bei der Lieferzeit, und für wiederkehrende Fehler bei Mustern die häufigen Fehler der Musterrichtlinie.
Die jetzt zu ergreifende Maßnahme. Nehmen Sie das letzte Angebot, das Sie erhalten haben, und ermitteln Sie darunter die Gesamtlandedkosten: eine Position für die Fracht, eine für Zoll und Abfertigung, eine für die einmaligen Gebühren, eine für das Betriebskapital und eine für den Qualitätsreservefonds. Entscheiden Sie anschließend, ob sich der angebotene Zeitplan im Verhältnis zu der soeben berechneten Summe lohnt. Wenn beides nicht übereinstimmt, ergibt sich genau daraus Ihr Verhandlungsspielraum.
Weiterführende Lektüre
- Überprüfung der Musterrichtlinie — was ein Muster beweist und was nicht
- Praktische Tipps für Käufer — Gewohnheiten, die Wochen kosten
- Warnzeichen bei der Lieferzeit — Warnsignale in einem Zeitplan
- Häufige Fehler der Musterrichtlinie — wiederkehrende Fehler bei Erstbestellungen


