
ใบเสนอราคาแว่นตาอัจฉริยะระบุตัวเลขเพียงตัวเดียว และละต้นค่าใช้จ่ายส่วนใหญ่ออกไป เอกสารนี้ไม่ได้ทำให้เกิดการฉ้อโกง — ผู้จัดที่เสนอราคาต่อหน่วยและกำหนดกรอบการผลิตได้ตอบคำถามสองข้อที่ได้รับมอบหมายแล้ว ปัญหาคือคำถามสองข้อที่ผู้ซื้อควรถามนั้นต่างออกไป: ต้นทุนเมื่อสินค้าส่งถึงปลายทางจะเป็นเท่าใด และระยะเวลารอคอยจะสร้างต้นทุนเท่าใดในด้านเงินทุนหมุนเวียนและความเสี่ยง
คำถามสองข้อนี้มีชื่อเรียกในงานจัดซื้อ นั่นคือ ต้นทุนรวม ต้นทุนแอบแฝงไม่ได้เป็นเรื่องแปลกประหลาด หมายถึงค่าปรับปรุงการขนส่งที่ต้องจ่ายเพื่อช่วยให้กำหนดส่งมอบได้ทันเวลา การจัดส่งแยกชิปเมนต์ที่สองรายการซึ่งเกิดจากการขนส่งที่ไม่สามารถรวมตู้ได้ เงินทุนหมุนเวียนที่ถูกล็อกไว้ระหว่างการจ่ายเงินให้ผู้จัดทำและการขายสินค้า สายการแก้ไขงาน การตรวจสอบ สต็อกสำรอง และค่าเก็บสินค้าที่ปลายทาง แต่ละรายการคาดการณ์ได้ก่อนสั่งซื้อและมีค่าใช้จ่ายสูงหลังสั่งซื้อ และไม่รายการใดปรากฏในการเปรียบเทียบราคาต่อหน่วย
ข้อสรุปเชิงปฏิบัติคือ ผู้ซื้อไม่ควรเปรียบเทียบผู้จัดทำสองรายโดยพิจารณาเฉพาะราคาต่อหน่วยที่เสนอไว้ ใบเสนอราคาสองฉบับอาจมีราคาต่อหน่วยต่างกันเพียงไม่กี่เปอร์เซ็นต์ แต่มีต้นทุนเมื่อสินค้าส่งถึงปลายทางต่างกันถึงหนึ่งในสาม ตัวเลขหลังนี้คือตัวเลขที่กำหนดว่าช่วงราคาดังกล่าวจะใช้งานได้หรือไม่ คำถามที่ควรถามก่อนสั่งซื้อคือ ต้นทุนใดที่ผู้จัดทำเป็นผู้รับภาระ และต้นทุนใดที่ผู้ซื้อแบบเงียบ ๆ เป็นผู้รับภาระแทน
Smart glasses lead time: ต้นทุนที่ใบเสนอราคาไม่แสดง
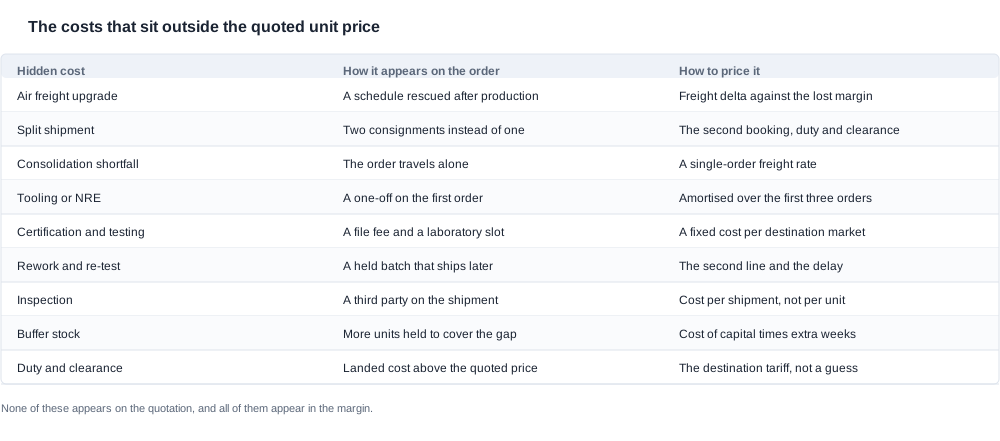
ในหมวดนี้ มีต้นทุนห้ากลุ่มที่อยู่เบื้องหลังราคาที่เสนอไว้ และแต่ละกลุ่มมีพฤติกรรมต่างกัน
ต้นทุนเพื่อช่วยกำหนดส่งมอบ ต้นทุนกลุ่มนี้จ่ายเมื่อโครงการล่าช้าและจำเป็นต้องเร่งงาน การขนส่งทางอากาศด่วนเป็นตัวอย่างที่เห็นชัดที่สุด การแบ่งส่ง โดยบางส่วนของคำสั่งซื้อใช้เส้นทางหนึ่ง ส่วนที่เหลือใช้อีกเส้นทางหนึ่ง เป็นกรณีที่สอง การจัดส่งแยกชิปเมนต์ซึ่งเดินทางโดยลำพังเพราะพลาดกรอบเวลารวมตู้ขนส่งเป็นกรณีที่สาม และพบบ่อยที่สุด เพราะการรวมตู้ขนส่งขึ้นอยู่กับความพร้อมของสินค้ามากกว่าการจองตู้ขนส่ง
ต้นทุนครั้งเดียว ต้นทุนกลุ่มนี้จ่ายครั้งเดียว จากนั้นจึงทยอยรายกับค่าใช้จ่ายหรือเกิดขึ้นซ้ำ ค่าเครื่องมือและค่าวิศวกรรมที่ไม่เกิดขึ้นเป็นรายการที่มีมูลค่าสูง ค่าการรับรองและค่าห้องปฏิบัติการเป็นรายการที่สอง โดยค่าใช้จ่ายเกิดขึ้นต่อตลาด ไม่ใช่ต่อคำสั่งซื้อ ดังนั้น ผู้ซื้อที่วางแผนเข้าสู่สามตลาดจึงควรมองค่าใช้จ่ายเหล่านี้เป็นพอร์ตโฟลิโอ ไม่ใช่ค่าใช้จ่ายสามรายการแยกกัน งานออกแบบภาพ การพัฒนาบรรจุภัณฑ์ และค่าเตรียมงานพิมพ์อยู่ในกลุ่มเดียวกัน
ต้นทุนที่เกิดจากระยะเวลา นี่คือกลุ่มต้นทุนที่มีขนาดใหญ่ที่สุด และเป็นกลุ่มที่ผู้ซื้อไม่ค่อยคิดค่าใช้จ่าย เงินทุนหมุนเวียนถูกล็อกไว้ตั้งแต่การจ่ายเงินมัดจำจนกว่าสินค้าจะขายได้ สต็อกสำรองถูกเก็บไว้เพื่อรองรับกำหนดส่งมอบที่ยังไม่แน่นอน ค่าปรับตู้ค้างและค่าเก็บสินค้าถูกเรียกเก็บเมื่อการจัดส่งติดค้างอยู่ที่ปลายทาง แต่ละรายการเป็นไปตามความยาวของระยะเวลารอ ไม่ใช่ขนาดของคำสั่งซื้อ นี่คือเหตุผลที่กำหนดส่งมอบที่ยาวมีต้นทุนสูงกว่าที่ดูเหมือน
ต้นทุนด้านคุณภาพ การตรวจสอบโดยบุคคลที่สาม สายการแก้ไขงาน การทดสอบซ้ำหลังเปลี่ยนเฟิร์มแวร์ และกระบวนการคืนสินค้าที่ส่งหน่วยกลับข้ามพรมแดน ต้นทุนเหล่านี้เป็นต้นทุนของความแน่นอน และผู้ซื้อที่ไม่ซื้อบริการเหล่านี้ไม่ได้หลีกเลี่ยงต้นทุน แต่จะซื้อในภายหลัง ด้วยราคาที่แย่กว่าและกำหนดส่งมอบที่แย่กว่า
ต้นทุนเชิงพาณิชย์ ระดับราคาที่ปริมาณที่เลือกยังไม่ถึง เงินมัดจำที่ต้องหาทุนมาให้ Incoterm ที่เลือกเพื่อความสะดวกและทำให้ผู้ซื้อเป็นผู้รับภาระการรับสินค้า ความเสี่ยงจากอัตราแลกเปลี่ยนระหว่างการสั่งซื้อกับการขาย รายการเหล่านี้มักเป็นรายการที่มีมูลค่าน้อยที่สุดและติดตามได้ยากที่สุด
เหตุใดแคตตาล็อกจึงลดจำนวนตัวแปรที่ไม่รู้
ข้อกำหนดที่เผยแพร่สำหรับชุดผลิตภัณฑ์นี้ช่วยขจัดต้นทุนจำนวนมากที่หากไม่มีข้อมูลดังกล่าวต้องคิดราคาตั้งแต่เริ่มต้น แคตตาล็อกระบุความจุแบตเตอรี่และระยะเวลาใช้งานที่ระบุของทั้ง 28 รุ่น เวลาการชาร์จของทุกรุ่น วิธีการชาร์จของ 24 รุ่นที่มีข้อมูลดังกล่าว เวอร์ชัน Bluetooth ของ 14 รุ่นที่เผยแพร่ ความจุของเคสสำหรับ 5 รุ่นที่มีข้อมูล และระดับการป้องกันการเข้าถึงของ 2 รุ่นที่มีข้อมูล
เรื่องนี้สำคัญเชิงพาณิชย์ในแง่เฉพาะ เมื่อผู้ซื้อทราบความจุของเซลล์ วิธีการชาร์จ และรูปแบบการจัดวางเคส ก็สามารถคิดราคาการจัดการขนส่ง ขั้นตอนการรับรอง และบรรจุภัณฑ์อุปกรณ์เสริมได้โดยไม่ต้องเดา ส่วนผู้ซื้อที่ใช้ข้อมูลจากคำอธิบายสองบรรทัดต้องคิดราคาทั้งสามรายการเป็นตัวแปรที่ไม่รู้ ซึ่งตัวแปรที่ไม่รู้มักถูกเพิ่มเผื่อไว้
แถวที่ยังเปิดอยู่ก็เปิดไว้ด้วยเหตุผล: วิธีการชาร์จของ CY03 และ MT6 รวมถึง L1 Pro และ CY05 ยังไม่มีการเผยแพร่ คุณลักษณะเวอร์ชัน Bluetooth ของรุ่นกล้องยังไม่มีการเผยแพร่ น้ำหนักมีข้อมูลเผยแพร่เพียงรุ่นเดียว และค่าการป้องกันการเข้าถึงมีข้อมูลเผยแพร่เพียงสองรุ่น แต่ละช่องว่างเหล่านี้คืออีกบรรทัดในไฟล์ของซัพพลายเออร์ที่ผู้ซื้อต้องขอมา ส่วนบรรทัดที่ต้องขอก็คือบรรทัดที่สามารถตอบด้วยตัวเลขที่สะดวกได้
ต้นทุนแฝงแต่ละรายการเกาะติดกับกำหนดการอย่างไร
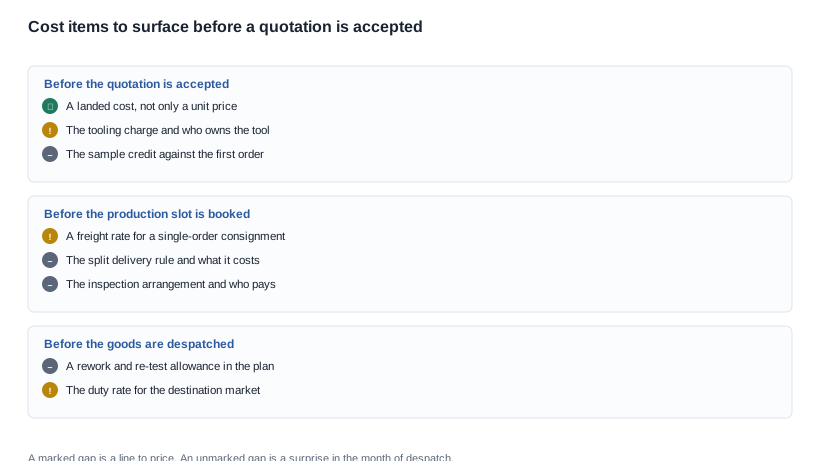
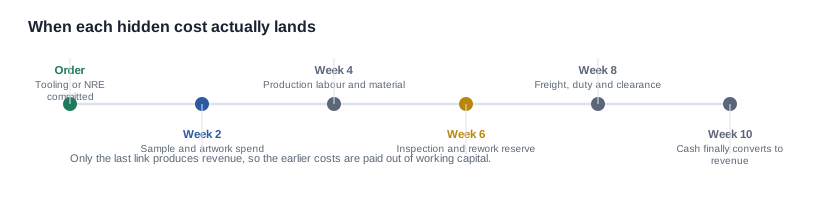
ต้นทุนแฝงไม่ได้เกิดขึ้นตามความบังเอิญ แต่แต่ละรายการจะเกาะติดกับจุดเฉพาะในกระบวนการ ซึ่งเป็นเรื่องที่มีประโยชน์ เพราะต้นทุนที่เกาะติดกับจุดที่รู้แล้วสามารถวางแผน จัดทำงบ และ — ในบางกรณี — เจรจาลดลงได้
ต้นทุนที่เกาะติดกับส่วนต้นของกระบวนการ
ค่าเครื่องมือและค่าพัฒนาวิศวกรรมที่ไม่เกิดขึ้นซ้ำจะมีผลผูกพันตั้งแต่การสั่งซื้อ ก่อนที่จะมีหน่วยสินค้าเพียงชิ้นเดียว และเป็นเหตุผลที่ออเดอร์แรกมีโครงสร้างต้นทุนซึ่งออเดอร์ที่สองจะไม่มี ค่าใบรับรองและค่าทดสอบในห้องปฏิบัติการจะเกาะติดกับจุดที่กำหนดรูปแบบสินค้าเรียบร้อยแล้ว เนื่องจากหลักฐานจัดทำขึ้นสำหรับรุ่นและตัวแปรเฉพาะ การพัฒนาภาพประกอบสินค้าและบรรจุภัณฑ์ก็เกาะติดกับจุดเดียวกัน
สามรายการนี้ควบคุมได้ง่ายที่สุดและมักถูกมองข้ามมากที่สุด ผู้ซื้อที่ทราบตั้งแต่ขั้นตอนการเสนอราคาว่าค่าเครื่องมือมีจำนวนเงินเท่าใดและเป็นทรัพย์สินของฝ่ายใด จะมีการเจรจาทางการค้าในมือ ส่วนผู้ซื้อที่พบเรื่องนี้จากใบแจ้งหนี้จะต้องเผชิญข้อพิพาท
ต้นทุนที่เกาะติดกับส่วนกลาง
ค่าแรงงานและวัสดุอยู่ในช่วงกลางของการผลิต และเป็นส่วนของต้นทุนที่ราคาต่อหน่วยสะท้อนไว้ ค่าตรวจสอบอยู่ติดกับส่วนดังกล่าว โดยปกติเกิดขึ้นท้ายการผลิตมากกว่าอยู่ในช่วงการผลิต ซึ่งหมายความว่าต้องจ่ายไม่ว่าสินค้าจะดีหรือไม่ดี และไม่ว่าการตรวจสอบจะพบปัญหาหรือไม่ก็ตาม
ค่างานแก้ไขก็อยู่ในช่วงกลางเช่นกัน และเป็นต้นทุนที่อัตราส่วนระหว่างราคากับความเสียหายแย่ที่สุด เพราะการทดสอบหรือติดฉลากใหม่จะใช้เวลาในกำหนดการที่ชำระเงินไปแล้ว วิธีลดให้เหลือน้อยคือการตัดสินใจล่วงหน้าว่าจะตรวจสอบอะไร จำนวนเท่าใด และเทียบกับเกณฑ์ที่เขียนไว้ใด — ซึ่งเป็นคำถามเกี่ยวกับข้อตกลงด้านคุณภาพ มากกว่าเกี่ยวกับกำหนดการ
ต้นทุนที่เกาะติดกับส่วนท้าย
ค่าขนส่ง ภาษี การพิการศุลกากร และการจัดเก็บเป็นส่วนท้ายของกระบวนการ และเป็นจุดที่กำหนดการมักพังมากที่สุดหลังจากโรงงานทำหน้าที่ของตนเสร็จสิ้น สินค้าที่พลาดรอบรวมตู้ขนส่งจะต้องเดินทางเดี่ยว ซึ่งช้ากว่าและแพงกว่า นอกจากนี้ยังอาจมีระยะเวลาปราศจากค่าจัดเก็บที่ปลายทางก่อนเริ่มคิดค่าจัดเก็บน้อยลงด้วย
ค่ารับสินค้าของผู้ซื้อเองเป็นรายการสุดท้ายในกระบวนการ และเป็นรายการที่ไม่มีใครวางแผน: จำนวนกล่อง ช่วงเวลาตรวจรับ ความจุในการจัดเก็บ และบุคลากรที่ต้องพร้อมรับงาน สินค้าที่มาถึงในวันศุกร์บ่าย ณ คลังสินค้าที่ไม่ได้จัดเวรให้ใครรับ ถือเป็นปัญหากำหนดการที่ไม่มีใครในโรงงานแก้ไขได้
ต้นทุนที่เปลี่ยนตามปริมาณและต้นทุนที่ไม่เปลี่ยน
สิ่งที่สำคัญที่สุดสำหรับออเดอร์แรกคือการแยกระหว่างต้นทุนที่เปลี่ยนแปลงตามปริมาณและต้นทุนที่ไม่เปลี่ยนแปลง ค่าขนส่ง ภาษี และวัสดุเปลี่ยนตามปริมาณ ส่วนค่าเครื่องมือ ใบรับรอง ภาพประกอบสินค้า และชุดเอกสารไม่เปลี่ยน ด้วยเหตุนี้ ออเดอร์แรกในโครงการจึงมีต้นทุนต่อหน่วยสูงกว่าโครงสร้างของออเดอร์ที่สองอย่างเป็นโครงสร้าง และผู้ซื้อที่เปรียบเทียบใบเสนอราคาออเดอร์แรกกับราคาออเดอร์ซ้ำ กำลังเปรียบเทียบสองสิ่งที่แตกต่างกัน
ข้อได้เปรียบด้านราคาของออเดอร์ที่สองเป็นเรื่องจริง และเป็นเหตุผลที่ควรวางแผนเส้นโค้งปริมาณการผลิตแทนการพิจารณาเพียงออเดอร์เดียว หากค่าเครื่องมือถูกทยอยภายในสามออเดอร์ ออเดอร์ที่สามจะมีโครงสร้างต้นทุนที่ต่างออกไปอย่างมีนัยสำคัญ ความต่างดังกล่าวควรถูกบรรจุไว้ในแผนโครงการก่อนวางออเดอร์แรก แทนที่จะค้นพบหลังจากนั้น
การจัดทำต้นทุนรวมหลังนำเข้าที่ผ่านการตรวจสอบงบประมาณ
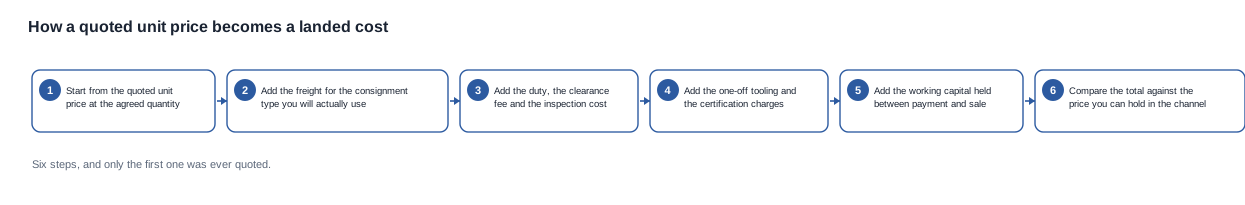
ต้นทุนรวมหลังนำเข้าที่ผ่านการตรวจสอบอย่างเข้มงวด ต้องจัดทำขึ้นจากองค์ประกอบที่ระบุชื่อและมีแหล่งที่มาของแต่ละรายการ แบบฝึกปฏิบัติด้านล่างคือแบบที่เราจะดำเนินการ และตั้งใจให้เรียบง่ายไม่เกินจำเป็น
เริ่มจากราคาต่อหน่วยที่เสนอขาย ณ จำนวนที่ตกลงไว้ ไม่ใช่ราคาที่จำนวนสั่งซื้อขั้นต่ำ และไม่ใช่ราคาที่ปริมาณซึ่งผู้ซื้อยังไม่ได้รับการยืนยัน จำนวนมีผลต่อระดับราคา และระดับราคามีผลต่อการคำนวณ ดังนั้นข้อมูลนำเข้าอันดับแรกจึงต้องเป็นราคาที่ใช้กับออเดอร์ที่กำลังวางแผนจริง
เพิ่มค่าขนส่งสำหรับ consignment ที่จะใช้จริง นี่คือจุดที่การประมาณการส่วนใหญ่ผิดพลาด ใบเสนอราคามักคำนวณจากการรวมสินค้าขนส่ง แต่ออเดอร์แรกมักถูกส่งเพียงลำเดียว จึงควรขออัตราสำหรับ consignment เดี่ยว เพราะนั่นคืออัตราที่ออเดอร์แรกจะต้องจ่าย
เพิ่มภาษี ค่าพิกัดศุลกากร และค่าตรวจสอบ อัตราภาษีของตลาดปลายทางสามารถทราบได้ก่อนการสั่งซื้อ และผู้ซื้อที่ขอเป็นลายลักษณ์อักษรจะได้ตัวเลขที่แน่นอน แทนที่จะได้รับเพียงเงินสำรอง
เพิ่มค่าใช้จ่ายครั้งเดียว เช่น เครื่องมือ ค่าวิศวกรรมที่ไม่เกิดขึ้นซ้ำ ขั้นตอนการรับรอง งานออกแบบ และการพัฒนาบรรจุภัณฑ์ สำหรับออเดอร์แรก ค่าใช้จ่ายเหล่านี้อาจมีมูลค่ามากกว่ากำไรของออเดอร์นั้น ซึ่งเป็นเหตุผลที่ต้องรวมไว้ในกรณีศึกษาความเป็นไปได้ทางธุรกิจ ไม่ใช่ใบแจ้งหนี้
เพิ่มเงินทุนหมุนเวียนที่ถูกล็อกไว้ในช่วงรอ นี่คือต้นทุนที่ผู้ซื้อมักมองข้าม และเป็นต้นทุนที่เชื่อมกำหนดการส่งมอบกับกำไรโดยตรง เงินจะถูกใช้ไปตั้งแต่การชำระเงินมัดจำ ขณะที่รายได้จะเข้ามาหลังจากสินค้าถูกขายแล้ว ยิ่งรอบกระบวนการยาวนานเท่าไร เงินทุนก็ยิ่งถูกล็อกมากขึ้น และราคายิ่งต้องรองรับต้นทุนมากขึ้นเพื่อให้ได้ผลตอบแทนเท่าเดิม
เปรียบเทียบต้นทุนรวมกับราคาที่ช่องทางการตลาดจะยอมรับ ไม่ใช่การเปรียบเทียบกับใบเสนอราคาของคู่แข่ง เพราะที่ขั้นนี้ถือเป็นการเปรียบเทียบที่ไม่ถูกต้อง แต่ให้เปรียบเทียบกับราคาที่ธุรกิจสามารถรักษาไว้ได้ หากต้นทุนรวมหลังนำเข้าสูงกว่านั้น ปัญหาไม่ได้อยู่ที่กำหนดการส่งมอบ แต่อยู่ที่สเปก จำนวนสินค้า หรือตลาดเป้าหมาย
การทดสอบ 2 ข้อที่ช่วยให้การคำนวณตัวเลขยังคงถูกต้อง
ทดสอบสมมติฐานเรื่องการรวมสินค้าขนส่ง หากออเดอร์ไม่สามารถรวมสินค้าขนส่งได้ ค่าขนส่งในใบเสนอราคาจะผิด และผิดในอัตราส่วน ไม่ใช่เป็นเปอร์เซ็นต์
ทดสอบสมมติฐานเรื่องระดับราคา หากจำนวนสินค้าไม่ถึงเกณฑ์ของระดับราคาที่ใช้คำนวณ ราคาก็จะผิดในลักษณะเดียวกัน การทดสอบทั้ง 2 ข้อมีค่าใช้จ่ายน้อย และช่วยจับสาเหตุที่พบบ่อยที่สุด 2 ประการ ซึ่งทำให้ต้นทุนหลังนำเข้าคลาดเคลื่อนไปถึงหนึ่งในสาม
รายการใดที่ต่อรองได้และรายการใดที่ต่อรองไม่ได้
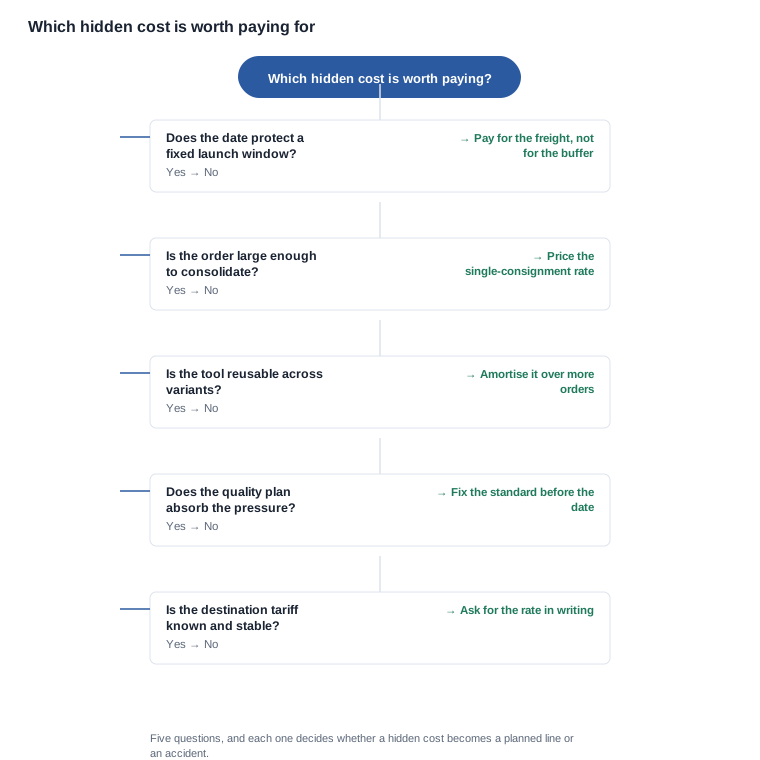
ไม่ใช่ทุกต้นทุนแอบแฝงจะต่อรองได้ และผู้ซื้อที่ปฏิบัติกับทุกรายการเหมือนต่อรองได้ จะเสียความน่าเชื่อถือไปกับ 2 รายการที่ไม่สามารถเปลี่ยนแปลงได้
ระยะเวลาผลิตชิ้นส่วนและการรับรองไม่สามารถต่อรองได้ เวลาจองห้องปฏิบัติการและกำหนดการจัดหาวัสดุของผู้จัดส่งวัตถุดิบรายย่อยขึ้นอยู่กับบุคคลที่สาม วิธีบริหารจัดการเพียงวิธีเดียวที่ได้ผลคือเริ่มดำเนินการเร็วขึ้น สิ่งที่ต่อรองได้คือกำหนดตำแหน่งของงานเหล่านี้ในแผน และการมอบส่งงานรับผิดชอบโดยใคร
ต้นทุนเครื่องมือต่อรองได้ในเชิงโครงสร้าง แต่ไม่ใช่ในเชิงข้อเท็จจริง จำนวนเงินอาจถูกกำหนดตายตัว แต่การทำบัญชีเป็นค่าเสื่อมราคา การคืนเงินเมื่อซื้อในปริมาณมาก และการเป็นเจ้าของเครื่องมือในภายหลัง ล้วนต่อรองได้และมีนัยสำคัญทางการค้า
ค่าขนส่งต่อรองได้ทั้งในด้านวิธีขนส่งและเวลา การจองก่อนและรวมสินค้าขนส่งจะมีต้นทุนต่ำกว่าการดำเนินการอย่างเร่งด่วน ส่วนการแยกส่งสินค้าเป็นการกำหนดราคา ไม่ใช่การต่อรอง สิ่งที่ต่อรองไม่ได้คืออัตราภาษีปลายทาง ซึ่งเป็นข้อเท็จจริงของตลาด
เงื่อนไขการชำระเงินเป็นรายการที่ต่อรองได้มากที่สุดในรายการ เงินมัดจำ เงื่อนไขเริ่มการชำระยอด และระยะเวลาสินเชื่อ ล้วนเปลี่ยนต้นทุนของรอบกระบวนการได้ โดยไม่จำเป็นต้องแตะราคาต่อหน่วยเลย นี่คือจุดที่ผู้ซื้อที่มีใบเสนอราคา 2 ฉบับและมีความต้องการอันหนึ่ง สามารถเปลี่ยนความต้องการทางการค้าให้เป็นสถานะทางการค้าที่ดีกว่าได้
ค่าตรวจสอบและค่างานแก้ไขต่อรองได้ในแง่ขอบเขต สิ่งที่ต้องตรวจสอบ จำนวนหน่วยที่ตรวจสอบ และขั้นตอนที่ตรวจสอบ เป็นการตัดสินใจ ส่วนการตรวจสอบจะเกิดขึ้นหรือไม่นั้นไม่ใช่การตัดสินใจ เพราะไม่ว่าอย่างไรก็ต้องเกิดขึ้น
คำถามที่ควรถามในการขอใบเสนอราคา
คำถามเหล่านี้ควรถามตามลำดับที่เปลี่ยนคำตอบ ไม่ใช่ตามลำดับที่ตอบได้สะดวก
- อัตราค่าขนส่งเป็นเท่าใด หากออเดอร์นี้ถูกส่งเพียงลำเดียวแทนการรวมสินค้าขนส่ง?
- ค่าเครื่องมือและค่าใช้จ่ายที่ไม่เกิดขึ้นซ้ำเป็นจำนวนเท่าใด และหลังจากนั้นใครเป็นเจ้าของเครื่องมือ?
- คำนวณภาษีปลายทางและค่าพิกัดศุลกากรอะไรบ้าง และใช้อัตราเท่าใด?
- โครงสร้างการชำระเงินเป็นอย่างไร และยอดคงเหลือครบกำหนดเมื่อใด?
- ตัวอย่างมีต้นทุนเท่าใด และนำไปหักกับออเดอร์แรกได้หรือไม่?
- การตรวจสอบใดรวมอยู่ในราคา และจะเกิดอะไรขึ้นกับกำหนดการส่งมอบหากพบข้อบกพร่อง?
แต่ละคำถามมีคำตอบสั้น ๆ และคำตอบแต่ละข้อจะกลายเป็นทั้งรายการต้นทุนหลังนำเข้า หรือรายการในทะเบียนความเสี่ยง
ตัวอย่างแผนงานที่คำนวณต้นทุนครบทั้งสาย
กรณีศึกษาต่อไปนี้เป็นสถานการณ์สมมติที่สร้างขึ้นเพื่อใช้พิจารณาการคำนวณ ไม่มีการอธิบายลูกค้า ออเดอร์ หรือการจัดส่งใด ๆ โมเดล จำนวน ปลายทาง และระยะเวลาถูกกำหนดขึ้นเพื่อให้ติดตามโครงสร้างต้นทุนได้ตั้งแต่ต้นจนจบ
สถานการณ์ แบรนด์กำลังวางออเดอร์แรกสำหรับโมเดลกล้องสู่ตลาดยุโรป โดยกำหนดวันวางจำหน่ายในช่องทางค้าปลีกอีก 11 สัปดาห์ ราคาต่อหน่วยที่เสนอไว้ถูกตรึงที่ปริมาณที่ตกลงกัน ระยะเวลาผลิตที่เสนอไว้คือ 8 สัปดาห์ โดยนับจากวันสั่งออเดอร์ และเส้นทางเอกสารถูกระบุว่ารวมอยู่ในราคา มีต้นทุน 2 รายการที่ทราบล่วงหน้า ได้แก่ ค่าเครื่องมือผลิตและค่าการรับรองสำหรับตลาดปลายทาง 1 แห่ง
ขั้นตอนที่หนึ่ง การจัดส่งสินค้า ออเดอร์นี้มีปริมาณน้อยเกินกว่าจะรวมกับการจัดส่งอื่น ๆ ได้ ดังนั้นสมมติฐานค่าระวางในใบเสนอราคาจึงไม่ถูกต้อง และสิ่งที่ต้องแก้ไขคือการเปลี่ยนเป็นค่าจัดส่งเฉพาะรายการสำหรับเส้นทางที่ซัพพลายเออร์เสนอราคาอยู่แล้ว นี่คือการแก้ไขรายการเดียวที่มีขนาดใหญ่ที่สุดในกรณีนี้ และค้นพบได้จากการถามเพียงข้อเดียว
ขั้นตอนที่สอง ภาษีศุลกากรและการพิกัดศุลกากร อัตราภาษีของตลาดปลายทางถูกขอเป็นลายลักษณ์อักษรและนำไปใช้กับมูลค่าที่ประกาศไว้ แม้จะไม่มาก แต่เป็นต้นทุนถาวรที่ช่องทางจำหน่ายต้องรับภาระไว้ และผู้ซื้อที่ค้นพบหลังจากเปิดตัวจะมองว่าเป็นต้นทุนที่มาโดยไม่คาดคิด
ขั้นตอนที่สาม ค่าใช้จ่ายครั้งเดียว ค่าเครื่องมือผลิตถูกกระจายลงไปใน 3 ออเดอร์แรก แทนที่จะให้ออเดอร์แรกรับภาระทั้งหมด ส่วนค่าการรับรองถูกจัดเป็นต้นทุนระดับตลาด ซึ่งจะไม่เกิดขึ้นซ้ำสำหรับตลาดนั้น ทั้งสองแนวทางนี้ไม่เปลี่ยนสิ่งที่ซัพพลายเออร์เรียกเก็บ แต่เปลี่ยนวิธีวางแผนโครงการ ซึ่งเป็นจุดที่การรับรู้ข้อมูลดังกล่าวมีคุณค่า
ขั้นตอนที่สี่ เงินทุนหมุนเวียน เงินมัดจำ เงื่อนไขการจ่ายยอดคงเหลือ และวันขายถูกวางไว้บนปฏิทินเดียวกัน ผลที่ตามมาคือโครงการต้องถือเงินสดไว้เป็นระยะเวลาที่กรณีฐานธุรกิจไม่ได้คำนึงถึง และจำนวนเงินดังกล่าวมากพอที่จะเปลี่ยนการตัดสินใจว่าออเดอร์แรกควรมีขนาดมากหรือน้อยกว่า
ขั้นตอนที่ห้า ค่าสำรองสำหรับคุณภาพ ค่าประมาณสำหรับการแก้ไขและทดสอบซ้ำถูกกำหนดไว้ในแผนในระดับที่ระบุแล้ว เพราะเหตุการณ์ดังกล่าวเกิดขึ้นจริง ทางเลือกอีกแนวคือค้นพบมันในรูปของความล่าช้าในเดือนที่จัดส่งสินค้า ซึ่งเป็นช่วงเวลาที่ค่าเพิ่มพิเศษค่าระวางถูกจ่ายด้วย
ผลลัพธ์ ต้นทุนรวมที่ถึงปลายทางแตกต่างอย่างมีนัยสำคัญจากราคาต่อหน่วยที่เสนอไว้ แผนโครงการที่รวมต้นทุนที่เกิดขึ้นจริง และการตัดสินใจเรื่องขนาดออเดอร์ที่ไม่สามารถตัดสินได้จากใบเสนอราคาเพียงอย่างเดียว
เหตุใดการตัดสินใจเรื่องขนาดออเดอร์จึงไม่สามารถทำได้จากใบเสนอราคา
นี่คือประเด็นที่ทำให้ผู้ซื้อประหลาดใจมากที่สุด ต้นทุนรวมของออเดอร์แรกขึ้นอยู่กับต้นทุนของการรอคอยไม่น้อยไปกว่าราคาสินค้า ดังนั้นปริมาณที่ทำให้ต้นทุนรวมต่ำที่สุดจึงไม่จำเป็นต้องเป็นปริมาณที่ทำให้ราคาต่อหน่วยต่ำที่สุด ออเดอร์แรกที่ใหญ่กว่าจะได้ระดับราคาที่ดีกว่าและล็อกเงินทุนไว้นานกว่า ขณะที่ออเดอร์แรกที่เล็กกว่ามีความเสี่ยงที่จะได้ระดับราคาที่แย่กว่า ค่าจัดส่งที่แพงกว่า และระดับราคาที่แย่กว่าสำหรับออเดอร์ที่สองด้วย
การประนีประโยชน์ดังกล่าวไม่สามารถตัดสินได้จากราคาต่อหน่วย แต่ต้องใช้ต้นทุนรวมที่ถึงปลายทางซึ่งรวมรอบเวลาผลิตและจัดส่งเข้ามาด้วยเท่านั้น นี่คือเหตุผลที่การดำเนินการข้างต้นควรทำก่อนสั่งออเดอร์ ไม่ใช่หลังได้รับใบแจ้งหนี้
ขอบเขตของสิ่งที่เราจะเสนอราคา
ควรระบุให้ชัดเจน: แคตตาล็อกที่เผยแพร่คือส่วนของภาพรวมเชิงพาณิชย์ที่เราสามารถรับประกันได้ ส่วนกำหนดการและราคาจัดอยู่ในขอบเขตของการพูดคุย ไม่ใช่ตารางที่เผยแพร่
สิ่งที่เราเผยแพร่คือข้อกำหนดที่โครงสร้างต้นทุนถูกสร้างขึ้นบนพื้นฐาน ได้แก่ โมเดลทั้ง 28 รุ่นและรายการข้อมูลที่เผยแพร่ของแต่ละรุ่น — ความจุแบตเตอรี่และระยะเวลาใช้งานที่ระบุของแต่ละรุ่น เวลาการชาร์จของทุกโมเดล วิธีการชาร์จของ 24 รุ่นที่ระบุไว้ เวอร์ชัน Bluetooth ของ 14 รุ่นที่ปรากฏข้อมูล ความจุกรณะเก็บของ 5 รุ่นที่เผยแพร่ข้อมูล และระดับการป้องกันฝุ่นน้ำของ 2 รุ่นที่มีข้อมูลดังกล่าว เรายังเผยแพร่รหัสโมเดลและตัวเลือกสีที่มีอยู่จริง เพราะการประมาณต้นทุนที่สร้างจากการกำหนดค่าซึ่งไม่มีอยู่จริงไม่ถือเป็นการประมาณต้นทุน
สิ่งที่เราไม่เผยแพร่ ได้แก่ ระยะเวลาผลิต จำนวนขั้นต่ำต่อออเดอร์ ราคาต่อหน่วย กำลังการผลิต ค่าเครื่องมือผลิต ค่าธรรมเนียมการรับรอง และค่าระวาง แต่ละรายการขึ้นอยู่กับการกำหนดค่า ปริมาณ ปลายทาง และช่วงวันที่ การเผยแพร่ตัวเลขเดียวสำหรับรายการใดรายการหนึ่งจะกลายเป็นตัวเลขเฉลี่ยที่บทความนี้เตือนไว้
สิ่งที่เราจะทำคือรับโมเดล ปริมาณ ปลายทาง และวันที่ต้องการ แล้วแจ้งให้คุณทราบว่ามีการกำหนดค่าใดบ้างที่เป็นไปได้สำหรับสินค้านั้น ต้นทุนและกำหนดการต้องสร้างขึ้นโดยอิงรายการข้อมูลที่เผยแพร่ใดบ้าง และต้นทุนแอบแฝงข้างต้นใดที่จะถูกเพิ่มเข้ามาในโครงการของคุณจริง ๆ เราจะแจ้งอย่างตรงไปตรงมาด้วยเมื่อไม่สามารถผลิตการกำหนดค่าให้ทันวันที่คุณกำหนดได้
หลักการเดียวกันนี้ใช้กับหัวข้อสนับสนุนทั้งสองหัวข้อได้เช่นกัน: ตัวอย่างและต้นทุนของตัวอย่างอยู่ใน การตรวจสอบนโยบายตัวอย่าง พฤติกรรมที่ทำให้เกิดความล่าช้าโดยไม่จำเป็นอยู่ใน คำแนะนำเชิงปฏิบัติสำหรับผู้ซื้อ สัญญาณเตือนในกำหนดการอยู่ใน สัญญาณเตือนของระยะเวลาผลิต และข้อผิดพลาดของตัวอย่างที่เกิดขึ้นซ้ำอยู่ใน ข้อผิดพลาดที่พบบ่อยในนโยบายตัวอย่าง
สิ่งที่ควรทำตอนนี้ นำใบเสนอราคาล่าสุดที่คุณได้รับมาคำนวณต้นทุนรวมที่ต้องจ่ายจริงโดยแยกเป็นบรรทัด บรรทัดละหนึ่งรายการสำหรับค่าขนส่ง ภาษีและการพิกัดศุลกากร ค่าใช้จ่ายครั้งเดียว เงินทุนหมุนเวียน และเงินสำรองด้านคุณภาพ จากนั้นตัดสินใจว่ากำหนดการที่ได้รับการเสนอราคามาคุ้มค่ากับต้นทุนรวมที่เพิ่งคำนวณหรือไม่ หากตัวเลขทั้งสองไม่ตรงกัน ความแตกต่างนั้นแหละคือจุดที่ใช้ในการเจรจา
เนื้อหาที่เกี่ยวข้อง
- การตรวจสอบนโยบายตัวอย่าง — ตัวอย่างพิสูจน์และไม่พิสูจน์อะไรได้บ้าง
- คำแนะนำเชิงปฏิบัติสำหรับผู้ซื้อ — พฤติกรรมที่ทำให้เสียเวลาหลายสัปดาห์
- สัญญาณเตือนของระยะเวลาผลิต — สัญญาณเตือนในกำหนดการ
- ข้อผิดพลาดที่พบบ่อยในนโยบายตัวอย่าง — ข้อผิดพลาดที่เกิดขึ้นซ้ำในออเดอร์แรก


