
Una cotización de gafas inteligentes contiene un número y omite la mayor parte del coste. No es un documento deshonesto: un proveedor que cotiza un precio unitario y un plazo de producción ha respondido a las dos preguntas que le plantearon. El problema es que las dos preguntas que debería haber hecho el comprador son otras: cuánto costará cuando llegue a su destino y cuánto costará la espera en capital y riesgo mientras está pendiente.
Esas dos preguntas tienen un nombre en el ámbito de las compras: coste total. Los costes ocultos no son exóticos. Son la mejora del transporte para rescatar una fecha, el segundo envío necessitated por un cargamento que no pudo consolidarse, el capital de trabajo inmovilizado entre el pago al proveedor y la venta de las mercancías, la línea de retrabajo, la inspección, el stock de seguridad y los cargos de almacenamiento en el destino. Todos son previsibles antes del pedido y caros después, y todos son invisibles en una comparación de precios unitarios.
La conclusión práctica es que un comprador nunca debería comparar dos proveedores únicamente por el precio unitario cotizado. Dos cotizaciones pueden diferir en unos pocos puntos porcentuales por unidad y en un tercio en el coste final, y ese tercero es el número que determina si el margen funciona. La pregunta que conviene hacer antes de pedir es qué costes está asumiendo el proveedor y cuáles está asumiendo silenciosamente el comprador.
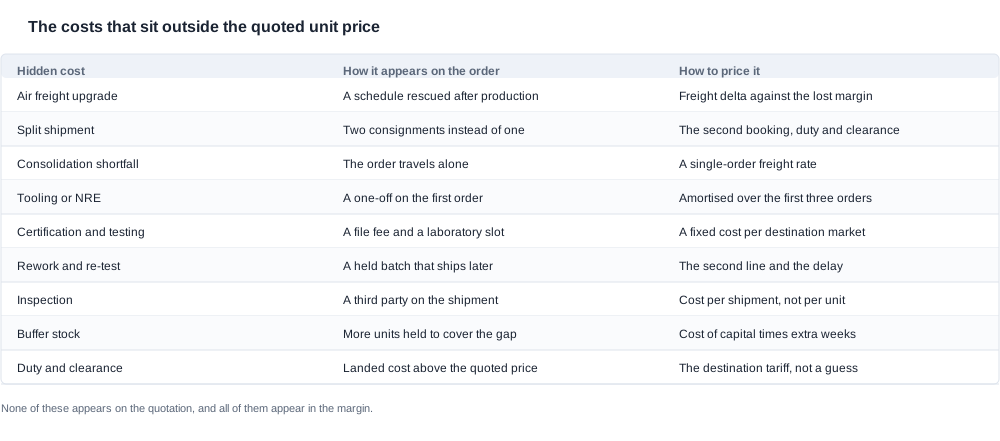
Pedido de gafas inteligentes: los costes que una cotización nunca muestra
Detrás del precio cotizado en esta categoría se encuentran cinco familias de costes, y cada una se comporta de forma diferente.
Costes de rescate del calendario. Se pagan cuando un programa va retrasado y hay que comprimir algo. El transporte aéreo urgente es el más evidente. La entrega dividida, en la que parte del pedido se envía por una ruta y el resto por otra, es el segundo. Un cargamento que viaja solo porque perdió una ventana de consolidación es el tercero, y es el más común, porque la consolidación depende de que las mercancías estén listas y no de que se haya realizado la reserva.
Costes no recurrentes. Se pagan una vez y después se amortizan o repiten. El utillaje y la ingeniería no recurrente son los principales. La certificación y las tasas de laboratorio son las siguientes, y se devengan por mercado en lugar de por pedido, por lo que un comprador que planifique tres mercados debería considerarlas una cartera y no tres cargos separados. Las artes gráficas, el desarrollo del embalaje y la preparación de la impresión pertenecen a la misma familia.
Costes vinculados al tiempo. Esta es la familia más importante y la que rara vez valoran los compradores. El capital de trabajo queda inmovilizado desde el anticipo hasta que se venden las mercancías. Se mantiene stock de seguridad para cubrir un calendario que no es seguro. Se cobran Textbook y almacenaje cuando un cargamento permanece en el destino. Todos ellos son proporcionales a la duración de la espera y no al tamaño del pedido, por lo que un calendario largo es más caro de lo que parece.
Costes de calidad. La inspección por un tercero, una línea de retrabajo, una nueva prueba después de un cambio de firmware y un proceso de devoluciones que reenvía unidades al otro lado de una frontera. Son costes de certeza, y un comprador que no los adquiere no los evita: los adquiere más tarde, a un precio peor y con un calendario peor.
Costes comerciales. Un tramo de precios que la cantidad elegida no alcanza. Un anticipo que hay que financiar. Un Incoterm elegido por comodidad que deja al comprador a cargo de la recogida. Una exposición cambiaria entre el pedido y la venta. Normalmente son las partidas más pequeñas y las más fáciles de perder de vista.
Por qué el catálogo reduce el número de incertidumbres
La especificación publicada de esta gama elimina un número sorprendente de costes que, de otro modo, tendrían que cotizarse desde cero. El catálogo indica la capacidad de la batería y la autonomía nominal de los veintiocho modelos, el tiempo de carga de todos ellos, el método de carga de los veinticuatro en los que se especifica, la versión de Bluetooth de los catorce en los que se publica, la capacidad del estuche de los cinco modelos en los que aparece y el grado de protección contra la entrada de los dos que lo incluyen.
Esto tiene una importancia comercial concreta. Un comprador que conoce la capacidad de la celda, el método de carga y la configuración del estuche puede cotizar la configuración del transporte, la vía de certificación y el embalaje de accesorios sin tener que adivinar. Un comprador que trabaja con una descripción de dos líneas debe cotizar los tres elementos como incertidumbres, y las incertidumbres se inflan.
Las filas abiertas están abiertas por una razón: el método de carga no se publica para el CY03 y el MT6, ni para el L1 Pro y el CY05; la versión Bluetooth no se publica para los modelos con cámara; el peso solo se publica para un modelo y el grado de protección solo para dos. Cada una de esaslagunas es una línea en el archivo del proveedor que el comprador debe solicitar, y cualquier línea que haya que solicitar es una línea que puede responderse con una cifra conveniente.
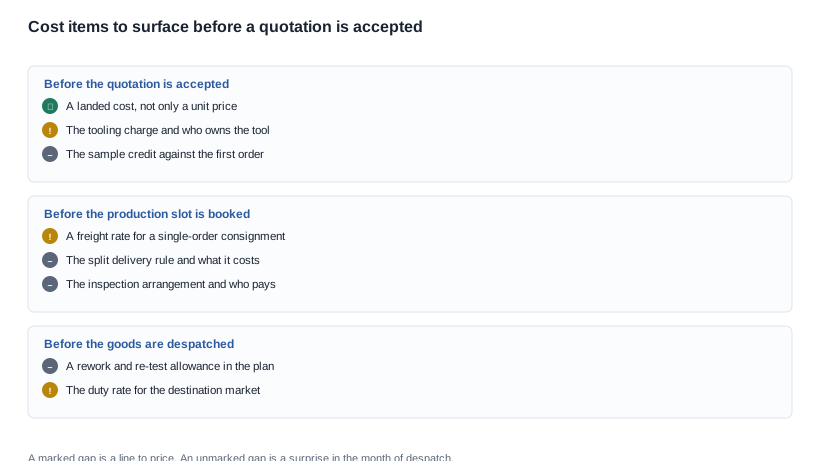
Dónde se aplica cada coste oculto al calendario
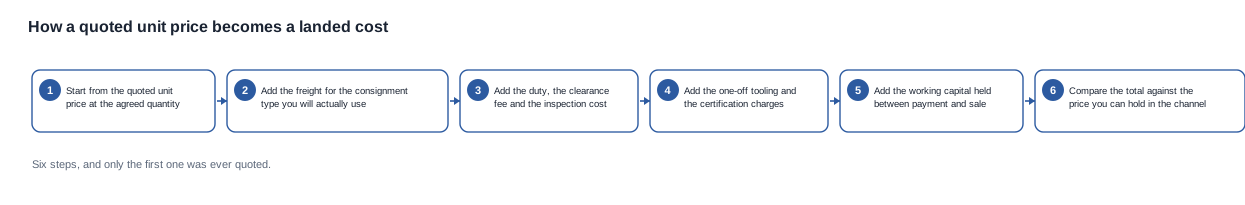
Los costes ocultos no son aleatorios. Cada uno se aplica a un punto concreto de la cadena, algo resulta útil porque un coste asociado a un punto conocido puede planificarse, presupuestarse y, en algunos casos, negociarse para eliminarlo.
Costes que se aplican al inicio de la cadena
Los utillajes y la ingeniería no recurrente se comprometen al realizar el pedido, antes de que exista una sola unidad, y son la razón por la que el primer pedido conlleva una estructura de costes que el segundo no tendrá. Las certificaciones y las tasas de laboratorio se aplican al cierre de la configuración, porque las pruebas se elaboran para un modelo y una variante concretos. El desarrollo de las artes gráficas y del embalaje se aplica al mismo punto.
Estos tres son los más fáciles de controlar y los que más se ignoran. Un comprador que conoce, en la etapa de cotización, que el utillaje cuesta una cantidad determinada y que es propiedad de una parte concreta tiene margen para una negociación comercial. Un comprador que lo descubre en la factura tiene una discrepancia.
Costes que se aplican a la parte intermedia
La mano de obra y los materiales se sitúan en el centro de la producción y son la parte del coste que representa el precio unitario. La inspección se sitúa junto a ellos, normalmente al final de la producción y no durante ella, lo que significa que se paga tanto si la mercancía es de buena calidad como si no, y haya foundado algo o no.
La corrección de errores también se sitúa en la parte intermedia y es el coste con la peor relación entre precio y daño, porque una nueva prueba o un nuevo etiquetado consume tiempo de calendario que ya se ha pagado. La forma de mantenerlo bajo es decidir de antemano qué se inspeccionará, sobre cuántas unidades y con qué criterios escritos, lo que constituye una cuestión sobre el acuerdo de calidad, no sobre el calendario.
Costes que se aplican al final
El flete, los aranceles, el despacho y el almacenamiento constituyen la parte final de la cadena, y es donde el calendario se rompe con mayor frecuencia después de que la fábrica haya cumplido su parte. Un envío que no llega a tiempo a una ventana de consolidación viajará solo, lo que resulta más lento y caro, y también puede llegar con menos tiempo libre en el destino antes de que começam a aplicarse los cargos por almacenamiento.
El coste de recepción del comprador es el último elemento de la cadena y el que nadie planifica: el número de cajas, la ventana de inspección, la capacidad de ubicación y las personas que deben estar disponibles. Un envío que llega un viernes por la tarde a un almacén donde no hay nadie programado para recibirlo plantea un problema de calendario que nadie en la fábrica puede resolver.
Los costes que escalan y los que no
La distinción más importante para un primer pedido es entre los costes que escalan con el volumen y los que no. El flete, los aranceles y los materiales escalan. Los utillajes, las certificaciones, las artes gráficas y el conjunto de documentos, no. Por eso, el primer pedido de un programa es estructuralmente más caro por unidad que el segundo, y por eso, un comprador que compara una cotización del primer pedido con el precio de un pedido de repetición está comparando dos cosas distintas.
La ventaja de precio del segundo pedido es real y también constituye un motivo para planificar la curva de volumen en lugar de un único pedido. Si el utillaje se amortiza en tres pedidos, el tercero tiene una estructura de costes materialmente diferente, y esa diferencia merece la pena incluirse en el plan del programa antes de realizar el primer pedido, en lugar de descubrirla después.
Cómo crear un coste puesto en destino que supere una revisión presupuestaria
Un coste puesto en destino que supere un examen riguroso debe elaborarse a partir de componentes identificados y con una fuente para cada uno. El ejercicio siguiente es el que(realizaríamos, y es deliberadamente poco vistoso.
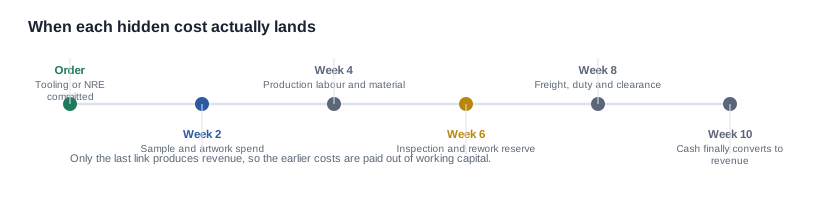
Parta del precio unitario cotizado para la cantidad acordada. No del precio del pedido mínimo ni del precio correspondiente a un volumen que el comprador no se haya comprometido a adquirir. La cantidad determina el tramo y el tramo determina los cálculos, por lo que el primer dato es el precio que realmente se aplica al pedido que se está planificando.
Añade el flete del envío que se utilização realmente. Aquí es donde fallan la mayoría de las estimaciones. Una cotización suele calcularse sobre la base de un envío consolidado, mientras que un primer pedido con frecuencia viaja solo. Pide la tarifa para un único envío, porque esa es la tarifa que pagará el primer pedido.
Añade los aranceles, la tasa de despacho y la inspección. El arancel del mercado de destino puede conocerse antes del pedido, y un comprador que lo solicite por escrito recibirá una cifra concreta en lugar de una estimación.
Añade los cargos únicos. El utillaje, la ingeniería no recurrente, la ruta de certificación, el arte y el desarrollo del embalaje. Para un primer pedido, estos cargos pueden superar el valor del margen de ese pedido, lo que exactamente por lo que deben incluirse en el caso de negocio y no en la factura.
Añade el capital de trabajo inmovilizado durante la espera. Este es el costo que los compradores omiten y es el que conecta el calendario directamente con el margen: el dinero se gasta al pagar el depósito y los ingresos llegan después de que la mercancía se ha vendido. Cuanto más largo sea el ciclo, mayor será el capital bloqueado y más tendrá quewürde el precio para generar la misma rentabilidad.
Compara el total con el precio que el canal podrá mantener. No con la cotización de la competencia, que es la comparación incorrecta en esta etapa, sino con el precio que el negocio puede sostener. Si el costo puesto en destino lo supera, el problema no está en el calendario, sino en la configuración, la cantidad o el mercado objetivo.
Las dos pruebas que mantienen honesta la aritmética
Comprueba el supuesto del envío. Si el pedido no se puede consolidar, la partida de flete es incorrecta, y lo es por un factor, no por un porcentaje.
Comprueba el supuesto del tramo de volumen. Si la cantidad no alcanza el tramo del que procede el precio, el precio es incorrecto de la misma manera. Ambas pruebas son baratas y detectan las dos razones más comunes por las que un costo puesto en destino se desvía en un tercio.
Qué puedes negociar y qué no
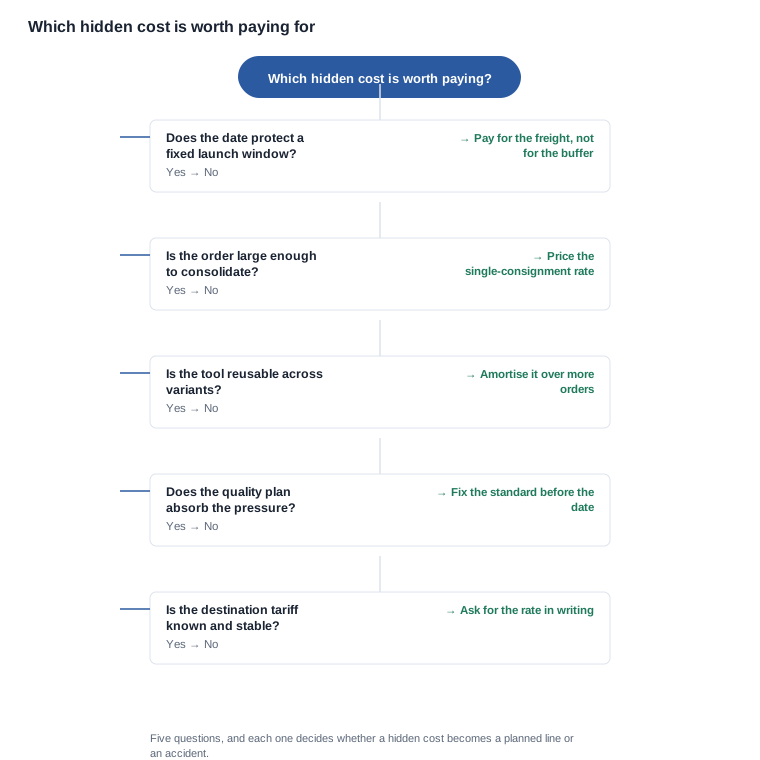
No todos los costos ocultos son negociables, y un comprador que los trata a todos como negociables gasta su credibilidad en los dos que no pueden moverse.
Los plazos de los componentes y de la certificación no son negociables. Una reserva en el laboratorio y el calendario de materiales de un subproveedor dependen de terceros, y la única técnica de gestión que funciona es iniciarlos antes. Lo negociable es su ubicación en el plan y quién se encarga de la entrega.
El costo del utillaje es negociable en su estructura, no en su existencia. La cantidad puede ser fija; si se amortiza, si se reembolsa al alcanzar un volumen y quién es el propietario del utillaje después son cuestiones negociables y comercialmente significativas.
El flete es negociable en el modo y en el momento. Un envío consolidado reservado con antelación cuesta menos que uno con prisa; una entrega dividida tiene un precio asignado, no negociado. Lo que no es negociable es el arancel de destino, que es un hecho del mercado.
Las condiciones de pago son el elemento más negociable de la lista. El depósito, el hito que activa el pago del saldo y el período de crédito modifican el costo del ciclo, y lo modifican sin tocar el precio unitario. Aquí es donde un comprador que tiene dos cotizaciones y una preferencia por una de ellas puede convertir una preferencia comercial en una posición comercial mejor.
Las provisiones para inspección y retrabajo son negociables en cuanto al alcance. Qué se inspecciona, en cuántas unidades y en qué etapa son decisiones. Si se realizan o no no es una decisión, porque se realizan de cualquier manera.
Las preguntas que conviene hacer en la solicitud de información
Estas son las preguntas que hay que hacer, en el orden que cambia la respuesta y no en el que resulta cómodo responder.
- ¿Cuál es la tarifa de flete si este pedido se envía solo en lugar de consolidado?
- ¿Cuáles son los cargos de utillaje y de ingeniería no recurrente, y quién es el propietario del utillaje después?
- ¿Qué aranceles de destino y tasas de despacho se suponen y con qué tasa?
- ¿Cuál es la estructura de pagos y en qué evento vence el saldo?
- ¿Cuánto cuesta la muestra y se descuenta del primer pedido?
- ¿Qué inspección está incluida y qué ocurre con el calendario si se encuentra un defecto?
Cada una tiene una respuesta breve, y cada respuesta se convierte en una partida del costo puesto en destino o en una partida del registro de riesgos.
Un programa completo, con costos calculados de principio a fin
El caso siguiente es un escenario inventado que sirve para razonar sobre la aritmética. No se describe ningún cliente, pedido ni envío; el modelo, la cantidad, el destino y los plazos se suponen para poder seguir la estructura de costos de principio a fin.
El escenario. Una marca está realizando el primer pedido de un modelo de cámara con destino a un mercado europeo, con una fecha de lanzamiento comercial fijada para dentro de once semanas. El precio unitario cotizado es firme para la cantidad acordada. El periodo de producción cotizado es de ocho semanas, contado desde la fecha del pedido, y la vía de documentación se indica como incluida. Se conocen de antemano dos costes: el coste de utillaje y el de la vía de certificación para un mercado de destino.
Paso uno: el envío. El pedido es lo bastante pequeño como para que no se consolide con otros envíos. Por tanto, la premisa sobre el coste de transporte de la cotización es incorrecta, y la corrección consiste en aplicar una tarifa para un único envío por una ruta que el proveedor ya cotiza. Esta es la mayor de las correcciones del caso, y se identifica haciendo una sola pregunta.
Paso dos: el arancel y el despacho aduanero. Se solicita por escrito el arancel aplicable al mercado de destino y se aplica al valor declarado. No es una cifra elevada, pero es un coste permanente que debe reflejarse en el precio que el canal tiene que asumir. Un comprador que lo descubre después del lanzamiento lo percibe como una sorpresa.
Paso tres: los costes puntuales. El coste de utillaje se amortiza durante los tres primeros pedidos en lugar de imputarse íntegramente al primero, y la vía de certificación se considera un coste a nivel de mercado que no se repetirá para ese mercado. Ninguno de estos tratamientos cambia lo que cobra el proveedor; ambos cambian la forma de planificar el programa, que es donde reside el valor de conocerlos.
Paso cuatro: el capital circulante. El depósito, el momento en que se activa el pago del saldo y la fecha de venta se registran en un único calendario. Como resultado, el programa inmoviliza efectivo durante un periodo que el caso de negocio no había contemplado, y la cifra es lo bastante elevada como para cambiar la decisión sobre si el primer pedido debería ser mayor o menor.
Paso cinco: la reserva de calidad. Se incorpora al plan una reserva para retrabajos y nuevas pruebas con un importe definido, porque van a producirse. La alternativa es descubrirlo como un retraso en el mes de despacho, cuando también se está pagando el recargo de transporte.
El resultado. Un coste total puesto en destino sustancialmente diferente del precio unitario cotizado, un plan del programa que recoge los costes reales y una decisión sobre el tamaño del pedido que no podía haberse tomado únicamente a partir de la cotización.
Por qué la decisión sobre el tamaño del pedido no podía tomarse a partir de la cotización
Este es el aspecto que más sorprende a los compradores. El coste total del primer pedido depende tanto del coste de la espera como del precio de las mercancías, por lo que la cantidad que minimiza el coste total no siempre es la que minimiza el precio unitario. Un primer pedido mayor permite obtener un tramo de precios más favorable y bloquea más capital durante más tiempo; un primer pedido menor arriesga un tramo de precios más alto, un envío más caro y condiciones de precio menos favorables también para el segundo pedido.
Este equilibrio entre ventajas y desventajas no puede resolverse a partir de un precio unitario. Solo puede resolverse con un coste total puesto en destino que incluya el ciclo, y por eso conviene realizar el ejercicio anterior antes del pedido y no después de la factura.
El límite de lo que cotizaremos
Conviene ser precisos: el catálogo publicado es la parte del panorama comercial que podemos respaldar, mientras que el calendario de producción y los precios deben tratarse en una conversación y no en una tabla publicada.
Lo que publicamos es la especificación sobre la que se construye la estructura de costes: los veintiocho modelos y sus filas publicadas — la capacidad de la batería y la autonomía nominal de cada modelo, el tiempo de carga de todos los modelos, el método de carga de los veinticuatro en los que se indica, la versión de Bluetooth de los catorce en los que aparece, la capacidad del estuche de los cinco modelos en los que se publica y el grado de protección de entrada de los dos que lo incluyen. También publicamos los códigos de modelo y las combinaciones de colores disponibles, porque una estimación de costes basada en una configuración que no existe no es una estimación.
Lo que no publicamos: los plazos de entrega de la producción, las cantidades mínimas de pedido, los precios unitarios, la capacidad de producción, los costes de utillaje, las tasas de certificación y las tarifas de transporte. Cada uno de ellos depende de una configuración, una cantidad, un destino y un rango de fechas, y publicar una cifra única para cualquiera de ellos sería la cifra media contra la que advierte este artículo.
Lo que haremos es tomar un modelo, una cantidad, un destino y una fecha requerida, e indicarte qué configuraciones están disponibles, qué filas publicadas deben servir de base para el coste y el calendario y cuáles de los costes ocultos anteriores se incorporarán realmente a tu programa. También diremos sin rodeos cuándo una configuración no puede fabricarse para la fecha que has solicitado.
El mismo razonamiento se aplica a los dos temas complementarios: la muestra y su coste se abordan en la verificación de la política de muestras, los hábitos que generan retrasos evitables se recogen en los consejos prácticos para compradores, las señales de alerta en un calendario están en las señales de alerta del plazo de entrega y los errores de muestra que se repiten se detallan en los errores comunes de la política de muestras.
La acción que debes tomar ahora. Toma la última cotización que recibiste y desglosa el coste total puesto en destino: una línea para el flete, otra para los aranceles y el despacho, otra para los cargos puntuales, otra para el capital circulante y otra para la reserva de calidad. Después, decide si el calendario que te cotizaron compensa con el total que acabas de calcular. Si no coinciden, esa discrepancia es el punto de negociación.
Lecturas relacionadas
- Verificación de la política de muestras — lo que una muestra demuestra y lo que no
- Consejos prácticos para compradores — los hábitos que cuestan semanas
- Señales de alerta del plazo de entrega — señales de advertencia en un calendario
- Errores comunes de la política de muestras — errores recurrentes en los primeros pedidos


