
Oferta dotycząca smart glasses zawiera jedną liczbę i pomija większość kosztów. Nie jest to nieuczciwy dokument — dostawca, który podaje cenę jednostkową i termin produkcji, odpowiedział na dwa zadane mu pytania. Problem polega na tym, że kupujący powinien zadać inne pytania: ile będzie kosztować dostawa po uwzględnieniu wszystkich opłat i ile oczekiwanie będzie kosztować pod względem zamrożonego kapitału oraz ryzyka.
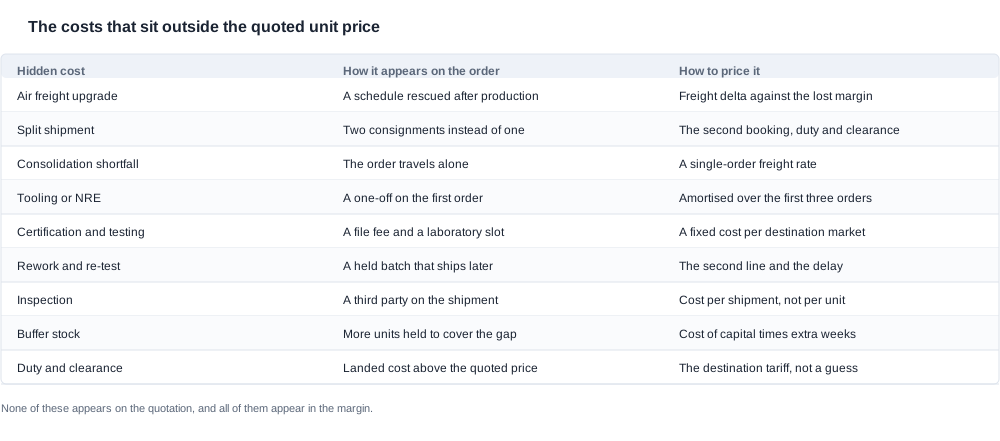
Te dwa pytania mają w zakupach wspólną nazwę: koszt całkowity. Ukryte koszty nie są egzotyczne. To dopłata za ekspresowy transport lotniczy, aby zdążyć z terminem, druga przesyłka wynikająca z ładunku, którego nie udało się skonsolidować, kapitał obrotowy zamrożony między opłaceniem dostawcy a sprzedażą towaru, poprawki, kontrola, zapas buforowy oraz opłaty za magazynowanie w miejscu docelowym. Każdy z nich można przewidzieć przed złożeniem zamówienia, a po nim kosztuje dużo. Żaden z nich nie jest widoczny w porównaniu cen jednostkowych.
Praktyczny wniosek jest taki, że kupujący nigdy nie powinien porównywać dwóch dostawców wyłącznie na podstawie podanej ceny jednostkowej. Dwie oferty mogą różnić się o kilka procent na jednostce, ale o jedną trzecią pod względem kosztu całkowitego, i właśnie ta trzecia wartość decyduje, czy cały przedział cenowy ma sens. Pytanie, które warto zadać przed zamówieniem, brzmi: które koszty ponosi dostawca, a które są po cichu przenoszone na kupującego.
Smart glasses lead time: koszty, których nigdy nie pokazuje oferta
W tej kategorii za podaną ceną kryje się pięć rodzin kosztów, a każda z nich zachowuje się inaczej.
Koszty ratowania terminu. Płaci się je, gdy harmonogram się opóźnia i trzeba go skrócić. Oczywistym przykładem jest ekspresowy transport lotniczy. Drugim jest dostawa dzielona, w ramach której część zamówienia jest wysyłana jedną trasą, a reszta inną. Trzecim jest przesyłka, która podróżuje sama, ponieważ nie zdążyła do terminu konsolidacji. Jest to najczęstszy przypadek, ponieważ o konsolidacji decyduje gotowość towaru, a nie termin rezerwacji.
Koszty jednorazowe. Płaci się je raz, a następnie amortyzuje lub powtarza. Największe z nich to oprzyrządowanie i prace inżynierskie niepowtarzalne. Drugą grupę stanowią certyfikacja i opłaty laboratoryjne, ponoszone na rynek, a nie na zamówienie. Dlatego kupujący planujący wejście na trzy rynki powinien traktować je jako portfolio, a nie jako trzy oddzielne opłaty. Do tej samej grupy należą projekt opakowań, jego opracowanie i przygotowanie do druku.
Koszty związane z czasem. To największa grupa i jednocześnie ta, której kupujący rzadko uwzględniają w wycenie. Kapitał obrotowy jest zamrożony od wpłaty zaliczki do sprzedaży towaru. Zapas buforowy utrzymuje się na pokrycie niepewnego harmonogramu. Opłaty za przestój i magazynowanie naliczane są, gdy przesyłka pozostaje w miejscu docelowym. Każdy z tych kosztów rośnie wraz z długością oczekiwania, a nie z wielkością zamówienia. Dlatego długi harmonogram jest droższy, niż wydaje się na pierwszy rzut oka.
Koszty jakości. Kontrola przez stronę trzecią, poprawki, ponowne testy po zmianie oprogramowania sprzętowego oraz proces zwrotów obejmujący odsyłanie urządzeń ponad granicę. Są to koszty pewności, a kupujący, który ich nie kupuje, nie uniknie ich — poniesie je później, po wyższej cenie i przy gorszym harmonogramie.
Koszty handlowe. Próg cenowy, którego nie osiąga wybrana wielkość zamówienia. Zaliczka, którą trzeba sfinansować. Incoterm wybrany ze względu na wygodę, który pozostawia kupującemu odbiór towaru. Ekspozycja walutowa między zamówieniem a sprzedażą. Zwykle są to najmniejsze pozycje i najłatwiej je przeoczyć.
Dlaczego katalog ogranicza liczbę niewiadomych
Opublikowana specyfikacja tej serii znosi zaskakująco wiele kosztów, które w przeciwnym razie trzeba byłoby wycenić od zera. Katalog podaje pojemność baterii i znamionowy czas użytkowania wszystkich dwudziestu ośmiu modeli, czas ładowania każdego z nich, metodę ładowania w przypadku dwudziestu czterech modeli, dla których jest podana, wersję Bluetooth w przypadku czternastu modeli, dla których jest opublikowana, pojemność etui w przypadku pięciu modeli, w których się pojawia, oraz klasę odporności na wilgoć w przypadku dwóch modeli, które ją mają.
Ma to konkretne znaczenie handlowe. Kupujący, który zna pojemność ogniwa, metodę ładowania i sposób zorganizowania etui, może wycenić konfigurację wysyłki, ścieżkę certyfikacji i opakowanie akcesoriów bez zgadywania. Kupujący, który dysponuje tylko dwuzdaniowym opisem, musi wycenić wszystkie trzy elementy jako niewiadome, a niewiadome podnoszą koszty.
Pozostawione wiersze są otwarte nie bez powodu: metoda ładowania nie jest opublikowana dla CY03 i MT6 ani dla L1 Pro i CY05, wersja Bluetooth nie jest opublikowana dla modeli kamer, waga jest opublikowana tylko dla jednego modelu, a ocena odporności na przenikanie dla dwóch. Każda z tych luk to wiersz w pliku dostawcy, który kupujący musi zamówić, a wiersz, który trzeba zamówić, można uzupełnić wygodną wartością.
Do którego miejsca w harmonogramie przypisuje się każdy ukryty koszt
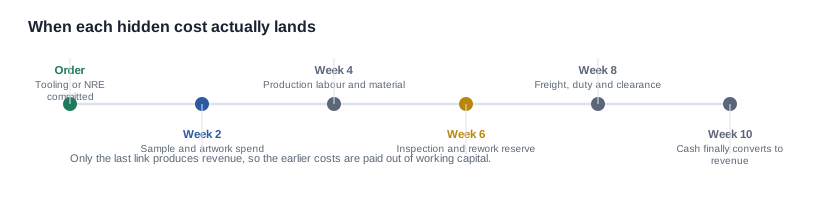
Ukryte koszty nie są losowe. Każdy z nich przypisuje się do określonego miejsca w łańcuchu, co jest przydatne, ponieważ koszt przypisany do znanego miejsca można zaplanować, ująć w budżecie, a w niektórych przypadkach wynegocjować jego wyeliminowanie.
Koszty przypisywane do początku łańcucha
Koszty oprzyrządowania i prac inżynieryjnych jednorazowych są zobowiązane w momencie złożenia zamówienia, zanim powstanie choćby jedna sztuka, i to one sprawiają, że pierwsze zamówienie wiąże się ze strukturą kosztową, której drugie zamówienie nie będzie miało. Certyfikacja i opłaty laboratoryjne przypisują się do zamrożenia konfiguracji, ponieważ dokumentacja jest sporządzana dla konkretnego modelu i konkretnego wariantu. Opracowanie projektu graficznego i opakowania przypisuje się do tego samego miejsca.
Te trzy kategorie kosztów najłatwiej kontrolować i najczęściej pomija się je. Kupujący, który na etapie oferty wie, że koszt oprzyrządowania wynosi określoną kwotę i należy do wskazanej strony, może prowadzić negocjacje handlowe. Kupujący, który dowiaduje się o tym z faktury, musi rozstrzygać spór.
Koszty przypisywane do środka łańcucha
Robocizna i materiały zajmują środkową część produkcji i stanowią część kosztów odzwierciedloną w cenie jednostkowej. Kontrola jakości znajduje się tuż obok nich, zwykle na końcu serii produkcyjnej, a nie w jej trakcie, co oznacza, że jest płacona niezależnie od tego, czy towar jest dobry, czy zły, i niezależnie od tego, czy wykryje jakiekolwiek wady.
Poprawki również przypisują się do środka łańcucha i mają najgorszy stosunek ceny do szkód, ponieważ ponowne badanie lub ponowne oznaczenie zużywa czasu z harmonogramu, za który już zapłacono. Aby ograniczyć ich występowanie, należy z góry ustalić, co podlega kontroli, na ilu egzemplarzach i według jakich pisemnych kryteriów — jest to kwestia umowy jakościowej, a nie harmonogramu.
Koszty przypisywane do końca łańcucha
Transport, cło, odprawy celne i magazynowanie stanowią końcowy etap łańcucha i to tam harmonogram najczęściej się psuje, nawet jeśli fabryka wywiązała się ze swoją częścią obowiązków. Przesyłka, która nie zdążyła na okno konsolidacji, podróżuje sama, co jest wolniejsze i droższe, a ponadto może dotrzeć z mniejszą ilością czasu wolnego w miejscu docelowym przed rozpoczęciem naliczania opłat za magazynowanie.
Koszt odbioru po stronie kupującego to ostatnia pozycja w łańcuchu i ta, której nikt nie planuje: liczba kartonów, okno na kontrolę, zdolność przyjęcia do magazynu oraz ludzie, którzy muszą być dostępni. Przesyłka, która dotrze w piątkowe popołudnie do magazynu, w którym nie zaplanowano nikogo do jej odbioru, stwarza problem harmonogramowy, którego nikt w fabryce nie może rozwiązać.
Koszty skalowalne i koszty nieskalowalne
Rozróżnienie, które ma największe znaczenie w przypadku pierwszego zamówienia, dotyczy kosztów skalowalnych wraz z wolumenem i kosztów niezależnych od niego. Transport, cło i materiały są skalowalne. Oprzyrządowanie, certyfikacja, projekt graficzny i zestaw dokumentów nie są. Dlatego pierwsze zamówienie w programie jest strukturalnie droższe w przeliczeniu na sztukę niż drugie, a kupujący, który porównuje ofertę na pierwsze zamówienie z ceną kolejnego zamówienia, porównuje dwie różne rzeczy.
Przewaga cenowa drugiego zamówienia jest rzeczywista i stanowi również powód, by planować krzywą wolumenu, a nie pojedyncze zamówienie. Jeśli koszt oprzyrządowania zostanie rozłożony na trzy zamówienia, trzecie zamówienie będzie wiązało się z materialnie inną strukturą kosztową, a tę różnicę warto uwzględnić w planie programu przed złożeniem pierwszego zamówienia, zamiast odkrywać ją później.
Tworzenie kosztu dostarczenia, który przetrwa przegląd budżetu
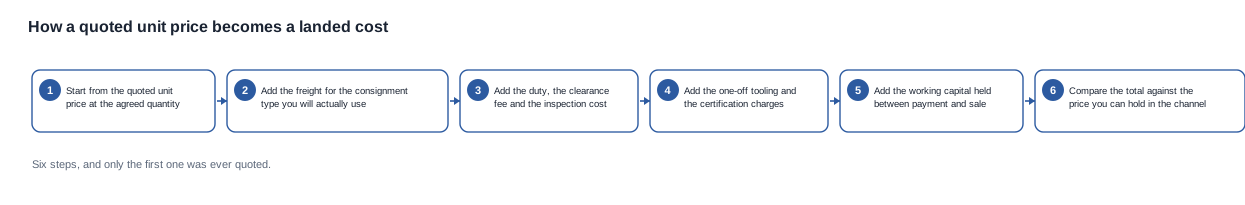
Koszt dostarczenia, który wytrzyma ocenę, trzeba oprzeć na nazwanych składnikach wraz ze źródłem dla każdego z nich. Poniższe podejście to takie, które przeprowadzilibyśmy, i celowo nie jest ono efektowne.
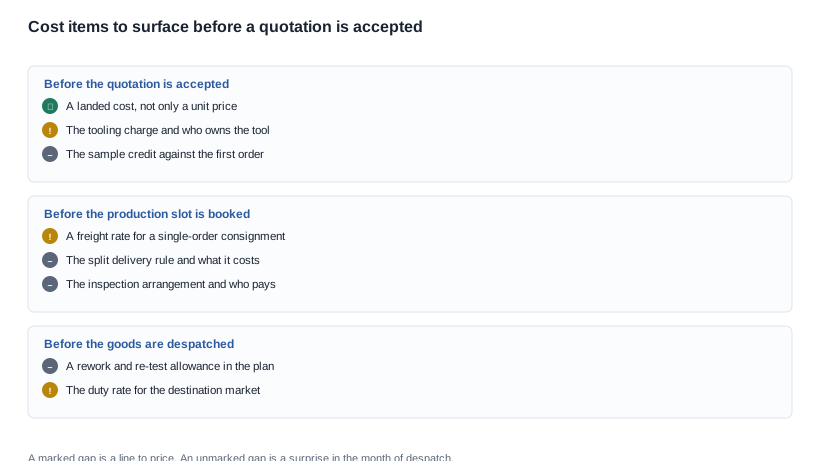
Zacznij od podanej ceny jednostkowej przy uzgodnionej ilości. Nie od ceny przy minimalnym wolumenie zamówienia ani od ceny przy wolumenie, do którego kupujący się nie zobowiązał. Ilość zmienia próg cenowy, a próg zmienia sposób obliczeń, dlatego pierwszym danym wejściowym jest cena faktycznie obowiązująca dla planowanego zamówienia.
Doliczaj koszt transportu przesyłki, która faktycznie zostanie wykorzystana. W tym miejscu najczęściej popełnia się błąd w kalkulacji. Wycena opiera się często na przesyłce zbiorczej, natomiast pierwsza kolejność jest często wysyłana osobno. Poproś o stawkę dla jednej przesyłki, ponieważ to właśnie po niej zostanie rozliczona pierwsza kolejność.
Doliczaj cło, opłatę za odprawę i kontrolę. Stawka celna dla rynku docelowego jest znana przed złożeniem zamówienia, a kupujący, który poprosi o jej podanie na piśmie, otrzyma konkretną kwotę zamiast wartości szacunkowej.
Doliczaj opłaty jednorazowe. Oprzyrządowanie, prace rozwojowe realizowane jednorazowo, ścieżka certyfikacji, projekt graficzny i rozwój opakowania. W przypadku pierwszej kolejności mogą one przekroczyć wartość marży z tego zamówienia — i właśnie dlatego powinny znaleźć się w analizie opłacalności, a nie na fakturze.
Doliczaj kapitał obrotowy zamrożony w okresie oczekiwania. To koszt, który kupujący pomijają i który bezpośrednio łączy harmonogram z marżą: pieniądze są wydawane przy wpłacie zaliczki, a przychód pojawia się dopiero po sprzedaży towaru. Im dłuższy cykl, tym więcej kapitału jest zamrożonych i tym większą kwotę musi uwzględniać cena, aby zapewnić taki sam zwrot.
Porównaj koszt całkowity z ceną, którą utrzyma kanał sprzedaży. Nie z konkurencyjną wyceną, ponieważ na tym etapie jest to niewłaściwe porównanie, lecz z ceną, na którą firma może sobie pozwolić. Jeżeli koszt lądowania przekracza tę kwotę, problemem nie jest harmonogram, lecz konfiguracja, wielkość zamówienia lub rynek docelowy.
Dwa testy, które zapewniają rzetelność obliczeń
Sprawdź założenie dotyczące przesyłki. Jeżeli zamówienia nie można wysłać zbiorczo, pozycja transportowa jest błędna — i to nie o kilka procent, lecz o określony czynnik.
Sprawdź założenie dotyczące progu cenowego. Jeżeli wielkość zamówienia nie osiąga progu, z którego pochodzi cena, cena jest błędna w ten sam sposób. Oba testy są tanie i ujawniają dwie najczęstsze przyczyny błędnego kosztu lądowania sięgającego jednej trzeciej.
Co można, a czego nie można negocjować
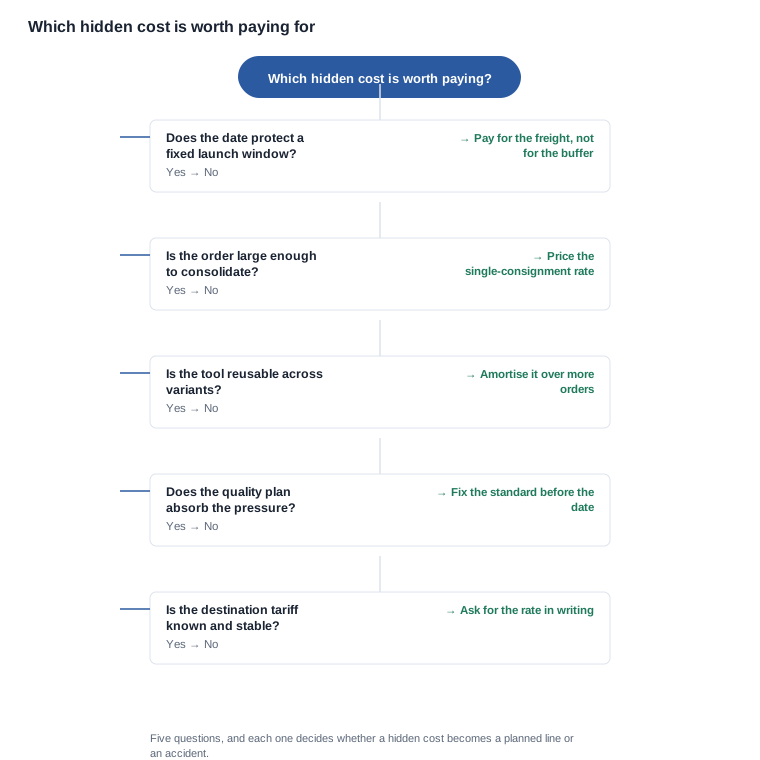
Nie każdy ukryty koszt podlega negocjacjom, a kupujący, który traktuje je wszystkie jako negocjowalne, traci wiarygodność na dwóch pozycjach, których nie można zmienić.
Czas realizacji komponentów i certyfikacji nie podlega negocjacjom. Termin w laboratorium i harmonogram dostaw materiałów przez poddostawcę zależą od podmiotów trzecich, a jedyną skuteczną metodą zarządzania jest rozpoczęcie ich wcześniej. Negocjowalne jest natomiast ich miejsce w planie oraz odpowiedzialność za przekazanie.
Koszt oprzyrządowania można negocjować pod względem struktury, nie zaś samej kwoty. Kwota może być stała; można negocjować natomiast sposób jej amortyzacji, zwrot przy określonej wielkości zamówienia oraz własność oprzyrządowania po zakończeniu współpracy. Wszystkie te kwestie podlegają negocjacjom i mają znaczenie handlowe.
Transport można negocjować pod względem środka transportu i terminu. Przesyłka zarezerwowana wcześniej i wysłana zbiorczo kosztuje mniej niż przesyłka wysłana w pośpiechu; dostawa dzielona ma ustalony koszt, a nie podlega negocjacjom. Nie podlega natomiast negocjacjom taryfa celna w miejscu przeznaczenia, ponieważ wynika z warunków danego rynku.
Warunki płatności są najbardziej negocjowalną pozycją na liście. Zaliczka, moment wymagalności salda i okres kredytowy wpływają na koszt cyklu, zmieniając go bez jakiegokolwiek wpływu na cenę jednostkową. Kupujący dysponujący dwiema wycenami i preferencją wobec jednej z nich może w ten sposób przekształcić preferencję handlową w korzystniejszą pozycję handlową.
Rezerwy na kontrolę i poprawki można negocjować pod względem zakresu. Decyzją jest to, co i ile egzemplarzy podlega kontroli oraz w jakim etapie. Sam fakt jej przeprowadzenia nie jest decyzją, ponieważ nastąpi niezależnie od podjętych ustaleń.
Pytania, które warto zadać podczas zapytania
Poniższe pytania należy zadawać w kolejności, która może zmienić odpowiedź, a nie w kolejności, w której najłatwiej odpowiedzieć.
- Jaka jest stawka transportowa, jeśli to zamówienie zostanie wysłane osobno, a nie zbiorczo?
- Jakie są koszty oprzyrządowania i prac jednorazowych oraz kto po zakończeniu współpracy będzie właścicielem oprzyrządowania?
- Jakie cła i opłaty za odprawę w miejscu przeznaczenia zostały przyjęte w kalkulacji i według jakiej stawki?
- Jaka jest struktura płatności i po jakim zdarzeniu staje się wymagalne saldo?
- Jaki jest koszt próbki i czy zostanie odliczony od pierwszej kolejności?
- Jakie kontrole są uwzględnione i co stanie się z harmonogramem, jeśli w trakcie kontroli zostanie wykryta wada?
Każde pytanie ma krótką odpowiedź, a każda odpowiedź staje się albo pozycją w koszcie lądowania, albo pozycją w rejestrze ryzyka.
Program przykładowy z pełną kalkulacją kosztów
Poniższy przypadek jest wymyślonym scenariuszem wykorzystanym do przeanalizowania obliczeń. Nie opisuje żadnego klienta, zamówienia ani przesyłki; model, wielkość zamówienia, miejsce przeznaczenia i okresy realizacji są założone, aby można było prześledzić strukturę kosztów od początku do końca.
Scenariusz. Marka składa pierwsze zamówienie na model kamery na rynek europejski, z planowaną datą wprowadzenia do sprzedaży detalicznej za jedenaście tygodni. Podana cena jednostkowa jest stała przy uzgodnionej ilości. Zaproponowany okres produkcji wynosi osiem tygodni, licząc od daty zamówienia, a dokumentacja jest opisana jako w cenie. Dwa koszty są znane z góry: opłata za oprzyrządowanie oraz certyfikacja dla jednego rynku docelowego.
Krok pierwszy: przesyłka. Zamówienie jest na tyle małe, że nie zostanie skonsolidowane z innymi wysyłkami. Założenie dotyczące frachtu w ofercie jest więc nieprawidłowe, a korekta obejmuje stawkę dla jednej przesyłki na trasie, którą dostawca już wycenia. Jest to największa pojedyncza korekta w tym przypadku i można ją odkryć, zadając jedno pytanie.
Krok drugi: cło i odprawy. Taryfa dla kraju docelowego jest wnioskowana na piśmie i stosowana do wartości celnej. Nie jest wysoka, ale stanowi stały koszt, który należy uwzględnić w cenie ponoszonej przez kanał dystrybucji. Kupujący, który dowiaduje się o niej po premierze, traktuje ją jako niespodziankę.
Krok trzeci: opłaty jednorazowe. Koszt oprzyrządowania jest amortyzowany na pierwsze trzy zamówienia, a nie przypisany do pierwszego z nich, natomiast certyfikacja jest traktowana jako koszt na poziomie rynku, który nie będzie się powtarzał na tym rynku. Żadne z tych ujęć nie zmienia kwoty naliczanej przez dostawcę; oba zmieniają sposób planowania programu — właśnie w tym leży wartość wiedzy o tych kosztach.
Krok czwarty: kapitał obrotowy. Zaliczka, moment płatności saldo i data sprzedaży zostają umieszczone w jednym kalendarzu. W rezultacie program zatrzymuje środki pieniężne przez okres, którego nie przewidziano w analizie biznesowej, a kwota jest na tyle duża, aby zmienić decyzję o tym, czy pierwsze zamówienie powinno być większe, czy mniejsze.
Krok piąty: rezerwa na jakość. W planie uwzględnia się określony poziom rezerwy na poprawki i ponowne testy, ponieważ takie wydatki występują. Alternatywą jest odkrycie ich jako opóźnienia w miesiącu wysyłki, gdy płatna jest również premia za fracht.
Wynik. Koszt lądowania istotnie różniący się od podanej ceny jednostkowej, plan programu uwzględniający rzeczywiste koszty oraz decyzja o wielkości zamówienia, której nie można było podjąć wyłącznie na podstawie oferty.
Dlaczego decyzji o wielkości zamówienia nie można było podjąć na podstawie oferty
To jest element, który najczęściej zaskakuje kupujących. Całkowity koszt pierwszego zamówienia zależy zarówno od kosztu oczekiwania, jak i od ceny towarów, więc ilość minimalizująca koszt całkowity nie zawsze jest ilością minimalizującą cenę jednostkową. Większe pierwsze zamówienie pozwala uzyskać lepszą kategorię cenową i wiąże więcej kapitału na dłużej; mniejsze pierwsze zamówienie wiąże się z ryzykiem wyższej kategorii, droższej przesyłki oraz gorszej kategorii także w przypadku drugiego zamówienia.
Tego kompromisu nie można rozstrzygnąć na podstawie ceny jednostkowej. Można go rozstrzygnąć wyłącznie za pomocą kosztu lądowania uwzględniającego cały cykl, dlatego powyższe ćwiczenie warto wykonać przed złożeniem zamówienia, a nie po otrzymaniu faktury.
Granica tego, co wyceniamy
Warto być precyzyjnym: opublikowany katalog jest częścią obrazu handlowego, za którą możemy stanąć, natomiast harmonogram i ceny wymagają rozmowy, a nie opublikowanej tabeli.
Publikujemy specyfikację, na której opiera się struktura kosztów: dwadzieścia osiem modeli i ich opublikowane wiersze — pojemność baterii i znamionowy czas użytkowania każdego z nich, czas ładowania każdego modelu, metodę ładowania dla dwudziestu czterech, dla których jest podana, wersję Bluetooth dla czternastu, dla których jest widoczna, pojemność etui dla pięciu opisanych modeli oraz wskaźnik ochrony przed wnikaniem dla dwóch, które go posiadają. Publikujemy również dostępne kody modeli i warianty kolorystyczne, ponieważ szacunek kosztów oparty na konfiguracji, która nie istnieje, nie jest szacunkiem.
Nie publikujemy: czasu realizacji produkcji, minimalnych ilości zamówień, cen jednostkowych, zdolności produkcyjnych, opłat za oprzyrządowanie, opłat certyfikacyjnych ani stawek frachtowych. Każda z tych wartości zależy od konfiguracji, ilości, miejsca przeznaczenia i przedziału dat, a opublikowanie pojedynczej liczby dla którejkolwiek z nich oznaczałoby podanie wartości uśrednionej, przed którą ten artykuł ostrzega.
Możemy natomiast przyjąć model, ilość, miejsce przeznaczenia i wymaganą datę, a następnie wskazać dostępne dla nich konfiguracje, opublikowane wiersze, na których muszą opierać się koszty i harmonogram, oraz spośród wymienionych wyżej ukrytych kosztów te, które faktycznie będą obciążać Państwa program. Wyraźnie powiemy również wtedy, gdy danej konfiguracji nie można wyprodukować na żądany termin.
To samo rozumowanie dotyczy dwóch tematów uzupełniających: próbka i jej koszt są opisane w artykule sample policy verification, nawyki powodujące nieuniknione opóźnienia znajdziesz w practical advice for buyers, sygnały ostrzegawcze w harmonogramie wskazuje lead time red flags, a najczęściej powtarzające się błędy dotyczące próbek omawia sample policy common mistakes.
Działanie, które należy podjąć teraz. Weź ostatnią otrzymaną ofertę i policz pod nią koszt całkowity: jedna pozycja na transport, jedna na cło i odprawę celną, jedna na opłaty jednorazowe, jedna na kapitał obrotowy i jedna na rezerwę jakościową. Następnie oceń, czy zaproponowany harmonogram jest wart kwoty, którą właśnie obliczyłeś. Jeśli obie wartości się różnią, właśnie ta różnica jest przedmiotem negocjacji.
Powiązane lektury
- Sample policy verification — co próbka potwierdza, a czego nie
- Practical advice for buyers — nawyki, z których powodem są tygodnie opóźnień
- Lead time red flags — sygnały ostrzegawcze w harmonogramie
- Sample policy common mistakes — powtarzające się błędy przy pierwszych zamówieniach


