
Un devis de lunettes connectées contient un seul chiffre et omet l’essentiel du coût. Ce n’est pas un document malhonnête — un fournisseur qui propose un prix unitaire et un délai de production a répondu aux deux questions qui lui ont été posées. Le problème, c’est que les deux questions qu’un acheteur aurait dû poser sont différentes : quel sera le coût une fois la marchandise livrée, et que coûtera l’attente en immobilisation de capital et en risque pendant toute sa durée.
Ces deux questions ont un nom dans les achats : le coût total. Les coûts cachés ne sont pas exotiques. Il s’agit de la surtaxe de fret nécessaire pour sauver un délai, du second lot créé par une expédition qui n’a pas pu être regroupée, du fonds de roulement immobilisé entre le paiement au fournisseur et la vente des marchandises, de la ligne de retouche, de l’inspection, du stock tampon et des frais de stockage à destination. Chacun de ces coûts est prévisible avant la commande et coûteux après, et chacun est invisible dans une comparaison des prix unitaires.
La conclusion pratique est qu’un acheteur ne doit jamais comparer deux fournisseurs sur la seule base du prix unitaire proposé. Deux devis peuvent présenter un écart de quelques pour cent sur l’unité et d’un tiers sur le coût rendu, et c’est ce dernier chiffre qui détermine si la marge de manœuvre est viable. La question à poser avant de commander est donc : quels coûts assume le fournisseur et lesquels sont pris en charge silencieusement par l’acheteur ?
Délai de livraison des lunettes connectées : les coûts qu’un devis ne montre jamais
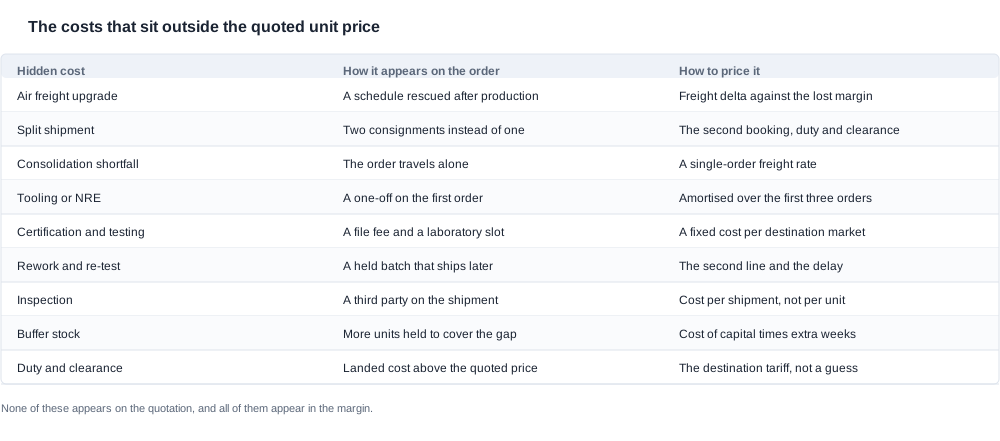
Cinq familles de coûts se cachent derrière un prix proposé dans cette catégorie, et chacune se comporte différemment.
Coûts de sauvetage du calendrier. Ils sont engagés lorsqu’un programme accuse du retard et que quelque chose doit être accéléré. Le fret aérien express est le plus évident. Une livraison fractionnée, où une partie de la commande part par un itinéraire et le reste par un autre, vient en deuxième. Un lot voyageant seul parce qu’il a manqué une fenêtre de regroupement arrive en troisième, et c’est le cas le plus fréquent, car le regroupement dépend de la disponibilité des marchandises plutôt que de la réservation du transport.
Coûts non récurrents. Ils sont payés une fois, puis amortis ou répétés. L’outillage et les travaux de développement non récurrents représentent les montants les plus élevés. La certification et les frais de laboratoire viennent en deuxième, et ils sont engagés par marché plutôt que par commande, ce qui pourquoi un acheteur qui planifie trois marchés doit les traiter comme un portefeuille plutôt que comme trois frais distincts. Les artworks, le développement des emballages et la préparation de l’impression appartiennent à la même famille.
Coûts liés à la durée. C’est la famille la plus importante et celle que les acheteurs chiffrent rarement. Le fonds de roulement est immobilisé depuis le versement de l’acompte jusqu’à la vente des marchandises. Du stock tampon est conservé pour couvrir un calendrier incertain. Les frais de surestaries et de stockage sont appliqués lorsqu’un lot reste à destination. Chacun de ces coûts evolve en fonction de la durée de l’attente plutôt que du volume de la commande, ce qui explique qu’un calendrier long coûte plus cher qu’il n’y paraît.
Coûts de qualité. Inspection par un tiers, ligne de retouche, nouveaux essais après une modification du firmware et processus de retour qui renvoie des unités par-delà une frontière. Ce sont des coûts de certitude, et un acheteur qui ne les achète pas ne les évite pas — il les paie plus tard, à un prix plus élevé et avec un calendrier plus défavorable.
Coûts commerciaux. Un palier de prix que la quantité choisie n’atteint pas. Un acompte à financer. Un incoterm choisi pour sa commodité qui laisse à l’acheteur la charge de l’enlèvement. Une exposition au risque de change entre la commande et la vente. Ce sont généralement les postes les plus modestes et les plus faciles à négliger.
Pourquoi le catalogue réduit le nombre d’incertitudes
Les caractéristiques publiées de cette gamme éliminent un nombre surprising de coûts qui auraient sinon dû être chiffrés de zéro. Le catalogue indique la capacité de la batterie et l’autonomie nominale des vingt-huit modèles, le temps de recharge de chacun d’eux, la méthode de recharge pour les vingt-quatre modèles où elle est précisée, la version Bluetooth pour les quatorze modèles où elle est publiée, la capacité du boîtier pour les cinq modèles où elle apparaît et le niveau de protection contre les corps solides et liquides pour les deux modèles qui en sontENTIONnés.
Commercialement, cela a une importance précise. Un acheteur qui connaît la capacité de la cellule, la méthode de recharge et la configuration du boîtier peut chiffrer la configuration d’expédition, la voie de certification et le conditionnement des accessoires sans devoir deviner. Un acheteur qui travaille à partir d’une description de deux lignes doit considers ces trois éléments comme des inconnues, et les inconnues sont majorées.
Les lignes laissées ouvertes le sont pour une raison : la méthode de recharge n’est pas publiée pour les CY03 et MT6, ni pour les L1 Pro et CY05 ; la version Bluetooth n’est pas publiée pour les modèles de caméra ; le poids n’est publié que pour un seul modèle, et l’indice de protection contre les intrusions pour deux seulement. Chacun de ces lacunes correspond à une ligne du fichier fournisseur que l’acheteur doit demander, et toute ligne à demander peut recevoir une réponseISCLE avec un chiffre commode.
Où chaque coût caché se rattache au calendrier
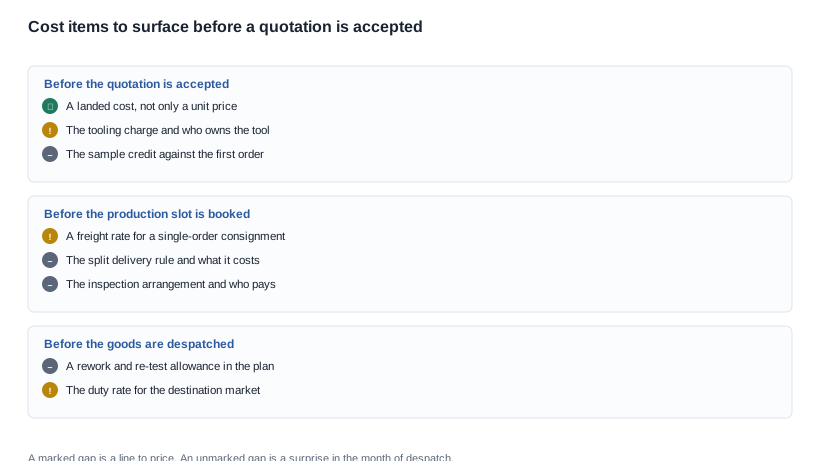
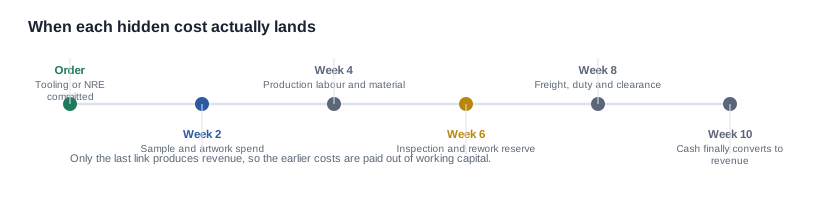
Les coûts cachés ne sont pas fortuits. Chacun se rattache à un point précis de la chaîne, ce qui est utile, car un coût rattaché à un point connu peut être planifié, budgété et — dans certains cas — éliminé par voie de négociation.
Coûts qui se rattachent au début de la chaîne
Les frais d’outillage et d’ingénierie non récurrente sont engagés au moment de la commande, avant l’existence du moindre exemplaire, et expliquent pourquoi une première commande présente une structure de coûts que la deuxième n’aura pas. Les frais de certification et de laboratoire se rattachent au gel de la configuration, car les justificatifs sont établis pour un modèle et une variante précis. Le développement des visuels et des emballages se rattache au même point.
Ces trois postes sont les plus faciles à contrôler et les plus souvent négligés. Un acheteur qui sait, au stade du devis, que l’outillage coûte un montant déterminé et appartient à une partie déterminée dispose d’un levier de négociation commerciale. Celui qui le découvre sur la facture se retrouve avec un litige.
Coûts qui se rattachent au milieu
La main-d’œuvre et les materials se situent au milieu de la série et constituent la part du coût que représente un prix unitaire. L’inspection se place à côté, généralement à la fin de la série plutôt qu’en son sein, ce qui signifie qu’elle est payée que les marchandises soient conformes ou non et qu’elle ait ou non relevé des anomalies.
Les retouches se situent également au milieu. Il s’agit du coût dont le rapport entre le prix et les dommages est le plus défavorable, car un nouveau test ou un nouvel étiquetage mobilise du temps de planning déjà payé. Pour le limiter, il faut décider à l’avance ce qui sera inspecté, sur combien d’exemplaires et selon quels critères écrits — une question relevant de l’accord qualité plutôt que du planning.
Coûts qui se rattachent à la fin
Le fret, les droits de douane, le dédouanement et le stockage constituent lExtrémité aval, et c’est là que le planning se bloque le plus souvent après que l’usine a rempli sa part. Un envoi qui rate une fenêtre de groupage voyage seul, ce qui est plus lent et plus coûteux, et il peut également arriver avec moins de temps libre à destination avant le début des frais de stockage.
Le coût de réception auquel l’acheteur doit faire face est le dernier élément de la chaîne et celui que personne ne planifie : le nombre de cartons, la fenêtre d’inspection, la capacité de rangement et les personnes qui devront être disponibles. Un envoi arrivé vendredi après-midi dans un entrepôt où personne n’est prévu pour le réceptionner pose un problème de planning que personne à l’usine ne peut résoudre.
Les coûts qui évoluent avec les volumes et ceux qui n’évoluent pas
La distinction la plus importante pour une première commande est celle qui sépare les coûts évoluant avec les volumes de ceux qui n’évoluent pas. Le fret, les droits de douane et les materials évoluent. L’outillage, la certification, les visuels et le dossier documentaire non. C’est pourquoi la première commande d’un programme est structurellement plus coûteuse par unité que la deuxième, et pourquoi un acheteur qui compare un devis de première commande à un prix de commande répétitive compare deux choses différentes.
L’avantage de prix consenti dès la deuxième commande est réel et constitue également une raison de planifier la courbe des volumes plutôt qu’une commande isolée. Si l’outillage est amorti sur trois commandes, la troisième présente une structure de coûts sensiblement différente, et cet écart mérite d’être intégré au plan du programme avant la passation de la première commande plutôt que d’être découvert ensuite.
Construire un coût rendu capable de passer une révision budgétaire
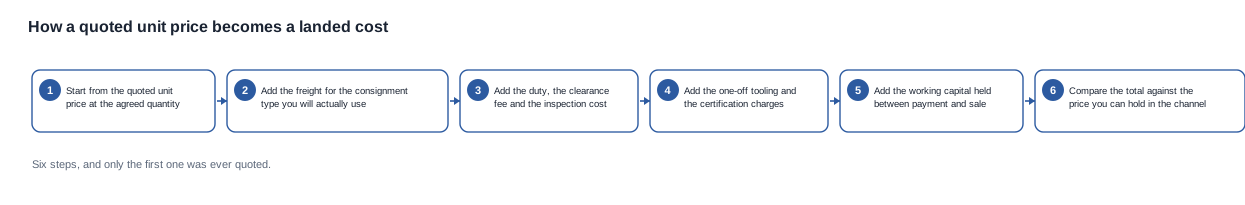
Un coût rendu qui résiste à un examen rigoureux doit être construit à partir de composants clairement identifiés, chacun assorti d’une source. L’exercice ci-dessous est celui que nousCarry out, et il est délibérément dépourvu de tout effet spectaculaire.
Partez du prix unitaire chiffré à la quantité convenue. Pas du prix correspondant à la quantité minimale de commande, ni du prix applicable à un volume sur lequel l’acheteur ne s’est pas engagé. La quantité modifie le palier tarifaire, lequel modifie les calculs ; la première donnée est donc le prix qui s’applique réellement à la commande planifiée.
Ajoutez le fret pour l’expédition qui sera effectivement utilisée. C’est là que la plupart des estimations se trompent. Un devis est souvent établi sur la base d’une expédition groupée, tandis qu’un premier ordre voyage généralement seul. Demandez le tarif pour une expédition unique, car c’est celui que le premier ordre paiera.
Ajoutez les droits de douane, les frais de dédouanement et l’inspection. Le tarif douanier du marché de destination peut être connu avant la commande, et un acheteur qui le demande par écrit obtient un chiffre plutôt qu’une provision.
Ajoutez les frais non récurrents. Outillage, ingénierie non récurrente, processus de certification, création graphique et développement du conditionnement. Pour un premier ordre, ils peuvent dépasser la valeur de la marge réalisée sur cette commande, ce qui explique précisément pourquoi ils doivent figurer dans l’analyse de rentabilité plutôt que dans la facture.
Ajoutez le fonds de roulement immobilisé pendant l’attente. C’est le coût que les acheteurs oublient, et c’est celui qui relie directement le calendrier à la marge : l’argent est dépensé au moment de l’acompte, tandis que les recettes arrivent après la vente des marchandises. Plus le cycle est long, plus le capital est immobilisé, et plus le prix doit supporter ce poids pour générer le même rendement.
Comparez le total au prix que le canal de distribution peut accepter. Non pas à la proposition concurrente, qui constitue la mauvaise comparaison à ce stade, mais au prix que l’entreprise peut soutenir. Si le coût rendu dépasse ce prix, le problème ne vient pas du calendrier, mais de la configuration, de la quantité ou du marché cible.
Les deux tests qui garantissent la fiabilité du calcul
Testez l’hypothèse d’expédition groupée. Si la commande ne peut pas être groupée, le poste de fret est erroné, et l’erreur est d’un facteur plutôt que d’un pourcentage.
Testez l’hypothèse de palier. Si la quantité n’atteint pas le palier correspondant au prix proposé, le prix est erroné de la même manière. Ces deux tests sont peu coûteux et permettent de détecter les deux raisons les plus fréquentes pour lesquelles un coût rendu est erroné d’un tiers.
Ce que vous pouvez négocier et ce que vous ne pouvez pas négocier
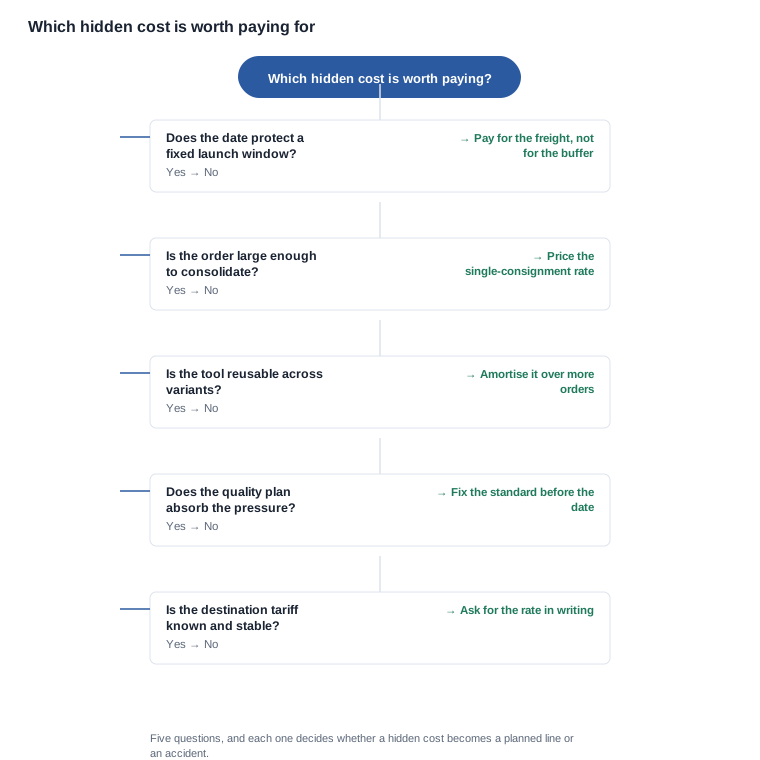
Tous les coûts cachés ne sont pas négociables, et un acheteur qui les considère tous comme négociables waste sa crédibilité sur les deux qui ne peuvent pas bouger.
Les délais de production des composants et de certification ne sont pas négociables. Un créneau en laboratoire et le planning de matériaux d’un sous-fournisseur dépendent de tiers, et la seule technique de gestion efficace consiste à les lancer plus tôt. Ce qui est négociable, c’est leur place dans le plan et le responsable de la transmission.
Le coût de l’outillage est négociable dans sa structure, pas dans son principe. Le montant peut être fixe ; le fait de l’amortir, de le rembourser à partir d’un certain volume et la propriété de l’outillage après la production sont autant de points négociables et commercialement importants.
Le fret est négociable en fonction du mode d’acheminement et du moment choisi. Une expédition réservée à l’avance et groupée coûte moins cher qu’une expédition dans l’urgence ; une livraison en deux fois fait l’objet d’une tarification, et non d’une négociation. En revanche, le tarif douanier de destination n’est pas négociable, car il relève d’une réalité du marché.
Les conditions de paiement sont l’élément le plus négociable de la liste. L’acompte, le déclencheur du solde et le délai de crédit modifient tous le coût du cycle, sans toucher au prix unitaire. C’est là qu’un acheteur disposant de deux devis et d’une préférence pour l’un d’eux peut convertir une préférence commerciale en une position commerciale plus avantageuse.
Les provisions pour inspection et retouches sont négociables en fonction de leur périmètre. Ce qui est inspecté, sur combien d’unités et à quel stade sont des décisions. Quant à savoir si ces opérations auront lieu, ce n’est pas une décision, car elles se produiront de toute façon.
Les questions à poser dans la demande de devis
Voici les questions à poser, dans l’ordre qui modifie la réponse plutôt que dans celui qui facilite la réponse.
- Quel est le tarif de fret si cette commande est expédiée seule plutôt que groupée ?
- Quels sont les frais d’outillage et les frais non récurrents, et qui devient propriétaire de l’outillage après la production ?
- Quels droits de douane et frais de dédouanement sont retenus pour la destination, et à quel taux ?
- Quelle est la structure de paiement, et à quel événement le solde devient-il exigible ?
- Que coûte l’échantillon, et est-il déduit du premier ordre ?
- Quelle inspection est incluse, que se passe-t-il pour le calendrier si elle détecte un défaut ?
Chacune de ces questions reçoit une réponse brève, et chaque réponse devient soit une ligne du coût rendu, soit une ligne du registre des risques.
Un programme exemplify, chiffré de bout en bout
Le cas ci-dessous est un scénario fictif utilisé pour raisonner sur le calcul. Aucun client, aucune commande ni aucune expédition n’est décrit ; le modèle, la quantité, la destination et les délais sont supposés afin de pouvoir suivre la structure de coûts de bout en bout.
Le scénario. Une marque passe une première commande pour un modèle de caméra destiné à un marché européen, avec une date de mise en vente au détail prévue dans onze semaines. Le prix unitaire indiqué est ferme pour la quantité convenue. La fenêtre de production indiquée est de huit semaines, calculée à partir de la date de commande, et l’itinéraire documentaire est décrit comme inclus. Deux coûts sont connus à l’avance : les frais d’outillage et la procédure de certification pour un marché de destination.
Étape une, l’expédition. La commande est suffisamment faible pour ne pas être regroupée avec d’autres expéditions. L’hypothèse de fret figurant dans le devis est donc erronée, et la correction correspond à un tarif d’expédition unique sur un itinéraire déjà chiffré par le fournisseur. Il s’agit de la plus importante correction isolée dans ce cas, et elle est mise au jour en posant une seule question.
Étape deux, les droits de douane et le dédouanement. Le tarif douanier applicable au pays de destination est demandé par écrit et appliqué à la valeur déclarée. Il n’est pas élevé, mais il s’agit d’un coût permanent qui doit être intégré au prix que le canal de distribution doit absorber. Un acheteur qui le découvre après le lancement le considère comme une mauvaise surprise.
Étape trois, les frais non récurrents. L’outillage est amorti sur les trois premières commandes plutôt que pris en charge par la première, et la procédure de certification est traitée comme un coût au niveau du marché qui ne se renouvellera pas pour ce marché. Ni l’un ni l’autre traitement ne modifie les facturations du fournisseur ; les deux modifient la planification du programme, ce qui fait toute la valeur de leur connaissance.
Étape quatre, le fonds de roulement. L’acompte, le seuil de déclenchement et la date de vente sont regroupés sur un seul calendrier. Le programme immobilise ainsi de la trésorerie pendant une période que l’analyse de rentabilité n’avait pas anticipée, et le montant est assez important pour modifier la décision sur la taille du premier ordre.
Étape cinq, la réserve qualité. Une provision pour retouche et nouveaux tests est intégrée au plan à un niveau défini, parce que cela arrive. L’alternative consiste à la découvrir sous la forme d’un retard au cours du mois d’expédition, lorsque la majoration de fret est également payée.
Le résultat. Un coût rendu sensiblement différent du prix unitaire indiqué, un plan de programme intégrant les coûts réels et une décision sur le volume de commande qui n’aurait pas pu être prise à partir du seul devis.
Pourquoi la décision sur le volume de commande ne pouvait pas être prise à partir du devis
C’est le point qui surprend le plus souvent les acheteurs. Le coût total de la première commande dépend autant du coût de l’attente que du prix des marchandises ; la quantité qui minimise le coût total n’est donc pas toujours celle qui minimise le prix unitaire. Une première commande plus importante permet d’obtenir un meilleur palier tarifaire et immobilise davantage de capitaux pendant plus longtemps ; une première commande plus faible expose à un palier tarifaire plus élevé, à une expédition plus coûteuse et à un palier moins favorable pour la deuxième commande également.
Ce compromis ne peut pas être résolu à partir d’un prix unitaire. Il ne peut l’être qu’à partir d’un coût rendu incluant le cycle de production, ce qui explique pourquoi l’exercice ci-dessus vaut la peine d’être effectué avant la commande plutôt qu’après la facture.
La limite de ce que nous chiffons
Il convient d’être précis : le catalogue publié constitue la partie du contexte commercial que nous pouvons soutenir, tandis que les délais et les prix relèvent d’une conversation plutôt que d’un tableau publié.
Ce que nous publions, c’est la spécification sur laquelle repose la structure de coûts : les vingt-huit modèles et leurs lignes publiées — la capacité de la batterie et l’autonomie nominale de chacun, le temps de recharge pour chaque modèle, la méthode de recharge pour les vingt-quatre modèles pour lesquels elle est indiquée, la version Bluetooth pour les quatorze modèles où elle apparaît, la capacité du boîtier pour les cinq modèles pour lesquels elle est publiée et l’indice de protection contre les corps étrangers pour les deux modèles qui en portent un. Nous publions également les codes de modèles et les déclinaisons de couleurs existants, car une estimation de coûts fondée sur une configuration inexistante n’est pas une estimation.
Ce que nous ne publions pas : les délais de production, les quantités minimales de commande, les prix unitaires, les capacités de production, les frais d’outillage, les frais de certification et les tarifs de fret. Chacun de ces éléments dépend d’une configuration, d’une quantité, d’une destination et d’une période ; publier un chiffre unique pour l’un d’eux reviendrait à fournir le résultat moyen que cet article met en garde contre.
Ce que nous ferons, en revanche, c’est prendre un modèle, une quantité, une destination et une date requise, puis vous indiquer les configurations existantes, les lignes publiées sur lesquelles le coût et le calendrier doivent être fondés et les coûts cachés ci-dessus qui s’appliqueront effectivement à votre programme. Nous vous dirons également sans détour lorsqu’une configuration ne peut pas être réalisée pour la date demandée.
Le même raisonnement s’applique aux deux thèmes annexes : l’échantillon et son coût sont traités dans la vérification de la politique relative aux échantillons, les habitudes qui génèrent des retards évitables figurent dans les conseils pratiques destinés aux acheteurs, les signes d’alerte dans un planning sont présentés dans les signaux d’alerte concerning le délai de livraison, et les erreurs récurrentes liées aux échantillons sont recensées dans les erreurs courantes de la politique relative aux échantillons.
La mesure à prendre maintenant. Reprenez le dernier devis reçu et calculez le coût total rendu à destination en dessous : une ligne pour le fret, une pour les droits de douane et le dédouanement, une pour les frais non récurrents, une pour le besoin en fonds de roulement et une pour la réserve qualité. Décidez ensuite si le délai de livraison qui vous a été proposé vaut le total que vous venez de calculer. Si les deux divergent, cette divergence constitue votre levier de négociation.
Lectures complémentaires
- Vérification de la politique relative aux échantillons — ce qu’un échantillon prouve et ne prouve pas
- Conseils pratiques destinés aux acheteurs — les habitudes qui font perdre des semaines
- Signaux d’alerte concerning le délai de livraison — les signes d’alerte dans un planning
- Erreurs courantes de la politique relative aux échantillons — les erreurs récurrentes dans les premières commandes


