
Un preventivo per smart glasses contiene un numero e omette la maggior parte del costo. Non è un documento disonesto: un fornitore che indica un prezzo unitario e una finestra di produzione ha risposto alle due domande che gli sono state poste. Il problema è che le due domande che un acquirente dovrebbe aver posto sono diverse: quanto costerà una volta consegnato e quanto costerà l’attesa in termini di capitale e rischio durante il periodo di sospensione.
Queste due domande hanno un nome negli acquisti: il costo totale. I costi nascosti non sono esotici. Sono il passaggio a un trasporto aereo più rapido acquistato per salvare una scadenza, la seconda spedizione generata da una consegna che non ha potuto essere consolidata, il capitale circolante immobilizzato tra il pagamento al fornitore e la vendita dei beni, la linea di rilavorazione, l’ispezione, lo stock di sicurezza e i costi di magazzino a destinazione. Ciascuno è prevedibile prima dell’ordine e costoso dopo, e nessuno è visibile in un confronto tra prezzi unitari.
La conclusione pratica è che un acquirente non dovrebbe mai confrontare due fornitori basandosi soltanto sul prezzo unitario indicato. Due preventivi possono differire di pochi punti percentuali sul prezzo unitario e di un terzo sul costo complessivo, e il terzo è il numero che determina se l’intervallo sia sostenibile. La domanda che vale la pena porre prima di ordinare è quale costi stia sostenendo il fornitore e quali stiano venendo sostenuti silenziosamente dall’acquirente.
Lead per occhiali smart: i costi che un preventivo non mostra mai
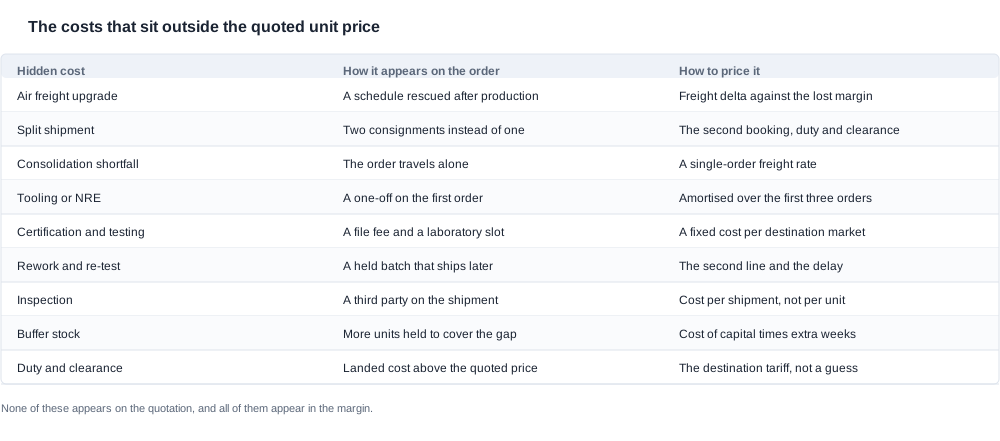
In questa categoria, dietro un prezzo indicato si trovano cinque famiglie di costi, ciascuna behaves in modo diverso.
Costi di recupero della pianificazione. Vengono sostenuti quando un programma è in ritardo e qualcosa deve essere accelerato. Il trasporto aereo urgente è il caso più ovvio. La consegna divisa, in cui una parte dell’ordine viaggia lungo una rotta e il resto lungo un’altra, è il secondo. La terza è una spedizione che viaggia da sola perché ha perso una finestra di consolidamento, ed è la più comune, perché il consolidamento dipende dalla disponibilità dei beni anziché dall’effettuazione della prenotazione.
Costi una tantum. Vengono sostenuti una sola volta e poi ammortizzati o ripetuti. Stampi e ingegneria non ricorrente rappresentano le voci più elevate. Certificazione e spese di laboratorio costituiscono la seconda voce e sono sostenute per mercato anziché per ordine, motivo per cui un acquirente che pianifica tre mercati dovrebbe considerarle un portafoglio unico anziché tre oneri separati. Anche grafica, sviluppo del packaging e preparazione dei file di stampa appartengono alla stessa famiglia.
Costi legati al tempo. Questa è la famiglia più ampia e quella che gli acquirenti raramente valutano. Il capitale circolante è immobilizzato dal versamento dell’anticipo fino alla vendita dei beni. Lo stock di sicurezza viene mantenuto per coprire una pianificazione non certa. Demurrage e magazzinaggio sono addebitati quando una spedizione rimane ferma a destinazione. Ciascuno di questi costi aumenta in proporzione alla durata dell’attesa anziché all’ordine, motivo per cui una pianificazione lunga costa più di quanto appaia.
Costi di qualità. Ispezione da parte di terzi, linea di rilavorazione, nuovo test dopo una modifica del firmware e processo di resi che rimanda unità oltreconfine. Sono costi della certezza e un acquirente che non li acquista non li evita: li acquista in un secondo momento, a un prezzo peggiore e con una pianificazione peggiore.
Costi commerciali. Un livello di prezzo che la quantità scelta non raggiunge. Un anticipo che deve essere finanziato. Un incoterm scelto per comodità che lascia l’acquirente responsabile del ritiro. Un’esposizione valutaria tra l’ordine e la vendita. Di solito sono le voci più contenute e quelle più facili da non monitorare.
Perché il catalogo riduce le incognite
Le specifiche pubblicate per questa gamma eliminano un numero sorprendentemente elevato di costi che altrimenti dovrebbero essere quantificati da zero. Il catalogo indica la capacità della Batteria e l’autonomia dichiarata per tutti i ventotto modelli, il tempo di Ricarica di ciascuno, il metodo di Ricarica per i ventiquattro modelli per cui è specificato, la versione Bluetooth per i quattordici modelli per cui è pubblicata, la capacità del case per i cinque modelli in cui compare e il grado di protezione contro l’ingresso per i due modelli che lo riportano.
Questo aspetto ha un impatto commerciale preciso. Un acquirente che conosce la capacità della cella, il metodo di Ricarica e la configurazione del case può quantificare la configurazione della spedizione, l’iter di certificazione e il packaging degli accessori senza dover ricorrere a supposizioni. Un acquirente che lavora da una descrizione di due righe deve invece considerare tutti e tre elementi come incognite, e le incognite vengono gonfiate.
Le righe lasciate vuote sono state lasciate vuote per una ragione: il metodo di ricarica non è pubblicato per CY03 e MT6, né per L1 Pro e CY05; la versione Bluetooth non è pubblicata per i modelli con fotocamera; il peso è pubblicato per un solo modello e il grado di protezione per due. Ciascuna di queste lacune corrisponde a una rposta da richiedere al fornitore, e ogni riga da richiedere può ricevere una risposta con un valore comodo.
Dove si collega ciascun costo nascosto al calendario
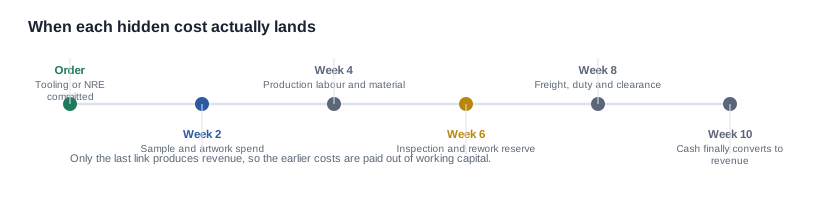
I costi nascosti non sono casuali. Ciascuno si collega a un punto specifico della catena, il che è utile, perché un costo collegato a un punto noto può essere pianificato, inserito nel budget e, in alcuni casi, negoziato.
Costi che si collegano all'inizio della catena
Stampi e ingegneria non ricorrente vengono impegnati al momento dell'ordine, prima che esista anche un solo esemplare, e sono il motivo per cui il primo ordine comporta una struttura di costi che il secondo non avrà. Certificazione e spese di laboratorio si collegano al congelamento della configurazione, perché le prove riguardano un modello e una variante specifici. Anche lo sviluppo di grafica e confezionamento si collega allo stesso punto.
Questi tre costi sono i più facili da controllare e anche quelli più spesso ignorati. Un acquirente che, in fase di quotazione, sa che il costo dello stampo ammonta a un importo definito e di proprietà di una parte specifica ha davanti a sé una trattativa commerciale. Un acquirente che lo scopre in fattura ha invece una contestazione.
Costi che si collegano alla fase intermedia
Manodopera e materiali si collocano al centro della produzione e costituiscono la parte del costo rappresentata dal prezzo unitario. Il controllo qualità si colloca accanto a essi, di solito alla fine della produzione anziché al suo interno, il che significa che viene pagato indipendentemente dal fatto che la merce sia buona o cattiva e dal fatto che il controllo individui o meno qualche problema.
Anche i costi di rilavorazione si collocano al centro e rappresentano il costo con il peggior rapporto tra prezzo e danno, perché un nuovo test o una rietichettatura consumano tempo di calendario già pagato. Per mantenerli contenuti, è necessario decidere in anticipo cosa controllare, su quanti esemplari e in base a quali criteri scritti, una questione che riguarda l'accordo sulla qualità anziché il calendario.
Costi che si collegano alla fine
Trasporto, dazi, sdoganamento e magazzino costituiscono la parte finale della catena e sono il punto in cui il calendario si rompe più spesso dopo che la fabbrica ha svolto il proprio lavoro. Una spedizione che non riesce a coincidere con una finestra di consolidamento viaggia da sola, risultando più lenta e costosa, e può anche arrivare con meno tempo gratuito a destinazione prima che inizino gli oneri di magazzinaggio.
Il costo di ricezione a carico dell'acquirente è l'ultima voce della catena e quella che nessuno pianifica: il numero di cartoni, la finestra temporale per l'ispezione, la capacità di stoccaggio e le persone che devono essere disponibili. Una spedizione che arriva di venerdì pomeriggio in un magazzino dove nessuno è previsto per la ricezione crea un problema di calendario che nessuno in fabbrica può risolvere.
Costi che aumentano con il volume e costi che non aumentano
La distinzione più importante per il primo ordine è tra costi che aumentano con il volume e costi che non aumentano. Trasporto, dazi e materiali aumentano. Stampi, certificazione, grafica e documentazione no. Per questo il primo ordine di un programma è strutturalmente più costoso per unità rispetto al secondo e un acquirente che confronta la quotazione del primo ordine con il prezzo di un ordine successivo sta confrontando due cose diverse.
Il vantaggio di prezzo del secondo ordine è reale e rappresenta anche una ragione per pianificare l'andamento del volume anziché considerare il singolo ordine. Se il costo degli stampi viene ammortizzato su tre ordini, il terzo ordine comporta una struttura di costi sostanzialmente diversa, una differenza che vale la pena inserire nel piano del programma prima che venga effettuato il primo ordine, anziché scoprirla in seguito.
Come costruire un costo a destinazione che resista a una revisione del budget
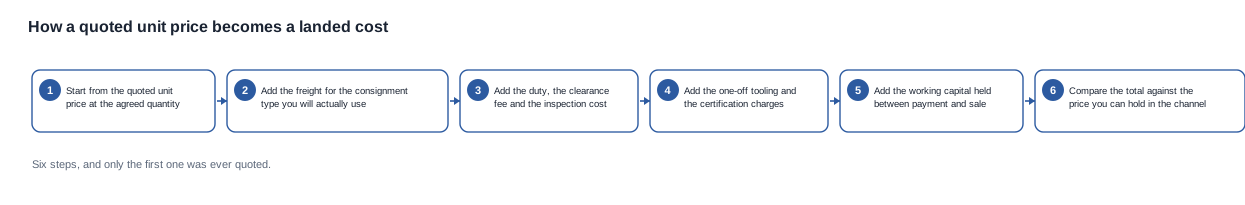
Un costo a destinazione destinato a superare un esame approfondito deve essere costruito a partire da componenti identificati, ciascuno con una fonte. L'esercizio seguente è quello che svolgeremmo e, deliberatamente, non è appariscente.
Partite dal prezzo unitario quotato per la quantità concordata. Non dal prezzo relativo al quantitativo minimo d'ordine, né da quello corrispondente a un volume che l'acquirente non ha impegnato a ordinare. La quantità determina il livello tariffario e il livello tariffario modifica il calcolo, perciò il primo dato di partenza è il prezzo che si applica effettivamente all'ordine pianificato.
Aggiungi il costo di trasporto per la spedizione che verrà effettivamente utilizzata. È qui che sbagliano la maggior parte delle stime. Un preventivo si basa spesso su una spedizione consolidata, mentre un primo ordine viaggia frequentemente da solo. Richiedi la tariffa per una singola spedizione, perché è quella che il primo ordine pagherà.
Aggiungi i dazi, le spese di sdoganamento e l'ispezione. La tariffa per il mercato di destinazione è nota prima dell'ordine, e un acquirente che la richiede per iscritto ottiene una cifra anziché una voce di stima.
Aggiungi i costi una tantum. Stampi, ingegneria non ricorrente, percorso di certificazione, grafica e sviluppo del packaging. Per un primo ordine possono superare il valore del margine su quell'ordine: è esattamente il motivo per cui devono rientrare nel business case anziché nella fattura.
Aggiungi il capitale di lavoro immobilizzato durante l'attesa. È il costo che gli acquirenti trascurano ed è quello che collega direttamente il calendario al margine: il denaro viene speso con il deposito e i ricavi arrivano dopo la vendita della merce. Quanto più lungo è il ciclo, tanto più capitale rimane bloccato e tanto più il prezzo deve sostenere per produrre lo stesso rendimento.
Confronta il totale con il prezzo che il canale è in grado di sostenere. Non con il preventivo concorrente, che a questo stadio è un confronto errato, ma con il prezzo che l'azienda può sostenere. Se il costo landed supera quel prezzo, il problema non è il calendario, ma la configurazione, la quantità o il mercato target.
I due test che mantengono credibili i calcoli
Verifica l'ipotesi sulla spedizione. Se l'ordine non può essere consolidato, la voce di trasporto è errata, e lo è in termini di fattore anziché di percentuale.
Verifica l'ipotesi sulla fascia. Se la quantità non raggiunge la fascia di prezzo da cui deriva il preventivo, anche il prezzo è errato allo stesso modo. Entrambi i test sono economici e individuano le due ragioni più comuni per cui il costo landed può sbagliare di un terzo.
Cosa puoi negoziare e cosa no
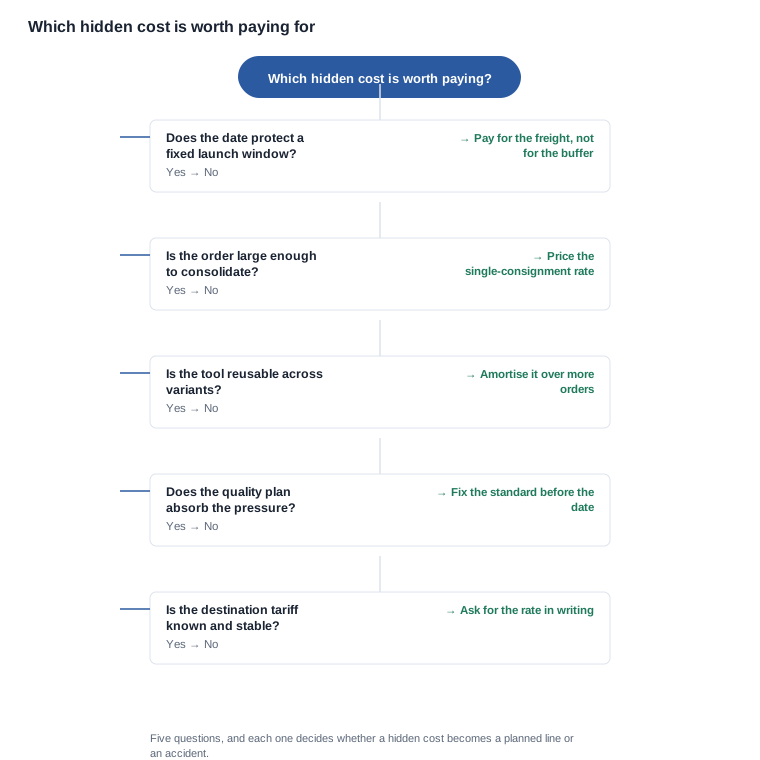
Non tutti i costi nascosti sono negoziabili e un acquirente che li tratta tutti come negoziabili spreca credibilità sui due che non possono essere modificati.
I tempi dei componenti e della certificazione non sono negoziabili. Uno slot in laboratorio e il calendario dei materiali di un subfornitore appartengono a terzi e l'unica tecnica di gestione efficace è avviarli prima. È negoziabile invece la loro posizione nel piano e chi assume la responsabilità del passaggio di consegne.
Il costo degli stampi è negoziabile nella struttura, non nei fatti. L'importo può essere fisso; negoziabili sono invece l'eventuale ammortamento, l'eventuale rimborso al raggiungimento di un volume di vendita e chi diventa proprietario dello stampo in seguito, aspetti tutti commercialmente significativi.
Il trasporto è negoziabile per modalità e tempistiche. Una spedizione consolidata prenotata in anticipo costa meno di una spedizione frettata; una consegna divisa viene tariffata, non negoziata. Non è negoziabile invece la tariffa di destinazione, che è un fatto di mercato.
Le condizioni di pagamento sono la voce più negoziabile dell'elenco. Il deposito, l'evento che determina lo scadimento del saldo e il periodo di credito modificano tutti il costo del ciclo, senza toccare in alcun modo il prezzo unitario. È qui che un acquirente con due preventivi e una preferenza per uno dei due può trasformare una preferenza commerciale in una posizione commerciale migliore.
I budget per ispezione e rilavorazione sono negoziabili per portata. Cosa viene ispezionato, su quante unità e in quale fase sono decisioni. Se le ispezioni vengano o meno effettuate, invece, non è una decisione, perché avvengono in ogni caso.
Le domande da fare durante il preventivo
Queste sono le domande da fare, nell'ordine che può cambiare la risposta anziché in quello più comodo da seguire.
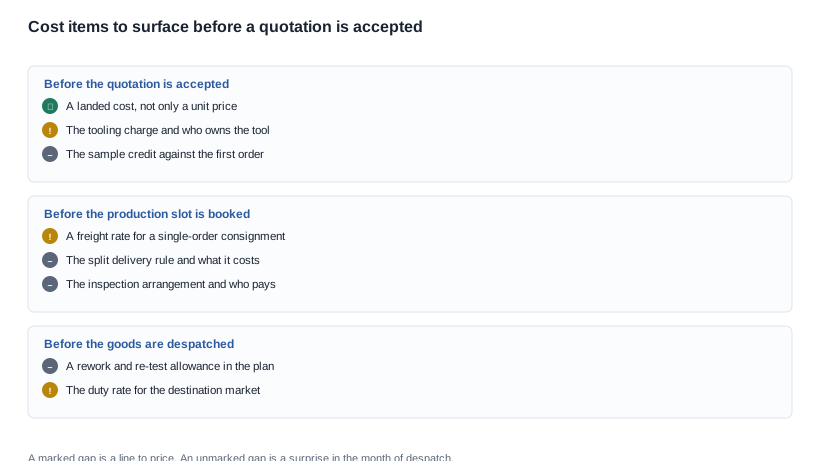
- Qual è la tariffa di trasporto se questo ordine viene spedito da solo anziché in forma consolidata?
- Quali sono i costi degli stampi e delle attività non ricorrenti, e chi assume la proprietà dello stampo in seguito?
- Quali dazi di destinazione e spese di sdoganamento sono previsti, e a quale aliquota?
- Qual è la struttura dei pagamenti e in quale evento il saldo diventa dovuto?
- Quanto costa il campione e viene accreditato sul primo ordine?
- Quale ispezione è inclusa e cosa accade al calendario se viene rilevato un difetto?
Ogni domanda ha una risposta breve e ogni risposta diventa una voce nel costo landed oppure una voce nel registro dei rischi.
Un programma esemplificativo, valutato end to end
Il caso seguente è uno scenario inventato, utilizzato per ragionare sui calcoli. Non viene descritto alcun cliente, ordine o spedizione; modello, quantità, destinazione e durate sono ipotizzati in modo che la struttura dei costi possa essere seguita end to end.
Lo scenario. Un brand sta effettuando il Primo ordine per un modello di telecamera destinato a un mercato europeo, con una data di inserimento nella rete retail tra undici settimane. Il prezzo unitario indicato è fermo per la quantità concordata. La finestra di produzione indicata è di otto settimane, calcolata dalla data dell’ordine, e l’iter di documentazione è descritto come incluso. Sono noti in anticipo due costi: il costo degli stampi e l’iter di certificazione per un mercato di destinazione.
Primo passo, la consignment. L’ordine è abbastanza piccolo da non essere consolidato con altre spedizioni. L’ipotesi relativa al trasporto nel preventivo è quindi errata e la correzione prevede una tariffa per una singola consignment su una rotta per cui il fornitore già presenta un preventivo. Si tratta della singola correzione più consistente nel caso, individuabile formulando una sola domanda.
Secondo passo, dazi e sdoganamento. Il dazio applicabile alla destinazione viene richiesto per iscritto e applicato al valore dichiarato. Non è elevato, ma è un costo permanente che deve rientrare nel prezzo che il canale distributivo deve sostenere; un acquirente che lo scopre dopo il lancio lo considera una sorpresa.
Terzo passo, i costi non ricorrenti. Il costo degli stampi viene ammortizzato sui primi tre ordini anziché essere addebitato al primo, mentre l’iter di certificazione viene trattato come un costo a livello di mercato che non si ripeterà per quel mercato. Nessuno dei due trattamenti modifica ciò che il fornitore addebita; entrambi modificano la pianificazione del programma, che è il vero valore derivato dalla conoscenza di questi costi.
Quarto passo, il capitale circolante. Deposito, trigger di saldo e data di vendita vengono inseriti in un unico calendario. Il risultato è che il programma immobilizza liquidità per un periodo che il business case non aveva previsto, e l’importo è abbastanza elevato da cambiare la decisione su whether il Primo ordine debba essere maggiore o minore.
Quinto passo, la riserva per la qualità. Nel piano viene inserito, a un livello prestabilito, un accantonamento per rilavorazioni e nuovi test, perché si verificherà. L’alternativa è scoprirlo come un ritardo nel mese della spedizione, quando si paga anche il sovrapprezzo per il trasporto.
Il risultato. Un costo a destino sostanzialmente diverso dal prezzo unitario indicato, un piano di programma che tiene conto dei costi reali e una decisione sulla quantità dell’ordine che non avrebbe potuto essere presa sulla base del solo preventivo.
Perché la decisione sulla quantità dell’ordine non poteva essere presa dal preventivo
Questo è l’aspetto che surprises più spesso gli acquirenti. Il costo totale del Primo ordine dipende tanto dal costo dell’attesa quanto dal prezzo dei beni; pertanto, la quantità che minimizza il costo totale non è sempre quella che minimizza il prezzo unitario. Un Primo ordine più grande consente di accedere a un livello tariffario migliore e immobilizza più capitale per un periodo più lungo; un Primo ordine più piccolo comporta il rischio di un livello tariffario superiore, di una consignment più costosa e di un livello peggiore anche per il secondo ordine.
Questo compromesso non può essere risolto sulla base di un prezzo unitario. Può essere risolto soltanto mediante un costo a destino che includa il ciclo completo, ed è per questo che l’esercizio descritto sopra vale la pena svolgerlo prima dell’ordine anziché dopo la ricezione della fattura.
Il confine di ciò che indicheremo come prezzo
Vale la pena essere precisi: il catalogo pubblicato è la parte del quadro commerciale che possiamo sostenere, mentre calendario e prezzi appartengono a una conversazione e non a una tabella pubblicata.
Pubblichiamo le specifiche su cui si fonda la struttura dei costi: i ventotto modelli e le relative righe pubblicate — la capacità della Batteria e l’uso nominale di ciascuno, il tempo di Ricarica per ogni modello, il metodo di Ricarica per i ventiquattro modelli per cui è indicato, la versione Bluetooth per i quattordici modelli in cui compare, la capacità del case per i cinque modelli per cui è pubblicata e il grado di protezione ingress per i due modelli che ne riportano uno. Pubblichiamo inoltre i codici dei modelli e le varianti di colore disponibili, perché una stima dei costi basata su una configurazione inesistente non è una stima.
Ciò che non pubblichiamo: tempi di consegna della produzione, quantità minime d’ordine, prezzi unitari, capacità produttiva, costi degli stampi, spese di certificazione e tariffe di trasporto. Ciascuno di questi elementi dipende da una configurazione, una quantità, una destinazione e un intervallo di date; pubblicare un unico valore per uno qualsiasi di essi produrrebbe proprio il numero aggregato contro cui si mette in guardia questo articolo.
Quello che faremo è prendere un modello, una quantità, una destinazione e una data richiesta, quindi indicarti quali configurazioni esistono, quali righe pubblicate devono fungere da base per il calcolo dei costi e del calendario e quali dei costi occulti sopra elencati si applicheranno effettivamente al tuo programma. Ti diremo inoltre chiaramente quando una configurazione non può essere realizzata entro la data richiesta.
Lo stesso ragionamento si applica ai due argomenti di supporto: il campione e il suo costo sono trattati nella verifica della policy sui campioni, le abitudini che creano ritardi evitabili sono illustrate nei consigli pratici per gli acquirenti, i segnali d'allarme in un calendario sono elencati nei segnali d'allarme sui tempi di consegna e gli errori ricorrenti relative ai campioni sono descritti negli errori comuni della policy sui campioni.
L'azione da intraprendere ora. Prendete l'ultimo preventivo ricevuto e calcolate il costo complessivo al di sotto: una riga per il trasporto, una per dazi e sdoganamento, una per gli oneri straordinari, una per il capitale circolante e una per la riserva di qualità. Poi decidete se il calendario che vi è stato proposto vale la pena per l'importo totale appena calcolato. Se i due non coincidono, la contraddizione è il margine di negoziazione.
Letture correlate
- Verifica della policy sui campioni — cosa dimostra e cosa non dimostra un campione
- Consigli pratici per gli acquirenti — le abitudini che costano settimane
- Segnali d'allarme sui tempi di consegna — i segnali d'allarme in un calendario
- Errori comuni della policy sui campioni — gli errori ricorrenti nei primi ordini


