
Uma cotação para óculos inteligentes contém um número e omite a maior parte do custo. Não é um documento desonesto — um fornecedor que informa o preço unitário e o prazo de produção respondeu às duas perguntas que lhe foram feitas. O problema é que as duas perguntas que um comprador deveria ter feito são diferentes: quanto isso custará quando chegar ao destino e quanto custará a espera em capital e risco enquanto a mercadoria estiver pendente.
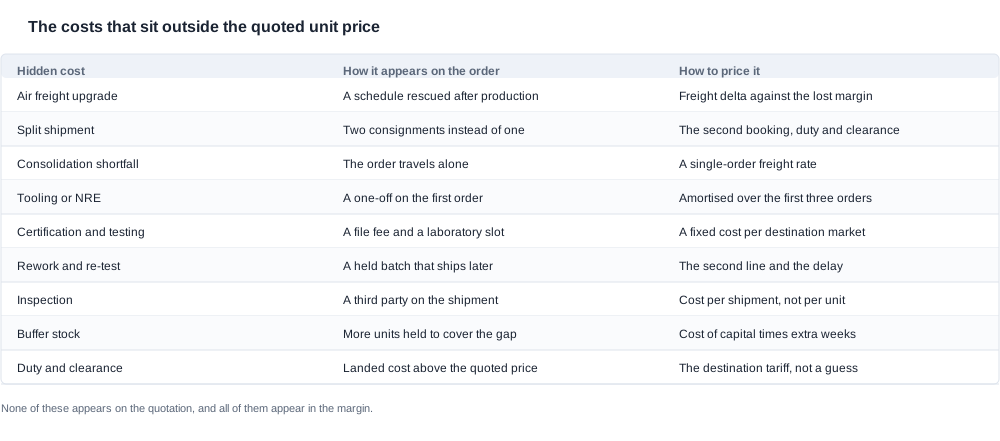
Essas duas perguntas têm um nome em compras: custo total. Os custos ocultos nada têm de exóticos. São o frete acelerado contratado para resgatar uma data, o segundo lote criado por uma remessa que não pôde ser consolidada, o capital de giro retido entre o pagamento ao fornecedor e a venda das mercadorias, a linha de retrabalho, a inspeção, o estoque buffer e as taxas de armazenamento no destino. Todos são previsíveis antes do pedido e caros depois dele, e todos ficam invisíveis numa comparação de preço unitário.
A conclusão prática é que um comprador nunca deve comparar dois fornecedores apenas pelo preço unitário cotado. Duas cotações podem diferir em alguns pontos percentuais no preço unitário e em um terço no custo com todas as despesas incluídas, e é esse terceiro número que decide se a margem funciona. A pergunta que vale a pena fazer antes de encomendar é quais custos estão sendo suportados pelo fornecedor e quais estão sendo suportados silenciosamente pelo comprador.
Prazo de entrega dos óculos inteligentes: os custos que uma cotação nunca mostra
Cinco famílias de custos estão por trás de um preço cotado nesta categoria, e cada uma se comporta de maneira diferente.
Custos de resgate do cronograma. São pagos quando um programa está atrasado e é preciso comprimir alguma coisa. O frete aéreo acelerado é o mais evidente. A entrega dividida, na qual parte do pedido é embarcada por uma rota e o restante por outra, ocupa o segundo lugar. Uma remessa que viaja sozinha porque perdeu a janela de consolidação ocupa o terceiro, e é a mais comum, porque a consolidação depende de a mercadoria estar pronta, não de a reserva ser feita.
Custos pontuais. São pagos uma vez e depois amortizados ou repetidos. As ferramentas e a engenharia não recorrente são os maiores. A certificação e as taxas laboratoriais vêm em segundo, e são Relevance incorridas por mercado, não por pedido, razão pela qual um comprador que planeja entrar em três mercados deve tratá-las como um conjunto, e não como três cobranças separadas. A arte final, o desenvolvimento das embalagens e a preparação para impressão pertencem à mesma família.
Custos acumulados ao longo do tempo. Esta é a maior família e a que os compradores raramente precificam. O capital de giro fica bloqueado desde o sinal até a venda das mercadorias. Mantém-se estoque buffer para cobrir um cronograma incerto. Taxas de demurrage e armazenamento são cobradas quando uma remessa fica parada no destino. Cada um desses custos aumenta com a duração da espera, e não com o tamanho do pedido, razão pela qual um cronograma longo é mais caro do que parece.
Custos de qualidade. Inspeção por terceiros, linha de retrabalho, novos testes após uma alteração de firmware e um processo de devolução que reenvia unidades para outro país. Esses são custos da certeza, e um comprador que não os compra não os evita — compra-os mais tarde, por um preço pior e com um cronograma pior.
Custos comerciais. Uma faixa de preço que a quantidade escolhida não atinge. Um sinal que precisa ser financiado. Um incoterm escolhido por conveniência que deixa a coleta a cargo do comprador. Uma exposição cambial entre o pedido e a venda. Normalmente, esses são os menores custos e os mais fáceis de perder de vista.
Por que o catálogo reduz o número de incertezas
A especificação publicada desta linha de produtos elimina um número surpreendente de custos que, de outro modo, teriam de ser precificados do zero. O catálogo informa a capacidade da bateria e a autonomia nominal dos vinte e oito modelos, o tempo de carregamento de todos eles, o método de carregamento dos vinte e quatro modelos para os quais ele é indicado, a versão do Bluetooth dos catorze modelos cujas informações são publicadas, a capacidade do estojo dos cinco modelos em que ela aparece e a classificação de proteção contra entrada de água e poeira dos dois modelos que a possuem.
Isso tem uma importância comercial específica. Um comprador que conhece a capacidade da célula, o método de carregamento e a disposição do estojo consegue precificar a configuração do envio, a rota de certificação e a embalagem dos acessórios sem precisar adivinhar. Um comprador que trabalha apenas com uma descrição de duas linhas precisa precificar os três como incertezas, e as incertezas recebem uma margem adicional.
As linhas que ficam em aberto estão abertas por um motivo: o método de carregamento não é publicado para o CY03 e o MT6, nem para o L1 Pro e o CY05; a versão do Bluetooth não é publicada para os modelos com câmera; o peso é publicado para apenas um modelo; e a classificação de proteção contra infiltração é publicada para dois. Cada uma dessas lacunas corresponde a uma linha no arquivo do fornecedor que o comprador precisa solicitar, e toda linha que precisa ser solicitada pode ser preenchida com um número conveniente.
Onde cada custo oculto se incorpora ao cronograma
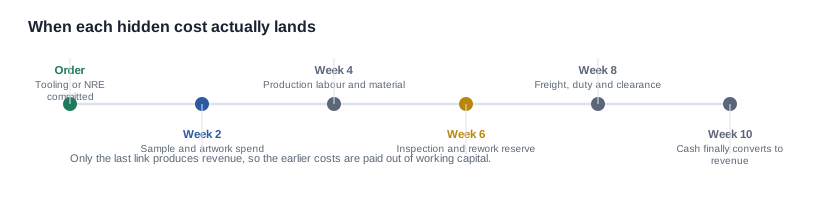
Os custos ocultos não são aleatórios. Cada um se incorpora a um ponto específico da cadeia, o que é útil, pois um custo associado a um ponto conhecido pode ser planejado, orçado e — em alguns casos — negociado para ser eliminado.
Custos que se incorporam ao início da cadeia
As ferramentas e a engenharia não recorrente são comprometidas no momento do pedido, antes mesmo de existir uma única unidade, e são a razão pela qual a Primeira Ordem tem uma estrutura de custos que o segundo pedido não terá. A certificação e as taxas de laboratório se incorporam ao congelamento da configuração, porque as evidências sãoElaboradas para um modelo e uma variante específicos. O desenvolvimento da arte e da embalagem também se incorpora ao mesmo ponto.
Esses três são os mais fáceis de controlar e os que mais frequentemente são ignorados. Um comprador que, na etapa da cotação, sabe que as ferramentas têm um valor determinado e pertencem a uma parte determinada tem uma negociação comercial. Um comprador que descobre isso na fatura tem uma disputa.
Custos que se incorporam ao meio
A mão de obra e os materiais ficam no meio do lote de produção, e constituem a parcela do custo que representa o preço unitário. A inspeção fica ao lado deles, geralmente no final do lote, e não no seu interior, o que significa que é paga tanto se as mercadorias estiverem boas ou ruins, quanto se a inspeção encontra ou não algum problema.
O retrabalho também fica no meio e é o custo com a pior relação entre preço e dano, pois um novo teste ou uma nova etiqueta consome tempo de cronograma que já foi pago. A maneira de mantê-lo baixo é decidir antecipadamente o que será inspecionado, em quantas unidades e com base em quais critérios escritos — uma questão sobre o acordo de qualidade, e não sobre o cronograma.
Custos que se incorporam ao final
O frete, o imposto, a liberação e o armazenamento constituem a etapa final, onde o cronograma costuma quebrar depois que a fábrica cumpriu sua parte. Um lote que perdeu a janela de consolidação viaja sozinho, o que é mais lento e mais caro, e também pode chegar com menos tempo livre no destino antes do início das cobranças por armazenamento.
O custo de recebimento do comprador é o último item da cadeia e aquele que ninguém planeja: a contagem das caixas, a janela de inspeção, a capacidade de armazenagem e as pessoas que precisam estar disponíveis. Um lote que chega numa sexta-feira à tarde em um warehouse sem nenhuma pessoa escalada para recebê-lo representa um problema de cronograma que ninguém na fábrica consegue resolver.
Os custos que escalam e os que não escalam
A distinção mais importante para a Primeira Ordem é entre custos que escalam com o volume e custos que não escalam. O frete, o imposto e os materiais escalam. As ferramentas, a certificação, a arte e o conjunto de documentos não. É por isso que a Primeira Ordem de um programa é estruturalmente mais cara por unidade do que a segunda, e por isso que um comprador que compara uma cotação da Primeira Ordem com o preço de um pedido de repetição está comparando duas coisas diferentes.
A vantagem de preço da Segunda Ordem é real e também é um motivo para planejar a curva de volume, e não apenas o pedido individual. Se as ferramentas forem amortizadas ao longo de três pedidos, o terceiro pedido terá uma estrutura de custos materialmente diferente, e essa diferença vale ser incluída no plano do programa antes da colocação da Primeira Ordem, em vez de ser descoberta posteriormente.
Como elaborar um custo total até o destino que resista a uma revisão orçamentária
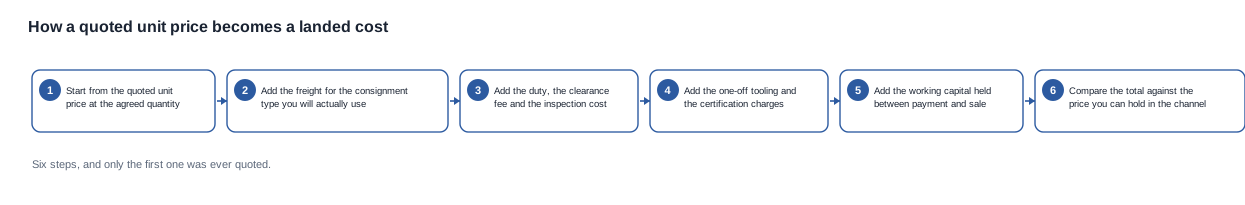
Um custo total até o destino que sobreviva a uma análise rigorosa precisa ser elaborado a partir de componentes identificados, com uma fonte para cada um deles. O exercício abaixo é o que realizaríamos, e ele é deliberadamente pouco Glamouroso.
Comece pelo preço unitário cotado na quantidade acordada. Não pelo preço do pedido mínimo, nem pelo preço de um volume com o qual o comprador não se comprometeu. A quantidade altera a faixa de preço, e a faixa altera a aritmética; portanto, a primeira entrada é o preço que realmente se aplica ao pedido que está sendo planejado.
Some o frete do consignamento que será efetivamente utilizado. É aqui que a maioria das estimativas erra. Uma cotação costuma ser elaborada com base em um envio consolidado, e uma primeira ordem frequentemente viaja sozinha. Solicite a tarifa para um único consignamento, pois é essa a tarifa que a primeira ordem pagará.
Some o imposto, a taxa de desembaraço e a inspeção. A alíquota do mercado de destino pode ser conhecida antes do pedido, e um comprador que a solicite por escrito recebe um valor em vez de uma estimativa.
Some os custos não recorrentes. Ferramentaria, engenharia não recorrente, rota de certificação, arte e desenvolvimento da embalagem. Em uma primeira ordem, esses custos podem superar o valor da margem desse pedido, e exatamente por isso precisam fazer parte do caso de negócios, e não da fatura.
Some o capital de giro retido durante a espera. Este é o custo que os compradores deixam de fora e é o que conecta o cronograma diretamente à margem: o dinheiro é gasto no pagamento inicial e a receita chega depois que os produtos já foram vendidos. Quanto mais longo for o ciclo, maior será o capital bloqueado e maior será o peso que o preço terá de suportar para gerar o mesmo retorno.
Compare o total com o preço que o canal manterá. Não com a cotação concorrente, que é a comparação errada neste estágio, mas com o preço que o negócio consegue sustentar. Se o custo total superar esse valor, o problema não é o cronograma; são a configuração, a quantidade ou o mercado-alvo.
Os dois testes que mantêm a aritmética honesta
Teste a premissa de consolidação do consignamento. Se o pedido não puder ser consolidado, a linha de frete estará errada, e o erro será por um fator multiplicativo, não por uma percentual.
Teste a premissa do nível de preço. Se a quantidade não atingir o nível correspondente ao preço cotado, esse preço estará errado da mesma forma. Os dois testes são baratos e identificam os dois motivos mais comuns para que o custo total esteja errado em um terço.
O que você pode negociar e o que não pode
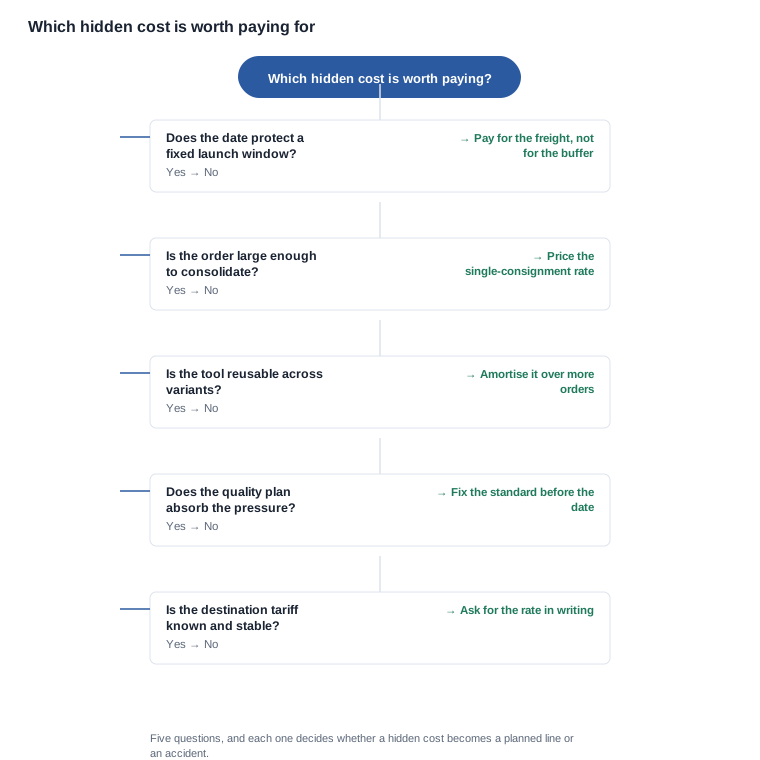
Nem todo custo oculto é negociável, e um comprador que trata todos eles como negociáveis gasta sua credibilidade nos dois que não podem ser alterados.
Os prazos de componentes e certificação não são negociáveis. Uma vaga em laboratório e o calendário de materiais de um subfornecedor dependem de terceiros, e a única técnica de gestão que funciona é iniciá-los mais cedo. O que é negociável é a posição deles no plano e quem fica responsável pela transferência.
O custo de ferramenta é negociável em sua estrutura, mas não em sua existência. O valor pode ser fixo; se será amortizado, se será reembolsado em caso de determinado volume e quem será o proprietário da ferramenta posteriormente são aspectos negociáveis e comercialmente relevantes.
O frete é negociável quanto à.modalidade e ao momento do envio. Um envio reservado antecipadamente e consolidado custa menos do que um envio rushed; uma entrega fracionada tem preço definido, não negociado. O que não é negociável é a alíquota do destino, que é um fato do mercado.
As condições de pagamento são o item mais negociável da lista. O pagamento inicial, o gatilho do saldo e o período de crédito alteram todos o custo do ciclo, e o alteram sem afetar o preço unitário. É aqui que um comprador com duas cotações e preferência por uma delas pode converter uma preferência comercial em uma posição comercial melhor.
As verbas para inspeção e retrabalho são negociáveis em seu escopo. O que será inspecionado, em quantas unidades e em que etapa são decisões. Se a inspeção ocorrerá ou não, isso não é uma decisão, porque ela acontece de qualquer forma.
As perguntas que vale a pena fazer na consulta
Estas são as perguntas a fazer, na ordem que muda a resposta, e não na ordem que seja conveniente responder.
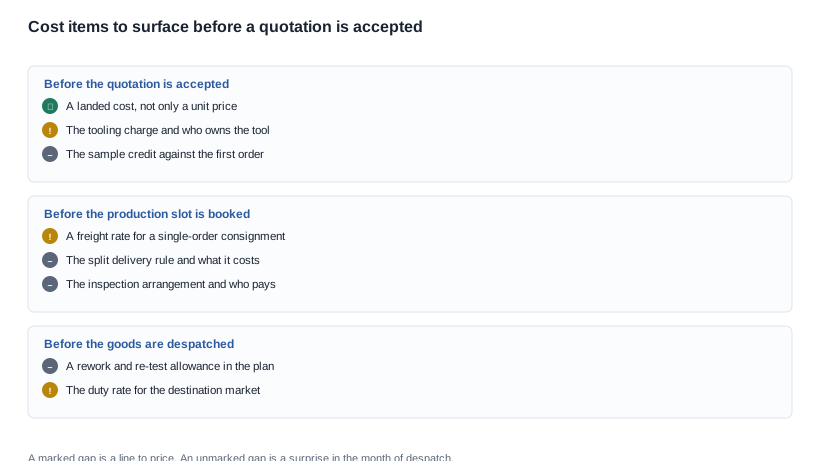
- Qual é a tarifa de frete se este pedido for enviado sozinho, em vez de consolidado?
- Quais são os custos de ferramenta e não recorrentes, e quem será o proprietário da ferramenta posteriormente?
- Quais impostos de destino e taxas de desembaraço estão incluídos, e em que alíquota?
- Qual é a estrutura de pagamento e em qual evento o saldo se torna devido?
- Quanto custa a amostra e ela é abatida do valor da primeira ordem?
- Que inspeção está incluída e o que acontece com o cronograma se for encontrado um defeito?
Cada uma tem uma resposta breve, e cada resposta se torna uma linha no custo total ou uma linha no registro de riscos.
Um programa detalhado, com custos calculados de ponta a ponta
O caso abaixo é um cenário fictício usado para raciocinar sobre a aritmética. Nenhum cliente, pedido ou envio é descrito; o modelo, a quantidade, o destino e os prazos são premissas para que a estrutura de custos possa ser acompanhada de ponta a ponta.
O cenário. Uma marca está fazendo a Primeira Ordem de um modelo de câmera para o mercado europeu, com uma data de venda no varejo prevista para daqui a onze semanas. O preço unitário cotado é fixo na quantidade acordada. A janela de produção cotada é de oito semanas, contada a partir da data do pedido, e a rota da documentação está descrita como incluída. Dois custos são conhecidos com antecedência: a taxa de ferramental e a rota de certificação para um mercado de destino.
Primeira etapa, o consignamento. O pedido é pequeno o suficiente para não ser consolidado com outros envios. Portanto, a premissa de frete na cotação está errada, e a correção é uma tarifa de consignamento único em uma rota que o fornecedor já cota. Essa é a maior correção isolada no caso, e ela é descoberta ao fazer uma única pergunta.
Segunda etapa, o imposto e a liberação. A tarifa do destino é solicitada por escrito e aplicada ao valor declarado. Ela não é alta, mas é um custo permanente que precisa fazer parte do preço que o canal deve absorver, e um comprador que a descobre após o lançamento a considera uma surpresa.
Terceiro passo, os custos não recorrentes. As ferramentas são amortizadas ao longo dos três primeiros pedidos, em vez de serem suportadas pelo primeiro, e a rota de certificação é tratada como um custo a nível de mercado que não voltará a ocorrer nesse mercado. Nenhum dos dois tratamentos altera o que o fornecedor cobra; ambos alteram a forma como o programa é planeado, que é onde reside o valor de conhecê-los.
Quarta etapa, o capital de giro. O depósito, o gatilho do saldo e a data de venda são colocados em um único calendário. O resultado é que o programa retém recursos por um período que o business case não contemplava, e o número é grande o suficiente para mudar a decisão sobre o primeiro pedido ser maior ou menor.
Quinta etapa, a reserva para qualidade. Uma provisão para retrabalho e novos testes é incluída no plano em um nível definido, porque ela ocorre. A alternativa é descobri-la como um atraso no mês de expedição, quando também está sendo pago o prêmio do frete.
O resultado. Um custo posto no destino materialmente diferente do preço unitário cotado, um plano de programa que contempla os custos reais e uma decisão sobre o tamanho do pedido que não poderia ter sido tomada apenas com base na cotação.
Por que a decisão sobre o tamanho do pedido não podia ser tomada a partir da cotação
Este é o ponto que mais surpreende os compradores. O custo total do primeiro pedido depende tanto do custo da espera quanto do preço das mercadorias, portanto a quantidade que minimiza o custo total nem sempre é a quantidade que minimiza o preço unitário. Um primeiro pedido maior compra uma faixa melhor e bloqueia mais capital por mais tempo; um primeiro pedido menor arrisca uma faixa mais alta, um consignamento mais caro e uma faixa pior também para o segundo pedido.
Essa compensação não pode ser resolvida a partir de um preço unitário. Só pode ser resolvida com um custo posto no destino que inclua o ciclo, e é por isso que o exercício acima vale a pena ser feito antes do pedido, e não depois da fatura.
O limite do que vamos cotar
Vale a pena ser preciso: o catálogo publicado é a parte do cenário comercial que podemos sustentar, enquanto o cronograma e os preços pertencem a uma conversa, e não a uma tabela publicada.
O que publicamos é a especificação sobre a qual a estrutura de custos é construída: os vinte e oito modelos e suas linhas publicadas — a capacidade da bateria e o uso nominal de cada um deles, o tempo de Carregamento de todos os modelos, o método de Carregamento dos vinte e quatro em que ele é informado, a versão do Bluetooth nos catorze em que ela aparece, a capacidade do estojo nos cinco modelos em que ela é publicada e a classificação de proteção contra entrada nos dois que possuem uma. Também publicamos os códigos dos modelos e as combinações de cores existentes, porque uma estimativa de custos construída sobre uma configuração inexistente não é uma estimativa.
O que não publicamos: prazos de produção dos óculos, quantidades mínimas de pedido, preços unitários, capacidade de produção, taxas de ferramental, emolumentos de certificação e tarifas de frete. Cada um deles depende de uma configuração, uma quantidade, um destino e um intervalo de datas, e publicar um único número para qualquer um deles seria exatamente o número combinado contra o qual este artigo alerta.
O que vamos fazer é receber um modelo, uma quantidade, um destino e uma data necessária, e informar quais configurações existem para ele, quais linhas publicadas devem orientar a construção do custo e do cronograma e quais dos custos ocultos acima realmente serão aplicáveis ao seu programa. Também diremos claramente quando não for possível produzir uma configuração até a data solicitada.
O mesmo raciocínio se aplica aos dois tópicos de apoio: a amostra e seu custo sãocastscovered em verificação da política de amostras, os hábitos que criam atrasos evitáveis estão em orientações práticas para compradores, os sinais de alerta em um cronograma estão em alertas do prazo de entrega dos óculos inteligentes, e os erros recorrentes nas amostras estão em erros comuns na política de amostras.
A medida a tomar agora. Pegue a última cotação que você recebeu e calcule o custo total posto no destino a partir dela: uma linha para frete, uma para impostos e desembaraço, uma para as taxas Unique, uma para o capital de giro e uma para a reserva de qualidade. Em seguida, decida se o prazo informado na cotação vale o total que acabou de calcular. Se os dois não coincidirem, essa divergência é a negociação.
Leituras relacionadas
- Verificação da política de amostras — o que uma amostra prova e o que não prova
- Orientações práticas para compradores — os hábitos que custam semanas
- Alertas do prazo de entrega dos óculos inteligentes — sinais de alerta em um cronograma
- Erros comuns na política de amostras — erros recorrentes na Primeira Ordem


