
Een offerte voor slimme brillen bevat één getal en laat de meeste kosten weg. Het is geen oneerlijk document — een leverancier die een eenheidsprijs en een productievenster opgeeft, heeft de twee vragen beantwoord die zijn gesteld. Het probleem is dat de twee vragen die een inkoper had moeten stellen anders zijn: wat gaat dit kosten wanneer de goederen zijn afgeleverd, en wat gaat de wachttijd kosten aan kapitaal en risico terwijl ze onderweg zijn.
Die twee vragen hebben in het inkoopproces een naam: totale kosten. De verborgen kosten zijn niet exotisch. Het is de vrachtupgrade die is gekocht om een deadline te redden, de tweede zending die is ontstaan doordat een partij niet kon worden geconsolideerd, het werkkapitaal dat vastzit tussen het betalen van een leverancier en het verkopen van de goederen, de herstelregel, de inspectie, de buffervoorraad en de opslagkosten op de bestemming. Elk van deze kosten is vóór de bestelling voorspelbaar en daarna duur, en elk is onzichtbaar in een vergelijking van eenheidsprijzen.
De praktische conclusie is dat een inkoper nooit twee leveranciers uitsluitend op basis van de opgegeven eenheidsprijs moet vergelijken. Twee offertes kunnen per eenheid enkele procenten verschillen en op basis van de totale kosten met een derde, en dat derde getal bepaalt of het prijsbereik haalbaar is. De vraag die u vóór uw bestelling moet stellen, is welke kosten de leverancier draagt en welke kosten stilletjes door de inkoper worden gedragen.
Levertijd slimme brillen: de kosten die een offerte nooit toont
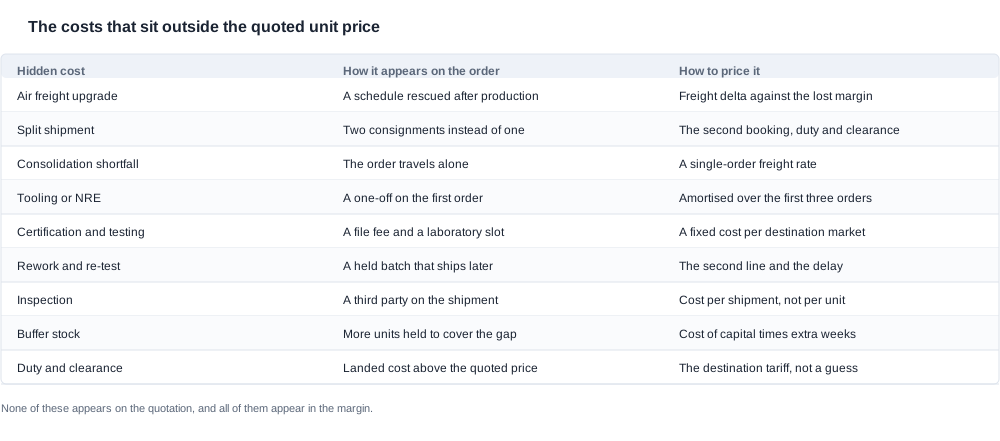
Vijf groepen kosten liggen in deze categorie achter een opgegeven prijs, en elke groep gedraagt zich anders.
Kosten om een planning te redden. Deze worden betaald wanneer een programma vertraging oploopt en er iets ingekort moet worden. Spoedluchtvracht is het voor de hand liggende voorbeeld. Een gesplitste levering, waarbij een deel van de bestelling via de ene route en de rest via de andere wordt verzonden, is het tweede. Een zending die alleen reist omdat een consolidatievenster is gemist, is het derde, en dit komt het vaakst voor, omdat consolidatie wordt bepaald door de beschikbaarheid van de goederen en niet door het moment waarop de boeking wordt gemaakt.
Incidentele kosten. Deze worden eenmalig betaald en daarna geamortiseerd of herhaald. Gereedschap en niet-reccurrente engineering zijn de grootste posten. Certificering en laboratoriumkosten zijn de tweede, en die worden per markt in plaats van per bestelling gemaakt. Daarom moet een inkoper die drie markten plant ze als een portefeuille behandelen en niet als drie afzonderlijke kosten. Artwork, verpakkingsontwikkeling en printopzet vallen in dezelfde groep.
Kosten die door tijd worden gedragen. Dit is de grootste groep en de groep die inkopers zelden beprijzen. Werkkapitaal is vastgezet vanaf de aanbetaling tot de verkoop van de goederen. Buffervoorraad wordt aangehouden om een onzekere planning op te vangen. Demurrage en opslag worden in rekening gebracht wanneer een zending op de bestemming blijft staan. Elk van deze kosten schaalt met de lengte van de wachttijd in plaats van met de omvang van de bestelling. Daarom is een lange planning duurder dan het lijkt.
Kwaliteitskosten. Inspectie door een derde partij, een herstelregel, een herhaaltest na een firmwarewijziging en een retourproces waarbij exemplaren over een grens worden teruggestuurd. Dit zijn kosten voor zekerheid, en een inkoper die ze niet inkoopt, vermijdt ze niet — hij koopt ze later, tegen een slechtere prijs en met een slechtere planning.
Commerciële kosten. Een prijsschijf die het gekozen aantal niet bereikt. Een aanbetaling die moet worden gefinancierd. Een incoterm die omwille van het gemak is gekozen en de afhaling bij de inkoper laat liggen. Een valutablootstelling tussen de bestelling en de verkoop. Dit zijn meestal de kleinste posten en het gemakkelijkst te vergeten.
Waarom de catalogus het aantal onbekende factoren vermindert
De gepubliceerde specificaties voor deze serie nemen een verrassend aantal kosten weg die anders vanaf nul zouden moeten worden beprijsd. De catalogus vermeldt het batterijvermogen en het nominale gebruik voor alle achtentwintig modellen, de laadtijd voor elk model, de laadmethode voor de vierentwintig modellen waarvoor deze is vermeld, de Bluetooth-versie voor de veertien modellen waarvoor deze is gepubliceerd, de capaciteit van het etui voor de vijf modellen waarop deze staat en de beschermingsklasse voor de twee modellen die een classificatie hebben.
Dat is in commercieel opzicht belangrijk op een specifieke manier. Een inkoper die het celvermogen, de laadmethode en de etui-indeling kent, kan de verzendconfiguratie, de certificeringsroute en de verpakking van accessoires beprijzen zonder te gokken. Een inkoper die uitgaat van een beschrijving van twee regels moet alle drie als onbekend beprijzen, en onbekende kosten worden opgeklopt.
De rijen die open zijn, staan daar niet voor niets open: de oplaadmethode is niet gepubliceerd voor de CY03 en de MT6, en de L1 Pro en de CY05; de Bluetooth-versie is niet gepubliceerd voor de cameramodellen; het gewicht is alleen voor één model gepubliceerd; en de beschermingsklasse is voor twee modellen gepubliceerd. Elk van die ontbrekende gegevens is een regel in het dossier van de leverancier die de inkoper moet aanvragen. En een regel die moet worden aangevraagd, is een regel waarop met een handig cijfer kan worden geantwoord.
Waar elk verborgen kostenpunt aan de planning vastzit
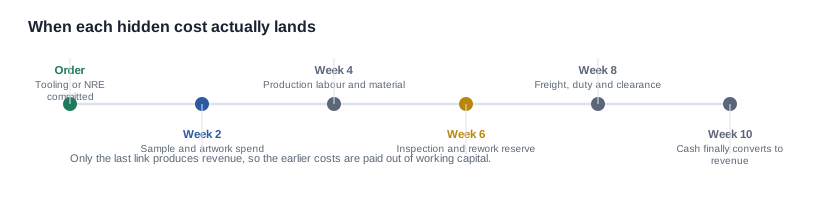
Verborgen kosten ontstaan niet willekeurig. Elk ervan zit vast aan een bepaald punt in de keten, en dat is nuttig, omdat kosten die aan een bekend punt vastzitten kunnen worden gepland, begroot en in sommige gevallen worden wegonderhandeld.
Kosten aan het begin van de keten
De gereedschapskosten en eenmalige ontwikkelingskosten worden bij de bestelling vastgelegd, nog voordat er één exemplaar bestaat. Dit is de reden waarom een eerste bestelling een kostensstructuur heeft die de tweede bestelling niet zal hebben. Certificerings- en laboratoriumkosten hangen samen met het bevriezen van de configuratie, omdat het bewijsmateriaal voor een specifiek model en een specifieke variant wordt opgesteld. De ontwikkeling van artwork en verpakking zit op hetzelfde punt vast.
Deze drie kosten zijn het gemakkelijkst te beheersen en worden het vaakst over het hoofd gezien. Een inkoper die tijdens de offertefase weet wat de gereedschapskosten bedragen en van wie de gereedschappen zijn, heeft een commerciële onderhandelingsruimte. Een inkoper die dit pas op de factuur ontdekt, heeft een geschil.
Kosten in het midden
Arbeid en materiaal zitten in het midden van de productierun en vormen het deel van de kosten dat door de eenheidsprijs wordt vertegenwoordigd. Inspectie zit er vlak naast, meestal aan het einde van de run in plaats van erin. Dat betekent dat er betaald wordt, ongeacht of de goederen goed of slecht zijn en of er wel of geen afwijkingen worden gevonden.
Herwerk zit eveneens in het midden en heeft de slechtste verhouding tussen prijs en schade, omdat een hertest of een herlabeling tijd kost die al voor de planning is betaald. De manier om dit beperkt te houden is vooraf te bepalen wat wordt geïnspecteerd, bij hoeveel exemplaren en op basis van welke schriftelijke criteria. Dat is een vraag over de kwaliteitsovereenkomst, niet over de planning.
Kosten aan het einde
Vracht, invoerrechten, inklaring en opslag vormen het einde van de keten. Op dit punt loopt de planning het vaakst vast, nadat de fabriek haar werk heeft gedaan. Een zending die een consolidatievenster mist, reist alleen. Dat is langzamer en duurder, en kan er ook voor zorgen dat er minder vrije tijd op de bestemming overblijft voordat de opslagkosten beginnen.
De ontvangstkosten van de inkoper zelf zijn het laatste punt in de keten en het punt waar niemand rekening mee houdt: het aantal dozen, het inspectievenster, de opslagcapaciteit en de mensen die beschikbaar moeten zijn. Een zending die op een vrijdagmiddag binnenkomt in een magazijn waar niemand is ingedeeld om deze te ontvangen, zorgt voor een planningsprobleem dat niemand in de fabriek kan oplossen.
Kosten die meebewegen en kosten die dat niet doen
Het onderscheid dat voor een eerste besteling het belangrijkst is, is dat tussen kosten die met het volume meebewegen en kosten die dat niet doen. Vracht, invoerrechten en materiaal schalen mee. Gereedschappen, certificering, artwork en de documentenset niet. Daarom is de eerste bestelling in een programma structureel duurder per exemplaar dan de tweede. Een inkoper die een offerte voor een eerste bestelling vergelijkt met de prijs van een herhaalbestelling, vergelijkt dus twee verschillende dingen.
Het prijsvoordeel van een tweede besteling is reëel en is ook een reden om de volumecurve te plannen in plaats van afzonderlijke bestellingen. Als de gereedschapskosten over drie bestellingen worden afgeschreven, heeft de derde bestelling een wezenlijk andere kostensstructuur. Dat verschil hoort in het programmaplan te worden verwerkt voordat de eerste bestelling wordt geplaatst, in plaats van achteraf te worden ontdekt.
Een landed cost opbouwen die een budgetbeoordeling doorstaat
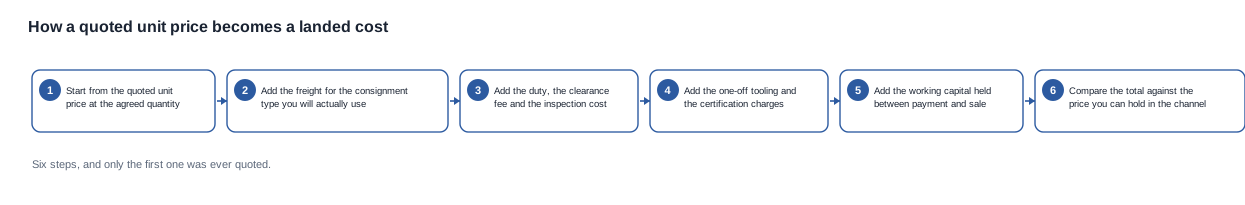
Een landed cost die een grondige beoordeling doorstaat, moet worden opgebouwd uit benoemde componenten met voor elke component een bron. De onderstaande analyse is de aanpak die wij zouden gebruiken en is bewust saai.
Begin met de opgegeven eenheidsprijs bij de afgesproken hoeveelheid. Niet met de prijs bij de minimale bestelhoeveelheid en ook niet met de prijs bij een volume dat de inkoper nog heeft toegezegd. De hoeveelheid bepaalt de schaal en de schaal bepaalt de rekenkundige uitkomst. De eerste invoer is dus de prijs die daadwerkelijk geldt voor de bestelling die wordt gepland.
Tel de vrachtkosten op voor de zending die daadwerkelijk wordt gebruikt. Dit is waar de meeste schattingen het bijkt verkeerd te hebben. Een offerte wordt vaak opgesteld op basis van een geconsolideerde zending, terwijl een eerste bestelling vaak alleen reist. Vraag naar het tarief voor een afzonderlijke zending, want dat is het tarief dat de eerste bestelling zal betalen.
Tel de btw, de inklaringstosten en de inspectie erbij op. Het tarief voor de bestemmingsmarkt is vóór de bestelling bekend, en een koper die er schriftelijk om vraagt, krijgt een concre bedrag in plaats van een richtbedrag.
Tel de eenmalige kosten erbij op. Gereedschap, niet-recurrenceerende engineering, de certificeringsroute, de artwork en de verpakkingontwikkeling. Voor een eerste bestelling kunnen deze hoger zijn dan de marge op die bestelling, en juist daarom moeten ze worden opgenomen in de businesscase en niet op de factuur.
Tel het werkkapitaal erbij op dat tijdens de wachttijd is vastgelegd. Dit zijn de kosten die kopers buiten beschouwing laten, en ze verbinden de planning rechtstreeks met de marge: het geld wordt bij de aanbetaling uitgegeven en de opbrengst komt pas nadat de goederen zijn verkocht. Hoe langer de cyclus, hoe meer kapitaal is vastgelegd en hoe meer de prijs moet dragen om hetzelfde rendement te behalen.
Vergelijk het totaal met de prijs die het kanaal aanhoudt. Niet met de concurrerende offerte, want dat is in dit stadium de verkeerde vergelijking, maar met de prijs die het bedrijf kan vasthouden. Als de landed cost die prijs overtreft, is de planning niet het probleem; de configuratie, de hoeveelheid of de doelmarkt dat wel.
De twee tests die de rekenkunde eerlijk houden
Test de aanname over de zending. Als de bestelling niet kan worden geconsolideerd, is de vrachtregel onjuist, en niet met een percentage maar met een factor.
Test de aanname over de schijf. Als de hoeveelheid de schijf niet bereikt waarvan de prijs afkomstig is, is de prijs op dezelfde manier onjuist. Beide tests zijn goedkoop en beide vangen de twee meest voorkomende oorzaken waardoor een landed cost een derde te hoog is.
Wat u wel en niet kunt onderhandelen
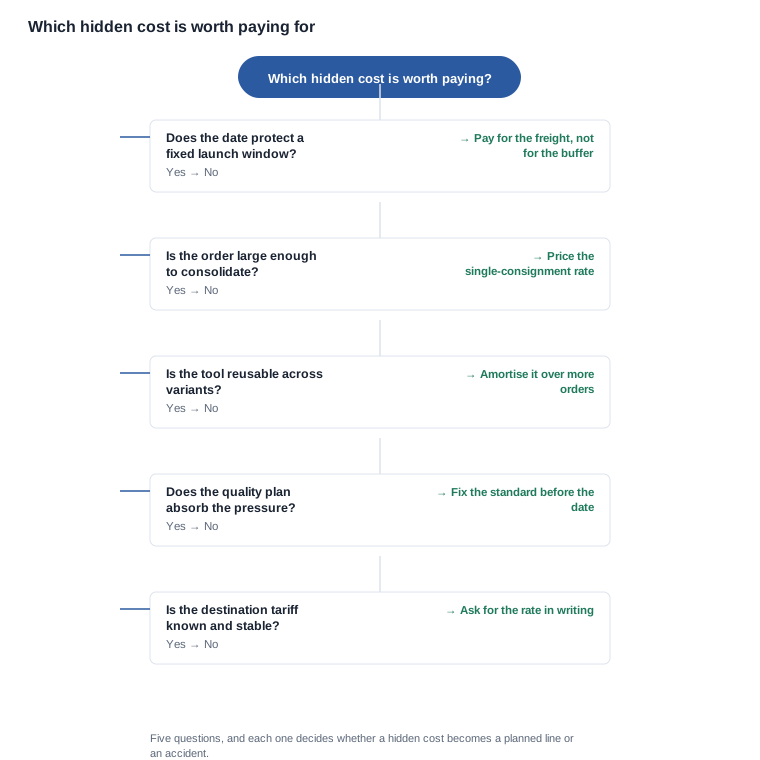
Niet elke verborgen kosten is onderhandelbaar, en een koper die ze allemaal als onderhandelbaar behandelt, besteedt zijn geloofwaardigheid aan de twee die niet kunnen worden verschoven.
De doorlooptijd van componenten en certificering is niet onderhandelbaar. Een plek in het laboratorium en de materiaalplanning van een toeleverancier liggen bij derden, en de enige managementtechniek die werkt, is ze eerder starten. Wel onderhandelbaar is waar ze in het plan staan en wie de overdracht beheert.
De gereedschapskosten zijn onderhandelbaar in de structuur, niet in de feitelijke kosten. Het bedrag kan vastliggen; of het wordt afgeschreven, of het bij een bepaalde hoeveelheid wordt vergoed en wie het gereedschap daarna bezit, zijn allemaal onderhandelbaar en allemaal commercieel van belang.
Vrachtkosten zijn onderhandelbaar in de vervoerswijze en het tijdstip. Een vroeger geboekte, geconsolideerde zending kost minder dan een met haast verzonden zending; een gesplitste levering wordt geprijsd in plaats van onderhandeld. Niet onderhandelbaar is het bestemmingstarief, want dat is een vastgesteld gegeven over de markt.
Betalingsvoorwaarden zijn het meest onderhandelbare punt op de lijst. De aanbetaling, de moment waarop het saldo verschuldigd is en de kredietperiode veranderen allemaal de kosten van de cyclus, en ze veranderen die zonder de eenheidsprijs ook maar aan te raken. Dit is waar een koper met twee offertes en een voorkeur voor een van beide een commerciële voorkeur kan omzetten in een gunstigere commerciële positie.
Inspectie- en herwerkvergoedingen zijn onderhandelbaar wat betreft de reikwijdte. Wat wordt geïnspecteerd, op hoeveel eenheden en in welke fase zijn beslissingen. Of inspectie plaatsvindt, is geen beslissing, want die vindt hoe dan ook plaats.
De vragen die u in de aanvraag moet stellen
Dit zijn de vragen die u moet stellen, in de volgorde die het antwoord verandert en niet in de volgorde die het gemakkelijk is om te beantwoorden.
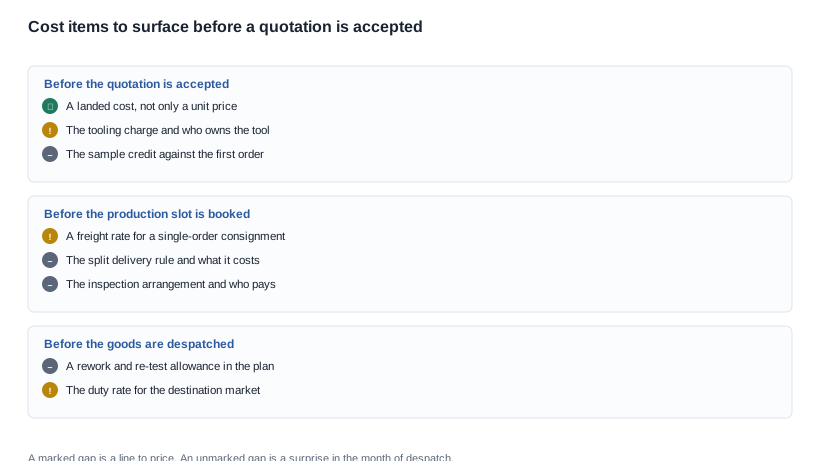
- Wat is het vrachttarief als deze bestelling afzonderlijk wordt verzonden in plaats van geconsolideerd?
- Wat zijn de gereedschaps- en niet-recurrenceerende kosten, en wie bezit het gereedschap daarna?
- Welke bestemmingsheffingen en inklaringstosten worden aangenomen, en tegen welk tarief?
- Wat is de betalingsstructuur, en bij welke gebeurtenis is het saldo verschuldigd?
- Wat kost het monster, en wordt dit gecrediteerd tegen de eerste bestelling?
- Welke inspectie is inbegrepen, en wat gebeurt er met de planning als er een defect wordt gevonden?
Elke vraag heeft een kort antwoord, en elk antwoord wordt óf een regel in de landed cost óf een regel in het risicoregister.
Een uitgewerkt programma, van begin tot eind bepaald
Het onderstaande geval is een verzonnen scenario om de rekenkunde door te nemen. Er wordt geen klant, bestelling of zending beschreven; het model, de hoeveelheid, de bestemming en de doorlooptijden zijn aangenomen zodat de kostenstructuur van begin tot eind kan worden gevolgd.
Het scenario. Een merk plaatst een eerste bestelling voor een cameramodel op een Europese markt, met een geplande wederverkoopdatum over elf weken. De opgegeven eenheidsprijs is vastgesteld voor de afgesproken hoeveelheid. Het opgegeven productievenster bedraagt acht weken, gerekend vanaf de besteldatum, en de documentatieroute wordt beschreven als inbegrepen. Twee kosten zijn vooraf bekend: de gereedschapskosten en de certificeringsroute voor één bestemmingsmarkt.
Stap één, de zending. De bestelling is klein genoeg om niet te worden geconsolideerd met andere zendingen. De vrachtverwachting in de offerte is daarom onjuist, en de correctie is een tarief voor een afzonderlijke zending op een route die de leverancier al offerteert. Dit is de grootste afzonderlijke correctie in dit geval, en die komt naar boven door één vraag te stellen.
Stap twee, de invoerrechten en de vrijgave. Het tarief voor de bestemming wordt schriftelijk opgevraagd en toegepast op de aangiftewaarde. Het is niet groot, maar het is een vaste kostenpost die verwerkt moet worden in de prijs die het verkoopkanaal moet dragen. Een inkoper die dit pas na de lancering ontdekt, ziet het als een verrassing.
Stap drie, de eenmalige kosten. De gereedschapskosten worden over de eerste drie bestellingen afgeschreven in plaats van door de eerste bestelling te worden gedragen, en de certificeringsroute wordt behandeld als een kostenpost op marktniveau die voor die markt niet opnieuw zal voorkomen. Geen van beide verwerkingen verandert wat de leverancier in rekening brengt; beide veranderen de manier waarop het programma wordt gepland, en juist daar zit de waarde van vooraf kennis hebben.
Stap vier, het werkkapitaal. De aanbetaling, de trigger voor de slotbetaling en de verkoopdatum worden op één kalender gezet. Het gevolg is dat het programma geld vastzet voor een periode waarmee de businesscase geen rekening had gehouden. Het bedrag is groot genoeg om de beslissing over de omvang van de eerste bestelling te veranderen.
Stap vijf, de kwaliteitsreserve. In het plan wordt een reserve opgenomen voor herstel en opnieuw testen, op een vastgesteld niveau, omdat dit nu eenmaal gebeurt. Het alternatief is dat dit pas ontdekt wordt als vertraging in de maand van verzending, wanneer ook de vrachtpremie wordt betaald.
Het resultaat. Een landed cost die wezenlijk verschilt van de opgegeven eenheidsprijs, een programmaplan dat de werkelijke kosten bevat, en een beslissing over de bestelomvang die niet uitsluitend op basis van de offerte had kunnen worden genomen.
Waarom de beslissing over de bestelomvang niet kon worden genomen op basis van de offerte
Dit is het punt dat inkopers het vaakst verrast. De totale kosten van de eerste bestelling hangen net zozeer af van de kosten van het wachten als van de prijs van de goederen. De hoeveelheid die de totale kosten minimaliseert, is daarom niet altijd de hoeveelheid die de eenheidsprijs minimaliseert. Een grotere eerste bestelling levert een gunstiger tarief op en bindt meer kapitaal voor langere tijd; een kleinere eerste bestelling brengt het risico mee van een ongunstiger tarief, een duurdere zending en een ongunstiger tarief voor ook de tweede bestelling.
Die afweging kan niet worden opgelost aan de hand van een eenheidsprijs. Dat kan alleen aan de hand van een landed cost waarin de doorlooptijd is verwerkt. Daarom is het de moeite waard om de bovenstaande analyse vóór de bestelling uit te voeren, in plaats van ná de factuur.
De grens van wat wij zullen prijzen
Het is de moeite waard om precies te zijn: de gepubliceerde catalogus is het deel van het commerciële beeld dat wij kunnen verantwoorden. Het schema en de prijzen horen bij een gesprek, niet bij een gepubliceerde tabel.
Wat wij publiceren is de specificatie waarop de kostenstructuur is gebaseerd: de achtentwintig modellen en de bijbehorende gepubliceerde rijen — de batterijcapaciteit en de opgegeven gebruiksduur voor elk model, de oplaadtijd voor elk model, de oplaadmethode voor de vierentwintig modellen waar deze is vermeld, de Bluetooth-versie voor de veertien modellen waar deze voorkomt, de capaciteit van de case voor de vijf modellen waar deze is gepubliceerd, en de beschermingsklasse voor de twee modellen die een classificatie hebben. Wij publiceren ook de modelcodes en kleuruitvoeringen die bestaan, want een kostenraming op basis van een configuratie die niet bestaat, is geen raming.
Wat wij niet publiceren: productielevertijden, minimale bestelhoeveelheden, eenheidsprijzen, productiecapaciteit, gereedschapskosten, certificeringskosten en vrachttarieven. Elk van deze hangt af van een configuratie, een hoeveelheid, een bestemming en een periode, en het publiceren van één waarde voor een van deze zou precies het gemengde totaal zijn waartegen dit artikel waarschuwt.
Wat wij wel doen, is een model, een hoeveelheid, een bestemming en een gewenste datum nemen en u vertellen welke configuraties daarvoor bestaan, om welke gepubliceerde rijen de kosten en het schema moeten worden opgebouwd en welke van de verborgen kosten hierboven daadwerkelijk aan uw programma zullen worden doorberekend. Wij zullen ook ronduit aangeven wanneer een configuratie niet op de gewenste datum kan worden gemaakt.
Dezelfde redenering geldt voor de twee ondersteunende onderwerpen: het monster en de kosten ervan worden behandeld bij verificatie van het monsterbeleid, de gewoonten die onnodige vertraging veroorzaken staan bij praktisch advies voor inkopers, de waarschuwingssignalen in een planning staan bij rode vlaggen bij de levertijd en de terugkerende fouten bij monsters staan bij veelvoorkomende fouten in het monsterbeleid.
De actie om nu te ondernemen. Neem de laatste offerte die u hebt ontvangen en bereken daaronder de kostprijs: één regel voor vracht, één voor btw en inklaring, één voor eenmalige kosten, één voor werkkapitaal en één voor kwaliteitsreservering. Bepaal vervolgens of de planning die u is opgegeven de totale waarde heeft die u zojuist hebt berekend. Als die twee niet overeenkomen, vormt dat verschil de onderhandelingsruimte.
Gerelateerd leesvoer
- Verificatie van het monsterbeleid — wat een monster wel en niet bewijst
- Praktisch advies voor inkopers — de gewoonten die weken kosten
- Rode vlaggen bij de levertijd — waarschuwingssignalen in een planning
- Veelvoorkomende fouten in het monsterbeleid — terugkerende fouten bij eerste bestellingen


