
इकाई मूल्य वह हिस्सा है जिसका सौदा किया जाता है और आमतौर पर यह वस्तुओं को कारखाने से गोदाम तक पहुँचाने की कुल लागत का सबसे छोटा हिस्सा होता है। स्मार्ट ग्लासेस के भुगतान की शर्तें वहीं तय होती हैं जहाँ ये अन्य लागतें निर्धारित होती हैं, क्योंकि हर भुगतान ट्रिगर वह समय भी होता है जब कोई लागत या तो निर्धारित होती है या स्थगित की जाती है। जो खरीदार इकाई मूल्य पर कड़ी मोल-भाव करता है और फिर ऐसा ट्रिगर स्वीकार करता है जो देर से सक्रिय होता है, वह पाएगा कि बचत कई बार उन चीज़ों पर खर्च हो चुकी है जिन्होंने कीमत तय ही नहीं की थी।
नीचे दी गई आठ लागतें वे हैं जो इकाई मूल्य तय होने के बाद आती हैं। ये न तो असामान्य हैं और न ही किसी सप्लायर की खराबी का परिणाम। ये एक ऐसे उत्पाद के सामान्य परिणाम हैं जिसमें लिथियम सेल, कैमरा मॉड्यूल, मोल्डेड चार्जिंग केस और बाज़ार-विशिष्ट पैकेजिंग होती है, साथ ही ऐसे लेन-देन के परिणाम हैं जो कम से कम दो सीमाओं और एक सीमा शुल्क प्राधिकरण से गुज़रता है।
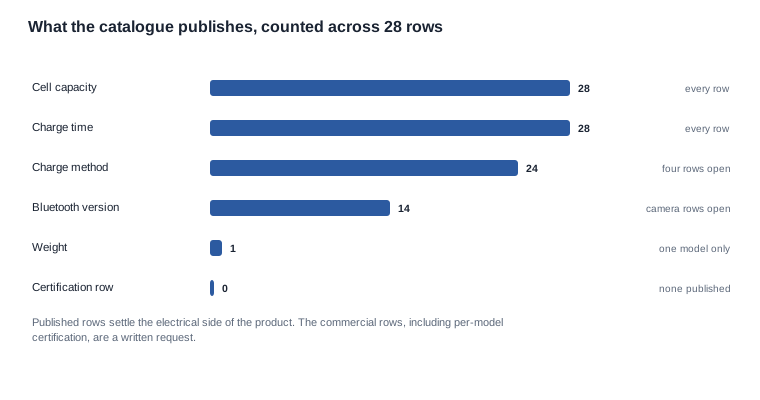
नीचे दिया गया पहला चार्ट इस श्रेणी के खरीदार के लिए उपयोगी शुरुआती बिंदु है। यह हमारे द्वारा प्रकाशित कैटलॉग पंक्तियों में यह बताता है कि व्यावसायिक जानकारी का कितना हिस्सा उपलब्ध है और कितना माँगना पड़ता है। यही अनुपात इस श्रेणी में छिपी लागतों को केवल परेशान करने वाली बात नहीं बल्कि इतनी आम बनाता है: खरीदार को ऑर्डर की सही कीमत लगाने के लिए जिस अधिकांश जानकारी की ज़रूरत होती है, वह पेज पर उपलब्ध नहीं होती।
स्मार्ट ग्लासेस के भुगतान की शर्तें: बाद में आने वाली लागतें
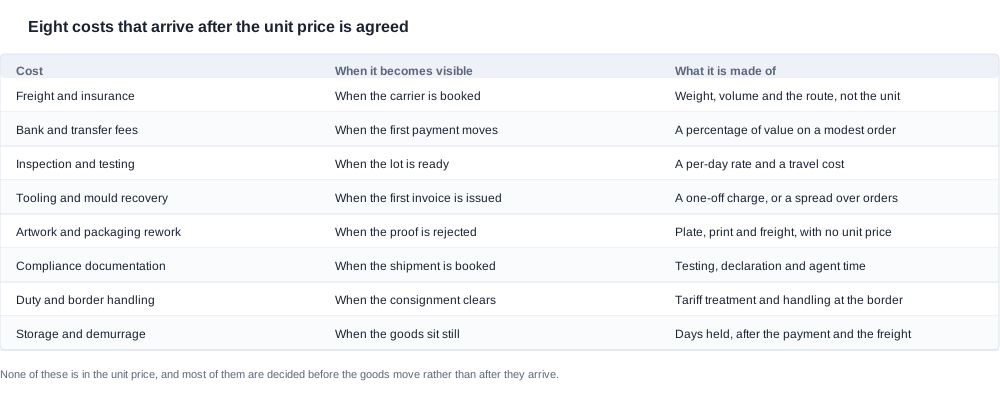
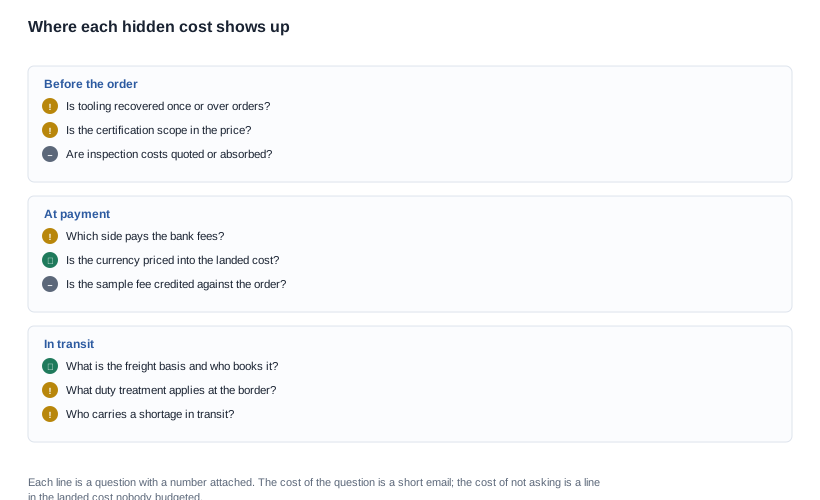
आठ लागतें हैं—ढुलाई और बीमा, बैंक और ट्रांसफ़र शुल्क, निरीक्षण और परीक्षण, टूलिंग और मोल्ड की लागत की वसूली, आर्टवर्क और पैकेजिंग की दोबारा कार्रवाई, अनुपालन दस्तावेज़, शुल्क और सीमा-शुल्क प्रसंस्करण, तथा भंडारण और डीमरेज। इनमें से हर एक का निर्णय लेन-देन के अलग चरण में होता है, हर एक अलग समय पर दिखाई देती है, और हर एक उस इकाई मूल्य में अदृश्य रहती है जो इसके बनने से पहले बताया गया था।
ढुलाई और बीमा का निर्णय तब होता है जब वाहक बुक किया जाता है, और यह वज़न, आयतन और मार्ग पर निर्भर करती है, इकाई पर नहीं। इस श्रेणी में आयतन ही आश्चर्य का कारण है: चार्जिंग केस के साथ वाला कैमरा कॉन्फ़िगरेशन उसी मॉडल के केस के बिने वाले संस्करण से अलग कार्टन में भेजा जाता है, और कार्टन के आयतन जितनी ढुलाई तय करते हैं, उतनी ही इकाई मूल्य वस्तुओं को तय करता है।
बैंक और ट्रांसफ़र शुल्क तब तय होते हैं जब पहला भुगतान होता है, और ये मूल्य का प्रतिशत होते हैं। मामूली ऑर्डर पर भी ये वास्तविक प्रतिशत होते हैं, और कौन इन्हें देगा, यह ऐसा सवाल है जो अधिकांश खरीदार कभी नहीं पूछते क्योंकि इसे बहुत छोटा लगता है। यह जितना महसूस होता है, उतना ही महत्वपूर्ण है, क्योंकि छोटे ऑर्डर पर सोने वाला निश्चित शुल्क इकाई मूल्य में अदृश्य रहता है, लेकिन मार्जिन में स्पष्ट दिखाई देता है।
निरीक्षण और परीक्षण का निर्णय तब होता है जब उत्पादन लॉट तैयार होता है। लागत दैनिक दर और यात्रा पर आधारित होती है, और इसकी मात्रा पूरी तरह इस बात पर निर्भर करती है कि निरीक्षण का दायरा उत्पादन से पहले तय किया गया था या अंत में अचानक तय किया गया।
टूलिंग और मोल्ड की लागत की वसूली तब तय होती है जब पहला इनवॉइस जारी होता है, और छोटे फ़र्स्ट ऑर्डर में आठों में यह सबसे बड़ी होती है। इसे एक बार वसूल किया जाए या ऑर्डरों में बँटकर एमर्टाइज़ किया जाए—इसी अंतर से यह पता चलता है कि फ़र्स्ट ऑर्डर महँगा दिखता है या बस कार्यक्रम की स्थापना लागत carry कर रहा है।
आर्टवर्क और पैकेजिंग की दोबारा कार्रवाई का निर्णय तब होता है जब प्रूफ़ अस्वीकार हो जाता है। इसमें प्लेट, प्रिंट रन और ढुलाई शामिल होती है, और इसका कोई इकाई मूल्य नहीं होता क्योंकि यह प्रति-इकाई लागत है ही नहीं।
अनुपालन दस्तावेज़ का निर्णय तब होता है जब शिपमेंट बुक होता है। परीक्षण, घोषणा संबंधी कार्य और एजेंट का समय—तीनों ही वास्तविक लागतें हैं, और इनका दायरा कॉन्फ़िगरेशन तथा गंतव्य बाज़ार के अनुसार बदलता है।
शुल्क और सीमा-शुल्क प्रसंस्करण का निर्णय तब होता है जब माल सीमा शुल्क निपटान से गुज़रता है। टैरिफ़ का उपचार मूल और गंतव्य पर निर्भर करता है, और सीमा पर प्रसंस्करण शुल्क प्रति इकाई नहीं, बल्कि प्रति consignment लगाए जाते हैं।
भंडारण और डीमरेज तब तय होता है जब माल स्थिर पड़ा रहता है। यह वह लागत है जो तब सामने आती है जब कुछ और पहले ही गड़बड़ हो चुका हो—दस्तावेज़ में देरी, छूटी हुई बुकिंग या अस्वीकृत consignment—और यह मूल समस्या को और बढ़ा देती है।
जहाँ रिसाव शुरू होता है, और यह क्वोट में क्यों नहीं होता
इन लागतों के क्वोट में न होने का कारण अवसरवादी नहीं, बल्कि संरचनात्मक है। क्वोटेशन किसी कॉन्फ़िगरेशन, मात्रा और गंतव्य के आधार पर तैयार किया जाता है। ऐसी कोई भी लागत जिसे इन तीन चीज़ों से गणना नहीं किया जा सकता—क्योंकि वह मार्ग, बाज़ार, एजेंट, दस्तावेज़ या देरी पर निर्भर करती है—क्वोटेशन में नहीं हो सकती, और एक सक्षम सप्लायर ऐसा होने का नाटक नहीं करेगा।
यह उत्तर का अच्छा संस्करण है और इसे सीधे-सीधे कहना उचित है, क्योंकि इसका अर्थ है कि समस्या यह नहीं है कि आपूर्तिकर्ता लागत छिपा रहे हैं। समस्या यह है कि दो कोटेशनों की तुलना करने वाला खरीदार ऐसे दो पैकेज मूल्यों की तुलना कर रहा है जिनमें लागतों के अलग-अलग समूह शामिल हैं, और न ही किसी कोटेशन में यह बताया गया है कि कौन-सा समूह शामिल है।
इसकी एक दूसरी और अधिक असहज वजह है, और वह समय-सीमा से संबंधित है। इनमें से कई लागतों का निर्णय खरीदार उन्हें चाहने के समय के बाद होता है। आर्टवर्क की दोबारा तैयारी का निर्णय प्रूफ अस्वीक होने पर होता है, जो पैकेजिंग ऑर्डर देने के बाद होता है। डेमरेज का निर्णय तब होता है जब माल बिना हिले पड़ा रहता है, जो शिपमेंट बुक होने और शेष राशि का भुगतान होने के बाद होता है। शुल्क के निरपेक्ष निर्णय क्लियरेंस के समय होता है, जो मालिशुल्क के भुगतान और शेष राशि जारी होने के बाद होता है। हर स्थिति में लागत किसी ऐसे निर्णय का परिणाम होती है जो पहले लिया गया था, लेकिन उसकी गति बाद में दिखती है।
व्यावहारिक परिणाम यह है कि खरीदार का एकमात्र बचाव निर्णयों को पहले करने में है। ऑर्डर से पहले तय होने वाली लागतों का कोटेशन दिया जा सकता है या उन्हें बाहर रखा जा सकता है। ऑर्डर के दौरान तय होने वाली लागतों को खरीदार सहन करता है या उन पर विवाद करता है। ऑर्डर के बाद तय होने वाली लागतें बस उत्पन्न हो जाती हैं। भुगतान संरचना इसी का साधन है, क्योंकि लागत तय होने के बाद रखा गया भुगतान ट्रिगर यह मान लेता है कि उस लागत का मूल्य निर्धारित कर लिया गया है।
इसीलिए भुगतान की शर्तें और छिपी हुई लागतें एक ही विषय हैं, न कि दो अलग-अलग विषय। लदान के बिल की प्रति के सापेक्ष सक्रिय होने वाला ट्रिगर यह मान लेता है कि मालिशुल्क, शुल्क और डेमरेज का निपटान हो चुका है, क्योंकि शेष राशि पहले ही जारी कर दी गई है। जाँच के बाद पहुँचने पर सक्रिय होने वाला ट्रिगर इन लागतों को समाप्त नहीं करता — लेकिन उनके निर्णय के दौरान खरीदार को नियंत्रण में रहने देता है।
हर लागत किस ओर आती है
आठों में से हर लागत खरीदार की समस्या नहीं है, और जो खरीदार मान लेता है कि वे सभी हैं, वह ऐसी शर्तों पर अधिक जोर देगा जिन्हें आपूर्तिकर्ता पूरा नहीं कर सकता। उपयोगी वर्गीकरण इस आधार पर किया जा सकता है कि लागत किस समय पर ज्ञात होने लगती है।
आपूर्तिकर्ता कोटेशन के चरण में लागत बता सकता है—वे लागतें हैं जो केवल विनिर्देश, मात्रा और गंतव्य पर निर्भर करती हैं: तय विनिर्देश के अनुसार पैकेजिंग, मानक दस्तावेज़ों का सेट और असेंबली का काम। इनका मूल्य इकाई मूल्य में शामिल होना चाहिए, और जो खरीदार इन्हें अलग-अलग दिखाने पर जोर देता है, वह आमतौर पर ऐसा ब्योरा माँग रहा होता है जिसे आपूर्तिकर्ता एकबारगी ऑर्डर के लिए तैयार नहीं होता।
जिन लागतों के लिए दोनों पक्षों के पास अभी जानकारी नहीं है—वे निरीक्षण का दायरा, गंतव्य बाज़ार के लिए अनुपालन का दायरा और टैरिफ वर्गीकरण हैं। ये पूछताछ के दौरान ज्ञात होने लगते हैं, जिसका अर्थ है कि इन्हें ऑर्डर में नहीं, पहले चरण के सवालों में शामिल करना चाहिए। कोटेशन के चरण में निरीक्षण का दायरा पूछने वाले खरीदार को यह मिल जाता है; जो खरीदार इसे शिपमेंट से पहले के चरण में पूछता है, उसे अनुमान और वार्ता मिलती है।
ऑर्डर के दौरान तय होने वाली लागतें—मालिशुल्क का आधार, बैंक शुल्क का वितरण और आर्टवर्क का अनुमोदन हैं, और ये ही वे लागतें हैं जिन्हें सबसे अधिक अस्पष्ट छोड़ा जाता है। इनमें से हर एक को समझौते में किसी खंड द्वारा दोनों पक्षों की कोई लागत वहन किए बिना तय किया जा सकता है, और हर एक के लिए एक अलग पंक्ति होना उचित है।
ऑर्डर के बाद तय होने वाली लागतें—दोबारा तैयारी, डेमरेज और अस्वीकृत शिपमेंट के परिणाम हैं। इन्हें समाप्त नहीं किया जा सकता; केवल इतना किया जा सकता है कि इन्हें पर्याप्त पहले दिखाई दिया जाए ताकि खरीदार इन्हें होते देख सके। विलंबित भुगतान ट्रिगर का वास्तविक उद्देश्य यही है: यह दोबारा तैयारी को रोकता नहीं है, लेकिन दोबारा तैयारी होने के दौरान खरीदार को ऋणीय और सूचित रहने देता है।
यह वर्गीकरण करने योग्य है, क्योंकि इससे खरीदार को बताया जाता है कि वार्ता में अपने प्रभाव का उपयोग कहाँ करना चाहिए। मध्यम श्रेणी वह है जहाँ किसी खंड से कोई लागत नहीं आती और वास्तविक धन की बचत होती है। पहली श्रेणी वह है जहाँ अधिक दबाव बनाने से संबंध खराब होता है और कोटेशन कमज़ोर होता है। अंतिम श्रेणी वह है जहाँ उत्तर बजट में आकस्मिक व्यय होता है, न कि अनुबंध में शर्त।
आठ लागतें और हर एक का दिखाई देने का समय
| लागत | यह कब दिखाई देती है | यह किससे बनी होती है | क्या इसका पहले से उद्धरण दिया जा सकता है |
|---|---|---|---|
| माल ढुलाई और बीमा | जब वाहक को बुक किया जाता है | वज़न, कार्टन का आयतन और मार्ग | हाँ, तय किए गए मार्ग के आधार पर |
| बैंक और अंतरण शुल्क | जब पहला भुगतान प्रेषित होता है | मूल्य का प्रतिशत | हाँ, दर के रूप में |
| निरीक्षण और परीक्षण | जब लॉट तैयार हो जाता है | दिवसीय दर और यात्रा | हाँ, सहमत किए गए दायरे के आधार पर |
| टूलिंग और मोल्ड की लागत की वसूली | जब पहला इनवॉइस जारी किया जाता है | एकबारगी शुल्क या परिशीलन | हाँ, वसूली अनुसूची के रूप में |
| आर्टवर्क और पैकेजिंग में सुधार | जब प्रूफ अस्वीकार किया जाता है | प्लेट, प्रिंट रन और माल ढुलाई | नहीं, केवल संभावना के रूप में |
| अनुपालन दस्तावेज़ | जब शिपमेंट बुक किया जाता है | परीक्षण, घोषणा और एजेंट का समय | आंशिक रूप से, किसी बाज़ार के आधार पर |
| शुल्क और सीमा शुल्क प्रसंस्करण | जब consignment सीमा पार करती है | टैरिफ उपचार और सीमा शुल्क | हाँ, टैरिफ कोड के आधार पर |
| भंडारण और डीमरेज | जब माल स्थिर पड़ा रहता है | भुगतान के बाद रोके गए दिन | नहीं, केवल आकस्मिक व्यय के रूप में |
अंतिम कॉलम वही है जो खरीदार की कार्यप्रणाली बदलता है। आठ में से छह लागतों का उद्धरण पर्याप्त विवरण के साथ माँगे जाने पर पहले से दिया जा सकता है, और बाकी दो में से एक — अनुपालन दस्तावेज़ — किसी दिए गए बाज़ार के लिए पहले से इसका दायरा तय किया जा सकता है, भले ही इसकी कीमत अंतिम इकाई तक निर्धारित न की जा सके। केवल दो वास्तव में पहले से उद्धृत नहीं की जा सकतीं, और दोनों घटक नहीं बल्कि परिणाम हैं। यह एक उपयोगी अंतर है: यह खरीदार को बताता है कि ध्यान कहाँ खर्च करना है।
आर्टवर्क में सुधार पर अलग से बात करने योग्य है, क्योंकि यह वह लागत है जिसका सबसे अधिक अनुमान कम लगाया जाता है। पुनः प्रिंट किसी भी चीज़ का प्रतिशत नहीं होता; इसमें प्लेट, प्रिंट रन, माल ढुलाई और दूसरा स्वीकृति चक्र होता है। स्वीकृति चक्र वह भाग है जो धन के बजाय समय की लागत बढ़ाता है। इसकी रोकथाम बेहतर आर्टवर्क संक्षिप्त के बजाय पहले दिए गए आर्टवर्क संक्षिप्त से होती है — ऐसा प्रूफ जो एक नामित स्वीकृतकर्ता को भेजा जाए, उस पर सुधार संख्या लिखी हो और यह नियम हो कि स्वीकृति के बाद बदलाव का अर्थ लागत सहित बदलाव है।
प्रकाशित पंक्ति और उससे उत्पन्न होने वाली माँग
पहले चार्ट के पीछे की गिनती की प्रक्रिया को स्पष्ट रूप से करना उपयोगी है, क्योंकि इससे अस्पष्ट चिंता एक विशिष्ट माँगों की सूची बन जाती है। हम जो कैटलॉग पंक्तियाँ प्रकाशित करते हैं, उनमें से बहुत बड़ी संख्या में पंक्तियों के लिए सेल क्षमता, चार्जिंग का समय और चार्जिंग विधि प्रकाशित होती है; Bluetooth संस्करण अट्ठाइस प्रविष्टियों में से चौदह में प्रकाशित है और ग्यारह कैमरा मॉडल में किसी में भी नहीं; वज़न ठीक एक मॉडल के लिए प्रकाशित है; और प्रति-मॉडल प्रमाणन की कोई पंक्ति बिल्कुल नहीं है।
इन प्रत्येक प्रकाशित पंक्तियों में तथ्य हैं, जिन्हें खरीदार माल आने पर उससे मिलाकर जाँच सकता है, इसलिए वे महत्वपूर्ण हैं। अप्रकाशित पंक्तियों में प्रत्येक एक माँग है, और ऑर्डर से पहले नहीं की गई माँग बाद में आने वाली लागत है।
इसके बाद आने वाला नियम किसी भी श्रेणी में लागू करने में काफ़ी सरल है: वह हर तथ्य जो आपूर्तिकर्ता के पास है और खरीदार के पास नहीं, अनिर्धारित लागत है। खरीदार इसे निर्धारित नहीं कर सकता, बजट नहीं बना सकता और प्रतिस्पर्धी उद्धरण से तुलना नहीं कर सकता। इसका भुगतान कहीं किया जाएगा, आमतौर पर खरीदार द्वारा और प्रायः उस स्थान पर जहाँ विकल्प सबसे कम होते हैं।
यहाँ प्रकाशित विनिर्देश और प्रकाशित व्यावसायिक स्थिति के बीच का अंतर भी स्पष्ट हो जाता है। प्रकाशित सेल क्षमता माल से जुड़े प्रश्न का समाधान करती है। प्रकाशित इकाई मूल्य सौदे से जुड़े प्रश्न का समाधान करता है। यह श्रेणी पहली चीज़ प्रकाशित करती है, लेकिन दूसरी नहीं — जानबूझकर — हमारी न्यूनतम ऑर्डर मात्राएँ, इकाई मूल्य और उत्पादन लीड समय हर पूछताछ के अनुसार पुष्टि किए जाते हैं। खरीदार द्वारा उद्धरणों की तुलना का व्यावहारिक परिणाम यह है कि तुलना प्रमुख मूल्य के बजाय समय-सारणी और लागत संरचना के आधार पर करनी होगी।
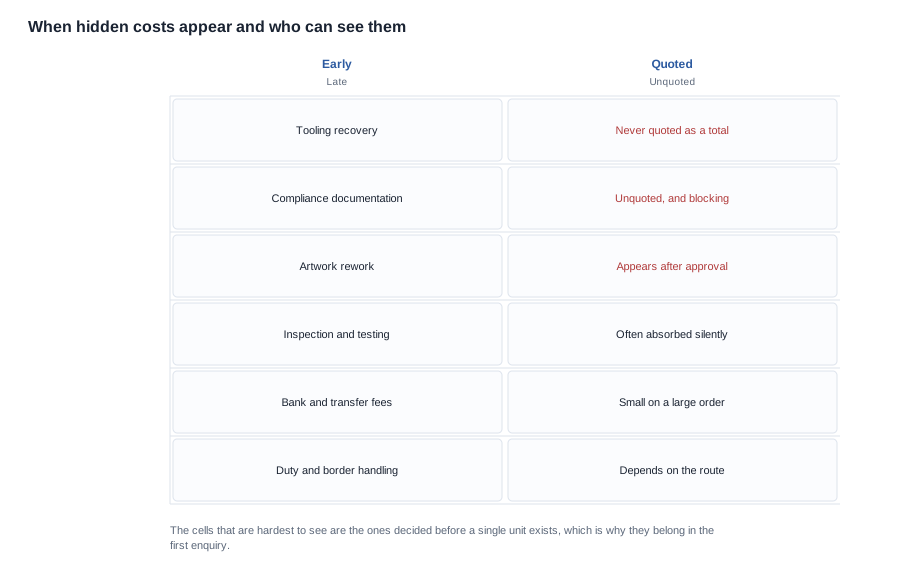
मैट्रिक्स लागत को खतरनाक बनाने वाले दो गुण दिखाता है: यह कब प्रकट होती है और क्या यह दिखाई देती है। सबसे खराब सेल ऊपरी आधे में हैं — वे लागतें जो शुरुआत में तय होती हैं और उनका उद्धरण नहीं दिया जाता — क्योंकि ये ही वे हैं जो इस क्षेत्र के हर आपूर्तिकर्ता में समान रूप से होने की सर्वाधिक संभावना रखती हैं। वह लागत जिसे हर आपूर्तिकर्ता पैकेज में शामिल करता है, अदृश्य होती है; वह लागत जिसे हर आपूर्तिकर्ता पैकेज से बाहर रखता है, वह भी अदृश्य होती है और दोनों स्थितियों में खरीदार पर पड़ती है।
लैंडेड लागत के पीछे का गणित
खरीदार आपूर्तिकर्ता की मदद के बिना छह उद्धरण योग्य लागतों से निपट सकता है, क्योंकि यहाँ प्रश्न यह नहीं है कि आपूर्तिकर्ता क्या कहेगा, बल्कि खरीदार किस बजट का प्रबंधन करेगा। यह विधि लैंडेड-लागत शीट है जिसमें प्रत्येक लागत के लिए एक पंक्ति और प्रत्येक लागत के स्रोत के लिए एक कॉलम होता है।
संरचना सरल है:
- इकाई मूल्य, जैसा कि उद्धृत किया गया है, उस कॉन्फ़िगरेशन और मात्रा के लिए।
- एकमुश्त वाली पंक्तियाँ, अलग-अलग: टूलिंग, आर्टवर्क, प्रमाणन कार्य, प्रारंभिक पैकेजिंग प्लेट्स। प्रत्येक के साथ उसकी वसूली की अवधि, न कि मिलाए गए आंकड़े के साथ।
- परिवर्तनीय पंक्तियाँ: प्रति इकाई माल-भाड़ा और बीमा, प्रति इकाई शुल्क और सीमा-शुल्क प्रबंधन, भुगतान मूल्यों पर दर के रूप में बैंक शुल्क।
- आकस्मिकता पंक्तियाँ: निरीक्षण, पुनर्कार्य और भंडारण, प्रत्येक के साथ दर और वह अनुमान जिससे उसे प्राप्त किया गया है।
- वाणिज्यिक पंक्तियाँ: उस नकद की लागत जिसकी वह अनुसूची वित्तपोषण करती है, और उस अनुसूची की लागत जो आवश्यकता से अधिक समय तक वित्तपोषण करती है।
पाँचवीं पंक्ति वही है जो इस लेख को भुगतान की शर्तों से जोड़ती है, और यही वह पंक्ति है जिसे खरीदार सबसे अधिक छोड़ देते हैं। बारह सप्ताह के इन्वेंटरी के वित्तपोषण वाली जमा संरचना में वहन लागत होती है, और यह लागत लैंडेड-कॉस्ट शीट में माल-भाड़े के बगल में शामिल होनी चाहिए। यह वही पंक्ति है जो दो उद्धरणों के बीच छिपी हुई लागतों की तुलना योग्य बनाती है, क्योंकि कम इकाई मूल्य और लंबे वित्तपोषण चक्र वाला उद्धरण कुल मिलाकर अधिक महँगा व्यवस्था हो सकता है।
इस शीट के बारे में दूसरा तथ्य यह है कि इसे ऑर्डर से पहले बनाया जाना चाहिए, बाद में नहीं। इसे जल्दी बनाने का उद्देश्य सटीकता नहीं है — शुरुआती आंकड़े गलत होंगे — बल्कि तुलनीयता है। एक ही पंक्तियों के आधार पर वर्णित दो उद्धरणों की तुलना तब भी की जा सकती है जब उनमें से कुछ के आंकड़े अभी अनुमान ही हों, क्योंकि संरचना समान है। लेकिन अलग-अलग पंक्तियों के आधार पर वर्णित दो उद्धरणों की तुलना कितनी भी सटीक हो, बिल्कुल नहीं की जा सकती।
तीन प्रश्न जो शीट को तर्कणीय बनाते हैं
खरीदार द्वारा बनाई गई लैंडेड-कॉस्ट शीट उतनी ही अच्छी है जितनी अच्छी उसके पीछे के अनुमान, और आपूर्तिकर्ता सबसे पहले इन्हीं अनुमानों पर ही चुनौती करेगा। तीन प्रश्न तय करते हैं कि यह शीट उस चुनौती को झेल पाती है या नहीं।
इकाई मूल्य में क्या शामिल है? जो खरीदार पैकेजिंग सहित इकाई मूल्य की तुलना पैकेजिंग के बाहर वाले इकाई मूल्य से करता है, वह गलत निष्कर्ष पर पहुँचेगा, और सुधार ऐसा महसूस होगा जैसे आपूर्तिकर्ता ने कीमत बदल दी हो। यह सवाल पूछना पर्याप्त है कि उद्धृत मूल्य में एकमुश्त और परिवर्तनीय पंक्तियों में से कौन-सी पहले से शामिल हैं, और उत्तर को आंकड़े के बगल में शीट में लिखा जाना चाहिए।
प्रत्येक अनुमान का आधार क्या है? जिस अनुमान में आधार बताया गया हो — कार्टन का आयतन प्रति घन मीटर दर से गुणा किया गया, ऑर्डर मूल्य का एक प्रतिशत, दैनिक दर को दिनों की संख्या से गुणा किया गया — उसकी चुनौती की जा सकती है और उसे संशोधित किया जा सकता है। जिस अनुमान का कोई आधार नहीं होता, वह ऐसा आंकड़ा है जो नहीं बदलेगा, जिससे पूरी शीट मनमानी लगने लगती है। इस श्रेणी में कार्टन का आयतन वह आधार है जो सबसे अधिक बार छोड़ दिया जाता है, क्योंकि केस के कॉन्फ़िगरेशन से कार्टन बदलता है और कार्टन से माल-भाड़ा बदलता है।
यदि अनुमान गलत हों तो क्या बदलेगा? यही वह प्रश्न है जो शीट को बजट से निर्णय-सहायक उपकरण में बदल देता है। यदि भंडारण का अनुमान पाँच गुना गलत निकलता है, तो क्या ऑर्डर फिर भी कार्य करेगा? यदि प्रमाणन के दायरे में दूसरा परीक्षण चक्र निकल आता है, तो उसे कौन-सी पंक्ति सहन करेगी? जो शीट इन दोनों प्रश्नों के उत्तर देती है, वह खरीदार को बताती है कि निर्णय कहाँ नाजुक है, और जो शीट ऐसा नहीं करती, वह खरीदार को केवल एक कुल राशि बताती है।
चौथा प्रश्न, जो प्रश्न नहीं बल्कि एक अनुशासन है, शीट को ऑर्डर फ़ाइल में रखना है। एक बार बनाई गई और अगले ऑर्डर में मिल जाने वाली जगह रखी गई लैंडेड-कॉस्ट शीट अगले उद्धरण की शुरुआत होती है, और यही तुलना करके खरीदने तथा बेसलाइन से खरीदने के बीच का अंतर है।
हम किसे उद्धरण में शामिल करेंगे और किसे नहीं
हम किसी गंतव्य बाज़ार के लिए किसी मात्रा में कॉन्फ़िगरेशन का उद्धरण देंगे और यह बताएँगे कि उसमें क्या शामिल है और क्या बाहर है। व्यवहार में इसका अर्थ है माल, तय की गई विशिष्टता के अनुसार पैकेजिंग और मानक दस्तावेज़ों का सेट। इसमें वे बिंदु भी बताए जाएँगे जहाँ व्यवस्था हमारे पास उपलब्ध नहीं जानकारी पर निर्भर है: मार्ग, शुल्क उपचार, निरीक्षण का दायरा और गंतव्य बाज़ार के लिए प्रमाणन का दायरा।
हम किसी वेब पेज पर इकाई मूल्य, न्यूनतम ऑर्डर मात्रा या उत्पादन लीड टाइम प्रकाशित नहीं करेंगे, क्योंकि ये कॉन्फ़िगरेशन, मात्रा और बाज़ार पर निर्भर करते हैं, और प्रकाशित आंकड़ा ऐसी बाध्यता माना जाएगा जो वह नहीं है। हम ऐसे मार्ग के लिए लैंडेड कॉस्ट का उद्धरण नहीं देंगे जिसके बारे में हमसे पूछा नहीं गया है, और माल-भाड़े, शुल्क और बैंक शुल्कों को इकाई मूल्य में शामिल नहीं करेंगे, क्योंकि इससे वह बिंदु छिप जाता है जहाँ खरीदार वास्तव में पैसा खर्च करता है।
हम आपको बताएँगे कि उपरोक्त आठ लागतों में से किनका प्रचालन निर्धारित करता है, किन्हें बाहर रखता है और किन्हें हमारी ओर से देखा ही नहीं जा सकता। यही वह सूची है जिसे बातचीत में लेकर जाना उपयोगी है, और लीड टाइम पृष्ठ उनमें से कई को निर्धारित करने वाले समय-सारणी को समझाता है।
संबंधित पठन
कॉन्फ़िगरेशन, मात्रा और बाज़ार भेजें, और हम बताएँगे कि लैंडेड लागत के किन हिस्सों का निर्धारण होता है और कौन-से हिस्से आपकी ज़िम्मेदारी हैं।


