
Il prezzo unitario è la parte di un ordine che viene negoziata e di solito è la componente più piccola del costo totale per portare la merce dalla fabbrica al magazzino. I Termini di pagamento degli smart glasses sono il punto in cui vengono decise le altre voci di costo, perché ogni evento di pagamento è anche un momento in cui un costo viene indicato o differito. Un acquirente che negozia duramente il prezzo unitario e poi accetta un evento di pagamento che scatta tardi scoprirà che il risparmio è stato speso più volte nelle voci che nessuno ha quotato.
Le otto voci di costo elencate di seguito sono quelle che emergono dopo la definizione del prezzo unitario. Non sono costi straordinari e non derivano da un comportamento scorretto del fornitore. Sono le normali conseguenze di un prodotto dotato di batteria al litio, modulo fotocamera, custodia di ricarica stampata e confezionamento specifico per ciascun mercato, nonché di una transazione che attraversa almeno due confini e un'autorità doganale.
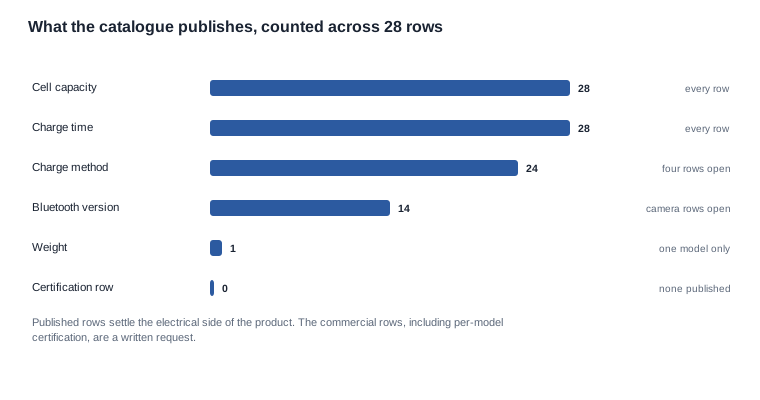
Il primo grafico seguente rappresenta un punto di partenza utile per un acquirente di questa categoria. Indica, sulle righe di catalogo che pubblichiamo, quanta informazione commerciale è disponibile e quanta deve essere richiesta. Questo rapporto spiega perché in questa categoria i costi nascosti sono così comuni, e non soltantofastidiosi: la maggior parte delle informazioni necessarie per quotare correttamente l'ordine non è riportata nella pagina.
Termini di pagamento degli smart glasses: costi che emergono in seguito
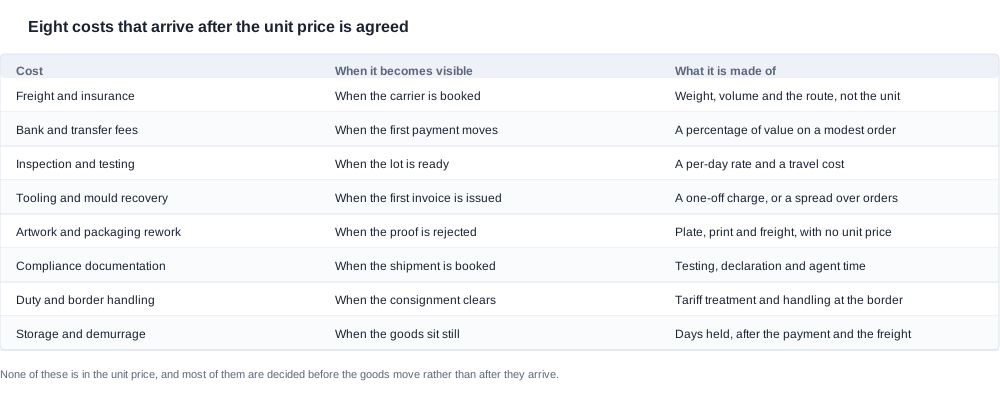
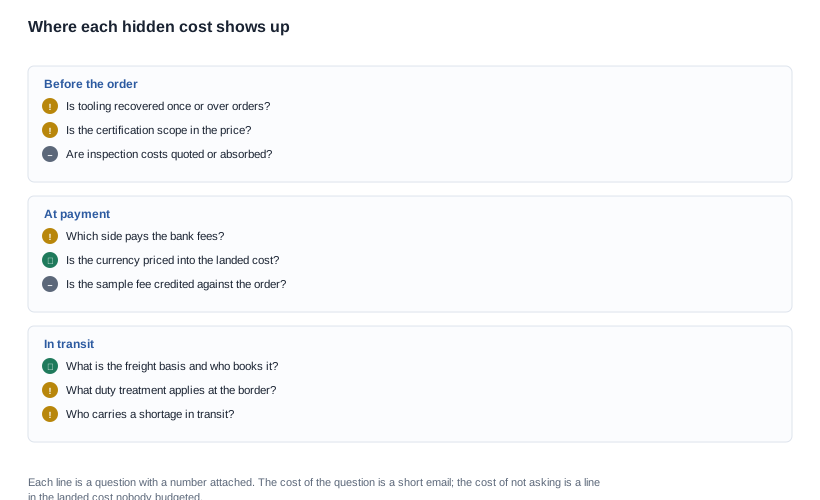
Le otto voci di costo sono trasporto e assicurazione, spese bancarie e di bonifico, ispezione e collaudo, ammortamento di stampi e strumenti, rifinitura di grafica e confezionamento, documentazione di conformità, dazi e pratiche di frontiera, nonché magazzinaggio e sovrapprezzo di sosta. Ciascuna viene definita in un momento diverso della transazione, diventa visibile in un momento diverso ed è invisibile nel prezzo unitario, quotato prima che esistesse.
Trasporto e assicurazione vengono definiti al momento della prenotazione del vettore e dipendono dal peso, dal volume e dalla rotta anziché dall'unità. In questa categoria il volume è la sorpresa: una configurazione con fotocamera e custodia di ricarica occupa un cartone diverso dallo stesso modello privo di custodia, e le dimensioni del cartone incidono sul trasporto quanto il prezzo unitario incide sulla merce.
Spese bancarie e di bonifico vengono definite al momento del movimento del primo pagamento e sono espresse in percentuale del valore. Su un ordine di modesto importo rappresentano una percentuale significativa, e la questione di chi le sostenga viene raramente posta dagli acquirenti perché sembra troppo marginale. In realtà è più importante di quanto sembri, perché una commissione fissa assorbita su un ordine piccolo è invisibile nel prezzo unitario ma incide sul margine.
Ispezione e collaudo vengono definiti quando il lotto di produzione è pronto. Il costo comprende una tariffa giornaliera più il viaggio, e l'importo dipende interamente dal fatto che l'ambito dell'ispezione sia stato concordato prima della produzione o improvvisato alla fine.
Ammortamento di stampi e strumenti viene definito al momento dell'emissione della prima fattura ed è la maggiore delle otto voci di costo in un primo ordine di piccolo importo. Che venga recuperato una tantum o distribuito tra gli ordini cambia la natura del primo ordine: da apparentemente costoso a semplicemente portatore del costo di avviamento del programma.
Rifinitura di grafica e confezionamento viene definita quando la bozza viene respinta. Comprende una lastra, una tiratura e il trasporto, e non ha un prezzo unitario perché non è un costo per singola unità.
Documentazione di conformità viene definita al momento della prenotazione della spedizione. Prove, elaborazione delle dichiarazioni e tempo dell'agente sono tutti costi reali, e il loro ambito varia in base alla configurazione e al mercato di destinazione.
Dazi e pratiche di frontiera vengono definiti quando la merce viene sdoganata. Il regime tariffario dipende dall'origine e dalla destinazione, mentre le spese di movimentazione alla frontiera sono addebitate per spedizione anziché per unità.
Magazzinaggio e sovrapprezzo di sosta vengono definiti quando la merce resta ferma. È il costo che compare quando qualcos'altro è già andato storto — un ritardo nella documentazione, una prenotazione saltata, una spedizione respinta — e aggrava il problema originale.
Dove iniziano le dispersioni di costo e perché non sono incluse nel preventivo
Il motivo per cui questi costi non sono inclusi nel preventivo è strutturale, non opportunistico. Un preventivo viene formulato in base a una configurazione, una quantità e una destinazione. Qualsiasi costo che non può essere calcolato da questi tre elementi — perché dipende da una rotta, un mercato, un agente, un documento o un ritardo — non può rientrare nel preventivo, e un fornitore competente non finge il contrario.
Questa è la versione corretta della risposta, e vale la pena affermarlo in modo chiaro perché significa che il problema non è che i fornitori stiano nascondendo i costi. Il problema è che un acquirente che confronta due preventivi sta confrontando due prezzi complessivi che includono sottoinsiemi di costi diversi, e nessuno dei due preventivi indica quali.
Esiste un secondo motivo, più delicato, che riguarda il tempismo. Diversi di questi costi vengono determinati dopo il momento in cui l'acquirente vorrebbe conoscerli. La rielaborazione grafica viene decisa quando la bozza viene respinta, cioè dopo che l'ordine per l'imballaggio è stato effettuato. La sosta per fermo doganale viene determinata quando la merce rimane ferma, cioè dopo che la spedizione è stata prenotata e il saldo è stato pagato. Il trattamento doganale viene deciso allo sdoganamento, cioè dopo che il nolo è stato pagato e il saldo è stato liberato. In ogni caso, il costo è una conseguenza di una decisione presa in precedenza, ma si manifesta più avanti.
La conseguenza pratica è che l'unica difesa dell'acquirente è anticipare le decisioni. I costi determinati prima che l'ordine possa essere quotato sono esclusi dai preventivi. Quelli determinati durante l'ordine sono assorbiti o contestati. Quelli determinati dopo l'ordine vengono semplicemente sostenuti. La struttura dei pagamenti è il meccanismo che consente di farlo, perché un trigger di pagamento collocato dopo la determinazione di un costo presuppone che quel costo sia già stato incluso nel prezzo.
Ecco perché le condizioni di pagamento e i costi nascosti sono lo stesso argomento anziché due argomenti affiancati. Un trigger che scatta al ricevimento di una copia del bill of lading presuppone che nolo, dazi e fermo doganale siano stati regolati, perché il saldo è già stato liberato. Un trigger che scatta all'arrivo, dopo il controllo, non elimina quei costi, ma mantiene l'acquirente in controllo mentre vengono determinati.
Da che parte della linea rientra ciascun costo
Non tutti gli otto costi sono un problema per l'acquirente, e un acquirente che presume lo siano chiederà con eccessiva insistenza condizioni che il fornitore non può soddisfare. Una distinzione utile si basa sul momento in cui il costo diventa noto.
I costi che il fornitore può quotare in fase di preventivo sono quelli che dipendono soltanto dalla configurazione, dalla quantità e dalla destinazione: l'imballaggio secondo una specifica concordata, il set standard di documenti e il montaggio. Questi costi rientrano nel prezzo unitario, e un acquirente che insiste perché siano elencati singolarmente sta normalmente chiedendo una ripartizione che il fornitore non è strutturato per produrre per un ordine una tantum.
I costi per cui servono informazioni che nessuna delle due parti possiede ancora riguardano l'ambito dell'ispezione, l'ambito della conformità per il mercato di destinazione e la classificazione tariffaria. Questi diventano noti durante la richiesta di informazioni, il che significa che rientrano nella prima serie di domande anziché nell'ordine. Un acquirente che chiede l'ambito dell'ispezione in fase di preventivo lo ottiene; un acquirente che lo chiede in fase pre-spedizione ottiene una stima e una trattativa.
I costi determinati durante l'ordine sono la base di calcolo del nolo, la ripartizione delle spese bancarie e l'approvazione della grafica, e sono quelli più spesso lasciati vaghi. Ciascuno può essere definito tramite una clausola nell'accordo senza alcun costo per entrambe le parti, e ciascuno merita una voce separata.
I costi determinati dopo l'ordine sono la rielaborazione, il fermo doganale e le conseguenze di una spedizione respinta. Non possono essere eliminati; possono soltanto essere resi visibili abbastanza presto da consentire all'acquirente di vederli manifestarsi. Questa è la vera funzione di un trigger di pagamento differito: non impedisce la rielaborazione, ma mantiene l'acquirente solvente e informato mentre viene eseguita.
La distinzione vale la pena perché indica all'acquirente dove investire il proprio capitale negoziale. La categoria intermedia è quella in cui una clausola non costa nulla e fa risparmiare denaro reale. La prima categoria è quella in cui insistere troppo compromise il rapporto e riduce la qualità del preventivo. L'ultima categoria è quella in cui la risposta è una voce di riserva nel budget anziché una condizione contrattuale.
Otto costi e il momento in cui ciascuno diventa visibile
| Costo | Quando diventa visibile | Di cosa è composed | Può essere quotato in anticipo |
|---|---|---|---|
| Trasporto e assicurazione | Quando viene prenotato il trasportatore | Peso, volume del cartone e rotta | Sì, in base a una rotta specificata |
| Commissioni bancarie e di trasferimento | Quando viene effettuato il primo pagamento | Una percentuale del valore | Sì, come tariffa |
| Ispezione e collaudo | Quando il lotto è pronto | Una tariffa giornaliera più il viaggio | Sì, in base a un ambito concordato |
| Recupero di stampi e stampi per injection molding | Quando viene emessa la prima fattura | Una tariffa una tantum o un ammortamento | Sì, come piano di recupero |
| Ripresa di grafica e confezionamento | Quando la bozza di stampa viene respinta | Lastra, tiratura e trasporto | No, solo come probabilità |
| Documentazione di conformità | Quando viene prenotata la spedizione | Collaudo, dichiarazione e tempo dell’agente | In parte, in base a un mercato |
| Dazi e gestione doganale | Quando la merce viene sdoganata | Trattamento tariffario e oneri doganali | Sì, in base a un codice tariffario |
| Magazzino e spese di sosta | Quando la merce rimane ferma | Giorni di giacenza dopo il pagamento | No, solo come imprevisto |
L’ultima colonna è quella che cambia il modo in cui lavora un acquirente. Sei degli otto costi possono essere quotati in anticipo se l’acquirente li richiede con sufficiente precisione, e uno dei due rimanenti — la documentazione di conformità — può essere definito in anticipo per un determinato mercato, anche se non può essere quotato fino all’ultima unità. Solo due non possono davvero essere quotati, ed entrambi sono conseguenze piuttosto che componenti: una distinzione utile, perché indica all’acquirente dove concentrare l’attenzione.
La ripresa della grafica merita una nota, perché è il costo più spesso sottovalutato. Una ristampa non è una percentuale di nulla: è una lastra, una tiratura, il trasporto e un secondo ciclo di approvazione, ed è il ciclo di approvazione la parte che comporta tempo anziché denaro. La prevenzione non consiste in un brief creativo migliore, ma in un brief creativo anticipato: una bozza di stampa inviata a un approvatore designato, con il numero di revisione scritto sopra, e la regola per cui ogni modifica successiva all’approvazione comporta un costo.
La riga pubblicata e la richiesta che impone
Vale la pena svolgere esplicitamente l’esercizio di conteggio dietro il primo grafico, perché trasforma una preoccupazione vaga in un elenco preciso di richieste. Tra le righe del catalogo che pubblichiamo, la capacità della batteria, il tempo di ricarica e il metodo di ricarica sono pubblicati per la grande maggioranza delle righe; la versione Bluetooth è pubblicata in quattordici delle ventotto voci e per nessuno degli undici modelli con fotocamera; il peso è pubblicato per un solo modello; e non esiste alcuna riga di certificazione per singolo modello.
Ogni riga pubblicata è un dato che l’acquirente può verificare rispetto alla merce all’arrivo, ed è per questo che conta. Ogni riga non pubblicata è invece una richiesta, e una richiesta non formulata prima dell’ordine diventa un costo che arriva in un secondo momento.
La regola che ne segue è abbastanza semplice da applicare a qualsiasi categoria: ogni dato in possesso del fornitore ma non dell’acquirente è un costo che non è ancora stato quotato. L’acquirente non può quotarlo, né prevederlo nel budget, né confrontarlo con un preventivo concorrente. Verrà pagato da qualche parte, di solito dall’acquirente, di solito nel momento in cui le opzioni sono poche.
È qui che diventa evidente la differenza tra una specifica pubblicata e una posizione commerciale pubblicata. La capacità pubblicata della batteria risolve una domanda sulla merce. Il prezzo unitario pubblicato risolve una domanda sull’affare. Questa categoria pubblica il primo e non il secondo, deliberatamente — le nostre quantità minime d’ordine, i prezzi unitari e i tempi di produzione vengono confermati per ogni richiesta — e la conseguenza pratica per un acquirente che confronta i preventivi è che il confronto deve essere effettuato sulla pianificazione e sulla struttura dei costi, non sul prezzo principale.
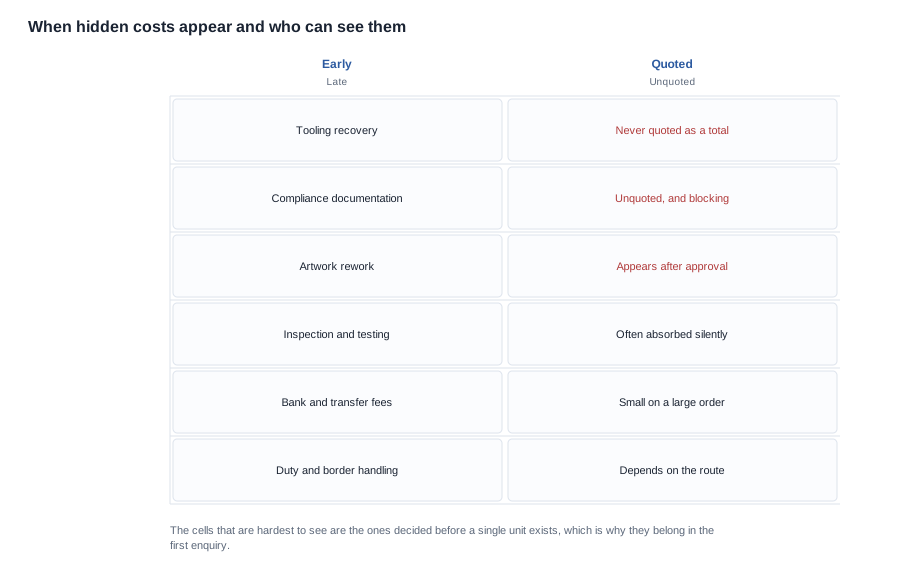
La matrice mostra le due proprietà che rendono un costo pericoloso: quando emerge e se è visibile. Le celle peggiori sono quelle nella metà superiore — costi decisi in anticipo e non quotati — perché sono anche quelli più probabilmente condivisi da tutti i fornitori del settore. Un costo che ogni fornitore include nel pacchetto è invisibile; un costo che ogni fornitore esclude dal pacchetto è invisibile anch’esso, e in entrambi i casi ricade sull’acquirente.
L’aritmetica dietro il costo complessivo
Un acquirente può difendersi dai sei costi quotabili senza l’aiuto di un fornitore, perché la domanda non è cosa dirà il fornitore, ma quale sarà il budget previsto dall’acquirente. Il metodo è un foglio di costo complessivo con una riga per costo e una colonna per ciascuna fonte di costo.
La struttura è semplice:
- Il prezzo unitario, come indicato, per la configurazione e la quantità.
- Le voci straordinarie, separatamente: stampi, grafica, attività di certificazione, prime lastre per gli imballaggi. Ciascuna con il proprio piano di recupero anziché un importo aggregato.
- Le voci variabili: trasporto e assicurazione per unità, dazi e spese doganali per unità, commissioni bancarie come percentuale sugli importi pagati.
- Le voci impreviste: ispezione, rilavorazione e stoccaggio, ciascuna con la relativa percentuale e l'ipotesi che l'ha determinata.
- Le voci commerciali: il costo del denaro finanziato dal piano di pagamento e il costo di un piano che finanzia l'ordine per un periodo più lungo del necessario.
La quinta voce è quella che collega questo articolo alle condizioni di pagamento stesse ed è quella che gli acquirenti omettono più spesso. Una struttura con acconto che finanzia dodici settimane di inventario ha un costo di immobilizzazione, e tale costo deve comparire nel foglio del costo di landed cost accanto al trasporto. È inoltre la voce che rende confrontabili i costi nascosti tra due quotazioni, perché una quotazione con un prezzo unitario inferiore e un ciclo di finanziamento più lungo può rivelarsi nel complesso più onerosa.
Il secondo punto su questo foglio è che deve essere preparato prima dell'ordine, non dopo. Lo scopo di prepararlo per tempo non è l'accuratezza — i numeri iniziali saranno errati — ma la confrontabilità. Due quotazioni descritte sulla base delle stesse voci possono essere confrontate anche quando i numeri di alcune di esse sono ancora stime, perché la struttura è la stessa. Due quotazioni descritte sulla base di voci diverse, invece, non possono essere confrontate in alcun modo, per quanto accurate siano singolarmente.
Tre domande che rendono incontestabile il foglio
Un foglio del costo di landed cost preparato da un acquirente è valido solo quanto le ipotesi su cui si basa, e sono proprio queste ipotesi che un fornitore contesterà per prime. Tre domande determinano se il foglio supera questa contestazione.
Cosa include il prezzo unitario? Un acquirente che confronta un prezzo unitario comprensivo dell'imballaggio con uno che lo esclude trarrà la conclusione sbagliata, e la correzione sembrerà come se il fornitore avesse modificato qualcosa. La domanda da formulare è semplicemente quali delle voci straordinarie e variabili sono già incluse nel prezzo indicato; la risposta va riportata nel foglio accanto all'importo.
Qual è la base di ogni stima? Una stima con una base dichiarata — il volume di un cartone moltiplicato per una tariffa al metro cubo, una percentuale del valore dell'ordine, una tariffa giornaliera moltiplicata per un numero di giorni — può essere contestata e rivista. Una stima priva di base è un numero destinato a restare invariato, il che fa apparire l'intero foglio arbitrario. In questa categoria, la base più spesso omessa è il volume del cartone, perché la configurazione del collo modifica il cartone e il cartone modifica il trasporto.
Cosa cambia se le ipotesi sono sbagliate? È la domanda che trasforma il foglio da budget a strumento di supporto decisionale. Se la stima per lo stoccaggio è sbagliata di un fattore cinque, l'ordine è ancora sostenibile? Se l'ambito della certificazione richiede una seconda campagna di prove, quale voce la assorbe? Un foglio che risponde a queste due domande indica all'acquirente dove la decisione è fragile; un foglio che non vi risponde si limita a comunicare un totale.
La quarta domanda, che non è una domanda ma una disciplina, è mantenere il foglio nel dossier dell'ordine. Un foglio del costo di landed cost preparato una volta e conservato dove il successivo ordine potrà reperirlo è il punto di partenza per la quotazione successiva, ed è la differenza tra acquistare mediante confronti e acquistare rispetto a un.
Cosa includeremo in una quotazione e cosa no
Indicheremo il prezzo di una configurazione per una determinata quantità destinata a un mercato di destinazione, specificando ciò che la quotazione include e ciò che esclude. In pratica, ciò significa la merce, l'imballaggio secondo le specifiche concordate e il set documentale standard. La quotazione indicherà inoltre i punti in cui l'accordo dipende da informazioni di cui non disponiamo: la rotta, il trattamento tariffario, l'ambito dell'ispezione e l'ambito della certificazione per il mercato di destinazione.
Non pubblicheremo su una pagina web prezzi unitari, quantità minime d'ordine o tempi di produzione, perché dipendono dalla configurazione, dalla quantità e dal mercato, e un dato pubblicato verrebbe interpretato come un impegno che non è. Non forniremo il costo di landed cost per una rotta sulla quale non ci è stato richiesto di preventivare, néicotteremo trasporto, dazi e commissioni bancarie nel prezzo unitario, perché ciò nasconderebbe il momento in cui l'acquirente sostiene effettivamente la spesa.
Quello che faremo è dirti quali degli otto costi sopra indicati sono compresi nel preventivo, quali sono esclusi e quali non possiamo valutare dal nostro lato. È questo l’elenco che vale la pena portare con sé alla negoziazione, mentre la pagina sui tempi di consegna descrive il calendario che ne determina diversi.
Letture correlate
Inviaci la configurazione, la quantità e il mercato, e ti diremo quali componenti del costo di consegna sono compresi e quali spettano a te.


