
Đơn giá là phần được đàm phán trong một đơn hàng và thường chỉ chiếm phần nhỏ nhất trong tổng chi phí đưa hàng từ nhà máy vào kho. Điều khoản thanh toán kính thông minh là nơi quyết định những chi phí còn lại, bởi mỗi điều kiện kích hoạt thanh toán cũng là thời điểm một chi phí được nêu rõ hoặc hoãn lại. Người mua đàm phán mạnh về đơn giá rồi lại chấp nhận một điều kiện kích hoạt thanh toán muộn sẽ nhận thấy khoản tiết kiệm đã bị chi tiêu nhiều lần vào những khoản không ai tính giá.
Tám chi phí dưới đây là những chi phí phát sinh sau khi đơn giá đã được thống nhất. Chúng không xa lạ và cũng không phải do nhà cung cấp thực hiện kém. Đây là hậu quả thông thường của một sản phẩm có pin lithium, mô-đun máy ảnh, vỏ sạc đúc và bao bì riêng cho từng thị trường, cùng với một giao dịch vượt qua ít nhất hai biên giới và một cơ quan hải quan.
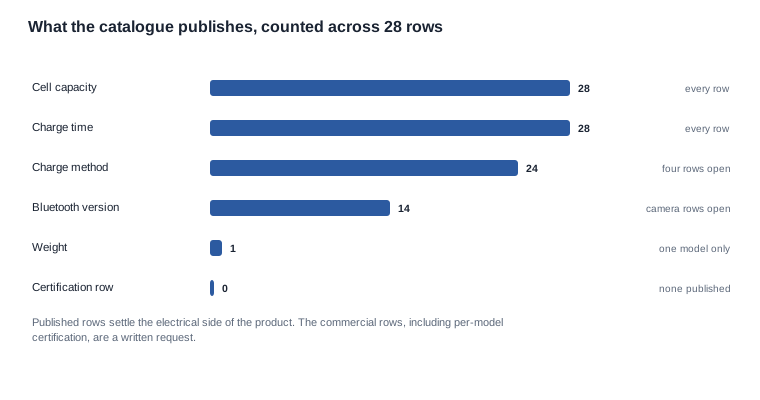
Biểu đồ đầu tiên bên dưới là điểm khởi đầu hữu ích đối với người mua trong danh mục này. Biểu đồ thống kê, trên tất cả các dòng danh mục mà chúng tôi công bố, có bao nhiêu thông tin thương mại đã được cung cấp và bao nhiêu phải yêu cầu. Chính tỷ lệ này giải thích vì sao chi phí ẩn lại phổ biến trong danh mục này chứ không chỉ gây khó chịu: phần lớn những thông tin người mua cần để tính giá đơn hàng chính xác không có trên trang.
Điều khoản thanh toán kính thông minh: các chi phí phát sinh sau
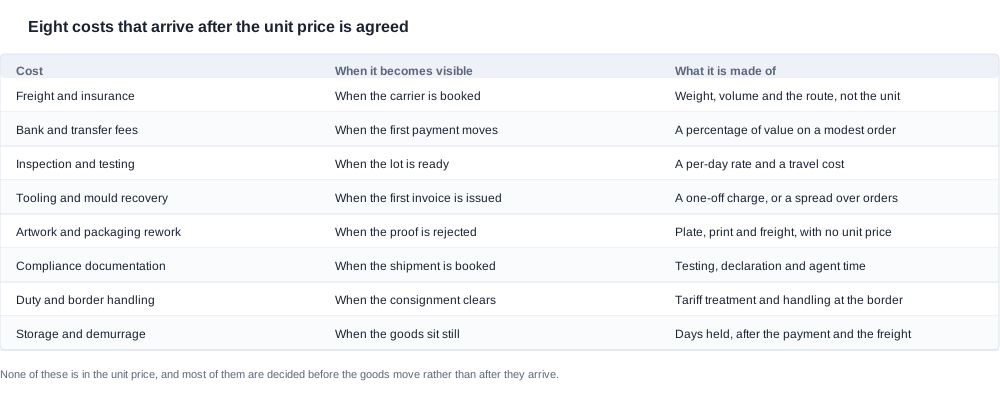
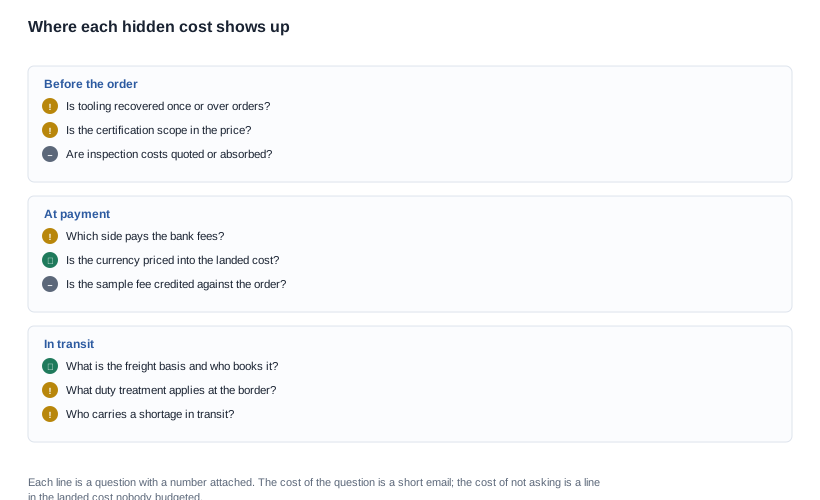
Tám chi phí gồm cước vận chuyển và bảo hiểm, phí ngân hàng và chuyển khoản, kiểm tra và thử nghiệm, thu hồi chi phí khuôn và công cụ, làm lại artwork và bao bì, tài liệu tuân thủ, thuế và xử lý biên giới, cùng lưu kho và phí lưu quá hạn. Mỗi khoản được quyết định ở một thời điểm khác nhau trong giao dịch, mỗi khoản xuất hiện vào một thời điểm khác nhau, và mỗi khoản đều không thể nhìn thấy trong đơn giá được báo trước khi chi phí phát sinh.
Cước vận chuyển và bảo hiểm được quyết định khi đặt vận chuyển, và phụ thuộc vào trọng lượng, thể tích và tuyến đường thay vì số lượng thiết bị. Trong danh mục này, thể tích mới là yếu tố gây bất ngờ: một cấu hình máy ảnh kèm vỏ sạc được đóng trong một kiện carton khác với kiện carton của cùng mẫu không có vỏ sạc, và kích thước carton quyết định cước vận chuyển cũng như đơn giá quyết định giá trị hàng hóa.
Phí ngân hàng và chuyển khoản được quyết định khi khoản thanh toán đầu tiên được thực hiện, và tính theo tỷ lệ phần trăm trên giá trị. Với một đơn hàng quy mô vừa, đây là một tỷ lệ đáng kể, và câu hỏi bên nào sẽ thanh toán là câu hỏi phần lớn người mua không bao giờ đặt ra vì cảm thấy quá nhỏ để quan trọng. Nhưng mức độ quan trọng lại lớn hơn cảm nhận, bởi một khoản phí cố định được gánh trên đơn hàng nhỏ sẽ không thể hiện trong đơn giá nhưng lại lộ rõ trên lợi nhuận.
Kiểm tra và thử nghiệm được quyết định khi lô sản xuất hoàn tất. Chi phí bao gồm mức phí theo ngày cộng với chi phí đi lại, và tổng chi phí phụ thuộc hoàn toàn vào việc phạm vi kiểm tra đã được thống nhất trước khi sản xuất hay được xử lý tạm thời vào cuối quá trình.
Thu hồi chi phí khuôn và công cụ được quyết định khi hóa đơn đầu tiên được xuất, và đây là khoản lớn nhất trong tám khoản đối với một đơn hàng đầu tiên nhỏ. Việc khoản này được thu hồi một lần hay phân bổ qua nhiều đơn hàng là sự khác biệt giữa một đơn hàng đầu tiên trông có vẻ đắt và một đơn hàng chỉ đang gánh chi phí thiết lập của chương trình.
Làm lại artwork và bao bì được quyết định khi bản proof bị từ chối. Chi phí gồm tấm in, lượt in và cước vận chuyển, không có đơn giá vì hoàn toàn không tính theo từng thiết bị.
Tài liệu tuân thủ được quyết định khi đặt lô hàng. Thử nghiệm, công sức lập tờ khai và thời gian của đại lý đều là những chi phí thực tế, còn phạm vi của chúng thay đổi theo cấu hình và thị trường đích.
Thuế và xử lý biên giới được quyết định khi lô hàng được thông quan. Cách áp dụng biểu thuế phụ thuộc vào nơi xuất xứ và đích đến, còn phí xử lý tại biên giới được tính theo lô hàng thay vì theo từng thiết bị.
Lưu kho và phí lưu quá hạn được quyết định khi hàng hóa nằm im. Đây là khoản chi phí xuất hiện khi điều khác đã xảy ra — chậm trễ tài liệu, bỏ lỡ lịch vận chuyển, lô hàng bị từ chối — và khiến vấn đề ban đầu trầm trọng hơn.
Nơi rò rỉ chi phí bắt đầu và lý do không có trong báo giá
Lý do những chi phí này không có trong báo giá mang tính cấu trúc hơn là cơ hội chủ nghĩa. Báo giá được lập dựa trên một cấu hình, một số lượng và một đích đến. Bất kỳ chi phí nào không thể tính từ ba yếu tố đó — vì nó phụ thuộc vào tuyến đường, thị trường, đại lý, tài liệu hoặc thời gian chậm trễ — đều không thể có trong báo giá, và một nhà cung cấp có năng lực sẽ không giả vờ khác đi.
Đó là phiên bản trả lời tốt và đáng để nói thẳng, bởi vì điều đó có nghĩa là vấn đề không phải do nhà cung cấp giấu chi phí. Vấn đề là người mua so sánh hai báo giá đang so sánh hai mức giá gói bao gồm những nhóm chi phí khác nhau, và không báo giá nào cho biết nhóm nào được bao gồm.
Có một lý do thứ hai khó nói hơn, liên quan đến thời điểm. Nhiều khoản chi phí trong số này được quyết định sau thời điểm mà người mua muốn biết. Việc chỉnh sửa artwork được quyết định khi bản thử bị từ chối, tức là sau khi đã đặt hàng bao bì. Phí nằm hàng được quyết định khi hàng hóa đứng yên, tức là sau khi đã đặt chuyến hàng và thanh toán số dư. Cách xử lý thuế nhập khẩu được quyết định khi thông quan, tức là sau khi đã thanh toán cước vận chuyển và giải ngân số dư. Trong mỗi trường hợp, chi phí là hậu quả của một quyết định đã được đưa ra trước đó, nhưng lại phát sinh sau đó.
Hệ quả thực tế là phương tiện phòng ngừa duy nhất của người mua là đưa các quyết định đến sớm hơn. Chi phí được quyết định trước khi báo giá hoặc trước khi bị loại trừ có thể được tính vào báo giá. Chi phí được quyết định trong quá trình đặt hàng sẽ được chịu phí hoặc tranh chấp. Chi phí được quyết định sau khi đặt hàng đơn giản là phát sinh. Cấu trúc thanh toán chính là cơ chế thực hiện điều này, bởi vì một điều kiện kích hoạt thanh toán được đặt sau khi chi phí đã được quyết định là điều kiện mặc định chi phí đó đã được tính vào giá.
Đây là lý do điều khoản thanh toán kính thông minh và các chi phí ẩn là cùng một chủ đề, chứ không phải hai chủ đề có liên quan. Một điều kiện kích hoạt thanh toán dựa trên bản sao vận đơn đường biển mặc định rằng cước vận chuyển, thuế nhập khẩu và phí nằm hàng đã được thanh toán, bởi vì số dư đã được giải ngân. Một điều kiện kích hoạt thanh toán khi hàng đến nơi, sau khi kiểm tra, không làm cho các chi phí đó biến mất — nhưng nó giúp người mua duy trì quyền kiểm soát trong khi các chi phí đó được quyết định.
Mỗi khoản chi phí thuộc phía nào của ranh giới
Không phải khoản chi phí nào trong tám khoản cũng là vấn đề của người mua, và người mua giả định rằng tất cả đều thuộc về mình sẽ quá khó đòi hỏi những điều khoản mà nhà cung cấp không thể đáp ứng. Một cách phân chia hữu ích là dựa trên thời điểm chi phí có thể được biết.
Các chi phí nhà cung cấp có thể tính giá ở giai đoạn báo giá là những chi phí chỉ phụ thuộc vào cấu hình, số lượng và điểm đến: bao bì theo thông số đã thống nhất, bộ tài liệu tiêu chuẩn và công đoạn lắp ráp. Những khoản này cần được đưa vào đơn giá, và người mua thường đòi tách chi tiết các khoản đó đang yêu cầu một bảng phân tích chi phí mà nhà cung cấp không có quy trình chuẩn bị cho đơn hàng một lần.
Các chi phí cần thông tin mà chưa bên nào có bao gồm phạm vi kiểm tra, phạm vi tuân thủ đối với thị trường đích và phân loại biểu thuế. Những khoản này có thể được biết trong quá trình hỏi giá, nghĩa là chúng cần nằm trong vòng câu hỏi đầu tiên chứ không phải trong đơn hàng. Người mua yêu cầu phạm vi kiểm tra ở giai đoạn báo giá sẽ nhận được thông tin đó; người mua yêu cầu ở giai đoạn trước khi giao hàng sẽ nhận được một ước tính và một cuộc đàm phán.
Các chi phí được quyết định trong quá trình đặt hàng là cơ sở tính cước vận chuyển, cách phân bổ phí ngân hàng và phê duyệt artwork; đây cũng là những khoản chi phí thường được để mơ hồ nhất. Mỗi khoản đều có thể được ấn định bằng một điều khoản trong thỏa thuận mà không tốn chi phí cho cả hai bên, và mỗi khoản đều đáng được ghi thành một dòng riêng.
Các chi phí được quyết định sau khi đặt hàng là chi phí chỉnh sửa lại, phí nằm hàng và hậu quả của một lô hàng bị từ chối. Không thể loại bỏ các khoản này; chỉ có thể làm cho chúng được thể hiện đủ sớm để người mua nhìn thấy khi chúng phát sinh. Đó là chức năng thực sự của một điều kiện thanh toán muộn: nó không ngăn chặn việc chỉnh sửa lại, nhưng giúp người mua duy trì khả năng thanh toán và thông tin đầy đủ trong khi việc chỉnh sửa được thực hiện.
Việc phân chia này đáng làm vì nó cho biết người mua nên dành nguồn lực đàm phán ở đâu. Nhóm giữa là nơi một điều khoản không tốn chi phí nhưng lại tiết kiệm được số tiền đáng kể. Nhóm đầu là nơi việc đòi hỏi quá mạnh sẽ làm quan hệ xấu đi và báo giá ít hấp dẫn hơn. Nhóm cuối là nơi cách xử lý nên là khoản dự phòng trong ngân sách chứ không phải một điều khoản trong hợp đồng.
Tám khoản chi phí và thời điểm mỗi khoản trở nên hiển thị
| Chi phí | Thời điểm phát sinh hiển thị | Được tính dựa trên | Có thể được báo giá trước không |
|---|---|---|---|
| Vận chuyển và bảo hiểm | Khi đặt vận chuyển với đơn vị vận tải | Trọng lượng, thể tích kiện và tuyến đường | Có, theo tuyến đường đã xác định |
| Phí ngân hàng và chuyển khoản | Khi khoản thanh toán đầu tiên được thực hiện | Tỷ lệ phần trăm giá trị | Có, dưới dạng mức phí |
| Kiểm tra và thử nghiệm | Khi lô hàng sẵn sàng | Phí theo ngày cộng chi phí đi lại | Có, theo phạm vi đã thống nhất |
| Thu hồi chi phí khuôn và dụng cụ | Khi phát hành hóa đơn đầu tiên | Khoản phí một lần hoặc phí phân bổ | Có, theo lịch thu hồi |
| Chỉnh sửa hình ảnh và bao bì | Khi bản in thử bị từ chối | Chi phí khuôn in, lượng in và vận chuyển | Không, chỉ có thể ước tính xác suất |
| Tuân thủ tài liệu | Khi đặt lịch vận chuyển hàng | Thử nghiệm, khai báo và thời gian làm việc của đại lý | Một phần, theo thị trường |
| Thuế và xử lý hải quan | Khi lô hàng được thông quan | Cách áp dụng biểu thuế và phí biên giới | Có, theo mã thuế |
| Lưu kho và phí lưu hàng | Khi hàng hóa nằm im | Số ngày lưu kho sau khi thanh toán | Không, chỉ có thể tính như khoản dự phòng |
Cột cuối cùng là cột thay đổi cách người mua làm việc. Trong tám khoản mục, có sáu khoản mục có thể được báo giá trước nếu người mua yêu cầu với đủ mức độ chính xác, và một khoản mục trong hai khoản còn lại — tài liệu tuân thủ — có thể được xác định phạm vi trước cho một thị trường cụ thể, dù không thể tính giá chính xác đến từng đơn vị. Chỉ có thực sự hai khoản mục không thể được báo giá trước, và cả hai đều là hậu quả chứ không phải thành phần. Đây là một sự phân biệt hữu ích: nó cho biết người mua nên tập trung sự chú ý vào đâu.
Chi phí chỉnh sửa hình ảnh xứng đáng được lưu ý, vì đây là khoản chi phí thường xuyên bị đánh giá thấp nhất. Việc in lại không phải là một tỷ lệ phần trăm của bất kỳ khoản nào; đó là chi phí khuôn in, một lượt in, vận chuyển và một vòng phê duyệt nữa, trong đó vòng phê duyệt là phần gây tốn thời gian chứ không phải tiền. Cách phòng ngừa không phải là một bản tóm tắt thiết kế hình ảnh tốt hơn, mà là một bản tóm tắt sớm hơn — bản in thử được gửi đến một người phê duyệt được chỉ định, có ghi số phiên bản sửa đổi, và quy định rằng mọi thay đổi sau khi phê duyệt đều kéo theo chi phí.
Hàng mục được công bố và yêu cầu mà nó tạo ra
Việc kiểm đếm dữ liệu phía sau biểu đồ đầu tiên đáng được thực hiện một cách tường minh, bởi nó biến một mối lo chung chung thành một danh sách yêu cầu cụ thể. Trong các hàng danh mục mà chúng tôi công bố, dung lượng pin, thời gian sạc và phương thức sạc được công bố cho đại đa số các hàng; phiên bản Bluetooth được công bố ở mười bối trong hai mươi tám mục và không mục nào trong mười một mô hình camera; trọng lượng được công bố cho chính xác một mô hình; và hoàn toàn không có hàng chứng nhận riêng cho từng mô hình.
Mỗi hàng được công bố trong số đó là một thông tin mà người mua có thể đối chiếu với hàng hóa khi nhận hàng, và đó là lý do chúng quan trọng. Mỗi hàng không được công bố là một yêu cầu, và nếu yêu cầu không được đưa ra trước khi đặt hàng thì nó sẽ trở thành một khoản chi phí phát sinh sau đó.
Quy tắc tiếp theo đơn giản đủ để áp dụng cho mọi danh mục: mọi thông tin mà nhà cung cấp có nhưng người mua không có đều là một khoản chi phí chưa được tính giá. Người mua không thể tính giá, không thể lập ngân sách và không thể so sánh với báo giá của đối thủ. Khoản chi phí đó sẽ được trả, ở một nơi nào đó, thường là do người mua, và thường là tại thời điểm có ít lựa chọn nhất.
Đây cũng là nơi sự khác biệt giữa thông số kỹ thuật được công bố và lập trường thương mại được công bố trở nên rõ ràng. Dung lượng pin được công bố giải quyết một câu hỏi về hàng hóa. Đơn giá được công bố giải quyết một câu hỏi về thỏa thuận. Danh mục này công bố thông tin đầu tiên mà không công bố thông tin thứ hai, và đây là chủ ý — số lượng đặt hàng tối thiểu, đơn giá và thời gian sản xuất của chúng tôi được xác nhận theo từng yêu cầu — nên hậu quả thực tế đối với người mua khi so sánh báo giá là việc so sánh phải dựa trên tiến độ và cấu trúc chi phí thay vì dựa trên mức giá niêm yết.
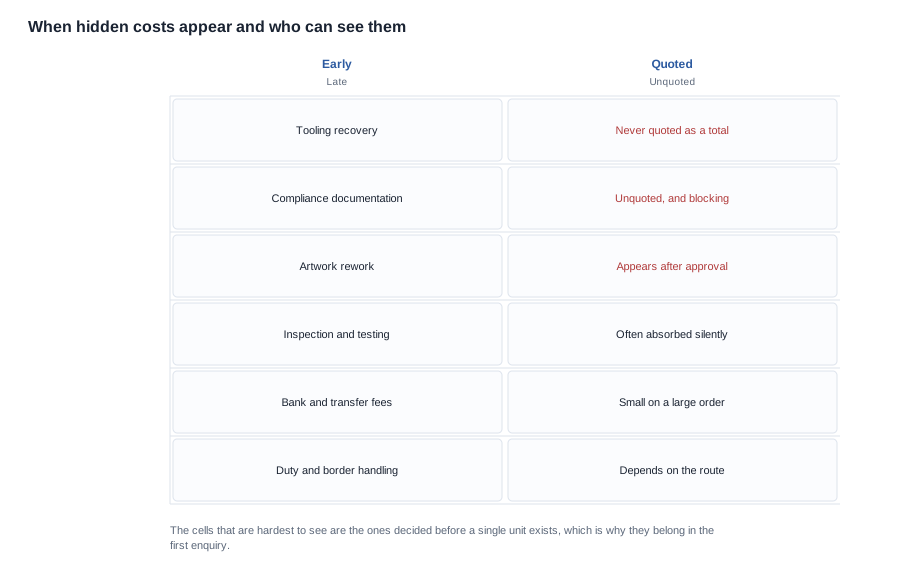
Ma trận cho thấy hai đặc tính khiến một khoản chi phí trở nên nguy hiểm: thời điểm xuất hiện và khả năng hiển thị. Những ô tệ nhất là các ô nằm ở nửa trên — các khoản chi phí được quyết định sớm nhưng không được báo giá — vì chúng cũng là những khoản có khả năng cao nhất được mọi nhà cung cấp trong ngành chia sẻ. Một khoản chi phí mà mọi nhà cung cấp đều đưa vào gói sẽ không thể nhìn thấy; một khoản chi phí mà mọi nhà cung cấp đều loại khỏi gói cũng không thể nhìn thấy, và trong cả hai trường hợp, khoản chi phí đều đến với người mua.
Phép tính đằng sau chi phí đã đến nơi
Người mua có thể phòng ngừa sáu khoản chi phí có thể được báo giá mà không cần nhà cung cấp hỗ trợ, bởi câu hỏi không phải là nhà cung cấp sẽ nói gì mà là người mua sẽ lập ngân sách ra sao. Phương pháp là một bảng tính chi phí đã đến nơi, với mỗi hàng là một khoản chi phí và mỗi cột là một nguồn chi phí.
Cấu trúc rất đơn giản:
- Đơn giá, theo báo giá, cho cấu hình và số lượng.
- Các khoản chi phí một lần, riêng biệt: khuôn, hình ảnh, công việc chứng nhận, bản khuôn bao bì ban đầu. Mỗi khoản kèm lịch hoàn vốn riêng thay vì gộp thành một con số.
- Các khoản chi phí biến đổi: cước vận chuyển và bảo hiểm trên mỗi đơn vị, thuế nhập khẩu và chi phí xử lý tại biên giới trên mỗi đơn vị, phí ngân hàng tính theo tỷ lệ trên giá trị thanh toán.
- Các khoản chi phí dự phòng: kiểm tra, làm lại và lưu kho, mỗi khoản kèm tỷ lệ và giả định đã dẫn đến con số đó.
- Các khoản chi phí thương mại: chi phí của khoản tiền mà lịch thanh toán cung cấp, và chi phí của một lịch thanh toán duy trì nguồn tiền lâu hơn mức cần thiết.
Dòng thứ năm là dòng kết nối bài viết này với chính các điều khoản thanh toán, và cũng là dòng mà người mua thường bỏ sót nhất. Một cấu trúc đặt cọc cấp vốn cho tồn kho trong mười hai tuần sẽ phát sinh chi phí vốn, và chi phí đó thuộc vào bảng chi phí đầu cuối cạnh cước vận chuyển. Đây cũng là dòng giúp so sánh các chi phí ẩn giữa hai báo giá, bởi một báo giá có đơn giá thấp hơn nhưng thời gian cấp vốn kéo dài hơn lại có thể là phương án tốn kém hơn về tổng thể.
Điểm thứ hai về bảng này là bảng phải được lập trước khi đặt hàng, chứ không phải sau đó. Mục đích của việc lập sớm không phải để đảm bảo độ chính xác — các con số ban đầu chắc chắn sẽ sai — mà để tạo tính tương đồng. Hai báo giá được trình bày theo cùng một bộ khoản mục vẫn có thể so sánh được, ngay cả khi một số con số trong đó vẫn là ước tính, bởi cấu trúc của chúng là như nhau. Hai báo giá được trình bày theo các bộ khoản mục khác nhau thì hoàn toàn không thể so sánh, dù mỗi báo giá chính xác đến đâu.
Ba câu hỏi giúp bảng chi phí đầu cuối có cơ sở vững chắc
Bảng chi phí đầu cuối do người mua lập chỉ tốt đúng bằng các giả định đứng sau nó, và đó chính là những giả định mà nhà cung cấp sẽ chất vấn trước tiên. Ba câu hỏi sau đây quyết định bảng có thể vượt qua sự chất vấn đó hay không.
Đơn giá bao gồm những gì? Người mua so sánh đơn giá đã bao gồm bao bì với đơn giá không bao gồm bao bì sẽ đưa ra kết luận sai, và việc điều chỉnh sẽ giống như nhà cung cấp đã thay đổi giá. Câu hỏi cần đặt ra đơn giản là đơn giá được báo đã bao gồm những khoản chi phí một lần và biến đổi nào, và câu trả lời nên được ghi vào bảng ngay bên cạnh con số đó.
Cơ sở của từng ước tính là gì? Một ước tính có cơ sở được nêu rõ — thể tích một thùng hàng nhân với mức giá trên mỗi mét khối, một tỷ lệ phần trăm trên giá trị đơn hàng, mức giá theo ngày nhân với số ngày — có thể được chất vấn và điều chỉnh. Một ước tính không có cơ sở chỉ là một con số không thay đổi, khiến toàn bộ bảng trông thiếu căn cứ. Trong nhóm này, thể tích thùng hàng là cơ sở thường xuyên bị thiếu nhất, bởi kiểu đóng gói quyết định thùng hàng, mà thùng hàng lại quyết định cước vận chuyển.
Điều gì sẽ thay đổi nếu các giả định sai? Đây là câu hỏi biến bảng chi phí từ một công cụ ngân sách thành công cụ hỗ trợ ra quyết định. Nếu ước tính chi phí lưu kho sai lệch đến mức gấp năm lần, đơn hàng có còn khả thi không? Nếu phạm vi chứng nhận hóa ra cần một lần kiểm tra thứ hai, khoản mục nào sẽ hấp thụ chi phí đó? Bảng trả lời được hai câu hỏi này sẽ chỉ ra điểm mốc của quyết định có điểm yếu ở đâu; bảng không trả lời chỉ đơn thuần cho biết tổng chi phí.
Câu hỏi thứ tư không phải là một câu hỏi mà là một nguyên tắc: lưu bảng này trong hồ sơ đơn hàng. Một bảng chi phí đầu cuối được lập một lần và lưu ở nơi đơn hàng tiếp theo có thể tìm thấy sẽ là điểm khởi đầu cho báo giá tiếp theo, và đó là sự khác biệt giữa mua hàng bằng cách so sánh và mua hàng dựa trên một đường cơ sở.
Những gì chúng tôi sẽ đưa vào báo giá và những gì chúng tôi sẽ không đưa vào
Chúng tôi sẽ báo giá một cấu hình theo số lượng cho một thị trường đích, đồng thời nêu rõ báo giá bao gồm và không bao gồm những gì. Thực tế, điều đó có nghĩa là hàng hóa, bao bì theo thông số đã thỏa thuận và bộ tài liệu tiêu chuẩn. Báo giá cũng sẽ nêu rõ những điểm mà phương án phụ thuộc vào thông tin chúng tôi không có: tuyến vận chuyển, cách áp dụng thuế, phạm vi kiểm tra và phạm vi chứng nhận cho thị trường đích.
Chúng tôi sẽ không công bố đơn giá, số lượng đặt hàng tối thiểu hoặc thời gian sản xuất trên trang web, bởi chúng phụ thuộc vào cấu hình, số lượng và thị trường, còn một con số được công bố sẽ bị hiểu là một cam kết mà chúng tôi không đưa ra. Chúng tôi sẽ không báo chi phí đầu cuối cho một tuyến vận chuyển chưa được yêu cầu, và cũng sẽ không gộp cước vận chuyển, thuế nhập khẩu và phí ngân hàng vào đơn giá, bởi làm như vậy sẽ che giấu thời điểm người mua thực sự phát sinh chi phí.
Điều chúng tôi sẽ làm là cho bạn biết trong tám khoản chi phí nêu trên, khoản nào báo giá đã bao gồm, khoản nào bị loại trừ và khoản nào chúng tôi hoàn toàn không thể thấy từ phía mình. Đó là danh sách đáng đưa vào cuộc đàm phán, và trang thời gian giao hàng sẽ trình bày lịch trình quyết định một số khoản trong danh sách.
Bài liên quan
Hãy gửi cấu hình, số lượng và thị trường, chúng tôi sẽ cho bạn biết những phần nào của tổng chi phí đã bao gồm và phần nào thuộc trách nhiệm của bạn.


