
Der Stückpreis ist der Teil einer Bestellung, der ausgehandelt wird, und normalerweise der kleinste Teil der gesamten Kosten, die entstehen, um Waren aus einem Werk in ein Lager zu bringen. Bei den Zahlungsbedingungen für Smart Glasses werden die übrigen Kosten festgelegt, denn jeder Zahlungszeitpunkt ist zugleich der Moment, in dem eine Kostenposition entweder benannt oder verschoben wird. Wer als Käufer hart um den Stückpreis verhandelt und anschließend einen spät ausgelösten Zahlungstermin akzeptiert, wird feststellen, dass die Einsparung durch die Kosten mehrfach aufgebraucht wurde, für die niemand einen Preis kalkuliert hat.
Die acht Kostenpositionen below entstehen, nachdem der Stückpreis vereinbart wurde. Sie sind weder ungewöhnlich noch das Ergebnis eines unzureichend handelnden Lieferanten. Sie sind die normalen Folgen eines Produkts mit Lithiumzelle, Kameramodul, geformtem Ladecase und marktspezifischer Verpackung sowie einer Transaktion, die mindestens zwei Grenzen und eine Zollbehörde durchläuft.
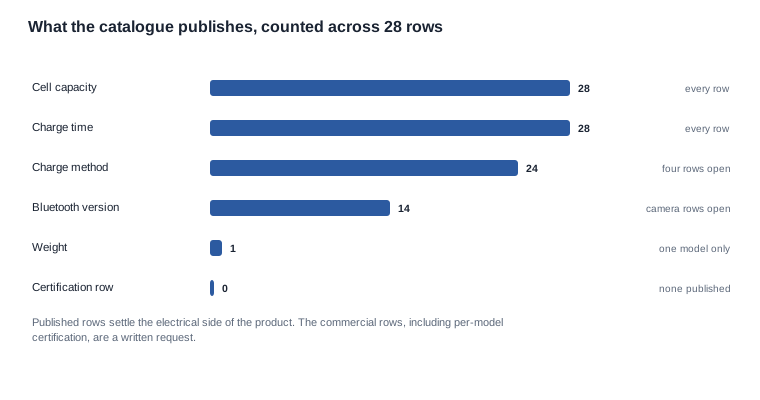
Die erste Grafik ist ein nützlicher Ausgangspunkt für Käufer in dieser Kategorie. Sie zählt anhand der von uns veröffentlichten Katalogeinträge, wie viele kaufmännische Informationen verfügbar sind und wie viele angefordert werden müssen. Dieses Verhältnis erklärt, warum versteckte Kosten in dieser Kategorie so häufig sind und nicht bloß so ärgerlich: Der größte Teil der Informationen, die ein Käufer für eine korrekte Kalkulation der Bestellung benötigt, steht nicht auf der Angebotsseite.
Zahlungsbedingungen für Smart Glasses: Kosten, die später entstehen
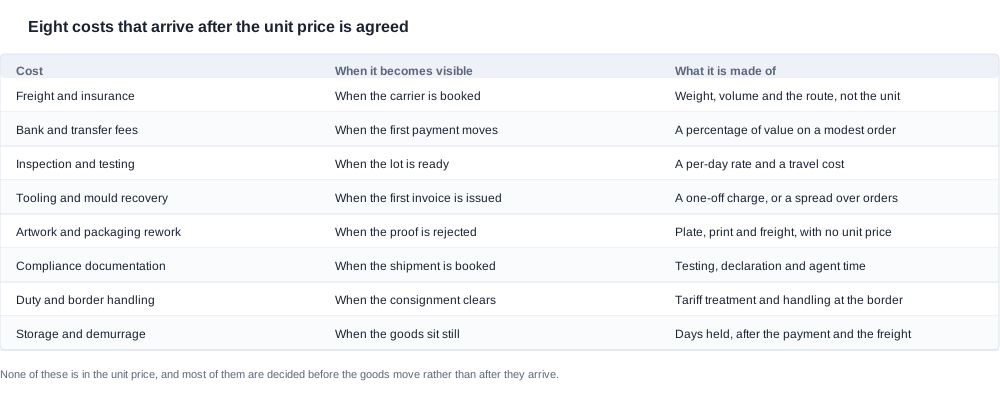
Die acht Kostenpositionen sind Fracht und Versicherung, Bank- und Überweisungsgebühren, Inspektion und Prüfung, Werkzeugkosten und Amortisation der Formkosten, Überarbeitung von Druckdaten und Verpackung, Konformitätsdokumentation, Zoll und Grenzabfertigung sowie Lagerung und Liegegebühren. Jede wird an einem anderen Punkt der Transaktion festgelegt, jede wird zu einem anderen Zeitpunkt sichtbar, und keine ist in einem Stückpreis enthalten, der angeboten wurde, bevor sie entstanden.
Fracht und Versicherung werden bei der Buchung des Frachtführers festgelegt und richten sich nach Gewicht, Volumen und Route statt nach dem Stück. In dieser Kategorie ist das Volumen die Überraschung: Eine Kameraausführung mit Ladecase wird in einem anderen Karton versandt als dasselbe Modell ohne Ladecase, und die Kartonmaße bestimmen die Frachtkosten genauso stark, wie der Stückpreis die Ware bestimmt.
Bank- und Überweisungsgebühren werden bei der ersten Zahlung festgelegt und als prozentualer Anteil des Warenwerts berechnet. Bei einer kleinen Bestellung bilden sie einen spürbaren Prozentsatz, und die Frage, welche Seite zahlt, stellen die meisten Käufer nicht, weil sie ihnen zu unwichtig erscheint. Tatsächlich ist diese Frage wichtiger, als sie wirkt: Eine auf eine kleine Bestellung verteilte Pauschalgebühr ist im Stückpreis unsichtbar, in der Marge dagegen deutlich sichtbar.
Inspektion und Prüfung werden festgelegt, wenn das Fertigungslos bereit ist. Die Kosten setzen sich aus einem Tagessatz und Reisekosten zusammen und hängen vollständig davon ab, ob der Umfang der Inspektion vor Beginn der Produktion vereinbart oder erst am Ende improvisiert wurde.
Werkzeugkosten und Amortisation der Formkosten werden bei Ausstellung der ersten Rechnung festgelegt und bilden bei einer kleinen Erstbestellung den größten der acht Posten. Ob sie einmalig abgerechnet oder auf mehrere Bestellungen verteilt werden, ist der Unterschied zwischen einer teuer wirkenden Erstbestellung und einer Bestellung, die lediglich die Einrichtungskosten des Programms trägt.
Überarbeitung von Druckdaten und Verpackung wird festgelegt, wenn der Korrekturabzug abgelehnt wird. Sie umfasst eine Druckplatte, einen Drucklauf und Frachtkosten und hat keinen Stückpreis, da sie keinesfalls pro Stück anfallen.
Konformitätsdokumentation wird bei Buchung der Sendung festgelegt. Prüfungen, Erklärungen und die Bearbeitung durch einen Beauftragten sind allesamt reale Kosten, deren Umfang je nach Konfiguration und Zielmarkt variiert.
Zoll und Grenzabfertigung werden festgelegt, wenn die Sendung verzollt wird. Die zollrechtliche Behandlung richtet sich nach Ursprung und Ziel, und die Bearbeitungsgebühren an der Grenze werden pro Sendung und nicht pro Stück berechnet.
Lagerung und Liegegebühren entstehen, wenn die Ware liegen bleibt. Diese Kostenposition fällt an, wenn bereits ein anderes Problem aufgetreten ist – eine Verzögerung bei Dokumenten, eine versäumte Buchung oder eine abgewiesene Sendung – und verschärft das ursprüngliche Problem zusätzlich.
Wo die Kostenlecks beginnen und warum sie nicht im Angebot stehen
Der Grund dafür, dass diese Kosten nicht im Angebot enthalten sind, liegt in der Struktur und nicht in einer opportunistischen Haltung. Ein Angebot wird anhand einer Konfiguration, einer Menge und eines Zielmarkts erstellt. Kosten, die sich nicht aus diesen drei Faktoren berechnen lassen – weil sie von einer Route, einem Markt, einem Beauftragten, einem Dokument oder einer Verzögerung abhängen –, können nicht im Angebot enthalten sein, und ein kompetenter Lieferant wird auch nicht so tun, als wäre dies möglich.
Das ist die gute Version der Antwort, und es lohnt sich, dies deutlich zu sagen, denn es bedeutet, dass das Problem nicht darin besteht, dass Lieferanten Kosten verschleiern. Das Problem besteht darin, dass ein Käufer, der zwei Angebote vergleicht, zwei Paketpreise vergleicht, die unterschiedliche Teilmengen an Kosten enthalten, und in keinem Angebot steht, welche Teilmenge gemeint ist.
Es gibt einen zweiten, weniger angenehmen Grund, und der betrifft den Zeitpunkt. Mehrere dieser Kosten werden erst nach dem Moment festgelegt, zu dem der Käufer sie gerne kennen würde. Die Überarbeitung der Druckdaten wird entschieden, wenn der Korrekturabzug abgelehnt wird, also nachdem der Verpackungsauftrag erteilt wurde. Die demurrage wird fällig, wenn die Ware stillsteht, also nachdem die Sendung gebucht und der Restbetrag bezahlt wurde. Die zollrechtliche Behandlung wird bei der Zollabfertigung festgelegt, also nachdem die Fracht bezahlt und der Restbetrag freigegeben wurde. In jedem Fall ist die Kostenfolge einer früher getroffenen Entscheidung und wird erst später wirksam.
Die praktische Konsequenz besteht darin, dass die einzige Verteidigungsmöglichkeit des Käufers darin liegt, die Entscheidungen vorzuziehen. Kosten, die vor der Bestellung festgelegt werden, können in das Angebot aufgenommen oder ausgeschlossen werden. Kosten, die während der Bestellung entstehen, werden übernommen oder bestritten. Kosten, die nach der Bestellung entstehen, werden einfach getragen. Die Zahlungsstruktur ist der Mechanismus dafür: Ein Zahlungsauslöser, der nach einer Kostenentscheidung angesetzt ist, unterstellt, dass die Kosten bereits einkalkuliert wurden.
Deshalb sind Zahlungsbedingungen und verdeckte Kosten dasselbe Thema und nicht zwei nebeneinanderliegende Themen. Ein Auslöser, der bei Vorlage eines Kopie-Frachtbriefs greift, unterstellt, dass Fracht, Zoll und Demurrage beglichen sind, da der Restbetrag bereits freigegeben wurde. Ein Auslöser, der nach der Prüfung bei Ankunft greift, beseitigt diese Kosten nicht – hält den Käufer jedoch in der Kontrolle, während sie festgelegt werden.
Auf welche Seite der Grenze die jeweiligen Kosten fallen
Nicht jede der acht Kosten ist ein Problem des Käufers. Wer annimmt, dass alle Kosten in seinem Interesse liegen, wird auf Bedingungen bestehen, die der Lieferant nicht erfüllen kann. Eine hilfreiche Unterscheidung lässt sich danach treffen, zu welchem Zeitpunkt die Kosten erkennbar werden.
Kosten, die der Lieferant zum Zeitpunkt des Angebots kalkulieren kann, sind jene, die nur von der Konfiguration, der Menge und dem Bestimmungsort abhängen: die Verpackung nach einer vereinbarten Spezifikation, die Standarddokumentation und die Montage. Diese gehören in den Stückpreis. Wer darauf besteht, sie einzeln ausweisen zu lassen, verlangt in der Regel eine Aufstellung, zu deren Erstellung der Lieferant bei einer einmaligen Bestellung nicht eingerichtet ist.
Kosten, für die derzeit weder die eine noch die andere Partei die erforderlichen Informationen hat, betreffen den Umfang der Prüfung, den Umfang der Konformitätsanforderungen für den Zielmarkt und die Zolltarifnummer. Sie werden während der Anfrage erkennbar und gehören daher in die erste Fragerunde, nicht in die Bestellung. Wer den Prüfumfang schon zum Zeitpunkt des Angebots erfragt, erhält ihn; wer ihn erst vor dem Versand erfragt, erhält einen Kostenvoranschlag und Verhandlungsspielraum.
Kosten, die während der Bestellung festgelegt werden, betreffen die Frachtkostenberechnung, die Aufteilung der Bankgebühren und die Freigabe der Druckdaten. Diese Kosten werden am häufigsten nur vage behandelt. Jede dieser Positionen kann durch eine Klausel in der Vereinbarung ohne Kosten für beide Seiten geregelt werden, und jede verdient eine eigene Position.
Kosten, die nach der Bestellung festgelegt werden, betreffen die Überarbeitung, die Demurrage und die Folgen einer abgelehnten Sendung. Sie lassen sich nicht beseitigen, sondern nur so früh sichtbar machen, dass der Käufer sie entstehen sehen kann. Genau darin besteht die eigentliche Funktion eines späten Zahlungsauslösers: Er verhindert die Überarbeitung nicht, hält den Käufer jedoch solvent und informiert, während sie erfolgt.
Diese Unterscheidung ist sinnvoll, weil sie einem Käufer zeigt, wo er sein Verhandlungsbudget einsetzen sollte. In der mittleren Kategorie kostet eine Klausel nichts und spart echtes Geld. In der ersten Kategorie verschlechtert hartes Durchsetzen die Geschäftsbeziehung und führt zu einem dünneren Angebot. In der letzten Kategorie lautet die Antwort, eine Rücklage im Budget vorzusehen, statt eine Vertragsklausel zu vereinbaren.
Acht Kosten und der Zeitpunkt ihrer jeweiligen Sichtbarkeit
| Kosten | Wann sie sichtbar werden | Woraus sie bestehen | Können sie vorab angeboten werden |
|---|---|---|---|
| Fracht und Versicherung | Wenn das Transportunternehmen beauftragt wird | Gewicht, Kartonvolumen und Route | Ja, anhand einer angegebenen Route |
| Bank- und Überweisungsgebühren | Wenn die erste Zahlung erfolgt | Ein prozentualer Anteil des Werts | Ja, als Satz |
| Prüfung und Tests | Wenn die Charge fertig ist | Ein Tagessatz zuzüglich Reisekosten | Ja, anhand eines vereinbarten Umfangs |
| Abdeckung von Werkzeug- und Formkosten | Wenn die erste Rechnung ausgestellt wird | Eine einmalige Gebühr oder eine Abschreibung | Ja, als Amortisationsplan |
| Überarbeitung von Druckvorlagen und Verpackung | Wenn der Korrekturabzug abgelehnt wird | Platte, Druckauflage und Fracht | Nein, nur als Wahrscheinlichkeit |
| Konformitätsdokumentation | Wenn die Sendung beauftragt wird | Tests, Erklärung und Zeitaufwand des Vertreters | Teilweise, anhand eines Marktes |
| Zoll und Abfertigung an der Grenze | Wenn die Sendung verzollt wird | Zollbehandlung und Grenzabgaben | Ja, anhand eines Zolltarifcodes |
| Lagerung und Liegegebühren | Wenn die Ware unbewegt bleibt | Tage nach Eingang der Zahlung | Nein, nur als Eventualposition |
Die letzte Spalte ist diejenige, die die Arbeitsweise eines Käufers verändert. Sechs der acht Positionen können vorab angeboten werden, wenn der Käufer sie mit ausreichender Genauigkeit anfragt, und eine der beiden übrigen – die Konformitätsdokumentation – lässt sich für einen bestimmten Markt vorab eingrenzen, auch wenn ihr Preis nicht bis zur letzten Einheit feststeht. Nur zwei Positionen können tatsächlich nicht vorab angeboten werden, und beide sind Folgen statt Bestandteile – eine nützliche Unterscheidung, denn sie zeigt dem Käufer, wo er seine Aufmerksamkeit investieren sollte.
Die Überarbeitung der Druckvorlagen verdient eine Anmerkung, da sie die am häufigsten unterschätzte Kostenposition ist. Ein Nachdruck ist kein prozentualer Anteil von etwas, sondern setzt sich aus einer Platte, einer Druckauflage, Fracht und einem zweiten Freigabezyklus zusammen, wobei der Freigabezyklus eher Zeit als Geld kostet. Die Vorbeugung besteht nicht in einem besseren Briefing für die Druckvorlagen, sondern in einem früheren: einem Korrekturabzug, der an einen namentlich benannten Freigeber geht, auf dem die Revisionsnummer steht, sowie der Regel, dass eine Änderung nach der Freigabe eine Änderung mit verbundenen Kosten ist.
Die veröffentlichte Zeile und die daraus folgende Anfrage
Die Zählübung hinter der ersten Übersicht ist es wert, ausdrücklich durchgeführt zu werden, denn sie verwandelt eine vage Sorge in eine konkrete Liste von Anfragen. In den von uns veröffentlichten Katalogzeilen sind Zellkapazität, Ladezeit und Lademethode für die große Mehrheit der Zeilen angegeben; die Bluetooth-Version ist bei vierzehn der achtundzwanzig Einträge angegeben, jedoch bei keinem der elf Kameramodelle; das Gewicht ist für genau ein Modell angegeben; und eine Zertifizierungszeile je Modell gibt es überhaupt nicht.
Jede dieser veröffentlichten Zeilen ist eine Tatsache, die ein Käufer bei Wareneingang anhand der Ware überprüfen kann, weshalb sie wichtig sind. Jede nicht veröffentlichte Zeile ist eine Anfrage, und eine Anfrage, die vor der Bestellung nicht gestellt wird, ist eine Kostenposition, die später entsteht.
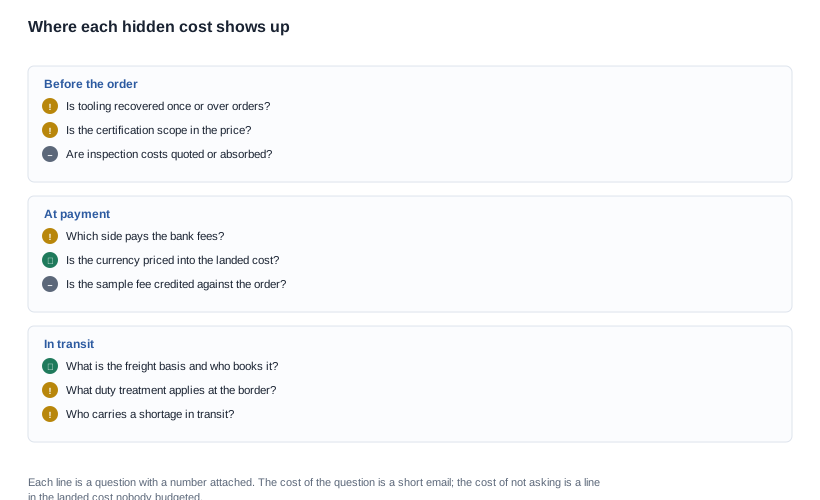
Die daraus folgende Regel ist einfach genug, um auf jede Kategorie angewendet zu werden: Jede Tatsache, die der Lieferant hat und der Käufer nicht, ist eine Kostenposition, die noch nicht bepreist wurde. Der Käufer kann sie nicht bepreisen, nicht budgetieren und nicht mit einem konkurrierenden Angebot vergleichen. Irgendwo wird sie bezahlt, meistens vom Käufer und meistens an der Stelle, an der er die geringsten Wahlmöglichkeiten hat.
Auch hier wird der Unterschied zwischen einer veröffentlichten Spezifikation und einer veröffentlichten kaufmännischen Position deutlich. Eine veröffentlichte Zellkapazität klärt eine Frage zur Ware. Ein veröffentlichter Stückpreis klärt eine Frage zum Geschäftsabschluss. Diese Kategorie veröffentlicht und nicht letzteres – bewusst, denn unsere Mindestbestellmengen, Stückpreise und Produktionsvorlaufzeiten werden je Anfrage bestätigt –, und die praktische Folge für einen Käufer, der Angebote vergleicht, besteht darin, dass der Vergleich anhand des Zeitplans und der Kostenstruktur statt anhand der Schlagzeile erfolgen muss.
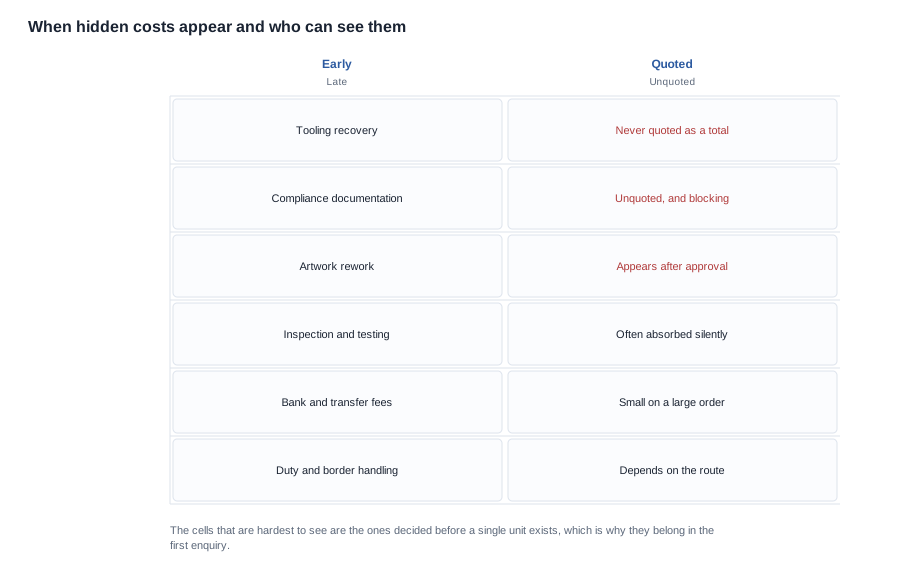
Die Matrix zeigt die beiden Eigenschaften, die eine Kostenposition gefährlich machen: wann sie auftritt und ob sie sichtbar ist. Die ungünstigsten Felder befinden sich in der oberen Hälfte – Kosten, die früh festgelegt, aber nicht angeboten werden –, denn sie werden voraussichtlich auch von jedem Lieferanten am Markt getragen. Eine Kostenposition, die jeder Lieferant in das Paket einbezieht, ist unsichtbar; eine Kostenposition, die jeder Lieferant aus dem Paket ausschließt, ist ebenfalls unsichtbar, und in beiden Fällen trifft sie den Käufer.
Die Rechengrundlage hinter den Gesamtlandedkosten
Ein Käufer kann sich gegen die sechs angebotsfähigen Kostenpositionen ohne die Hilfe eines Lieferanten absichern, denn die Frage lautet nicht, was der Lieferant sagen wird, sondern was der Käufer budgetieren wird. Die Methode ist eine Tabelle der Gesamtlandedkosten mit einer Zeile je Kostenposition und einer Spalte je Kostenquelle.
Die Struktur ist unkompliziert:
- Der Stückpreis gemäß Angebot für die jeweilige Konfiguration und Menge.
- Die einmaligen Kostenpositionen getrennt aufgeführt: Werkzeugkosten, Druckkosten, Zertifizierungsaufwand sowie die anfänglichen Verpackungsplatten. jeweils mit dem zugehörigen Amortisationsplan statt in einer zusammengefassten Zahl.
- Die variablen Kostenpositionen: Fracht und Versicherung je Einheit, Zoll und Abfertigung je Einheit sowie Bankgebühren als Prozentsatz der Zahlungsbeträge.
- Die Reservepositionen: Prüfung, Nacharbeit und Lagerung, jeweils mit dem Satz und der zugrunde liegenden Annahme.
- Die kaufmännischen Positionen: die Kosten der Liquidität, die der Zahlungsplan bereitstellt, sowie die Kosten eines Zahlungsplans, der die Liquidität länger bereitstellt als erforderlich.
Die fünfte Position verbindet diesen Artikel mit den Zahlungsbedingungen selbst und wird von Käufern am häufigsten ausgelassen. Eine Anzahlungsstruktur, die zwölf Wochen Inventar finanziert, verursacht Finanzierungskosten, die neben der Fracht in die Landed-Cost-Tabelle gehören. Sie ist außerdem die Position, mit der sich die versteckten Kosten zweier Angebote vergleichen lassen. Denn ein Angebot mit einem niedrigeren Stückpreis und einem längeren Finanzierungszyklus kann insgesamt teurer sein.
Der zweite Punkt zu dieser Tabelle lautet, dass sie vor der Bestellung und nicht danach erstellt werden sollte. Zweck der frühzeitigen Erstellung ist nicht Genauigkeit – frühe Zahlen werden falsch sein –, sondern Vergleichbarkeit. Zwei Angebote, die anhand derselben Kostenpositionen beschrieben werden, lassen sich auch dann vergleichen, wenn die Zahlen in einzelnen Positionen noch Schätzwerte sind, weil die Struktur identisch ist. Zwei Angebote, die anhand unterschiedlicher Kostenpositionen beschrieben werden, lassen sich dagegen unabhängig von der Genauigkeit überhaupt nicht vergleichen.
Drei Fragen, mit denen sich die Tabelle belastbar gestalten lässt
Eine von einem Käufer erstellte Landed-Cost-Tabelle ist nur so gut wie die zugrunde liegenden Annahmen, und genau diese Annahmen wird ein Lieferant zuerst infrage stellen. Drei Fragen entscheiden darüber, ob die Tabelle diese Prüfung besteht.
Was ist im Stückpreis enthalten? Ein Käufer, der einen Stückpreis einschließlich Verpackung mit einem Stückpreis ohne Verpackung vergleicht, wird zu einem falschen Schluss kommen, und die Korrektur wird sich so anfühlen, als hätte der Lieferant die Position verschoben. Die zu stellende Frage lautet lediglich, welche der einmaligen und variablen Kostenpositionen im angebotenen Preis bereits enthalten sind. Die Antwort sollte neben der betreffenden Zahl in die Tabelle eingetragen werden.
Auf welcher Grundlage beruht jede Schätzung? Eine Schätzung mit angegebener Grundlage – ein Kartonvolumen multipliziert mit einem Satz je Kubikmeter, ein Prozentsatz des Bestellwerts, ein Tagessatz multipliziert mit einer Anzahl von Tagen –, kann infrage gestellt und überarbeitet werden. Eine Schätzung ohne Grundlage ist eine Zahl, die sich nicht verändert, wodurch die gesamte Tabelle willkürlich wirkt. In dieser Kategorie fehlt am häufigsten das Kartonvolumen als Grundlage, weil sich mit der Konfiguration des Versandkartons auch der Karton und mit dem Karton die Fracht ändert.
Was ändert sich, wenn die Annahmen falsch sind? Diese Frage macht aus der Tabelle ein Budget ein Entscheidungshilfeinstrument. Wenn die Schätzung für die Lagerung um den Faktor fünf falsch liegt, funktioniert die Bestellung dann weiterhin? Wenn sich herausstellt, dass der Zertifizierungsumfang einen zweiten Prüflauf erfordert, welche Kostenposition fängt dies ab? Eine Tabelle, die diese beiden Fragen beantwortet, zeigt dem Käufer, wo die Entscheidung fehleranfällig ist. Eine Tabelle, die das nicht tut, zeigt dem Käufer lediglich eine Gesamtsumme.
Die vierte Frage ist keine Frage, sondern eine Disziplin: die Tabelle in der Bestellakte aufzubewahren. Eine einmal erstellte und dort abgelegte Landed-Cost-Tabelle, die für die nächste Bestellung auffindbar ist, bildet den Ausgangspunkt für das nächste Angebot und markiert den Unterschied zwischen einem auf Vergleichen basierenden Einkauf und einem Einkauf auf Basis einer Referenz.
Was wir in ein Angebot aufnehmen werden und was nicht
Wir bieten eine Konfiguration in einer bestimmten Menge für einen Zielmarkt an und geben an, was das Angebot umfasst und was es ausschließt. In der Praxis bedeutet dies die Ware, die Verpackung gemäß vereinbarter Spezifikation sowie die Standard-Dokumentenunterlagen. Im Angebot werden außerdem die Punkte genannt, an denen die Konditionen von Informationen abhängen, die uns nicht vorliegen: die Route, die Zollbehandlung, der Prüfumfang und der Zertifizierungsumfang für den Zielmarkt.
Wir werden keinen Stückpreis, keine Mindestbestellmenge und keine Produktionsvorlaufzeit auf einer Webseite veröffentlichen, da diese von der Konfiguration, der Menge und dem Markt abhängen und eine veröffentlichte Zahl als eine Zusage gelesen würde, die sie nicht ist. Wir werden keine Landed Cost für eine Route kalkulieren, zu der wir nicht befragt wurden, und wir werden Fracht, Zoll und Bankgebühren nicht in den Stückpreis einrechnen, weil dies den Zeitpunkt verschleiert, zu dem der Käufer tatsächlich das Geld ausgibt.
Wir zeigen Ihnen, welche der acht Kostenpositionen oben durch das Angebot abgedeckt sind, welche nicht enthalten sind und welche wir von unserer Seite aus überhaupt nicht beurteilen können. Diese Übersicht sollten Sie in die Verhandlung mitnehmen. Auf der Seite zur Lieferzeit finden Sie den Zeitplan, der mehrere dieser Kostenpositionen bestimmt.
Weiterführende Informationen
Senden Sie uns die Konfiguration, die Menge und den Zielmarkt, und wir teilen Ihnen mit, welche Bestandteile der Gesamtkosten bereits feststehen und welche zu Ihren Lasten gehen.


