
El precio unitario es la parte de un pedido que se negocia y suele ser la parte más pequeña del costo total de llevar la mercancía desde una fábrica hasta un almacén. Las condiciones de pago de las gafas inteligentes son donde se deciden esos otros costos, porque cada hito de pago también es un momento en el que un costo se nombra o se aplaza. Un comprador que negocia con dureza el precio unitario y luego acepta un hito de pago que se activa tarde descubrirá que el ahorro se ha gastado varias veces en concepto de cosas que nadie cotizó.
Los ocho costos que aparecen a continuación son los que surgen después de acordar el precio unitario. No son exóticos ni son consecuencia de que un proveedor actúe mal. Son las consecuencias habituales de un producto que incluye una batería de litio, un módulo de cámara, un estuche de carga moldeado y un embalaje específico para cada mercado, así como de una transacción que cruza al menos dos fronteras y una autoridad aduanera.
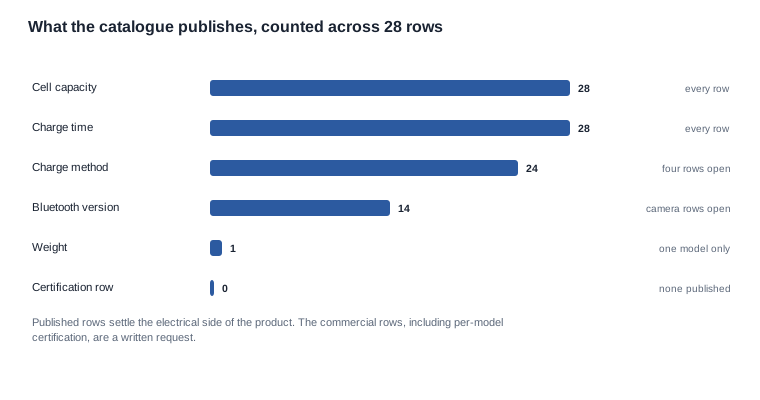
El primer gráfico que aparece a continuación es un buen punto de partida para un comprador de esta categoría. Cuenta, en las filas del catálogo que publicamos, cuánta información comercial está disponible y cuánta hay que solicitar. Esa proporción explica por qué los costos ocultos son tan comunes en esta categoría, y no solo tan molestos: la mayor parte de la información que un comprador necesita para cotizar correctamente el pedido no está en la página.
Condiciones de pago de las gafas inteligentes: costos que llegan más tarde
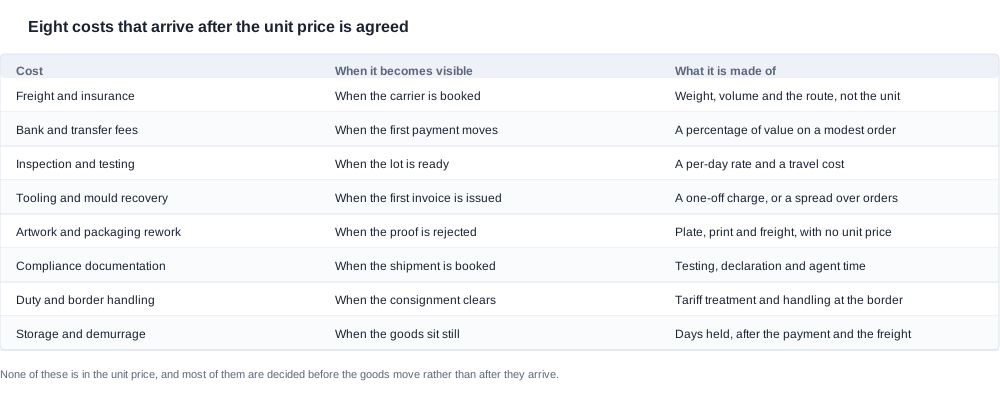
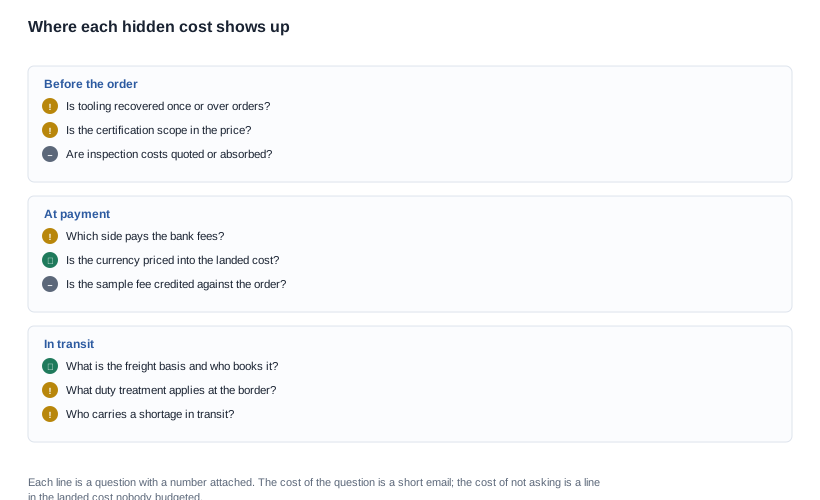
Los ocho costos son el flete y el seguro, las comisiones bancarias y de transferencia, la inspección y las pruebas, el recoveredero de utillaje y moldes, la revisión de arte y embalaje, la documentación de cumplimiento, los aranceles y la gestión fronteriza, así como el almacenamiento y la demora. Cada uno se decide en un momento distinto de la transacción, cada uno se hace visible en un momento diferente y todos son invisibles en un precio unitario cotizado antes de que existieran.
El flete y el seguro se decidan cuando se reserva el transportista y dependen del peso, el volumen y la ruta, no de la unidad. En esta categoría, el volumen la sorpresa: una configuración con cámara y estuche de carga se envía en una caja distinta de la del mismo modelo sin estuche, y las dimensiones de la caja determinan el flete tanto como el precio unitario determina la mercancía.
Las comisiones bancarias y de transferencia se deciden cuando se efectúa el primer pago y representan un porcentaje del valor. En un pedido modesto son un porcentaje real, y la cuestión de qué parte las paga es algo que la mayoría de los compradores nunca pregunta porque parece demasiado insignificante. Importa más de lo que parece, porque una comisión fija absorbida en un pedido pequeño es invisible en el precio unitario, pero visible en el margen.
La inspección y las pruebas se deciden cuando el lote de producción está listo. El costo consiste en una tarifa por día más los gastos de viaje, y su importe depende enteramente de si el alcance de la inspección se acordó antes de la producción o se improvisó al final.
El recoverero de utillaje y moldes se decide cuando se emite la primera factura y es el mayor de los ocho en un primer pedido pequeño. Si se recupera una sola vez o se amortiza entre pedidos, la diferencia está entre un primer pedido que parece caro y uno que simplemente está asumeindo el costo de configuración del programa.
La revisión de arte y embalaje se decide cuando se rechaza la prueba. Incluye un cliché, una tirada de impresión y el flete, y no tiene precio unitario porque no se cobra por unidad.
La documentación de cumplimiento se decide cuando se reserva el envío. Las pruebas, los trabajos de declaración y el tiempo del agente son costos reales, y su alcance varía según la configuración y el mercado de destino.
Los aranceles y la gestión fronteriza se deciden cuando el envío supera la aduana. El tratamiento arancelario depende del origen y del destino, y los cargos de gestión en la frontera se cobran por envío, no por unidad.
El almacenamiento y la demora se deciden cuando la mercancía permanece inmóvil. Este es el costo que aparece cuando algo más ya ha salido mal —un retraso en la documentación, una reserva perdida, un envío rechazado— y agrava el problema original.
Dónde comienza la fuga y por qué no figura en la cotización
La razón por la que estos costos no están en la cotización es estructural, no oportunista. Una cotización seElabora para una configuración, una cantidad y un destino. Cualquier costo que no pueda calcularse a partir de esos tres elementos —porque depende de una ruta, un mercado, un agente, un documento o un retraso— no puede incluirse en la cotización, y un proveedor competente no fingirá lo contrario.
Esa es la buena versión de la respuesta, y merece decirse claramente porque significa que el problema no es que los proveedores estén ocultando costes. El problema es que un comprador que compara dos ofertas está comparando dos precios de paquete que contienen distintos conjuntos de costes, y ninguna de las dos ofertas indica cuáles incluyen.
Hay una segunda razón, más incómoda, que tiene que ver con los plazos. Varios de estos costes se deciden después del momento en que el comprador querría conocerlos. La revisión del arte se decide cuando se rechaza la prueba, después de que se haya pedido el embalaje. La sobreestadía se decide cuando la mercancía permanece inmóvil, después de que se haya reservado el envío y se haya pagado el saldo. El tratamiento de los aranceles se decide en la aduana, después de que se haya pagado el flete y se haya liberado el saldo. En cada caso, el coste es consecuencia de una decisión tomada antes y se materializa después.
La consecuencia práctica es que la única defensa del comprador es adelantar las decisiones. Los costes que se deciden antes del pedido pueden cotizarse o excluirse. Los que se deciden durante el pedido se asumen o seestionan. Los que se deciden después del pedido simplemente seContraen. La estructura de pagos es el mecanismo para conseguirlo, porque un disparador de pago situado después de que se haya decidido un coste es un disparador que presupone que ese coste ya ha sido presupuestado.
Por eso, las condiciones de pago y los costes ocultos son el mismo asunto, y no dos temas contiguos. Un disparador que se activa contra una copia del conocimiento de embarque presupone que el flete, los aranceles y la sobreestadía ya se han liquidado, porque el saldo ya se ha liberado. Un disparador que se activa a la llegada, después de la inspección, no elimina esos costes, pero mantiene al comprador en el control mientras se deciden.
En qué lado de cada coste se sitúa
No todos los ocho costes son problema del comprador, y quien dé por hecho que lo son insistirá excesivamente en condiciones que el proveedor no puede aceptar. Una división útil se basa en el momento en que el coste se puede conocer.
Los costes que el proveedor puede cotizar en la etapa de la oferta son los que dependen únicamente de la configuración, la cantidad y el destino: el embalaje según una especificación acordada, el conjunto estándar de documentos y el trabajo de montaje. Estos deben integrarse en el precio unitario, y un comprador que exija que se desglosen suele estar pidiendo un nivel de detalle que el proveedor no está preparado para ofrecer en un pedido aislado.
Los costes que requieren información que todavía no tiene ninguna de las partes son el alcance de la inspección, el alcance del cumplimiento normativo para el mercado de destino y la clasificación arancelaria. Estos se pueden conocer durante la consulta, por lo que deben incluirse en la primera ronda de preguntas y no en el pedido. Un comprador que solicita el alcance de la inspección en la etapa de la oferta lo obtiene; uno que lo pide en la etapa previa al embarque recibe una estimación y una negociación.
Los costes que se deciden durante el pedido son la base del flete, el reparto de los gastos bancarios y la aprobación del arte, y son los que con más frecuencia se dejan vagos. Cada uno puede resolverse mediante una cláusula en el acuerdo sin coste alguno para ninguna de las partes, y cada uno merece una línea independiente.
Los costes que se deciden después del pedido son la revisión, la sobreestadía y las consecuencias del rechazo de un envío. No pueden eliminarse; solo pueden hacerse visibles con antelación suficiente para que el comprador pueda ver cómo se producen. Esta es la verdadera función de un disparador de pago tardío: no evita la revisión, pero mantiene al comprador solvente e informado mientras esta se realiza.
Conviene hacer esta división porque indica al comprador en qué gastar su capacidad de negociación. La categoría intermedia es aquella en la que una cláusula no cuesta nada y ahorra dinero real. La primera categoría es aquella en la que presionar demasiado deteriora la relación y adelgaza la oferta. La última categoría es aquella en la que la respuesta es una partida de contingencias en el presupuesto, y no una condición contractual.
Ocho costes y el momento en que se hace visible cada uno
| Coste | Cuándo se hace visible | De qué se compone | ¿Se puede cotizar por adelantado? |
|---|---|---|---|
| Transporte y seguro | Cuando se reserva el transportista | Peso, volumen de la caja y ruta | Sí, según una ruta indicada |
| Comisiones bancarias y de transferencia | Cuando se realiza el primer pago | Un porcentaje del valor | Sí, como porcentaje |
| Inspección y pruebas | Cuando el lote está listo | Una tarifa diaria más los desplazamientos | Sí, según un alcance acordado |
| Amortización de utillaje y moldes | Cuando se emite la primera factura | Un cargo único o una amortización | Sí, como un calendario de recuperación |
| Reelaboración de artes finales y embalaje | Cuando se rechaza la prueba | Plancha, tirada y transporte | No, solo se puede estimar su probabilidad |
| Documentación de Cumplimiento | Cuando se reserva el envío | Pruebas, declaración y tiempo del agente | En parte, según el mercado |
| Aranceles y gestión fronteriza | Cuando la mercancía supera los controles aduaneros | Tratamiento arancelario y cargos fronterizos | Sí, según un código arancelario |
| Almacenaje y sobreestadía | Cuando la mercancía permanece inmóvil | Días transcurridos después del pago | No, solo puede preverse como contingencia |
La última columna es la que cambia la forma de trabajar del comprador. Seis de los ocho costes se pueden cotizar por adelantado si el comprador los solicita con suficiente precisión, y uno de los dos restantes —la documentación de Cumplimiento— puede delimitarse por adelantado para un mercado concreto, aunque no se pueda calcular su precio hasta la última unidad. Solo dos no se pueden cotizar de verdad, y ambos son consecuencias, no componentes, lo que resulta una distinción útil: indica al comprador dónde debe prestar atención.
La reelaboración de artes finales merece una nota, porque es el coste que más a menudo se subestima. Una reimpresión no es un porcentaje de nada: es una plancha, una tirada, transporte y un segundo ciclo de aprobación, y el ciclo de aprobación es la parte que consume tiempo en lugar de dinero. La prevención no consiste en mejorar el pliego de artes finales, sino en elaborarlo antes: una prueba que se envía a un aprobador concreto, con el número de revisión escrito y una regla que establezca que cualquier cambio posterior a la aprobaciónirector tiene un coste asociado.
La fila publicada y la petición que impone
Conviene realizar explícitamente el ejercicio de recuento que hay detrás del primer gráfico, porque convierte una preocupación vaga en una lista concreta de solicitudes. En las filas del catálogo que publicamos, la capacidad de la celda, el tiempo de carga y el método de carga se publican en la gran mayoría de las filas; la versión con Bluetooth se publica en catorce de las veintiocho entradas y en ninguno de los once modelos con cámara; el peso se publica para exactamente un modelo; y no existe ninguna fila de certificación por modelo.
Cada una de esas filas publicadas es un dato que el comprador puede contrastar con la mercancía al recibirla, y por eso son importantes. Cada fila no publicada es una solicitud, y una solicitud que no se formula antes del pedido es un coste que llega más tarde.
La regla que se desprende es lo bastante sencilla como para aplicarla a cualquier categoría: cada dato que tiene el proveedor y no tiene el comprador es un coste que todavía no se ha cotizado. El comprador no puede cotizarlo, presupuestarlo ni compararlo con una oferta competidora. Se pagará en algún lugar, normalmente por el comprador, normalmente en el momento en que tiene menos margen de elección.
Aquí también queda patente la diferencia entre una especificación publicada y una posición comercial publicada. Una capacidad de celda publicada zanja una cuestión sobre el producto. Un precio unitario publicado zanja una cuestión sobre la operación. Esta categoría publica lo primero y no lo segundo, deliberadamente: nuestras cantidades mínimas de pedido, precios unitarios y plazos de producción se confirman en cada consulta. La consecuencia práctica para un comprador que compara ofertas es que la comparación debe realizarse a partir del calendario y la estructura de costes, no de las cifras destacadas.
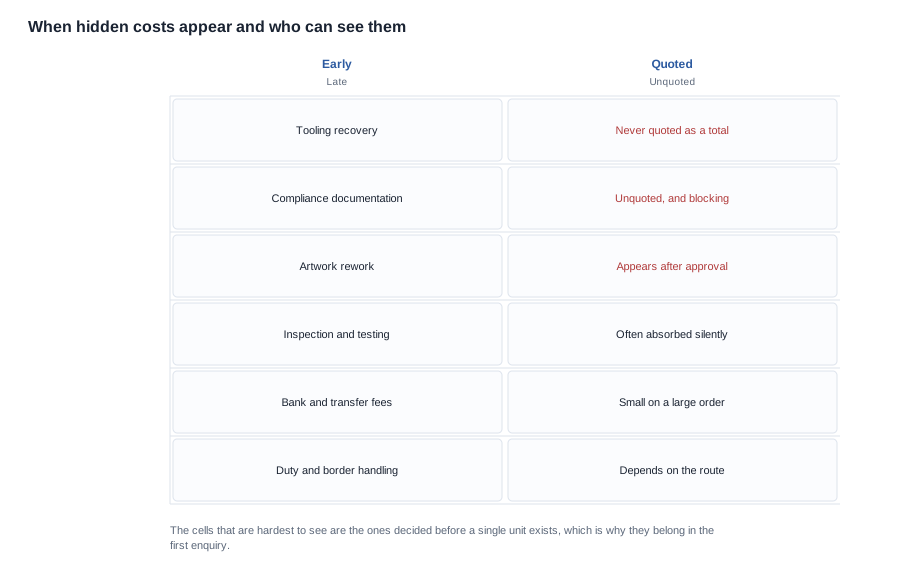
La matriz muestra las dos propiedades que hacen peligroso a un coste: cuándo aparece y si es visible. Las peores celdas son las situadas en la mitad superior: costes decididos pronto y sin cotizar, porque también son los que con mayor probabilidad comparte todos los proveedores del sector. Un coste que todos los proveedores incluyen en el paquete es invisible; un coste que todos los proveedores excluyen del paquete también lo es, y en ambos casos recae sobre el comprador.
La aritmética del coste puesto en destino
Un comprador puede protegerse frente a los seis costes cotizables sin ayuda del proveedor, porque la cuestión no es lo que dirá el proveedor, sino lo que presupuestará el comprador. El método consiste en una hoja de costes puestos en destino con una fila por coste y una columna por fuente de coste.
La estructura es sencilla:
- El precio unitario, según la cotización, para la configuración y la cantidad.
- Las partidas específicas, por separado: herramientas, artes gráficas, trabajos de certificación y planchas iniciales para el embalaje. Cada una con su calendario de recuperación en lugar de agruparlas en una sola cifra.
- Las partidas variables: transporte y seguro por unidad, aranceles y gestión aduanera por unidad, y comisiones bancarias aplicadas como porcentaje de los importes de pago.
- Las partidas de contingencia: inspección, retrabajo y almacenamiento, cada una con la tasa y la suposición que la originó.
- Las partidas comerciales: el coste del efectivo que financia el calendario y el coste de un calendario que lo financia durante más tiempo del necesario.
La quinta partida es la que conecta este artículo con las condiciones de pago en sí mismas, y es la que los compradores suelen omitir con mayor frecuencia. Una estructura de anticipo que financia doce semanas de inventario tiene un coste financiero, y ese coste debe figurar en la hoja de costes en destino, junto al transporte. También es la partida que permite comparar los costes ocultos entre dos cotizaciones, porque una cotización con un precio unitario menor y un ciclo de financiación más largo puede ser la opción más cara en conjunto.
El segundo aspecto de esta hoja es que debe elaborarse antes del pedido, no después. El objetivo de elaborarla con antelación no es la precisión —las cifras iniciales serán erróneas—, sino la comparabilidad. Dos cotizaciones descritas con el mismo conjunto de partidas pueden compararse aunque algunas cifras sigan siendo estimaciones, porque la estructura es la misma. Dos cotizaciones descritas con conjuntos de partidas diferentes no pueden compararse en absoluto, por precisas que sean.
Tres preguntas que dan solidez a la hoja
La utilidad de una hoja de costes en destino elaborada por un comprador depende únicamente de las suposiciones que la sustentan, y esas suposiciones son lo primero que un proveedor cuestionará. Tres preguntas deciden si la hoja resiste ese cuestionamiento.
¿Qué incluye el precio unitario? Un comprador que compare un precio unitario con el embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye.Role el precio unitario con embalaje incluido con otro que no lo incluye. La pregunta que debe formularse es sencillamente cuáles de las partidas específicas y variables ya contiene el precio cotizado, y la respuesta debe anotarse en la hoja junto a la cifra.
¿Cuál es la base de cada estimación? Una estimación con una base declarada —un volumen de caja multiplicado por una tarifa por metro cúbico, un porcentaje del valor del pedido o una tarifa diaria multiplicada por un número de días— puede cuestionarse y revisarse. Una estimación sin base es una cifra que no se moverá, lo que hará que toda la hoja parezca arbitraria. En esta categoría, el volumen de la caja es la base que más falta suele, porque la configuración del envase cambia la caja y la caja cambia el transporte.
¿Qué cambia si las suposiciones son incorrectas? Esta es la pregunta que convierte la hoja en una herramienta de decisión en lugar de un presupuesto. Si la estimación del almacenamiento se equivoca por un factor de cinco, ¿sigue siendo viable el pedido? Si el alcance de la certificación resulta exigir una segunda prueba, ¿qué partida lo absorbe? Una hoja que responda a esas dos preguntas indica al comprador dónde es frágil la decisión, mientras que una que no las responda simplemente le proporciona un total.
La cuarta pregunta, que no es una pregunta sino una disciplina, consiste en mantener la hoja en el expediente del pedido. Una hoja de costes en destino elaborada una vez y guardada donde pueda encontrarse para el siguiente pedido es el punto de partida de la siguiente cotización y marca la diferencia entre comprar mediante comparaciones y comprar a partir de una referencia.
Qué incluiremos en una cotización y qué no
Cotizaremos una configuración para una cantidad y un mercado de destino, e indicaremos qué incluye y qué excluye la cotización. En la práctica, eso significa las mercancías, el embalaje conforme a la especificación acordada y el conjunto estándar de documentos. También se indicarán los puntos de los que depende la operación y de los que no disponemos de información: la ruta, el tratamiento arancelario, el alcance de la inspección y el alcance de la certificación para el mercado de destino.
No publicaremos un precio unitario, una cantidad mínima de pedido ni un plazo de producción en una página web, porque dependen de la configuración, la cantidad y el mercado, y una cifra publicada se interpretaría como un compromiso que no representa. No cotizaremos costes en destino para una ruta sobre la que no nos hayan consultado, ni incorporaremos el transporte, los aranceles y las comisiones bancarias al precio unitario, porque eso oculta el momento en el que el comprador gasta realmente el dinero.
Lo que haremos es indicarte cuáles de los ocho costes anteriores cubre la cotización, cuáles excluye y cuáles no podemos ver desde nuestro lado. Esa es la lista que conviene llevar a la negociación, y la página sobre plazos de entrega explica el calendario que determina varios de ellos.
Lecturas relacionadas
Envíanos la configuración, la cantidad y el mercado, y te diremos qué partes del coste landed están cubiertas y cuáles te corresponden.


