
Le prix unitaire correspond à la part d’une commande qui fait l’objet d’une négociation. Il s’agit généralement de la plus petite composante du coût total lié à l’acheminement des marchandises, depuis une usine jusqu’à un entrepôt. Les conditions de paiement des lunettes connectées déterminent le traitement de tous les autres coûts, car chaque déclencheur de paiement correspond à un moment où un coût est soit nommé, soit différé. Un acheteur qui négocie ferme le prix unitaire, puis accepte un déclencheur de paiement tardif découvrira que l’économie a été dépensée plusieurs fois de suite sur des éléments que personne n’a chiffrés.
Les huit coûts présentés ci-dessous interviennent après la fixation du prix unitaire. Ils ne sont ni ** exotiques**, ni le résultat d’un comportement fautif d’un fournisseur. Ils découlent du fait qu’un produit comporte une cellule lithium, un module de caméra, un étui de recharge moulé et un emballage spécifique à chaque marché, ainsi que d’une transaction qui franchit au moins deux frontières et une autorité douanière.
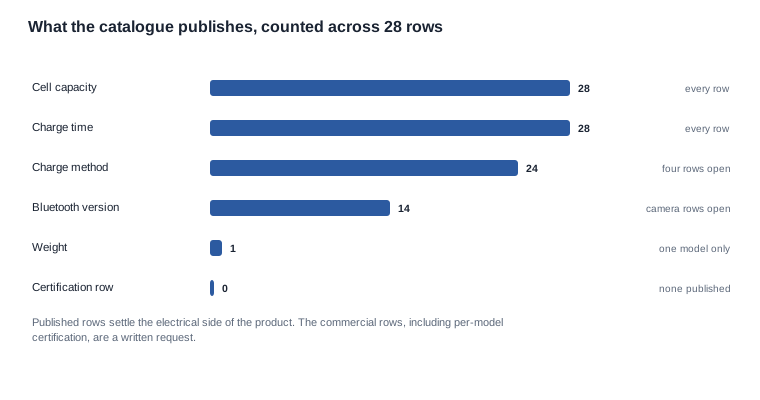
Le premier graphique ci-dessous constitue un point de départ utile pour un acheteur de cette catégorie. Il mesure, sur l’ensemble des lignes de catalogue que nous publions, la part des informations commerciales disponibles et celle qui doit être demandée. Ce ratio explique pourquoi les coûts cachés sont si courants dans cette catégorie, et pas seulement si gênants: la majeure partie des informations dont un acheteur a besoin pour chiffrer correctement la commande ne figure pas sur la page.
Conditions de paiement des lunettes connectées: les coûts qui surviennent plus tard
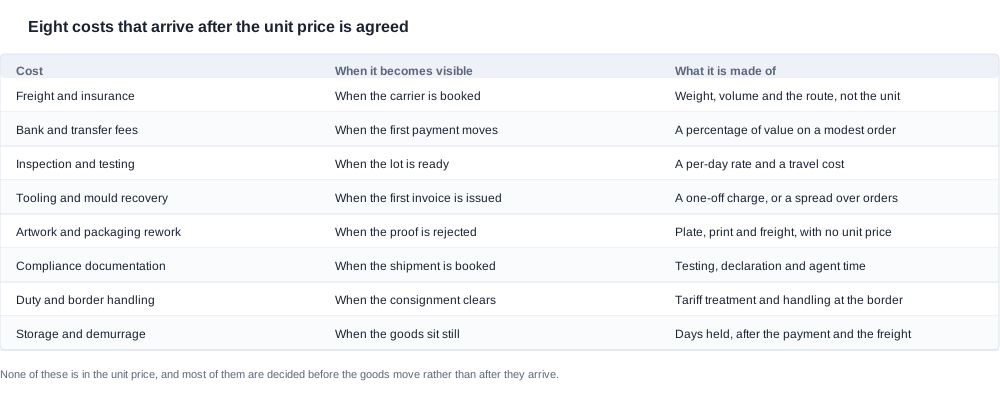
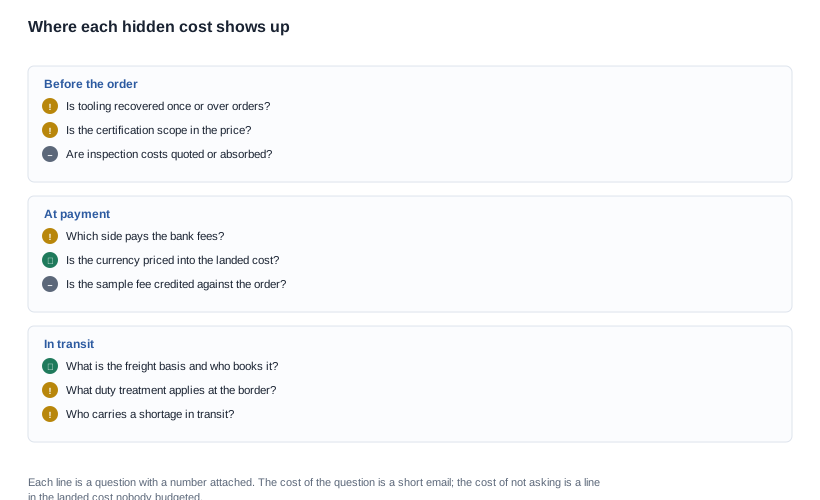
Les huit coûts sont le fret et l’assurance, les frais bancaires et de transfert, l’inspection et les essais, l’outillage et l’amortissement des moules, la reprise des visuels et de l’emballage, la documentation de conformité, les droits de douane et la gestion aux frontières, ainsi que le stockage et les surestaries. Chacun est déterminé à un moment différent de la transaction, devient visible à un autre moment et reste invisible dans un prix unitaire chiffré avant son existence.
Le fret et l’assurance sont déterminés lors de la réservation du transporteur et dépendent du poids, du volume et de l’itinéraire plutôt que de l’unité. Dans cette catégorie, c’est le volume qui surprend: une configuration avec caméra et étui de recharge est expédiée dans un carton différent de celui utilisé pour le même modèle sans étui, et les dimensions du carton déterminent le fret autant que le prix unitaire détermine le prix des marchandises.
Les frais bancaires et de transfert sont déterminés lors du mouvement du premier paiement et représentent un pourcentage de la valeur. Sur une commande modeste, ils constituent un pourcentage réel, et la question de savoir qui les prend en charge est une préoccupation que la plupart des acheteurs n’expriment jamais, car elle paraît trop négligeable pour compter. Elle compte davantage qu’elle ne semble le faire: un frais fixe absorbé sur une petite commande reste invisible dans le prix unitaire, mais apparaît dans la marge.
L’inspection et les essais sont déterminés lorsque le lot de production est prêt. Le coût comprend un tarif journalier auquel s’ajoutent les frais de déplacement, et son montant dépend entièrement de la question de savoir si le périmètre de l’inspection a été convenu avant la production ou improvisé à la fin.
L’outillage et l’amortissement des moules sont déterminés lors de l’émission de la première facture et représentent la plus importante des huit composantes sur une première commande de petite taille. Le fait de les récupérer une seule fois ou de les répartir sur plusieurs commandes fait toute la différence entre une première commande qui paraît coûteuse et une commande qui porte simplement les coûts de mise en place du programme.
La reprise des visuels et de l’emballage est déterminée lorsque le bon à tirer est refusé. Elle comprend une plaque, un tirage et le fret, et n’a pas de prix unitaire, car elle ne s’applique pas du tout à l’unité.
La documentation de conformité est déterminée lors de la réservation de l’expédition. Les essais, les travaux de déclaration et le temps de l’agent correspondent à des coûts réels, dont le périmètre varie selon la configuration et le marché de destination.
Les droits de douane et la gestion aux frontières sont déterminés lorsque la marchandise est dédouanée. Le traitement tarifaire dépend de l’origine et de la destination, tandis que les frais de gestion aux frontières sont facturés par envoi plutôt que par unité.
Le stockage et les surestaries sont déterminés lorsque les marchandises restent à l’arrêt. Ce coût apparaît lorsqu’un autre problème s’est déjà produit — un retard documentaire, une réservation manquée, un envoi refusé — et il aggrave le problème initial.
Où commence la fuite des coûts et pourquoi elle ne figure pas dans le devis
La raison pour laquelle ces coûts ne figurent pas dans le devis est structurelle, et non opportuniste. Un devis est établi à partir d’une configuration, d’une quantité et d’une destination. Tout coût qui ne peut pas être calculé à partir de ces trois éléments — parce qu’il dépend d’un itinéraire, d’un marché, d’un agent, d’un document ou d’un retard — ne peut pas figurer dans le devis, et un fournisseur compétent ne prétendra pas le contraire.
C’est la bonne version de la réponse, et il convient de l’affirmer clairement, car cela signifie que le problème ne vient pas du fait que les fournisseurs dissimulent des coûts. Le problème vient du fait qu’un acheteur qui compare deux devis compare deux prix forfaitaires comprenant des ensembles différents de coûts, sans qu’aucun des deux ne précise lesquels.
Il existe une deuxième raison, plus delicate, qui concerne le calendrier. Plusieurs de ces coûts sont déterminés après le moment où l’acheteur voudrait les connaître. Les retouches des visuels sont décidées lorsque le bon à tirer est refusé, c’est-à-dire après la passation de la commande d’emballage. Les frais de surestuaire sont déterminés lorsque la marchandise reste immobile, après la réservation de l’expédition et le paiement du solde. Le traitement des droits de douane est déterminé au moment du dédouanement, après le paiement du fret et le déblocage du solde. Dans chaque cas, le coût découle d’une décision prise antérieurement, mais survient plus tard.
La conséquence pratique est que la seule défense de l’acheteur consiste à anticiper les décisions. Les coûts déterminés avant la commande peuvent être chiffrés dans le devis ou exclus. Les coûts déterminés pendant le traitement de la commande sont absorbés ou contestés. Les coûts déterminés après la commande sont simplement supportés. La structure de paiement joue précisément ce rôle: un déclencheur de paiement placé après la détermination d’un coût présume que ce coût a été intégré au prix.
C’est pourquoi les conditions de paiement et les coûts cachés constituent un sujet unique plutôt que deux sujets juxtaposés. Un déclencheur déclenché contre la présentation d’un connaissement suppose que le fret, les droits de douane et les frais de surestuaire ont été réglés, puisque le solde a déjà été libéré. Un déclencheur déclenché à l’arrivée, après vérification, ne fait pas disparaître ces coûts, mais permet à l’acheteur de garder la maîtrise pendant leur détermination.
De quel côté de la ligne chaque coût se situe
Les huit coûts ne relèvent pas tous du même côté de la ligne, et un acheteur qui suppose qu’ils relèvent tous de sa responsabilité exigera tropSeverement des conditions que le fournisseur ne peut pas satisfaire. Une distinction utile s’opère selon le moment où le coût devient connaissable.
Les coûts que le fournisseur peut chiffrer au stade du devis sont ceux qui dépendent uniquement de la configuration, de la quantité et de la destination: l’emballage conforme à une spécification convenue, le dossier documentaire standard et les travaux d’assemblage. Ils doivent figurer dans le prix unitaire, et un acheteur qui exige leur ventilation demande généralement une décomposition que le fournisseur n’est pas en mesure de produire pour une commande isolée.
Les coûts nécessitant des informations dont aucune des deux parties ne dispose encore sont l’étendue des inspections, l’étendue des exigences de conformité pour le marché de destination et le classement tarifaire. Ils deviennent connaissables au cours des échanges, ce qui signifie qu’ils doivent faire l’objet des premières questions plutôt que de la commande. Un acheteur qui demande l’étendue des inspections au stade du devis l’obtient; s’il pose la question au stade de l’expédition, il reçoit une estimation et ouvre une négociation.
Les coûts déterminés pendant le traitement de la commande sont la base de calcul du fret, la répartition des frais bancaires et la validation des visuels. Ce sont les coûts le plus souvent laissés dans le vague. Chacun peut être fixé par une clause de l’accord sans coût pour aucune des parties, et chacun mérite une ligne dédiée.
Les coûts déterminés après la commande sont les retouches, les frais de surestuaire et les conséquences d’une expédition refusée. Ils ne peuvent pas être éliminés; ils peuvent seulement être rendus visibles suffisamment tôt pour que l’acheteur puisse les voir survenir. C’est la véritable fonction d’un déclencheur de paiement tardif: il n’empêche pas les retouches, mais permet à l’acheteur de rester solvable et informé pendant leur réalisation.
Cette distinction est utile, car elle indique à l’acheteur où concentrer son capital de négociation. La catégorie intermédiaire est celle où une clause ne coûte rien et permet dnexo d’économiser une somme réelle. La première catégorie est celle où une pression excessive compromet la relation et appauvrit le devis. La dernière catégorie est celle pour laquelle la réponse doit être une provision au budget plutôt qu’une clause contractuelle.
Huit coûts et le moment où chacun devient visible
| Coût | Moment où il devient visible | Composition | Possibilité d’estimation préalable |
|---|---|---|---|
| Fret et assurance | Lors de la réservation du transporteur | Poids, volume du carton et itinéraire | Oui, selon un itinéraire défini |
| Frais bancaires et de transfert | Lors de l’exécution du premier paiement | Pourcentage de la valeur | Oui, sous forme de taux |
| Inspection et essais | Lorsque le lot est prêt | Tarif journalier et déplacement | Oui, selon un périmètre convenu |
| Amortissement des outillages et des moules | Lors de l’émission de la première facture | Frais uniques ou amortissement | Oui, sous forme de calendrier d’amortissement |
| Retouches des visuels et de l’emballage | Lorsque le bon à tirer est refusé | Plaque, tirage et fret | Non, seulement en termes de probabilité |
| Documentation de conformité | Lors de la réservation de l’expédition | Essais, déclaration et temps de l’agent | En partie, selon un marché |
| Droits de douane et frais de gestion aux frontières | Lors du dédouanement de l’expédition | Traitement tarifaire et frais frontaliers | Oui, selon un code tarifaire |
| Stockage et surestaries | Lorsque les marchandises restent en attente | Nombre de jours de stockage après le paiement | Non, seulement à titre de réserve |
La dernière colonne est celle qui modifie la manière de travailler de l’acheteur. Six des huit postes peuvent être estimés à l’avance si l’acheteur formule ses demandes avec suffisamment de précision, et l’un des deux autres — la documentation de conformité — peut être délimité à l’avance pour un marché donné, même s’il ne peut pas être chiffré au coût près. Seuls deux postes ne peuvent réellement pas être estimés à l’avance, et tous deux découlent de facteurs plutôt qu’ils n’en sont des composants, ce qui constitue une distinction utile: elle indique à l’acheteur où porter son attention.
Les retouches des visuels méritent une remarque, car il s’agit du coût le plus souvent sous-estimé. Un réimpression ne correspond à aucun pourcentage: elle comprend une plaque, un tirage, le fret et un second cycle d’approbation, et c’est ce dernier cycle qui engendre surtout une perte de temps plutôt que d’argent. La prévention ne repose pas sur un meilleur brief créatif, mais sur un brief plus précoce — un bon à tirer transmis à un approvateur désigné, portant le numéro de révision, et une règle selon laquelle toute modification après approbation entraîne des frais.
La ligne publiée et la demande qu’elle impose
Il vaut la peine d’espliciter le décompte derrière le premier graphique, car il transforme une préoccupation vague en une liste précise de demandes. Parmi les lignes de notre catalogue, la capacité de la batterie, le délai de recharge et le mode de recharge sont publiés pour la grande majorité des lignes; la version Bluetooth est publiée pour quatorze des vingt-huit entrées, et pour aucun des onze modèles avec caméra; le poids n’est publié que pour un seul modèle; et il n’existe aucune ligne de certification par modèle.
Chacune de ces lignes publiées correspond à une information que l’acheteur peut vérifier par rapport aux marchandises à leur arrivée, d’où leur importance. Chacune des lignes non publiées correspond à une demande, et une demande non formulée avant la commande devient un coût qui survient plus tard.
La règle qui en découle est assez simple pour s’appliquer à n’importe quelle catégorie: chaque information détenue par le fournisseur et inconnue de l’acheteur représente un coût qui n’a pas encore été chiffré. L’acheteur ne peut ni l’estimer, ni le budgéter, ni le comparer à une offre concurrente. Il sera payé quelque part, généralement par l’acheteur, généralement au moment où il a le moins de choix.
C’est ici que devient évidente la différence entre une spécification publiée et une position commerciale publiée. Une capacité de batterie publiée tranche une question relative aux marchandises. Un prix unitaire publié tranche une question relative à la transaction. Cette catégorie publie le premier élément, et non le second, délibérément — nos quantités minimales de commande, nos prix unitaires et nos délais de production sont confirmés pour chaque demande — et la conséquence pratique pour un acheteur qui compare des offres est que la comparaison doit porter sur le calendrier et la structure des coûts, plutôt que sur les prix affichés.
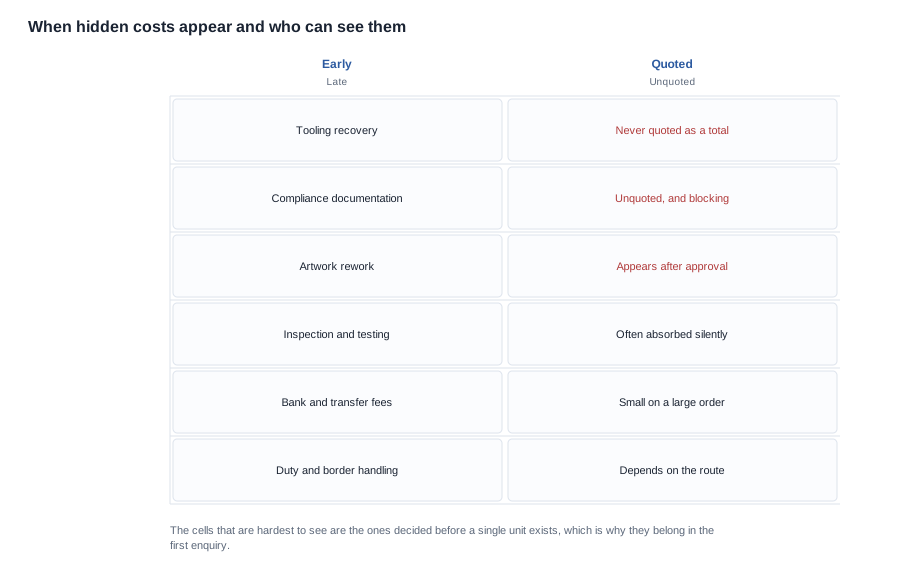
La matrice présente les deux caractéristiques qui rendent un coût dangereux: le moment où il apparaît et sa visibilité. Les pireures cases sont celles de la moitié supérieure — les coûts décidés tôt et non chiffrés — car ce sont aussi ceux qui sont probablement partagés par tous les fournisseurs du secteur. Un coût inclus dans le forfait par chaque fournisseur est invisible; un coût exclu du forfait par chaque fournisseur l’est également, et dans les deux cas il finit par être supporté par l’acheteur.
Le calcul du coût rendu
Un acheteur peut se protéger des six coûts chiffrables sans l’aide d’un fournisseur, car la question n’est pas de savoir ce que dira le fournisseur, mais ce que l’acheteur budgètera. La méthode consiste à élaborer un tableau du coût rendu avec une ligne par coût et une colonne par source de coût.
La structure est simple:
- Le prix unitaire, tel qu’il est indiqué, pour la configuration et la quantité concernées.
- Les postes uniques, séparément: outillage, visuels, travaux de certification, plaques d’emballage initiales. Chacun avec sa durée d’amortissement plutôt qu regroupé dans un montant unique.
- Les postes variables: fret et assurance par unité, droits de douane et frais de gestion à la frontière par unité, frais bancaires calculés en pourcentage des montants payés.
- Les postes de provision pour imprévus: inspection, retouches et stockage, chacun avec le taux appliqué et l’hypothèse qui l’a généré.
- Les postes commerciaux: le coût du trésorerie que l’échéancier finance et le coût d’un échéancier qui la finance plus longtemps que nécessaire.
Le cinquième poste est celui qui relie cet article aux conditions de paiement elles-mêmes, et c’est celui que les acheteurs omettent le plus souvent. Une structure d’acompte qui finance douze semaines de stocks a un coût de portage, et ce coût doit figurer dans le tableau du coût rendu, à côté du fret. C’est aussi le poste qui permet de comparer les coûts cachés entre deux devis, car un devis présentant un prix unitaire plus faible mais un cycle de financement plus long peut être plus coûteux dans l’ensemble.
Le deuxième point concernant ce tableau est qu’il doit être établi avant la commande, et non après. L’objectif de l’établir tôt n’est pas la précision — les chiffres préliminaires seront erronés —, mais la comparabilité. Deux devis décrits selon les mêmes postes peuvent être comparés même lorsque certains chiffres sont encore estimés, car leur structure est identique. En revanche, deux devis décrits selon des postes différents ne peuvent pas être comparés, quelle que soit la précision de chacun d’eux.
Trois questions qui rendent le tableau défendable
Un tableau du coût rendu établi par un acheteur ne vaut que par les hypothèses qui le sous-tendent, et ce sont ces hypothèses qu’un fournisseur contestera en premier. Trois questions déterminent si le tableau résiste à cette contestation.
Qu’inclut le prix unitaire? Un acheteur qui compare un prix unitaire incluant l’emballage à un prix unitaire ne l’incluant pas tirera la mauvaise conclusion, et la correction donnera l’impression que le fournisseur a modifié ses conditions. La question à poser est simplement de savoir lesquels des postes uniques et variables sont déjà compris dans le prix indiqué, et la réponse doit être inscrite dans le tableau à côté du chiffre.
Sur quelle base chaque estimation repose-t-elle? Une estimation dont la base est indiquée — un volume de carton multiplié par un tarif au mètre cube, un pourcentage de la valeur de la commande, un tarif journalier multiplié par un nombre de jours — peut être contestée et révisée. Une estimation sans base est un chiffre qui ne bougera pas, ce qui donne au tableau un arbitraire apparent. Dans cette catégorie, le volume du carton est la base qui manque le plus souvent, car la configuration du cas modifie le carton, et le carton modifie le fret.
Que se passe-t-il si les hypothèses sont erronées? C’est la question qui transforme le tableau du budget en outil d’aide à la décision. Si l’estimation du stockage est erronée d’un facteur cinq, la commande reste-t-elle viable? Si le périmètre de la certification s’avère nécessiter une seconde série de tests, quel poste absorbe ce coût? Un tableau qui répond à ces deux questions indique à l’acheteur où la décision est fragile; un tableau qui n’y répond pas lui fournit simplement un total.
La quatrième question, qui n’est pas une question mais une discipline, consiste à conserver le tableau dans le dossier de commande. Un tableau du coût rendu établi une fois et archivé de manière à pouvoir être retrouvé lors de la prochaine commande constitue le point de départ du devis suivant, et il fait la différence entre acheter par comparaison et acheter à partir d’une base de référence.
Ce que nous inclurons dans un devis, et ce que nous n’inclurons pas
Nous proposerons un devis pour une configuration, une quantité et un marché de destination, en précisant ce que le devis inclut et ce qu’il exclut. En pratique, cela signifie les marchandises, l’emballage conforme aux spécifications convenues et le jeu de documents standard. Le devis indiquera également les points sur lesquels l’arrangement dépend d’informations que nous ne détenons pas: l’itinéraire, le traitement douanier, le périmètre de l’inspection et le périmètre de la certification pour le marché de destination.
Nous ne publierons pas de prix unitaire, de quantité minimale de commande ni de délai de production sur une page web, car ils dépendent de la configuration, de la quantité et du marché, et un chiffre publié serait interprété comme un engagement qu’il ne constitue pas. Nous ne chiffrerons pas le coût rendu d’un itinéraire qui ne nous a pas été demandé, et nous n’intégrerons pas le fret, les droits de douane et les frais bancaires dans le prix unitaire, car cela masque le moment où l’acheteur dépense effectivement l’argent.
Nous vous indiquerons lesquels des huit coûts ci-dessus sont couverts par le devis, lesquels sont exclus et lesquels ne sont tout simplement pas visibles de notre côté. C’est cette liste qu’il faut conserver pour la négociation, et la page consacrée au délai de livraison présente le calendrier qui détermine plusieurs de ces coûts.
Lectures complémentaires
Envoyez-nous la configuration, la quantité et le marché, et nous vous dirons quelles composantes du coût rendu sont couvertes et lesquelles relèvent de vous.


