
O preço unitário é a parte de um pedido que pode ser negociada e, normalmente, é a menor parte do custo total de levar mercadorias de uma fábrica a um armazém. As Condições de Pagamento dos Smart Glasses são onde esses outros custos são decididos, porque cada gatilho de pagamento também é um momento em que um custo é identificado ou diferido. Um comprador que negocia harder o preço unitário e depois aceita um gatilho que é acionado tardiamente acabará por gastar a economia várias vezes nos itens que ninguém orçou.
Os oito custos abaixo são os que surgem depois de o preço unitário ter sido acordado. Não são exóticos nem resultam de um fornecedor que age mal. São as consequências normais de um produto que inclui uma célula de lítio, um módulo de câmara, um estojo de carregamento moldado e uma embalagem específica para cada mercado, além de uma transação que atravessa pelo menos duas fronteiras e uma autoridade aduaneira.
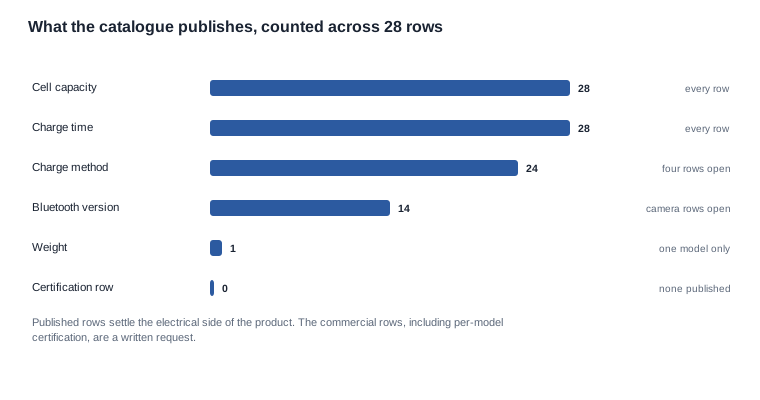
O primeiro gráfico abaixo é um ponto de partida útil para o comprador nesta categoria. Ele contabiliza, nas linhas do catálogo que publicamos, quanta informação comercial está disponível e quanta precisa ser solicitada. Essa proporção explica por que os custos ocultos são tão comuns nesta categoria, e não apenas tão irritantes: a maior parte do que o comprador precisa para orçar corretamente o pedido não está na página.
Condições de Pagamento dos Smart Glasses: custos que surgem mais tarde
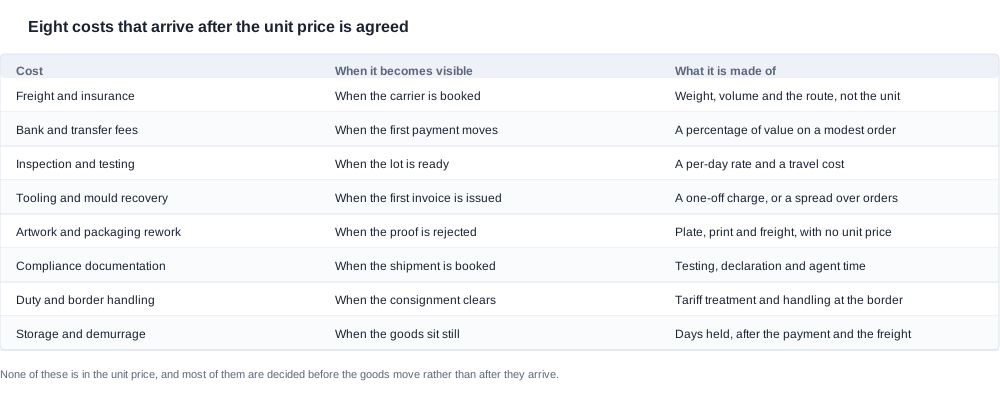
Os oito custos são frete e seguro, taxas bancárias e de transferência, inspeção e testes, recuperação de ferramentas e moldes, reformulação de arte e embalagem, documentação de conformidade, direitos aduaneiros e fronteiriço, e armazenagem e sobretaxas de demurrage. Cada um deles é decidido num momento diferente da transação, cada um torna-se visível num momento diferente e todos ficam invisíveis no preço unitário cotado antes de existirem.
Frete e seguro são decididos quando a transportadora é contratada e dependem do peso, volume e rota, não da unidade. Nesta categoria, o volume é a surpresa: uma configuração com câmara e estojo de carregamento é expedida numa caixa diferente do mesmo modelo sem esses componentes, e as dimensões da caixa determinam o frete tanto quanto o preço unitário determina a mercadoria.
Taxas bancárias e de transferência são decididas quando o primeiro pagamento é efetuado e representam uma percentagem do valor. Num pedido modesto, correspondem a uma percentagem real, e a questão de qual parte as paga raramente é levantada pelos compradores porque parece demasiado irrelevante para importar. Importa mais do que parece, porque uma taxa fixa absorvida num pedido pequeno fica invisível no preço unitário e visível na margem.
Inspeção e testes são decididos quando o lote de produção está pronto. O custo inclui uma tarifa diária e despesas de viagem, e o seu montante depende inteiramente de o âmbito da inspeção ter sido acordado antes da produção ou improvisado no fim.
Recuperação de ferramentas e moldes é decidida quando a primeira fatura é emitida e é o maior dos oito custos numa primeira ordem pequena. Ser recuperada uma única vez ou amortizada ao longo de vários pedidos é a diferença entre uma primeira ordem que parece cara e uma que está simplesmente a suportar o custo de configuração do programa.
Reformulação de arte e embalagem é decidida quando a prova é rejeitada. Envolve uma matriz, uma tiragem de impressão e frete, e não tem preço unitário porque não é, de todo, um custo por unidade.
Documentação de conformidade é decidida quando a expedição é agendada. Testes, trabalhos de declaração e tempo do agente são custos reais, e o seu âmbito varia conforme a configuração e o mercado de destino.
Direitos aduaneiros e fronteiriço são decididos quando a carga é despachada. O tratamento tarifário depende da origem e do destino, e as taxas de fronteiriço são cobradas por carga, não por unidade.
Armazenagem e sobretaxas de demurrage são decididos quando as mercadorias ficam paradas. É o custo que surge quando algo else já correu mal — um atraso na documentação, uma reserva perdida, uma carga rejeitada — e agrava o problema original.
Onde começa a fuga de custos e por que não está na cotação
A razão pela qual estes custos não estão na cotação é estrutural, não oportunista. Uma cotação é produzida com base numa configuração, numa quantidade e num destino. Qualquer custo que não possa ser calculado a partir destes três elementos — porque depende de uma rota, um mercado, um agente, um documento ou um atraso — não pode constar da cotação, e um fornecedor competente não fingirá o contrário.
Essa é a boa versão da resposta, e vale dizer claramente porque isso significa que o problema não está no fato de os fornecedores esconderem custos. O problema é que um comprador que compara duas cotações está comparando dois preços de pacotes que contêm conjuntos diferentes de custos, e nenhuma das cotações informa qual conjunto está incluído.
Há um segundo motivo, mais delicado, relacionado ao timing. Vários desses custos são definidos depois do momento em que o comprador gostaria de conhecê-los. O retrabalho da arte é definido quando a prova é rejeitada, ou seja, depois de o pedido de embalagem ter sido feito. A sobretaxa por mercadoria parada é definida quando as mercadorias ficam paradas, depois de o embarque ter sido agendado e o saldo ter sido pago. O tratamento dos impostos é definido na autorização alfandegária, depois de o frete ter sido pago e o saldo ter sido liberado. Em cada caso, o custo é consequência de uma decisão tomada anteriormente e aparece mais tarde.
A consequência prática é que a única defesa do comprador é antecipar as decisões. Os custos definidos antes do pedido podem ser cotados ou excluídos. Os custos definidos durante o processo do pedido são absorvidos ou contestados. Os custos definidos depois do pedido são simplesmente()。 A estrutura de pagamento é o mecanismo que permite isso, porque um gatilho de pagamento posicionado após a definição de um custo pressupõe que esse custo já tenha sido precificado.
É por isso que as condições de pagamento e os custos ocultos são o mesmo assunto, e não dois assuntos vizinhos. Um gatilho acionado contra uma cópia do conhecimento de embarque pressupõe que o frete, os impostos e a sobretaxa por mercadoria parada tenham sido liquidados, porque o saldo já foi liberado. Um gatilho acionado na chegada, após a inspeção, não elimina esses custos, mas mantém o comprador no controle enquanto eles são definidos.
De que lado da linha cada custo se encaixa
Não todos os oito custos são responsabilidade do comprador, e um comprador que pressupõe que todos sejam vai exigir excessivamente condições que o fornecedor não consegue atender. Uma divisão útil baseia-se no momento em que o custo se torna conhecido.
Os custos que o fornecedor pode precificar na etapa da cotação são os que dependem apenas da configuração, da quantidade e do destino: a embalagem conforme uma especificação acordada, o conjunto padrão de documentos e o trabalho de montagem. Esses custos fazem parte do preço unitário, e um comprador que exige que sejam detalhados normalmente está solicitando uma decomposição de custos que o fornecedor não está estruturado para produzir em um pedido único.
Os custos que exigem informações que nenhuma das partes ainda possui são o escopo da inspeção, o escopo da conformidade para o mercado de destino e a classificação tarifária. Esses custos se tornam conhecidos durante a consulta, o que significa que devem entrar na primeira rodada de perguntas, e não no pedido. Um comprador que solicita o escopo da inspeção na etapa da cotação o recebe; um comprador que solicita essa informação na etapa de pré-embarque recebe uma estimativa e uma negociação.
Os custos que são definidos durante o processo do pedido são a base do frete, a alocação das tarifas bancárias e a aprovação da arte, sendo os custos que mais frequentemente são deixados vagos. Cada um deles pode ser definido por uma cláusula no contrato, sem custo para nenhuma das partes, e cada um merece uma linha específica.
Os custos definidos depois do pedido são o retrabalho, a sobretaxa por mercadoria parada e as consequências de um embarque rejeitado. Esses custos não podem ser eliminados; só podem ser tornados visíveis cedo o suficiente para que o comprador possa acompanhar sua ocorrência. Essa é a verdadeira função de um gatilho de pagamento tardio: ele não evita o retrabalho, mas mantém o comprador solvente e informado enquanto o retrabalho é realizado.
Essa divisão vale a pena porque indica ao comprador onde gastar seu capital de negociação. A categoria intermediária é aquela em que uma cláusula não custa nada e economiza dinheiro real. A primeira categoria é aquela em que pressionar demais produz um relacionamento pior e uma cotação menos vantajosa. A última categoria é aquela em que a resposta é uma contingência no orçamento, e não uma cláusula no contrato.
Oito custos e o momento em que cada um se torna visível
| Custo | Quando se torna visível | Do que é composto | Pode ser cotado antecipadamente |
|---|---|---|---|
| Frete e seguro | Quando o transporte é reservado | Peso, volume da caixa e rota | Sim, com base numa rota definida |
| Taxas bancárias e de transferência | Quando o primeiro pagamento é efectuado | Uma percentagem do valor | Sim, como taxa |
| Inspeção e testes | Quando o lote está pronto | Uma diária mais deslocação | Sim, com base num âmbito acordado |
| Recuperação de utensílios e moldes | Quando a primeira fatura é emitida | Um encargo único ou amortização | Sim, como plano de recuperação |
| Reformulação da arte e das embalagens | Quando a prova é rejeitada | Chapa, tiragem e frete | Não, apenas como probabilidade |
| Documentação de Conformidade | Quando a remessa é reservada | Testes, declaração e tempo do agente | Parcialmente, com base num mercado |
| Direitos aduaneiros e fronteiriço | Quando a consignação é despachada | Tratamento tarifário e encargos fronteiriços | Sim, com base num código tarifário |
| Armazenagem e sobretaxa por demora | Quando as mercadorias ficam paradas | Dias decorridos após o pagamento | Não, apenas como contingência |
A última coluna é a que altera a forma como o comprador age. Seis dos oito podem ser cotados antecipadamente se o comprador os solicitar com precisão suficiente, e uma das duas restantes — a documentação de Conformidade — pode ser delimitada antecipadamente para um mercado específico, mesmo que não possa ser precificada até à última unidade. Apenas dois não podem ser cotados, e ambos são consequências, não componentes, uma distinção útil: indica ao comprador onde deve concentrar a atenção.
A reformulação da arte merece uma nota, porque é o custo mais frequentemente subestimado. Uma reimpressão não é uma percentagem de nada; é uma chapa, uma tiragem, frete e um segundo ciclo de aprovação, e o ciclo de aprovação é a parte que consome tempo, e não dinheiro. A prevenção não passa por um briefing de arte melhor, mas por um mais precoce — uma prova enviada a um aprovador identificado, com o número da revisão inscribed nela, e uma regra que establishça que qualquer alteração após a aprovação implica custos.
A linha publicada e o pedido que exige
Vale a pena fazer explicitamente o exercício de contagem por trás do primeiro gráfico, porque transforma uma preocupação vaga numa lista concreta de pedidos. Nas linhas do catálogo que publicamos, a capacidade da bateria, o tempo de carregamento e o método de Carregamento são publicados na grande maioria das linhas; a versão com Bluetooth é publicada em catorze das vinte e oito entradas e em nenhum dos onze modelos com câmara; o peso é publicado em exatamente um modelo; e não existe qualquer linha de certificação por modelo.
Cada uma dessas linhas publicadas é um facto que o comprador pode verificar face às mercadorias recebidas, razão pela qual são importantes. Cada linha não publicada representa um pedido, e um pedido não feito antes da encomenda traduz-se num custo que surge mais tarde.
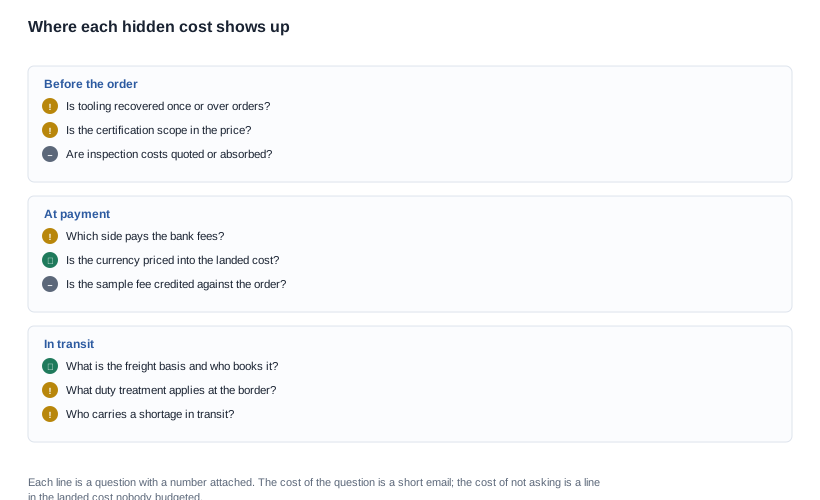
A regra que se segue é suficientemente simples para ser aplicada a qualquer categoria: cada facto que o fornecedor possui e o comprador não é um custo que ainda não foi precificado. O comprador não o pode precificar, orçamentar ou comparar com uma cotação concorrente. Será pago em algum momento, normalmente pelo comprador e geralmente no ponto em que existe menos escolha.
É também aqui que se torna evidente a diferença entre uma especificação publicada e uma posição comercial publicada. Uma capacidade de bateria publicada resolve uma questão sobre as mercadorias. Um preço unitário publicado resolve uma questão sobre o negócio. Esta categoria publica o primeiro, mas não o segundo, deliberadamente — as nossas MOQ, os preços unitários e os prazos de produção são confirmados por consulta — e a consequência prática para quem compara cotações é que a comparação tem de ser feita com base no calendário e na estrutura de custos, e não no destaque principal.
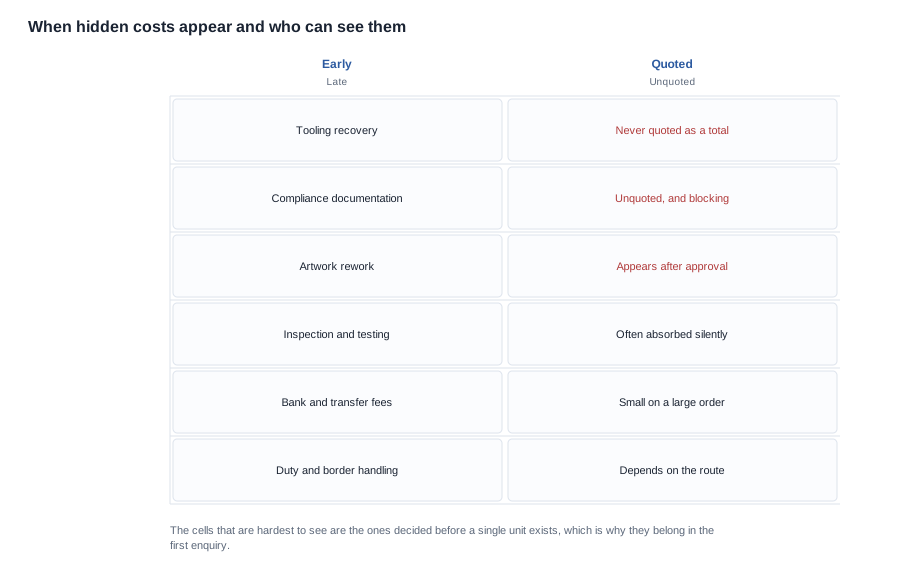
A matriz mostra as duas propriedades que tornam um custo perigoso: quando surge e se é visível. As piores células são as da metade superior — custos decididos cedo e não cotados — porque são também os que têm maior probabilidade de partilhar todos os fornecedores do setor. Um custo que todos os fornecedores incluem no pacote é invisível; um custo que todos os fornecedores excluem do pacote também é invisível e, em ambos os casos, recai sobre o comprador.
A aritmética por trás do custo landed
Um comprador pode defender-se dos seis custos cotáveis sem ajuda de um fornecedor, porque a questão não é o que o fornecedor vai dizer, mas o que o comprador vai orçamentar. O método é uma folha de custo landed com uma linha por custo e uma coluna por fonte de custo.
A estrutura é direta:
- O preço unitário, conforme cotado, para a configuração e a quantidade.
- Os itens não recorrentes, separadamente: ferramentas, arte, trabalho de certificação e placas de embalagem inicial. Cada um com seu cronograma de amortização, em vez de um valor consolidado.
- Os itens variáveis: frete e seguro por unidade, impostos e despesas alfandegárias por unidade e tarifas bancárias aplicadas sobre os valores de pagamento.
- Os itens de contingência: inspeção, retrabalho e armazenamento, cada um com a taxa e a premissa que a originou.
- Os itens comerciais: o custo do caixa que o cronograma financia e o custo de um cronograma que o financia por mais tempo do que o necessário.
A quinta linha é a que conecta este artigo às próprias condições de pagamento, e é a que os compradores maisoften omitem. Uma estrutura de pagamento que financia doze semanas de estoque tem um custo de manutenção, e esse custo deve constar na planilha de custo posto ao lado do frete. É também essa linha que torna os custos ocultos comparáveis entre duas cotações, porque uma cotação com preço unitário menor e ciclo de financiamento mais longo pode ser a opção mais cara no geral.
O segundo ponto sobre essa planilha é que ela deve ser elaborada antes do pedido, não depois. O objetivo de elaborá-la antecipadamente não é a precisão — os números iniciais estarão errados —, mas a comparabilidade. Duas cotações descritas nas mesmas linhas podem ser comparadas mesmo quando os números de algumas delas ainda são estimativas, porque a estrutura é a mesma. Duas cotações descritas em conjuntos diferentes de linhas não podem ser comparadas de forma alguma, por mais precisas que sejam.
Três perguntas que tornam a planilha defensável
Uma planilha de custo posto elaborada por um comprador só é tão boa quanto as premissas em que se baseia, e essas são as premissas que um fornecedor contestará primeiro. Três perguntas decidem se a planilha resiste a essa contestação.
O que está incluído no preço unitário? Um comprador que compara um preço unitário com embalagem incluída com outro que a exclui chegará à conclusão errada, e a correção parecerá que o fornecedor alterou o preço. A pergunta a fazer é simplesmente quais dos itens não recorrentes e variáveis já estão contidos no preço cotado, e a resposta deve ser registrada na planilha ao lado do valor.
Qual é a base de cada estimativa? Uma estimativa com uma base declarada — o volume de uma caixa de papelão multiplicado por uma taxa por metro cúbico, uma porcentagem do valor do pedido ou uma diária multiplicada por um número de dias — pode ser contestada e revisada. Uma estimativa sem base é um número que não mudará, o que faz toda a planilha parecer arbitrária. Nessa categoria, o volume da caixa de papelão é a base que mais frequentemente falta, porque a configuração da caixa altera a embalagem, e a embalagem altera o frete.
O que muda se as premissas estiverem erradas? Esta é a pergunta que transforma a planilha de um orçamento em uma ferramenta de decisão. Se a estimativa de armazenamento estiver errada por um fator de cinco, o pedido ainda funciona? Se o escopo da certificação exigir um segundo teste, qual linha absorve esse custo? Uma planilha que responde a essas duas perguntas mostra ao comprador onde a decisão é frágil, enquanto uma planilha que não responde apenas lhe transmite um total.
A quarta pergunta, que não é uma pergunta, mas uma disciplina, é manter a planilha no arquivo do pedido. Uma planilha de custo posto elaborada uma única vez e armazenada onde o próximo pedido possa encontrá-la é o ponto de partida da próxima cotação, além de ser a diferença entre comprar por comparação e comprar com base em uma referência.
O que incluiremos em uma cotação e o que não incluiremos
Cotaremos uma configuração em uma quantidade para um mercado de destino, indicando o que a cotação inclui e o que exclui. Na prática, isso significa as mercadorias, a embalagem conforme a especificação acordada e o conjunto padrão de documentos. Também indicaremos os pontos dos quais o arranjo depende de informações que não temos: a rota, o tratamento tarifário, o escopo da inspeção e o escopo da certificação para o mercado de destino.
Não publicaremos preço unitário, quantidade mínima de pedido ou prazo de produção em uma página web, pois eles dependem da configuração, da quantidade e do mercado, e um valor publicado seria interpretado como um compromisso que não representa. Não cotaremos custo posto para uma rota sobre a qual não fomos consultados, nem incorporaremos frete, impostos e tarifas bancárias ao preço unitário, pois isso ocultaria o momento em que o comprador efetivamente gasta o dinheiro.
O que faremos é dizer quais dos oito custos acima estão incluídos na cotação, quais estão excluídos e quais não consigo verificar do nosso lado. Essa é a lista que vale levar para a negociação, e a página sobre prazo de entrega aborda o cronograma que determina vários deles.
Leituras relacionadas
Envie a configuração, a quantidade e o mercado, e informaremos quais partes do custo total estão definidas e quais ficam por sua conta.


