
Prețul unitar reprezintă partea dintr-o comandă care se negociază și, de obicei, este cea mai mică parte a costului total al aducerii mărfurilor dintr-o fabrică într-un depozit. Condițiile de plată pentru ochelari inteligenți sunt locul în care se stabilesc celelalte costuri, deoarece fiecare declanșator de plată este totodată un moment în care un cost este fie precizat, fie amânat. Un cumpărător care negociază riguros prețul unitar și apoi acceptă un declanșator cu plată întârziată va constata că economia realizată a fost cheltuită de mai multe ori pe cheltuieli pe care nimeni nu le-a estimat.
Cele opt costuri de mai jos apar după încheierea prețului unitar. Nu sunt costuri neobișnuite și nu rezultă dintr-un comportament defectuos al furnizorului. Sunt consecințele obișnuite ale unui produs care include o celulă cu litiu, un modul de cameră, un compartiment de încărcare injectionat și ambalaje specifice pieței, precum și ale unei tranzacții care traversează cel puțin două frontiere și o autoritate vamală.
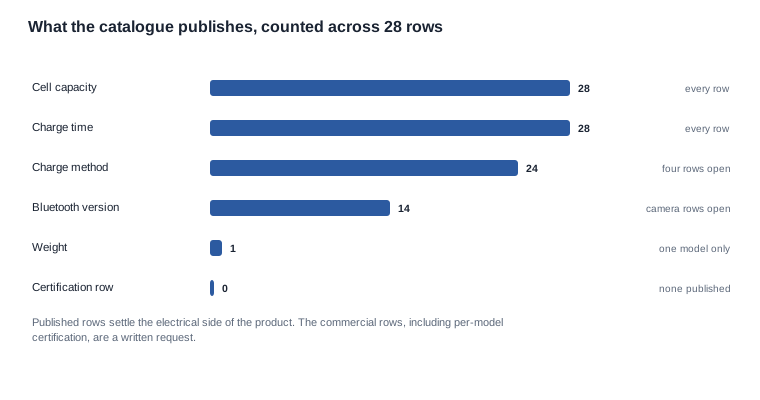
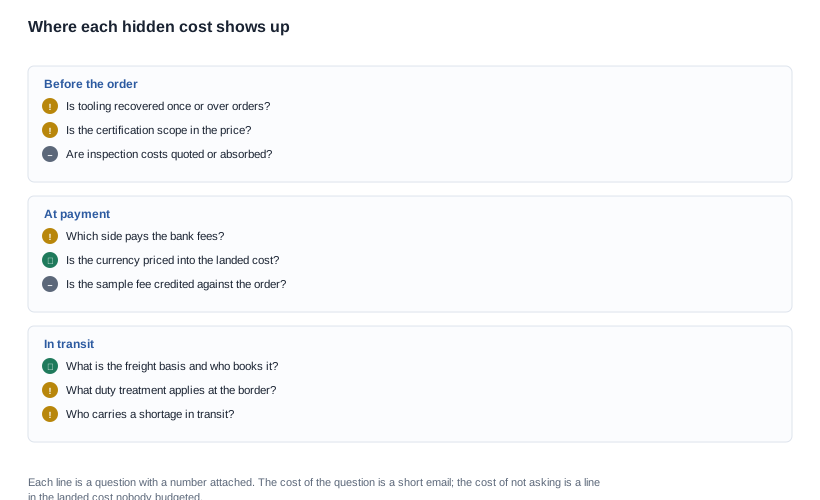
Primul grafic de mai jos este un punct de plecare util pentru un cumpărător din această categorie. El arată, pe rândurile din catalogul pe care îl publicăm, cât din informațiile comerciale sunt disponibile și cât trebuie solicitate. Acest raport explică de ce costurile ascunse sunt atât de frecvente în această categorie, nu doar atât de deranjante: majoritatea informațiilor necesare unui cumpărător pentru a stabili corect prețul comenzii nu se găsesc pe pagină.
Condiții de plată pentru ochelari inteligenți: costuri care apar ulterior
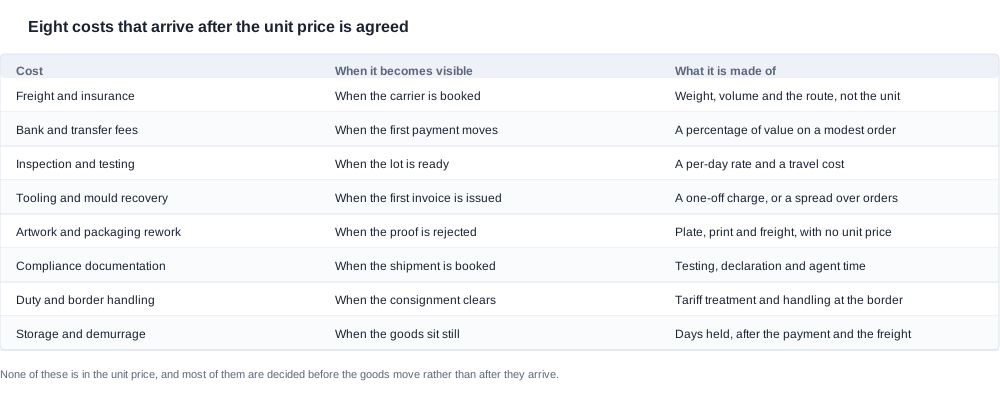
Cele opt costuri sunt transportul și asigurările, comisioanele bancare și pentru transferuri, inspecția și testarea, amortizarea uneltelor și recuperarea costului matrițelor, refacerea graficelor și ambalajelor, documentația de conformitate, taxele vamale și manipularea la frontieră, precum și depozitarea și taxa de staționare. Fiecare este stabilit într-un alt moment al tranzacției, devine vizibil într-un alt moment și este invizibil într-un preț unitar estimat înainte de apariția sa.
Transportul și asigurările se stabilesc la programarea transportatorului și depind de greutate, volum și traseu, nu de unitate. În această categorie, volumul este sursa surprizei: o configurație cu cameră și compartiment de încărcare este livrată într-un carton diferit față de același model fără compartiment, iar dimensiunile cartonului determină transportul la fel de mult cum prețul unitar determină marfurile.
Comisioanele bancare și pentru transferuri se stabilesc la efectuarea primei plăți și reprezintă un procent din valoare. Pe o comandă modestă, acestea reprezintă un procent considerabil, iar întrebarea privind partea care plătește este una pe care majoritatea cumpărătorilor nu o pun, deoarece pare prea mică pentru a conta. Contează mai mult decât pare, deoarece un comision fix absorbit într-o comandă mică este invizibil în prețul unitar, dar vizibil în marjă.
Inspecția și testarea se stabilesc atunci când lotul de producție este gata. Costul constă într-o tarifă zilnică și în cheltuieli de deplasare, iar valoarea sa depinde în întregime de faptul că domeniul inspecției a fost convenit înainte de producție sau improvizat la final.
Amortizarea uneltelor și recuperarea costului matrițelor se stabilește la emiterea primei facturi și reprezintă cel mai mare dintre cele opt costuri în cazul unei prime comenzi mici. Faptul că este recuperat o singură dată sau amortizat pe mai multe comenzi face diferența între o primă comandă care pare costisitoare și una care doar asumă costul de configurare al programului.
Refacerea graficelor și ambalajelor se stabilește atunci când proba este respinsă. Costul include o planșă, un tiraj și transport, iar nu are preț unitar deoarece nu se calculează deloc pe unitate.
Documentația de conformitate se stabilește la programarea expediției. Testarea, redactarea declarațiilor și timpul agentului reprezintă costuri reale, iar domeniul lor variază în funcție de configurație și de piața de destinație.
Taxele vamale și manipularea la frontieră se stabilesc la vămuirea trimitei. Regimul tarifar depinde de origine și de destinație, iar taxele de manipulare la frontieră se aplică pe trimite, nu pe unitate.
Depozitarea și taxa de staționare se stabilesc atunci când mărfurile rămân pe loc. Acesta este costul care apare când altceva a mers deja prost — o întârziere în documentație, o programare ratată, o trimitere respinsă — și agravează problema inițială.
De unde începe pierderea și de ce nu apare în ofertă
Motivul pentru care aceste costuri nu sunt incluse în ofertă este structural, nu oportunist. O ofertă este întocmită în funcție de o configurație, o cantitate și o destinație. Orice cost care nu poate fi calculat pe baza acestor trei elemente — deoarece depinde de un traseu, o piață, un agent, un document sau o întârziere — nu poate fi inclus în ofertă, iar un furnizor competent nu va pretinde contrariul.
Aceasta este versiunea corectă a răspunsului și merită enunțată fără ambiguități, deoarece înseamnă că problema nu este că furnizorii ascund costuri. Problema este că un cumpărător care compară două oferte compară două prețuri-pachet care conțin ansamble diferite de costuri, iar niciuna dintre oferte nu precizează ce ansamblu este inclus.
Există un al doilea motiv, mai incomod, care ține de momentanțiere. Câteva dintre aceste costuri sunt stabilite după momentul în care cumpărătorul ar vrea să le cunoască. Modificarea graficelor este decisă atunci când proba este respinsă, adică după plasarea comenzii de ambalare. Taxa de staționare este decisă atunci când mărfurile rămân pe loc, adică după rezervarea transportului și plata soldului. Regimul taxelor vamale este stabilit la vămuire, adică după plata transportului și eliberarea soldului. În fiecare caz, costul este consecința unei decizii luate mai devreme, dar apare mai târziu.
Consecința practică este că singura apărare a cumpărătorului este să devanseze deciziile. Costurile stabilite înainte de emiterea ofertei pot fi incluse în preț sau excluse. Costurile stabilite în cursul comenzii sunt absorbite sau contestate. Costurile stabilite după emiterea comenzii sunt pur și simplu suportate. Structura plăților este mecanismul care permite acest lucru, deoarece un declanșator de plată plasat după stabilirea unui cost presupune că respectivul cost a fost deja cuprins în preț.
Acesta este motivul pentru care condițiile de plată și costurile ascunse reprezintă același subiect, nu două subiecte alăturate. Un declanșator de plată asociat unei copii a scrisorii de transport presupune că transportul, taxele vamale și taxa de staționare au fost achitate, deoarece soldul a fost deja eliberat. Un declanșator de plată asociat sosirii mărfurilor, după verificare, nu face aceste costuri să dispară — dar îi permite cumpărătorului să le controleze în timpul stabilirii lor.
În ce parte a liniei se încadrează fiecare cost
Nu toate cele opt costuri reprezintă o problemă pentru cumpărător, iar un cumpărător care presupune că toate sunt problema lui va Insista excesiv asupra unor condiții pe care furnizorul nu le poate accepta. O împărțire utilă se bazează pe momentul în care costul devine cunoscut.
Costurile pe care furnizorul le poate include în preț la etapa ofertei sunt cele care depind exclusiv de configurație, cantitate și destinație: ambalarea conform unei specificații agreate, setul standard de documente și operațiunile de asamblare. Acestea trebuie incluse în prețul unitar, iar un cumpărător care cere detalieri separate va cere, de regulă, o defalcare pe care furnizorul nu este pregătit să o realizeze pentru o comandă unică.
Costurile care necesită informații de care niciuna dintre părți nu dispune încă sunt domeniul inspecției, domeniul conformității pentru piața de destinație și clasificarea tarifară. Acestea devin cunoscute în cursul solicitării de ofertă, ceea ce înseamnă că aparțin primei runde de întrebări, nu comenzii. Un cumpărător care solicită domeniul inspecției la etapa ofertei îl primește; un cumpărător care îl solicită la etapa de pregătire a expediției primește o estimare și o negociere.
Costurile stabilite în cursul comenzii sunt baza de calcul a transportului, repartizarea taxelor bancare și aprobarea graficelor, fiind costurile cele mai frecvent lăsate neclare. Fiecare dintre ele poate fi stabilit printr-o clauză în acord, fără costuri pentru niciuna dintre părți, iar fiecare merită o linie distinctă.
Costurile stabilite după emiterea comenzii sunt refacerea, taxa de staționare și consecințele respingerii unui transport. Acestea nu pot fi eliminate; pot doar fi făcute vizibile suficient de devreme pentru ca cumpărătorul să le poată urmări. Aceasta este funcția reală a unui declanșator de plată târziu: nu împiedică refacerea, dar îi permite cumpărătorului să își păstreze lichiditatea și să fie informat pe durata efectuării acesteia.
Împărțirea merită făcută deoarece arată cumpărătorului unde să-și direcționeze efortul de negociere. Categoria intermediară este cea în care o clauză nu costă nimic și poate economisi sume reale. Prima categorie este cea în care insistența excesivă afectează relația și duce la o ofertă mai subțire. Ultima categorie este cea în care soluția este o rezervă în buget, nu o condiție în contract.
Opt costuri și momentul în care devine vizibil fiecare
| Cost | Când devine vizibil | Din ce este alcătuit | Poate fi cotat în avans |
|---|---|---|---|
| Transport și asigurări | Când este programată transportarea | Greutate, volumul cartonului și traseu | Da, în funcție de un traseu indicat |
| Comisioane bancare și de transfer | Când este efectuată prima plată | Un procent din valoare | Da, ca tarif |
| Inspecție și testare | Când lotul este pregătit | Un tarif zilnic plus deplasarea | Da, în funcție de un domeniu de lucru convenit |
| Recuperarea costurilor pentru matrițe și forme | Când este emisă prima factură | O taxă unică sau amortizare | Da, ca plan de recuperare |
| Refacerea graficelor și a ambalajului | Când este respinsă proba | Placă, tiraj și transport | Nu, ci doar ca probabilitate |
| Documentație de conformitate | Când este programată expediția | Testare, declarație și timpul de lucru al agentului | Parțial, în funcție de piață |
| Taxe vamale și manipulare la frontieră | Când marfa este vămuită | Regimul tarifar și taxele de frontieră | Da, în funcție de un cod tarifar |
| Depozitare și penalități pentru întârziere | Când marfa rămâne pe loc | Numărul de zile de depozitare după plata efectuată | Nu, ci doar ca situație neprevăzută |
Ultima coloană este cea care schimbă modul în care lucrează un cumpărător. Șase dintre cele opt costuri pot fi cotate în avans dacă cumpărătorul le solicită cu suficientă precizie, iar unul dintre celelalte două — documentația de conformitate — poate fi delimitat în avans pentru o anumită piață, chiar dacă nu poate fi evaluat până la ultima unitate. Doar două nu pot fi cotate cu adevărat, iar ambele sunt consecințe, nu componente, ceea ce constituie o distincție utilă: îi arată cumpărătorului unde să-și concentreze atenția.
Refacerea graficelor merită o observație, deoarece este costul cel mai frecvent subestimat. O retipărire nu reprezintă un procent din nimic; presupune o placă, un tiraj, transport și un al doilea ciclu de aprobare, iar ciclul de aprobare este partea care costă timp, nu bani. Preventia constă nu într-un brief mai bun pentru grafice, ci într-unul trimis mai devreme — o probă care ajunge la un aprobator desemnat, cu numărul reviziei scris pe ea și cu regula că orice modificare după aprobare presupune un cost asociat.
Rândul publicat și cererea pe care o impune
Exercițiul de numărare care se află în spatele primului grafic merită făcut explicit, deoarece transformă o îngrijorare vagă într-o listă precisă de cereri. În rândurile din catalogul pe care îl publicăm, capacitatea celulei, timpul de încărcare și metoda de încărcare sunt publicate pentru marea majoritate a rândurilor; versiunea Bluetooth este publicată pentru paisprezece dintre cele douăzeci și opt de intrări și pentru niciunul dintre cele unsprezece modele cu cameră; greutatea este publicată pentru exact un model; iar un rând de certificare pentru fiecare model nu există deloc.
Fiecare dintre aceste rânduri publicate reprezintă un fapt pe care cumpărătorul îl poate verifica față de marfa primită, motiv pentru care contează. Fiecare dintre rândurile nepublicate reprezintă o cerere, iar o cerere care nu este formulată înainte de comandă devine un cost care apare ulterior.
Regula care rezultă este suficient de simplă pentru a fi aplicată oricărei categorii: orice informație de care furnizorul dispune și cumpărătorul nu reprezintă un cost care nu a fost încă evaluat. Cumpărătorul nu îl poate evalua, nu îl poate include în buget și nu îl poate compara cu o ofertă concurentă. Va fi plătit undeva, de obicei de cumpărător și, de regulă, în momentul în care există cele mai puține opțiuni.
Aici devine evidentă și diferența dintre o specificație publicată și o poziție comercială publicată. Capacitatea publicată a unei celule rezolvă o întrebare despre marfă. Prețul unitar publicat rezolvă o întrebare despre tranzacție. Această categorie publică primul aspect, nu și al doilea, intenționat — cantitățile noastre minime de comandă, prețurile unitare și termenele de producție sunt confirmate pentru fiecare solicitare —, iar consecința practică pentru un cumpărător care compară oferte este că comparația trebuie să se bazeze pe grafic și structura costurilor, nu pe cifra principală.
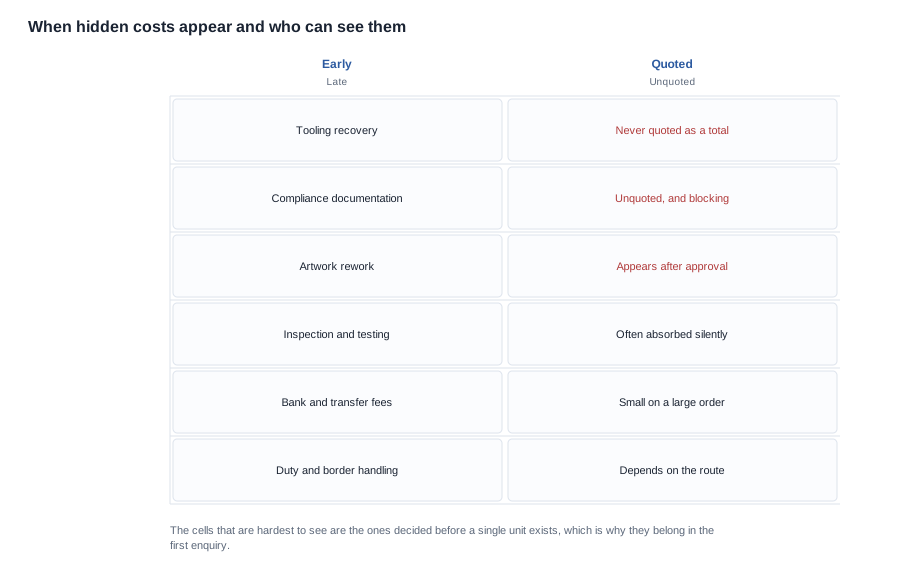
Matricea arată cele două proprietăți care fac un cost periculos: momentul în care apare și faptul că este vizibil. Cele mai rele căsuțe sunt cele din jumătatea superioară — costuri decise devreme și necotate —, deoarece sunt și cele care au cele mai mari șanse de a fi incluse de fiecare furnizor din domeniu. Un cost pe care fiecare furnizor îl include în pachet este invizibil; un cost pe care fiecare furnizor îl exclude din pachet este la fel de invizibil, iar în ambele cazuri revine cumpărătorului.
Aritmetica din spatele costului de livrare
Un cumpărător se poate apăra de cele șase costuri cotabile fără ajutorul furnizorului, deoarece întrebarea nu este ce va spune furnizorul, ci ce va include cumpărătorul în buget. Metoda constă într-un registru al costului de livrare, cu un rând pentru fiecare cost și o coloană pentru fiecare sursă de cost.
Structura este simplă:
- Prețul unitar, conform cotației, pentru configurația și cantitatea respective.
- Costurile unice, separat: unelte, grafică, lucrări de certificare și tipare inițiale pentru ambalare. Fiecare cu propria plan de amortizare, nu cu o sumă combinată.
- Costurile variabile: transport și asigurări per unitate, taxe vamale și manipulare la frontieră per unitate, comisioane bancare calculate ca procent din valorile plăților.
- Costurile contingente: inspecție, refacere și depozitare, fiecare cu rata și ipoteza care a determinat-o.
- Costurile comerciale: costul numerarului de cash pe care îl finanțează planul și costul unui plan care îl finanțează mai mult timp decât este necesar.
A cincea poziție este cea care leagă acest articol de termenii de plată propriu-ziși și, totodată, este cea pe care cumpărătorii o omit cel mai adesea. O structură de avans care finanțează douăsprezece săptămâni de stoc are un cost de purtare, iar acel cost trebuie să apară în fișa costului landed, alături de transport. Este și poziția care face comparabile costurile ascunse dintre două oferte, deoarece o ofertă cu un preț unitar mai mic, dar cu un ciclu de finanțare mai lung, poate fi varianta mai scumpă în ansamblu.
A doua observație despre această fișă este că trebuie întocmită înaintea comenzii, nu după. Scopul întocmirii anticipate nu este acuratețea — cifrele inițiale vor fi greșite —, ci comparabilitatea. Două oferte descrise pe baza aceleiași categorii de costuri pot fi comparate chiar dacă unele dintre cifre sunt încă estimări, deoarece structura este identică. Două oferte descrise pe baze de costuri diferite nu pot fi comparate deloc, indiferent cât de corecte sunt cifrele fiecăreia.
Trei întrebări care fac fișa justificabilă
O fișă a costului landed întocmită de un cumpărător este la fel de bună cât ipotezele din spatele ei, iar primele chestionate de un furnizor vor fi tocmai aceste ipoteze. Trei întrebări stabilesc dacă fișa poate rezista unei asemenea contestări.
Ce este inclus în prețul unitar? Un cumpărător care compară un preț unitar care include ambalarea cu unul care nu o include va ajunge la o concluzie greșită, iar corecția va părea că furnizorul și-a schimbat prețurile. Întrebarea care trebuie pusă este simplu care dintre costurile unice și variabile este deja cuprinsă în prețul cotat, iar răspunsul ar trebui înscris în fișă, lângă cifra respectivă.
Pe ce se bazează fiecare estimare? O estimare cu o bază clară — volumul unui carton înmulțit cu o tarif per metru cubic, un procent din valoarea comenzii, o rată zilnică înmulțită cu numărul de zile — poate fi contestată și revizuită. O estimare fără bază este o cifră care nu se va mișca, ceea ce face întreaga fișă să pară arbitrară. În această categorie, volumul cartonului este baza cel mai frecvent omisă, deoarece configurația ambalajului individual modifică volumul cartonului, iar volumul cartonului modifică costul transportului.
Ce se schimbă dacă ipotezele sunt greșite? Aceasta este întrebarea care transformă fișa dintr-un buget într-un instrument de decizie. Dacă estimarea pentru depozitare este greșită de cinci ori, funcționează în continuare comanda? Dacă sfera certificării se dovedește că necesită o a doua rundă de testare, care cost o va absorbi? O fișă care răspunde la aceste două întrebări îi arată cumpărătorului unde este fragilă decizia, iar una care nu răspunde îi oferă doar o sumă totală.
A patra întrebare, care nu este o întrebare, ci o regulă de lucru, este păstrarea fișei în dosarul comenzii. O fișă a costului landed întocmită o singură dată și păstrată unde poate fi găsită pentru următoarea comandă devine punctul de plecare pentru următoarea ofertă și reprezintă diferența dintre cumpărarea prin comparare și cumpărarea pornind de la o bază de referință.
Ce vom include într-o ofertă și ce nu vom include
Vom cota o configurație la o anumită cantitate pentru o piață de destinație și vom preciza ce include și ce exclude oferta. Practic, aceasta înseamnă marfa, ambalarea conform specificațiilor agreate și setul standard de documente. De asemenea, vom indica punctele în care condițiile ofertei depind de informații pe care nu le deținem: traseul, regimul tarifar, sfera inspecției și sfera certificării pentru piața de destinație.
Nu vom publica pe o pagină web un preț unitar, o cantitate minimă de comandă sau un termen de producție, deoarece acestea depind de configurație, cantitate și piață, iar o cifră publicată ar fi interpretată ca un angajament pe care nu ni-l asumăm. Nu vom cota un cost landed pentru un traseu despre care nu am fost întrebați și nu vom include transportul, taxele vamale și comisioanele bancare în prețul unitar, deoarece asta ar ascunde punctul în care cumpărătorul cheltuiește efectiv banii.
Vom explica care dintre cele opt costuri de mai sus sunt acoperite de ofertă, care sunt excluse și care nu pot fi observate deloc din partea noastră. Aceasta este lista care merită să fie folosită în negociere, iar pagina privind termenul de livrare prezintă graficul care determină mai multe dintre aceste costuri.
Lecturi conexe
Trimiteți configurația, cantitatea și piața, iar noi vă vom spune care părți ale costului total sunt acoperite și care vă revin.


