
ราคาต่อหน่วยเป็นส่วนหนึ่งของออเดอร์ที่ต้องเจรจา และมักเป็นเพียงส่วนที่เล็กที่สุดของต้นทุนรวมในการนำสินค้าจากโรงงานเข้าคลังสินค้า เงื่อนไขการชำระเงินสำหรับแว่นอัจฉริยะเป็นจุดที่กำหนดต้นทุนส่วนอื่น เพราะทุกช่วงเวลาที่มีการชำระเงินก็เป็นช่วงเวลาที่ต้นทุนจะถูกระบุหรือผัดออกไป ผู้ซื้อที่เจรจาราคาต่อหน่วยอย่างหนัก แล้วยอมรับเงื่อนไขที่ทำให้การชำระเงินเกิดขึ้นช้า จะพบว่าเงินที่ประหยัดได้ถูกใช้ไปหลายเท่าในส่วนที่ไม่มีใครคำนวณราคาไว้
ต้นทุนทั้งแปดรายการด้านล่างคือรายการที่เกิดขึ้นหลังจากตกลงราคาต่อหน่วยแล้ว ไม่ใช่ต้นทุนที่ผิดแปลก และไม่ได้เกิดจากการที่ผู้จัดหาปฏิบัติต่อคู่ค้าไม่ดี แต่เป็นผลตามธรรมชาติของสินค้าที่มีเซลล์ลิเธียม โมดูลกล้อง กล่องชาร์จที่ผลิตด้วยการขึ้นรูป และบรรจุภัณฑ์เฉพาะตลาด รวมถึงธุรกรรมที่ข้ามพรมแดนอย่างน้อยสองแห่งและผ่านหน่วยงานศุลกากรหนึ่งแห่ง
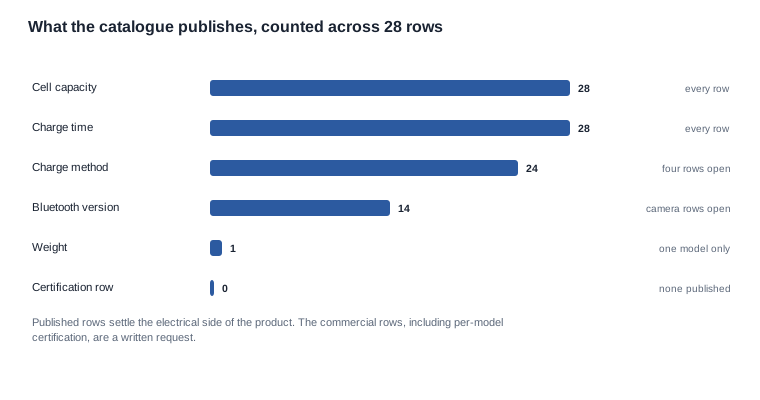
แผนภูมิแรกด้านล่างเป็นจุดเริ่มต้นที่เป็นประโยชน์สำหรับผู้ซื้อในหมวดนี้ โดยแสดงให้เห็นว่า ข้อมูลเชิงพาณิชย์มีมากน้อยเพียงใดและต้องขอเพิ่มเติมในสัดส่วนเท่าใด จากแถวข้อมูลแคตตาล็อกที่เราเผยแพร่ อัตราส่วนนี้อธิบายได้ว่าเหตุใดต้นทุนแอบแฝงจึงพบได้บ่อยในหมวดนี้ ไม่ใช่เพียงเพราะกวนเอือดรบกวน เพราะข้อมูลส่วนใหญ่ที่ผู้ซื้อต้องใช้เพื่อคำนวณราคาออเดอร์อย่างถูกต้องไม่ได้อยู่ในหน้าเว็บ
เงื่อนไขการชำระเงินสำหรับแว่นอัจฉริยะ: ต้นทุนที่เกิดขึ้นในภายหลัง
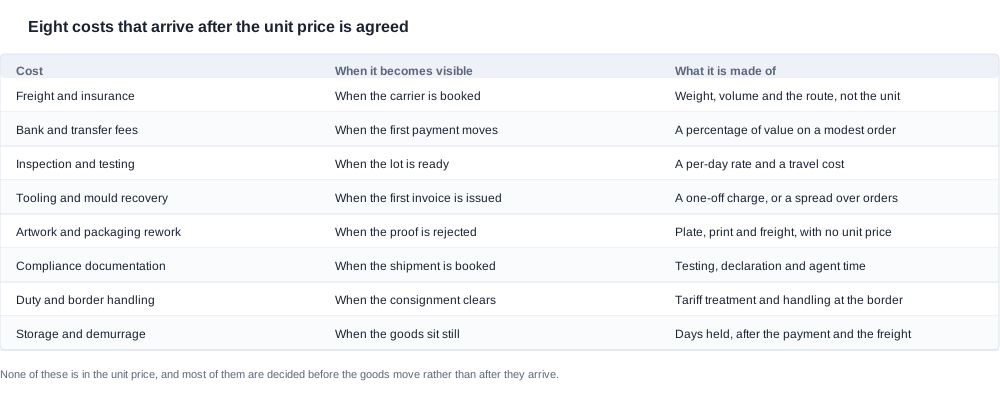
ต้นทุนทั้งแปดรายการ ได้แก่ ค่าขนส่งและประกัน ค่าธรรมเนียมธนาคารและการโอนเงิน ค่าตรวจสอบและทดสอบ ค่าแม่พิมพ์และการคืนค่าเครื่องมือ ค่างานอาร์ตเวิร์กและการจัดทำบรรจุภัณฑ์ใหม่ ค่าเอกสารการปฏิบัติตามข้อกำหนด ค่าภาษีและการดำเนินพิธีที่ชายแดน รวมถึงค่าจัดเก็บและค่าปรับค่าเก็บสินค้า แต่ละรายการถูกกำหนดในช่วงเวลาที่แตกต่างกันของธุรกรรม แต่ละรายการจะปรากฏในช่วงเวลาที่แตกต่างกัน และแต่ละรายการไม่ปรากฏในราคาต่อหน่วยที่ได้รับการเสนอราคาไว้ก่อนที่ต้นทุนเหล่านั้นจะเกิดขึ้น
ค่าขนส่งและประกัน ถูกกำหนดเมื่อจองกับผู้ให้บริการขนส่ง และขึ้นอยู่กับน้ำหนัก ปริมาตร และเส้นทาง มากกว่าจะขึ้นอยู่กับจำนวนหน่วย ในหมวดนี้ ปริมาตรเป็นเรื่องที่คาดไม่ถึง เพราะการตั้งค่ากล้องที่มาพร้อมกล่องชาร์จจะใช้กล่องกระดาษคนละแบบกับรุ่นเดียวกันที่ไม่มีกล่อง และขนาดกล่องกระดาษกำหนดค่าขนส่งมากพอๆ กับที่ราคาต่อหน่วยกำหนดราคาสินค้า
ค่าธรรมเนียมธนาคารและการโอนเงิน ถูกกำหนดเมื่อมีการชำระเงินครั้งแรก และคิดเป็นเปอร์เซ็นต์ของมูลค่า ในออเดอร์ขนาดเล็ก ค่าธรรมเนียมเหล่านี้คิดเป็นเปอร์เซ็นต์ที่มีนัยสำคัญ และคำถามว่าใครเป็นผู้จ่ายเป็นคำถามที่ผู้ซื้อส่วนใหญ่ไม่เคยถาม เพราะรู้สึกว่าเล็กน้อยเกินกว่าจะสำคัญ แต่ความสำคัญมากกว่าที่รู้สึก เพราะค่าธรรมเนียมคงที่ที่รับภาระไว้ในออเดอร์เล็กจะไม่ปรากฏในราคาต่อหน่วย แต่จะปรากฏในอัตรากำไร
ค่าตรวจสอบและทดสอบ ถูกกำหนดเมื่อชุดการผลิตพร้อม ต้นทุนประกอบด้วยค่าบริการรายวันบวกค่าเดินทาง และจำนวนเงินขึ้นอยู่โดยสิ้นเชิงกับว่าขอบเขตการตรวจสอบได้ตกลงกันก่อนการผลิตหรือปรับเปลี่ยนในตอนสุดท้าย
ค่าแม่พิมพ์และการคืนค่าเครื่องมือ ถูกกำหนดเมื่อออกใบแจ้งหนี้ครั้งแรก และเป็นรายการที่มีจำนวนเงินสูงที่สุดในทั้งแปดรายการเมื่อพิจารณาออเดอร์แรกขนาดเล็ก การคืนค่าเครื่องมือเพียงครั้งเดียวหรือการกระจายค่าใช้จ่ายไปยังออเดอร์ต่างๆ เป็นความแตกต่างระหว่างออเดอร์แรกที่ดูมีราคาแพง กับออเดอร์แรกที่กำลังแบกรับค่าตั้งต้นของโครงการ
ค่างานอาร์ตเวิร์กและการจัดทำบรรจุภัณฑ์ใหม่ ถูกกำหนดเมื่อต้นแบบถูกปฏิเสธ ต้นทุนประกอบด้วยแม่พิมพ์ การพิมพ์ และค่าขนส่ง โดยไม่มีราคาต่อหน่วย เพราะไม่ได้คิดต่อหน่วยสินค้าเลย
ค่าเอกสารการปฏิบัติตามข้อกำหนด ถูกกำหนดเมื่อจองการจัดส่งสินค้า การทดสอบ การจัดทำคำประกาศ และเวลาทำงานของตัวแทนล้วนเป็นต้นทุนที่เกิดขึ้นจริง และขอบเขตของต้นทุนเหล่านี้แตกต่างกันตามการตั้งค่าและตลาดปลายทาง
ค่าภาษีและการดำเนินพิธีที่ชายแดน ถูกกำหนดเมื่อสินค้าผ่านการพิธีศุลกากร การจัดการภาษีขึ้นอยู่กับต้นทางและปลายทาง ส่วนค่าดำเนินพิธีที่ชายแดนคิดต่อการส่งสินค้าหนึ่งชุด ไม่ใช่ต่อหน่วยสินค้า
ค่าจัดเก็บและค่าปรับค่าเก็บสินค้า ถูกกำหนดเมื่อสินค้าอยู่นิ่ง นี่คือต้นทุนที่ปรากฏเมื่อมีปัญหาอื่นเกิดขึ้นแล้ว เช่น เอกสารล่าช้า พลาดการจอง หรือสินค้าถูกปฏิเสธ อีกทั้งยังทำให้ปัญหาเดิมเล็กลง
จุดที่การรั่วไหลเริ่มต้น และเหตุใดจึงไม่อยู่ในใบเสนอราคา
เหตุผลที่ต้นทุนเหล่านี้ไม่อยู่ในใบเสนอราคาเป็นปัญหาเชิงโครงสร้าง ไม่ใช่เพราะฉวยโอกาส ใบเสนอราคาจัดทำขึ้นจากการตั้งค่า จำนวนสินค้า และปลายทาง ต้นทุนใดที่ไม่สามารถคำนวณจากสามสิ่งนี้ได้ เนื่องจากขึ้นอยู่กับเส้นทาง ตลาด ตัวแทน เอกสาร หรือความล่าช้า จะไม่สามารถอยู่ในใบเสนอราคาได้ และผู้จัดหาที่มีความสามารถจะไม่แกล้งทำเป็นว่าเป็นไปได้
นี่คือคำตอบที่ดี และควรกล่าวอย่างตรงไปตรงมาว่าเพราะปัญหาไม่ได้อยู่ที่ผู้ขายซ่อนต้นทุน แต่ปัญหาอยู่ที่ผู้ซื้อที่เปรียบเทียบใบเสนอราคา 2 ฉบับกำลังเปรียบเทียบราคาแพ็กเกจ 2 แบบที่รวมต้นทุนคนละชุด และไม่มีใบเสนอราคาฉบับใดระบุว่ารวมต้นทุนชุดใดบ้าง
ยังมีเหตุผลที่สองและทำให้เกิดปัญหามากกว่า ซึ่งเกี่ยวข้องกับช่วงเวลา ต้นทุนหลายรายการถูกตัดสินใจหลังจากช่วงเวลาที่ผู้ซื้อต้องการทราบ การแก้ไขงานอาร์ตเวิร์กถูกตัดสินใจเมื่อตัวอย่างถูกปฏิเสธ ซึ่งเกิดขึ้นหลังจากสั่งซื้อบรรจุภัณฑ์แล้ว ค่าประจำท่าเรือเกิดขึ้นเมื่อสินค้าค้างอยู่ ซึ่งเกิดขึ้นหลังจากจองขนส่งและชำระยอดแล้ว ส่วนการจัดการภาษีศุลกาลถูกตัดสินใจเมื่อผ่านพิกัดศุลกาล ซึ่งเกิดขึ้นหลังจากชำระค่าขนส่งและปล่อยยอดเงินแล้ว ในทุกกรณี ต้นทุนเป็นผลสืบเนื่องจากการตัดสินใจที่เกิดขึ้นก่อนหน้า แต่จะบังคับเกิดขึ้นในภายหลัง
ผลในทางปฏิบัติคือ วิธีป้องกันเพียงวิธีเดียวของผู้ซื้อคือย้ายการตัดสินใจให้เร็วขึ้น ต้นทุนที่ถูกตัดสินใจก่อนการสั่งซื้อสามารถระบุราคาไว้ในใบเสนอราคาหรือตัดออกได้ ต้นทุนที่ถูกตัดสินใจระหว่างการสั่งซื้อต้องรับภาระหรือเจรจาโต้แย้ง ส่วนต้นทุนที่ถูกตัดสินใจหลังจากการสั่งซื้อเกิดขึ้นโดยไม่สามารถหลีกเลี่ยงได้ โครงสร้างการชำระเงินคือกลไกที่ทำหน้าที่สนับสนุนเรื่องนี้ เพราะเงื่อนไขการชำระเงินที่กำหนดไว้หลังจากมีการตัดสินใจเรื่องต้นทุน เป็นเงื่อนไขที่ตั้งอยู่บนสมมติฐานว่าต้นทุนนั้นได้รวมอยู่ในราคาแล้ว
นี่คือเหตุผลที่เงื่อนไขการชำระเงินและต้นทุนแอบแฝงเป็นเรื่องเดียวกัน ไม่ใช่สองเรื่องที่อยู่ติดกัน เงื่อนไขการชำระเงินที่เริ่มมีผลเมื่อส่งต้นฉบับใบตราส่งสินค้า ตั้งอยู่บนสมมติฐานว่าค่าขนส่ง ภาษีศุลกาล และค่าประจำท่าเรือได้รับการชำระเรียบร้อยแล้ว เพราะยอดเงินที่เหลือได้ถูกปล่อยออกไปแล้ว แต่เงื่อนไขการชำระเงินที่เริ่มมีผลเมื่อสินค้ามาถึงหลังจากการตรวจสอบ ไม่ได้ทำให้ต้นทุนเหล่านั้นหายไป เพียงแต่ช่วยให้ผู้ซื้อยังควบคุมสถานการณ์ได้ในขณะที่มีการตัดสินใจเรื่องต้นทุน
แต่ละต้นทุนอยู่เหนือด้านใดของเส้นแบ่ง
ไม่ใช่ทุกรายการจากต้นทุนทั้ง 8 รายการเป็นปัญหาของผู้ซื้อ และผู้ซื้อที่คิดว่าเป็นทั้งหมดอาจยืนยันเรียกร้องเงื่อนไขที่ผู้ขายไม่สามารถรับได้ การแบ่งแยกที่เป็นประโยชน์คือแบ่งตามจุดเวลาที่ต้นทุนนั้นเริ่มเป็นที่รู้จักได้
ต้นทุนที่ผู้ขายสามารถคิดราคาในขั้นตอนการเสนอราคา คือรายการที่ขึ้นอยู่กับการกำหนดค่า จำนวน และปลายทางเท่านั้น ได้แก่ บรรจุภัณฑ์ตามข้อกำหนดที่ตกลงไว้ ชุดเอกสารมาตรฐาน และงานประกอบ ต้นทุนเหล่านี้ควรรวมอยู่ในราคาต่อหน่วย และผู้ซื้อที่กดดันให้แยกรายการเหล่านี้ออกมา มักกำลังขอรายละเอียดที่ผู้ขายไม่ได้ตั้งใจจัดทำสำหรับคำสั่งซื้อครั้งเดียว
ต้นทุนที่ต้องใช้ข้อมูลซึ่งยังไม่มีทั้งสองฝ่าย ได้แก่ ขอบเขตการตรวจสอบ ขอบเขตการปฏิบัติตามข้อกำหนดสำหรับตลาดปลายทาง และการจัดกลุ่มภาษีศุลกาล ต้นทุนเหล่านี้จะทราบได้ในระหว่างการสอบถาม จึงควรอยู่ในชุดคำถามรอบแรก ไม่ใช่อยู่ในคำสั่งซื้อ ผู้ซื้อที่ขอขอบเขตการตรวจสอบในขั้นตอนการเสนอราคาจะได้รับข้อมูลที่ชัดเจน ส่วนผู้ซื้อที่ขอในขั้นตอนก่อนการส่งสินค้าจะได้รับเพียงประมาณการและการเจรจา
ต้นทุนที่ถูกตัดสินใจระหว่างการสั่งซื้อ ได้แก่ ฐานค่าขนส่ง การจัดสรรค่าธรรมเนียมธนาคาร และการอนุมัติงานอาร์ตเวิร์ก ซึ่งเป็นต้นทุนที่มักถูกกล่าวอย่างคลุมเครือมากที่สุด แต่ละรายการสามารถกำหนดได้ด้วยข้อความในข้อตกลงโดยไม่เสียค่าใช้จ่ายให้ทั้งสองฝ่าย และแต่ละรายการก็ควรมีบรรทัดระบุชัดเจน
ต้นทุนที่ถูกตัดสินใจหลังจากการสั่งซื้อ ได้แก่ การแก้ไขงาน ค่าประจำท่าเรือ และผลกระทบจากการส่งสินค้าที่ถูกปฏิเสธ ต้นทุนเหล่านี้ไม่สามารถขจัดการให้หายไปได้ แต่สามารถทำให้มองเห็นได้เร็วพอที่ผู้ซื้อจะเห็นว่าเกิดขึ้นขึ้น นี่คือหน้าที่แท้จริงของเงื่อนไขการชำระเงินระยะปลาย ไม่ได้ป้องกันการแก้ไขงาน แต่ช่วยให้ผู้ซื้อมีสภาพคล่องและรับทราบข้อมูลได้ในระหว่างที่มีการแก้ไขงาน
การแบ่งแยกนี้คุ้มค่าที่จะทำ เพราะช่วยบอกผู้ซื้อว่าควรใช้กำลังในการเจรจากุ่มไหน กลุ่มกลางเป็นกลุ่มที่การเพิ่มข้อความไม่เสียค่าใช้จ่าย แต่ช่วยประหยัดเงินได้จริง กลุ่มแรกเป็นกลุ่มที่การกดดันมากเกินไปจะทำให้ความสัมพันธ์แย่ลงและใบเสนอราคาขาดรายละเอียดยิ่งขึ้น ส่วนกลุ่มสุดท้ายเป็นกลุ่มที่คำตอบควรเป็นเงินสำรองในงบประมาณ ไม่ใช่เงื่อนไขในสัญญา
ต้นทุนทั้ง 8 รายการ และจุดเวลาที่แต่ละรายการเริ่มมองเห็นได้
| ต้นทุน | จะปรากฏเมื่อใด | ประกอบด้วยอะไร | สามารถขอใบเสนอราคาล่วงหน้าได้หรือไม่ |
|---|---|---|---|
| ค่าขนส่งและประกัน | เมื่อจองรถขนส่ง | น้ำหนัก ปริมาตรกล่อง และเส้นทาง | ได้ โดยระบุเส้นทาง |
| ค่าธรรมเนียมธนาคารและการโอนเงิน | เมื่อมีการโอนเงินจำนวนแรก | เปอร์เซ็นต์ของมูลค่า | ได้ ในรูปแบบอัตรา |
| ค่าตรวจสอบและทดสอบ | เมื่อล็อตสินค้าพร้อม | ค่าบริการรายวันและค่าเดินทาง | ได้ โดยกำหนดขอบเขตที่ตกลงกัน |
| ค่ากู้คืนค่าเครื่องมือและค่าแม่พิมพ์ | เมื่อออกใบแจ้งหนี้ใบแรก | ค่าใช้จ่ายครั้งเดียวหรือการตัดค่าใช้จ่าย | ได้ ในรูปแบบกำหนดระยะเวลากู้คืนค่า |
| ค่าปรับปรุงงานอาร์ตเวิร์กและบรรจุภัณฑ์ | เมื่อต้นแบบถูกปฏิเสธ | เพลท จำนวนการพิมพ์ และค่าขนส่ง | ไม่ได้ มีเพียงความเป็นไปได้ |
| เอกสารการปฏิบัติตามข้อกำหนด | เมื่อจองการส่งสินค้า | ค่าทดสอบ เอกสารรับรอง และเวลาทำงานของตัวแทน | บางส่วน โดยระบุตลาด |
| ค่าภาษีศุลกากรและการดำเนินพิธีที่ชายแดน | เมื่อสินค้าผ่านพิธีศุลกากร | การจัดการตามพิกัดภาษีและค่าใช้จ่ายที่ชายแดน | ได้ โดยระบุรหัสพิกัดภาษี |
| ค่าจัดเก็บและค่าปรับเก็บสินค้า | เมื่อสินค้าค้างอยู่โดยไม่เคลื่อนไหว | จำนวนวันที่เก็บหลังจากชำระเงิน | ไม่ได้ มีเพียงเป็นค่าใช้จ่ายสำรอง |
คอลัมน์สุดท้ายคือคอลัมน์ที่เปลี่ยนวิธีทำงานของผู้ซื้อ หกในแปดรายการสามารถขอใบเสนอราคาล่วงหน้าได้ หากผู้ซื้อระบุรายละเอียดอย่างเพียงพอ ส่วนอีกหนึ่งรายการ—เอกสารการปฏิบัติตามข้อกำหนด—สามารถกำหนดขอบเขตล่วงหน้าสำหรับตลาดที่กำหนดได้ แม้จะไม่สามารถคำนวณราคาได้อย่างละเอียดถ้วนจนถึงหน่วยสุดท้าย เพียงสองรายการเท่านั้นที่ไม่สามารถขอใบเสนอราคาล่วงหน้าได้จริง และทั้งสองรายการเป็นผลสืบเนื่องมาจากองค์ประกอบอื่น ไม่ใช่องค์ประกอบโดยตรง ซึ่งเป็นความแตกต่างที่มีประโยชน์ เพราะบอกผู้ซื้อได้ว่าควรให้ความสนใจกับจุดใด
ค่าปรับปรุงงานอาร์ตเวิร์กสมควรได้รับคำอธิบาย เพราะเป็นต้นทุนที่มักถูกประเมินต่ำที่สุด การพิมพ์ใหม่ไม่ได้คิดเป็นเปอร์เซ็นต์ของสิ่งใด แต่เป็นค่าเพลท ค่าจำนวนการพิมพ์ ค่าขนส่ง และรอบการอนุมัติอีกครั้ง โดยรอบการอนุมัติเป็นส่วนที่สร้างเวลา มิใช่เงิน วิธีป้องกันไม่ใช่การจัดทำบรีฟงานอาร์ตเวิร์กที่ดีขึ้น แต่คือการจัดทำเร็วขึ้น—ส่งต้นแบบให้ผู้อนุมัติที่ระบุชื่อ พร้อมเขียนหมายเลขการแก้ไขไว้บนต้นแบบ และกำหนดกฎว่าการเปลี่ยนแปลงหลังอนุมัติถือเป็นการเปลี่ยนแปลงที่มีต้นทุนติดมาด้วย
แถวข้อมูลที่เผยแพร่และคำขอที่จำเป็นต้องยื่น
การนับข้อมูลเบื้องหลังแผนภูมิแรกควรทำอย่างชัดเจน เพราะเปลี่ยนความกังวลอย่างกว้าง ๆ ให้กลายเป็นรายการคำขอที่เฉพาะเจาะจง ในแถวแคตตาล็อกทั้งหมดที่เราเผยแพร่ ความจุของเซลล์ เวลาชาร์จ และวิธีการชาร์จได้รับการเผยแพร่ในเกือบทุกแถว เวอร์ชัน Bluetooth มีข้อมูลใน 14 จาก 28 รายการ และไม่มีข้อมูลในรุ่นกล้องทั้ง 11 รุ่น ข้อมูลน้ำหนักมีเพียงหนึ่งรุ่นเท่านั้น และไม่มีแถวใบรับรองสำหรับแต่ละรุ่นเลย
แต่ละแถวที่เผยแพร่เป็นข้อมูลที่ผู้ซื้อสามารถตรวจสอบกับสินค้าเมื่อมาถึงได้ จึงมีความสำคัญ ส่วนแต่ละแถวที่ไม่ได้เผยแพร่คือคำขอ และคำขอที่ไม่ได้ยื่นก่อนการสั่งซื้อก็คือต้นทุนที่จะมาถึงในภายหลัง
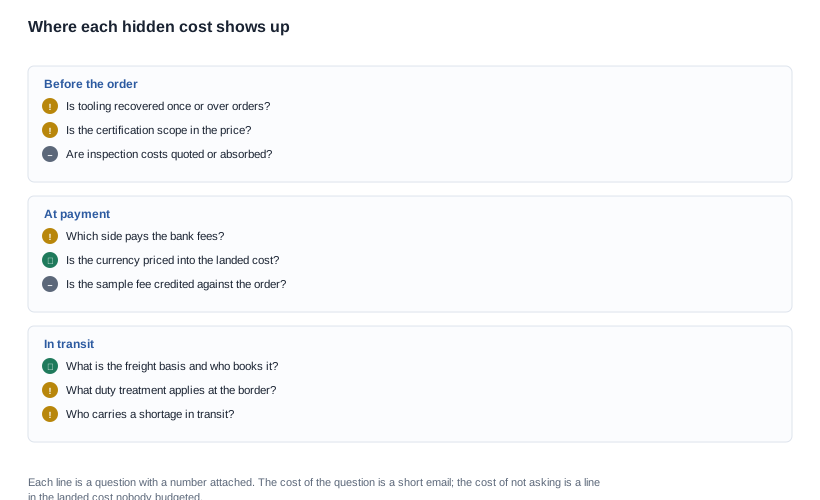
กฎต่อมาง่ายพอที่จะนำไปใช้กับหมวดหมู่ใดก็ได้: ทุกข้อมูลที่ผู้ขายมีแต่ผู้ซื้อไม่มี คือต้นทุนที่ยังไม่ได้กำหนดราคา ผู้ซื้อไม่สามารถกำหนดราคา ทำงบประมาณ หรือเปรียบเทียบกับใบเสนอราคาจากคู่แข่งได้ ต้นทุนนี้จะถูกจ่ายในที่ใดที่หนึ่ง โดยปกติผู้ซื้อเป็นผู้จ่าย และมักเกิดขึ้นในจังหวะที่มีทางเลือกน้อยที่สุด
นี่ยังเป็นจุดที่ความแตกต่างระหว่างข้อกำหนดทางเทคนิคที่เผยแพร่กับจุดยืนทางการค้าที่เผยแพร่จะเห็นได้ชัด ความจุของเซลล์ที่เผยแพร่จะตอบข้อสงสัยเกี่ยวกับสินค้า ส่วนราคาต่อหน่วยที่เผยแพร่จะตอบข้อสงสัยเกี่ยวกับข้อตกลงทางการค้า หมวดหมู่นี้เผยแพร่ข้อมูลแรกแต่ไม่เผยแพร่ข้อมูลหลังอย่างจงใจ—จำนวนขั้นต่ำในการสั่งซื้อ ราคาต่อหน่วย และระยะเวลาผลิตของเราได้รับการยืนยันเป็นรายการ—และผลในทางปฏิบัติสำหรับผู้ซื้อที่กำลังเปรียบเทียบใบเสนอราคาคือการเปรียบเทียบต้องอาศัยตารางและโครงสร้างต้นทุน แทนการพิจารณาจากตัวเลขหลัก
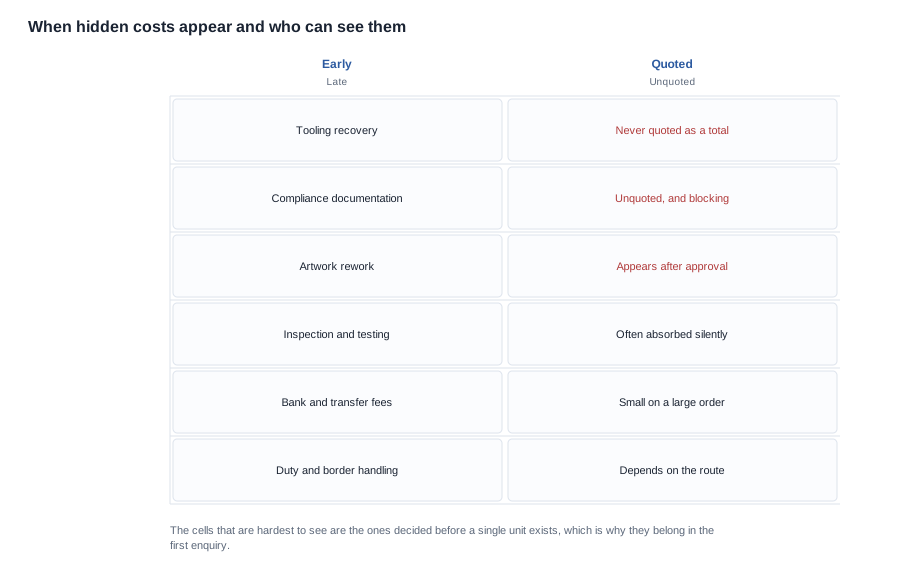
ตารางแสดงคุณสมบัติสองประการที่ทำให้ต้นทุนเป็นอันตราย ได้แก่ เมื่อใดที่ต้นทุนปรากฏ และมองเห็นได้หรือไม่ ช่องที่แย่ที่สุดคือช่องในครึ่งบน—ต้นทุนที่ตัดสินใจตั้งแต่ต้นแต่ไม่ได้ขอใบเสนอราคา—เพราะเป็นต้นทุนที่มีแนวโน้มถูกผู้ขายทุกรายในตลาดหารูช่วยกันอีกด้วย ต้นทุนที่ผู้ขายทุกรายรวมไว้ในแพ็กเกจจะมองไม่เห็น และต้นทุนที่ผู้ขายทุกรายตัดออกจากแพ็กเกจก็มองไม่เห็นเช่นกัน ทั้งสองกรณีตกอยู่กับผู้ซื้อ
หลักการคำนวณเบื้องหลังต้นทุนรวม
ผู้ซื้อสามารถป้องกันต้นทุนหกรายการที่ขอใบเสนอราคาล่วงหน้าได้ได้โดยไม่ต้องพึ่งผู้ขาย เพราะคำถามไม่ใช่ผู้ขายจะบอกอะไร แต่คือผู้ซื้อจะทำงบประมาณอย่างไร วิธีการคือจัดทำตารางต้นทุนรวม โดยแต่ละแถวแทนต้นทุนหนึ่งรายการ และแต่ละคอลัมน์แทนแหล่งต้นทุนหนึ่งแห่ง
โครงสร้างตรงไปตรงมาดังนี้:
- ราคาต่อหน่วย ตามที่เสนอไว้ สำหรับการกำหนดค่าและจำนวนที่ระบุ
- รายการค่าใช้จ่ายครั้งเดียว แยกต่างหาก ได้แก่ ค่าแม่พิมพ์ ค่าออกแบบ ค่าดำเนินการรับรอง และค่าแผ่นบรรจุภัณฑ์ครั้งแรก โดยแต่ละรายการต้องระบุกำหนดการคืนทุนแยกกัน แทนที่จะรวมเป็นยอดเดียว
- รายการค่าใช้จ่ายแปรผัน ได้แก่ ค่าขนส่งและประกันสินค้าต่อหน่วย ค่าภาษีศุลกากรและค่าดำเนินการชายแดนต่อหน่วย และค่าธรรมเนียมธนาคารคิดเป็นอัตราจากมูลค่าการชำระเงิน
- รายการค่าใช้จ่ายสำรอง ได้แก่ ค่าตรวจสอบ ค่าแก้ไขงาน และค่าจัดเก็บ โดยแต่ละรายการต้องระบุอัตราและสมมติฐานที่ใช้กำหนดรายการนั้น
- รายการค่าใช้จ่ายเชิงพาณิชย์ ได้แก่ ต้นทุนของเงินสดที่ตารางการชำระเงินระบุไว้สำรอง และต้นทุนของตารางการชำระเงินที่สำรองเงินนานเกินความจำเป็น
รายการที่ห้าคือข้อที่เชื่อมโยงบทความนี้กับเงื่อนไขการชำระเงินโดยตรง และเป็นรายการที่ผู้ซื้อมักละเลยมากที่สุด โครงสร้างเงินมัดจำที่สำรองสินค้าคงคลังไว้ 12 สัปดาห์มีต้นทุนการถือครอง และต้นทุนนี้ควรอยู่ในตารางต้นทุนรวมถึงจุดส่งมอบ ควบคู่กับค่าขนส่ง นี่ยังเป็นรายการที่ทำให้สามารถเปรียบเทียบต้นทุนแฝงระหว่างใบเสนอราคา 2 ฉบับได้ เพราะใบเสนอราคาที่มีราคาต่อหน่วยต่ำกว่าแต่ใช้ระยะเวลาสำรองเงินนานกว่าอาจเป็นข้อตกลงที่มีต้นทุนสูงกว่าโดยรวม
ประเด็นที่สองเกี่ยวกับตารางนี้คือ ควรจัดทำขึ้นก่อนการสั่งซื้อ ไม่ใช่หลังจากนั้น จุดประสงค์ของการจัดทำตั้งแต่เนิ่น ๆ ไม่ใช่เพื่อความแม่นยำ เพราะตัวเลขในระยะแรกยังคลาดเคลื่อน แต่เพื่อให้สามารถเปรียบเทียบได้ ใบเสนอราคา 2 ฉบับที่ใช้รายการชุดเดียวกันสามารถเปรียบเทียบกันได้ แม้ตัวเลขในบางรายการยังเป็นเพียงประมาณการ เนื่องจากโครงสร้างเหมือนกัน แต่ใบเสนอราคา 2 ฉบับที่ใช้รายการต่างกันไม่สามารถเปรียบเทียบกันได้เลย ไม่ว่าแต่ละฉบับจะแม่นยำเพียงใดก็ตาม
3 คำถามที่ทำให้ตารางนี้มีความน่าเชื่อถือ
ตารางต้นทุนรวมถึงจุดส่งมอบที่ผู้ซื้อจัดทำ จะดีเพียงใดก็ขึ้นอยู่กับสมมติฐานที่อยู่เบื้องหลัง และสมมติฐานเหล่านั้นคือสิ่งที่ผู้จัดส่งจะตั้งคำถามก่อน 3 คำถามต่อไปนี้เป็นตัวกำหนดว่าตารางนี้จะยืนยันได้หรือไม่เมื่อถูกทักท้วง
ราคาต่อหน่วยรวมอะไรบ้าง? ผู้ซื้อที่เปรียบเทียบราคาต่อหน่วยซึ่งรวมบรรจุภัณฑ์กับราคาต่อหน่วยที่ไม่รวมบรรจุภัณฑ์ จะสรุปผิดพลาด และการแก้ไขจะรู้สึกเหมือนผู้จัดส่งเปลี่ยนราคา คำถามที่ควรถามมีเพียงข้อเดียว ได้แก่ ราคาที่เสนอไว้รวมรายการค่าใช้จ่ายครั้งเดียวและรายการค่าใช้จ่ายแปรผันใดบ้างแล้ว และควรบันทึกคำตอบลงในตารางข้าง ๆ ตัวเลขดังกล่าว
แต่ละประมาณการอ้างอิงจากฐานใด? ประมาณการที่ระบุฐานชัดเจน เช่น ปริมาตรกล่องคูณด้วยอัตราต่อลูกบาศก์เมตร เปอร์เซ็นต์ของมูลค่าออเดอร์ หรือค่าจ้างรายวันคูณด้วยจำนวนวัน สามารถถูกทักท้วงและปรับปรุงได้ ส่วนประมาณการที่ไม่มีฐานอ้างอิงคือตัวเลขที่ไม่ขยับ ซึ่งทำให้ตารางทั้งหมดดูเหมือนอาศัยดุลยพินิจโดยไม่มีเหตุผล ในกลุ่มนี้ ฐานที่ขาดหายไปบ่อยที่สุดคือปริมาตรกล่อง เพราะรูปแบบการจัดบรรจุเปลี่ยนกล่อง และกล่องที่เปลี่ยนไปก็ทำให้ค่าขนส่งเปลี่ยนตาม
จะเกิดอะไรขึ้นหากสมมติฐานไม่ถูกต้อง? นี่คือคำถามที่เปลี่ยนตารางจากงบประมาณให้กลายเป็นเครื่องมือช่วยตัดสินใจ หากประมาณการค่าจัดเก็บคลาดเคลื่อนไป 5 เท่า ออเดอร์ยังคุ้มค่าหรือไม่ หากขอบเขตงานรับรองกลับต้องมีการทดสอบครั้งที่ 2 รายการใดจะรองรับค่าใช้จ่ายนั้น ตารางที่ตอบคำถามทั้ง 2 ข้อนี้จะบอกผู้ซื้อว่าจุดใดของการตัดสินใจเปราะบาง ส่วนตารางที่ไม่ตอบก็เพียงบอกยอดรวมแก่ผู้ซื้อเท่านั้น
คำถามที่สี่ไม่ใช่คำถาม แต่เป็นวินัย ได้แก่ การเก็บตารางนี้ไว้ในแฟ้มออเดอร์ ตารางต้นทุนรวมถึงจุดส่งมอบที่จัดทำครั้งเดียวแล้วเก็บไว้ในตำแหน่งที่ออเดอร์ถัดไปสามารถค้นหาได้ จะเป็นจุดเริ่มต้นของใบเสนอราคาครั้งต่อไป และเป็นความแตกต่างระหว่างการซื้อโดยการเปรียบเทียบกับการซื้อโดยอิงข้อมูลตัวตั้งต้น
สิ่งที่เราจะระบุในใบเสนอราคา และสิ่งที่เราจะไม่ระบุ
เราจะเสนอราคาตามการกำหนดค่า จำนวน และตลาดปลายทาง และจะระบุว่าใบเสนอราคารวมและไม่รวมอะไรบ้าง ในทางปฏิบัติ หมายถึงสินค้า บรรจุภัณฑ์ตามข้อกำหนดที่ตกลงไว้ และชุดเอกสารมาตรฐาน ใบเสนอราคาจะระบุจุดที่ข้อตกลงขึ้นอยู่กับข้อมูลซึ่งเราไม่มี ได้แก่ เส้นทาง วิธีจัดการภาษีศุลกากร ขอบเขตการตรวจสอบ และขอบเขตการรับรองสำหรับตลาดปลายทาง
เราจะไม่เผยแพร่ราคาต่อหน่วย ปริมาณสั่งซื้อขั้นต่ำ หรือระยะเวลาผลิตบนเว็บไซต์ เพราะค่าเหล่านั้นขึ้นอยู่กับการกำหนดค่า จำนวน และตลาด และตัวเลขที่เผยแพร่จะถูกตีความว่าเป็นข้อผูกมัดทั้งที่ไม่ใช่ เราจะไม่เสนอต้นทุนรวมถึงจุดส่งมอบสำหรับเส้นทางที่ไม่ได้รับการสอบถาม และจะไม่รวมค่าขนส่ง ภาษีศุลกากร และค่าธรรมเนียมธนาคารไว้ในราคาต่อหน่วย เพราะการทำเช่นนั้นจะซ่อนจุดที่ผู้ซื้อใช้จ่ายเงินจริง
สิ่งที่เราจะทำคือแจ้งให้คุณทราบว่าใบเสนอราคาครอบคลุมต้นทุนทั้ง 8 รายการข้างต้นใด ตัดออกรายการใด และรายการใดที่เราไม่สามารถมองเห็นจากฝั่งของเราได้เลย รายการนี้เป็นสิ่งที่ควรนำไปใช้ในการเจรจา และหน้าระยะเวลาผลิตอธิบายกำหนดการส่งมอบซึ่งส่งผลต่อต้นทุนหลายรายการ
บทความที่เกี่ยวข้อง
ส่งรายละเอียดการกำหนดค่า จำนวน และตลาดมาให้เรา แล้วเราจะแจ้งว่าส่วนใดของต้นทุนรวมก่อนนำเข้าที่ได้รับการครอบคลุม และส่วนใดเป็นความรับผิดชอบของคุณ


