
لا تظهر شروط الدفع في حساب هامش الربح، ولهذاäufig ما تكون أكبر رقم قابل للتحكم فيه. وفيما يلي مثال تطبيقي يوضح كيف تحرك هامش الطلب الأول إلى هيكل الدفع وحده. لم يتغير سعر الوحدة، ولم تتغير البضائع، ولم يمنح المورد أي تنازل.
تؤثر شروط الدفع الخاصة بالنظارات الذكية في هامش الربح عبر ثلاثة مسارات منفصلة، لا علاقة لواحد منها فقط بالنقد. مسار النقد هو المسار الواضح: فالمال الذي يتحرك في وقت لاحق يمكن أن يكون عائداً، أو على الأقل لا يحتاج إلى تمويل. أما مسار المخاطر فهو أقل وضوحاً وهو عادةً الأكبر: يحدد الهيكل من يتحمل نتائج عدم مطابقة البضائع للطلب. أما المسار الثالث فهو ما نادراً ما يفكر فيه المشترون إطلاقاً؛ فمهلة القبول الطويلة تحوّل رأس المال العامل للمورد إلى خصم غير ممول للطلب التالي، ولا يظهر ذلك في هامش هذا الطلب، بل في سعر الطلب الذي يليه.
السيناريو التالي افتراضي وليس مشروع عميل، وقد كُتب لشرح الطريقة لا للترويج لهيكل بعينه.
شروط الدفع للنظارات الذكية: النقد والمخاطر والهامش
الطلب هو لتكوين من نظارات الصوت. ويضمranges. ثمانية طرازات صوتية، وتكوين السيناريو هذا طرازاً واحداً بكميات صغيرة — وهي أبسط حالة تجارية ممكنة، ولذلك فهي أوضح مكان لبيان أثر الهيكل.
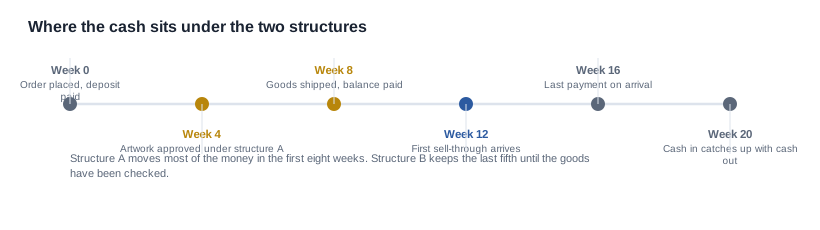
كان تكلفة البضائع ثابتة، وكان الشحن ثابتاً، وكان سعر الوحدة متفقاً عليه. وكان الهيكل المعروض هو الهيكل الشائع: أربعون في الم عند الطلب، وأربعون في الم بعد اعتماد التصاميم، وعشرون في الم بعد الفحص قبل الشحن.
على الورق يبدو هذا معقولاً. الواقع، ركّز هذا الهيكل ثمانين في من تدفق النقد الخارج خلال الأسابيع الستة الأولى — قبل وجود وحدة واحدة، وقبل إنتاج التغليف، وقبل توفر أي شيء يمكن للمشتري أن يبني عليه قرار التوقف. وهذه الأسابيع الستة تحديداً هي الفترة التي لا يملك فيها المشتري أي قوة تفاوضية ولا منتجاً، وهي الفترة التي يكون فيها الطلب الأول في فئة جديدة أكثر عرضة لأن يُحسم على أساس التفاؤل لا الأدلة.
الموقف، والحساب الذي لم يجره أحد
لم يكن اعتراض المشتري أن الهيكل غير عادل، بل أنه لم يستطع تحديد تكلفة الهيكل من جدول الدفع وحده.
يستحق هذا التوقف، لأنه يمثل الحالة الطبيعية. تُقرأ جداول الدفع بوصفها مجموعة نسب مطبقة على إجمالي، ثم تُقارن نسب جدول بنسب جدول آخر. أما أثر الجدول في المركز النقدي للمشتري بمرور الوقت — متطلبات التمويل، وأيام المخزون، والنقطة التي تصبح فيها البضائع موجودة بينما يكون المال قد خرج بالفعل — فلا يظهر عند قراءة النسب.
فعل المشتري شيئاً غير معتاد، لكنه اتضح أنه منطقي تماماً: بنى خطة النقد لكلا الهيكلين في ورقة واحدة. ثلاثة أعمدة: النقد الخارج أسبوعياً، والنقد الداخل أسبوعياً، والفارق بينهما. وقد أُبقي سعر الوحدة ثابتاً، وكذلك التواريخ. لم يتغير سوى هيكل الدفع.
لم تكن النتيجة لافتة، ومن المهم أنها لم تكن كذلك. فقد كان فارق النقد في الأسبوع الثاني عشرweeks financing weeks، وهو فارق حقيقي لكنه ليس الأثر الرئيسي. وكان الأثر الرئيسي في العمود الثاني.
هناك تفصيل في الطريقة يستحق الإشارة إليه، لأنه ما يجعل المقارنة موثوقة: بنى المشتري خطة النقد قبل أن يتناقش حول سعر الوحدة. وهذا الترتيب مهم. فالمشتري الذي يتفاوض على السعر أولاً يكون قد أنفق طاقته التفاوضية بالفعل، ويصل إلى نقاش الدفع في موقف عليه الدفاع عنه بدل أن يواجه مشكلة يحتاج إلى حل. وهيكل الدفع هو جزء الاتفاق الذي يؤثر في أعمال المشتري نفسه لا في أعمال المورد، وهو أيضاً الجزء الذي يملك المشتري أفضل القدرة على تقييمه.
أما التفصيل الثاني فهو أن المشتري طلب من المورد رأيه في الجدول قبل أن يقترح أي شيء. فالمورد الذي يعتقد أن البضائع ستصنع في الأسبوع السادس، والمشتري الذي يعتقد أنها ستصنع في الأسبوع التاسع، سيبنيان خطتي نقد مختلفتين من عرض السعر نفسه، ولن يظهر الخلاف قبل الأسبوع السابع. وتأكيد أن الطرفين يعملان على أساس التاريخ نفسه يساوي أكثر من أي نسبة مذكورة في الجدول.
ثلاثة آثار، لا يظهر منها إلا واحد
طالت دورة النقد. فإن نقل عُشر قيمة الطلب من الأسبوع صفر إلى نقطة لاحقة يمدّ الفترة التي يبقى فيها money المشتري مُقيّدًا دون إنتاج أي شيء قابل للبيع. وفي الطلب الأول ضمن فئة جديدة، حيث يصل أول بيع عبر القناة عادةً نحو الأسبوع الثاني عشر، يعني ذلك نقل نحو شهر من مراحل البيع إلى الخلف — وهو ما يشكّل، عند هامش ربح منخفض، الفرق بين إطلاق مريح وإطلاق يُموَّل من جيب المشتري.
انتقل مخاطر التصميم. كان هذا الأثر الأكبر، وهو الأثر الذي لا يظهر إطلاقًا في خطة التدفق النقدي. في هيكل الدفع الأصلي، كان يُستحق مبلغ against الموافقة، ما يعني وجود قرار. القرار نقطة يمكن للمشتري فيها أن يرفض، ولا تكونجابة الرفض مفيدة في تلك اللحظة إلا إذا لم تُصرف الأموال بالفعل. في هيكل الدفع الأصلي، كان forty per cent من قيمة الطلب قد خرجت بحلول الموافقة على التصميم، لذا كان الرفض عند تلك النقطة رفضًا دون أي أدوات ضغط.
استبدل المقترح تلك المرحلة بربط الدفعة بالحصول على موافقة على عيّنة ورقية لما قبل الإنتاج وشحنها. وانتقل شرط الاستحقاق من «لقد اتخذنا قرارنا» إلى «لديك الآن منتج بين يديك». ومع وجود عيّنة في حيازة المشتري، يُكتشف الخطأ في العيّنة بدلاً من المنصة، والأموال التي لم تُصرف بعد هي التي تجعل التصحيح ممكنًا.
اكتسبت الدفعة الأخيرة شرط استحقاق يسيطر عليه المشتري. في هيكل الدفع الأصلي، كان يُصرف الخُمس الأخير مقابل فحص ما قبل الشحن يُجرى في المصنع. هذا التقرير دليل واقعي وليس بلا قيمة، لكنه دليلproduced من طرف في shipping البضائع، ويُنتَج في مكان لا يحضر فيه المشتري. في إطار المقترح، أصبح الخُمس نفسه يُستحق عند وصول البضائع إلى مستودع المشتري بدلاً من فحصه في المصنع. وهكذا أصبحت معايير القبول المكتوبة قبل الطلب ملزمة قانونيًا لا استرشادية، لأن المشتري أصبح لديه المنتج بين يديه لحظة استحقاق الدفعة.
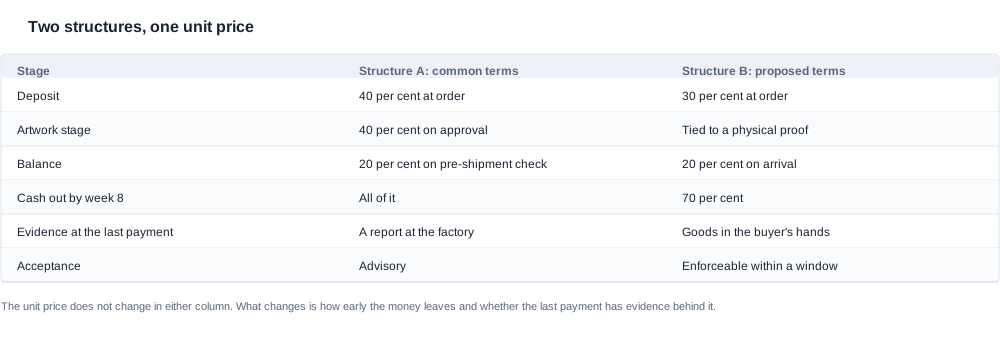
| المرحلة | الهيكل A: الشروط الشائعة | الهيكل B: الشروط المقترحة |
|---|---|---|
| العربون | 40 per cent عند الطلب | 30 per cent عند الطلب |
| مرحلة التصميم | 40 per cent عند الموافقة | مرتبط بوجود عيّنة ورقية لدى المشتري |
| الرصيد | 20 per cent عند فحص المصنع | 20 per cent عند الوصول والفحص |
| النقد الصادر بحلول الأسبوع الثامن | المبلغ بالكامل | سبعون per cent |
| الدليل عند الدفعة الأخيرة | تقرير يُعدّ في المصنع | بضائع استلمها المشتري |
| القبول | استرشادي | ملزم خلال مدة محددة |
لم هذه التغييرات تكلفة المورّد أو سعر الوحدة. بل نقلت جميعها نقد المشتري إلى مراحل لاحقة، والأهم من ذلك نقلت نقاط الاستحقاق إلى لحظاتCircuits يرى فيها المشتري ما الذي يدفع مقابله. هذه هي الآلية، وهي سبب إنتاج الهيكل نفسه لهامش ربح مختلف لدى مشترين اثنين: أثر هامش الربح يتوقف على دورة النقد لدى المشتري وقدرته على التوقف، لا على النسب.
الحجة المضادة، وكيفية تسعيرها
يحمل المورّد الآن قدرًا أكبر من رأس المال العامل، وهذه التكلفة قائمة بالفعل. وفي سوق تنافسي، فإنها تظهر في مكان ما — عادةً في سعر الوحدة عند الطلب التالي، وأحيانًا لا تظهر إطلاقًا إذا لم تكن دورة نقد المورّد عاملاً مقيدًا أصلًا.
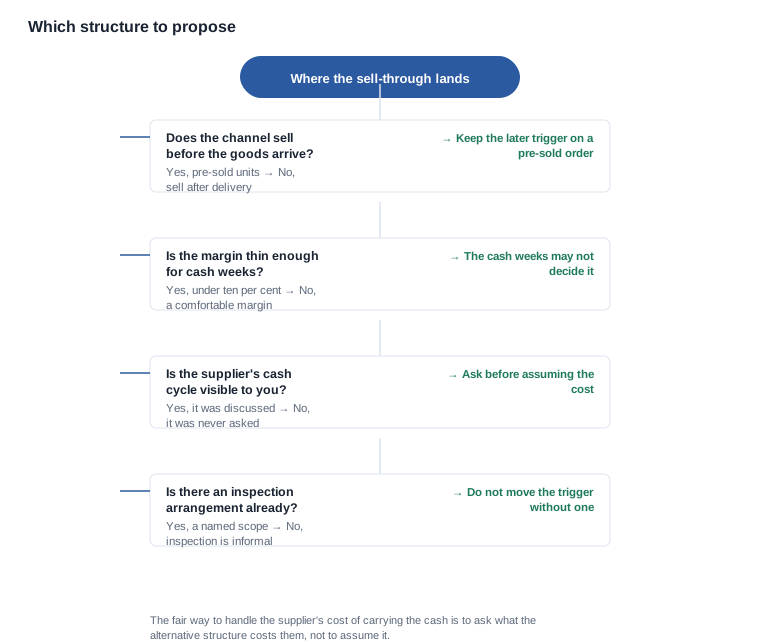
الطريقة العادلة للتعامل مع هذا الأمر هي أن تسأل، لا أن تفترض. كم يكلّفك الهيكل البديل؟ إذا كانت الإجابة لا شيء، فكان الهيكل الأصلي موقفًا تفاوضيًا لا متطلبًا، وقد تعلّم المشتري للتو شيئًا مفيدًا عن العلاقة. وإذا كانت الإجابة مبلغًا محددًا، فيكون لدى المشتري ما يمكن المقايضة به: مدة أطول لصلاحية السعر، أو توقعات أكثرcertainty، أو كمية أكبر في إعداد واحد، أو عربون أصغر مع ربط الرصيد بالوصول.
وهناك صيغة ثانية أكثر رصانة لهذه الحجة، وتستحق الجدية لأنها صحيحة بطريقة لا تُضفي المديحة على المشتري إلا أحيانًا. فالمورّد الذي يُطلب منه الاحتفاظ بالبضائع مدة أطول سيضع سعرًا لذلك في النهاية. والآلية ليست عادةً رسومًا إضافية، بل تغيير في السلوك عند الطلب التالي — شرط دفع أكثر تشددًا، أو سعر أقل مرونة، أو رفض للاحتفاظ بمكان في جدول المشتري. وفي سوق تنافسية تضم عدة مورّدين، يكون هذا الأثر حقيقيًا؛ أما مع مورّد واحد، فتقل أهميته.
الاستجابة العملية هي طرح الحجة في موضعها الصحيح. فالسؤال عن تكلفة الهيكل للمورّد هو سؤال عن سعر الطلب التالي، ومن الأفضل طرحه عند مناقشة الطلب التالي بدلاً من استنتاجه من الطلب الحالي. والمشتري الذي يسأل: «كم يكلفكم الاحتفاظ بهذا، وهل يمكننا توزيعه على الطلبات الثلاثة التالية؟» يحصل على إجابة مفيدة. أما المشتري الذي يفترض أن التكلفة صفرية ثم يفاجأ بتغيّر أحد الشروط في الطلب الثالث، فقدconducted الحساب على الجانب الخطأ.
كما أنه من الأفضل تسمية الصفقة صراحةً بدلاً من التلميح إليها. فقد كان المشتري في هذا السيناريو لديه ثلاثة عروض واستخدمها جميعًا: مدة أطول لصلاحية السعر على التهيئة، وكمية أكبر لتهيئة واحدة خفّضت عدد دفعات الإنتاج، وتجميد مبكر للتهيئة سمح للمورّد بالالتزام بالموادreducing uncertainty. لم يكن أي منها تنازلًا عن قيمة، لأن كل منها يكلّف المورّد تكلفة حقيقية، ولم يكن أي منها يكلّف المشتري شيئًا يتجاوز الهيكل قيد المناقشة.
هذه هي معيار ما إذا كانت مفاوضات الدفع حقيقية أم شكلية: ينبغي لكل طرف أن يكون قادرًا على بيان ما يتخلى عنه الطرف الآخر. وعندما لا يستطيع المشتري بيان ما يكسبه المورّد من جدول أطول، يكون الطلب معروفًا بأنه استثناء لا صفقة، وسيُعامل على هذا الأساس.
إجراء الحساب بأرقامك الخاصة
-it يستحق الحساب أن يُجرى مع كل طلب أول، ومن الأفضل إجراؤه قبل الطلب لا بعده، لأن الهيكل الذي تم الاتفاق عليه لا يمكن إعادة تقسيمه وفق ملف نقدي مختلف.
ثلاثة أعمدة، وورقة واحدة، وهيكلان، وسعر الوحدة نفسه، والتواريخ نفسها. ثم أربعة أسئلة.
- في أي أسبوع يعود أول تدفق نقدي ذو معنى؟ بالنسبة إلى طلب عبر قناة التوزيع، عادةً ما يكون ذلك عند أول عملية بيع، وهو غالبًا ليس الأسبوع الأول. وهذا الأسبوع هو الرقم المهم، لأنه المكان الذي تلتقي فيه متطلبات التمويل بالعائد.
- ما ذروة متطلبات التمويل بين الحين وتلك النقطة؟ ليس إجمالي قيمة الطلب، بل الذروة، التي تقع عادةً في أسبوع محدد وغالبًا قبل اكتمال الطلب.
- في أي نقطة على الخط الزمني- تود أن تكون قادرًا على التوقف؟ هذه النقطة هي المكان الذي ينتمي إليه شرط بدء الدفع الأخير. وكل ما قبلها تفاوض بشأن التوقيت؛ أما شرط البدء نفسه فهو تفاوض بشأن التحكم.
- ماذا تشتري الدفعة الأخيرة فعليًا؟ إذا كانت الإجابة «لا شيء يصل مع البضائع»، فإن شرط بدء الدفع يحمي موقف المخاطر للمورّد لا المشتري، ومن يستحقساء وضع تساؤل حوله.
السؤال الثالث هو الذي يroducibility أكثر المحادثات فائدة، لأنه يتعلق بأعمال المشتري نفسه لا بالطلب. فالمشتري الذي يعرف الأسبوع الذي يود عنده القدرة على التوقف يمكنه التعبير عن موقف بشأن شرط البدء وفق دورته النقدية الخاصة، ويمكن للمورّد أن يستجيب لذلك بطريقة لا يستطيع بها الاستجابة إلى عبارة «نودّ مدّة أطول».
هناك أيضًا نسخة من الحساب تنطبق على الطلب الثاني فما بعده، وهي النسخة التي تحدد ما إذا كانت المفاوضة الأولى تستحق الإجراء. استخدم الورقة نفسها بالتواريخ الفعلية للطلب الأول وبيانات البيع الفعلية، وقارن ذروة متطلبات التمويل بهامش الربح على الطلب. إذا كانت الذروة تمثل نسبة كبيرة من الهامش، ف الهيكل ليس مجرد تفصيل في رأس المال العامل، بل هو أكبر متغير منفرد في ربحية الطلب، ومن حقك التفاوض بشأنه على هذا الأساس.
ما الذي يعلّمه الطلب الأول للطلب الثاني
أكثر مخرجات الحساب قيمة ليس الرقم في الطلب الأول، بل خط الأساس الذي يجعل الطلب الثاني مقارنةً لا مفاوضة جديدة.
هناك ثلاثة عناصر تُنقل إلى الأمام، وكل منها يساوي أكثر من التوفير النقدي.
أسبوع ذروة التمويل. إذا وقعت ذروة متطلبات تمويل الطلب الأول في الأسبوع السادس ووصلت المبيعات في الأسبوع الثاني عشر، فيمكن بناء خطة الطلب الثاني حول تلك الفترة بدلًا من الاعتماد على تخمين. والمشتري الذي يعرف أسبوع ذروته يستطيع التفاوض على جدول يتمحور حوله — بطلب تأجيل الرصيد أكثر من المعتاد، أو بطلب دفعة أصغر في الطلب الثاني عندما يكون المورّد قد knows التهيئة بالفعل.
منحنى المبيعات الفعلي. الطلب الأول مشروع بحث في السوق، وقد اختيرت هيكل الدفع قبل معرفة الإجابة. أما الطلب الثاني فهو requesting بنية يمكن مقارنتها بمنحنى فعلي لا افتراضي، وفي تلك اللحظة يصبح التفاوض يستحق؛ لأن الطرفين لديهما الآن واقعة واحدة مشتركة.
أحداث المخاطر التي وقعت بالفعل. كل عيب، وكل جولة من جولات التصاميم، وكل مستند تأخر في الوصول يمثل نقطة بيانات أنتجها الطلب الأول ويمكن تسعير الطلب الثاني على أساسها. المشتري الذي سجّلها لديه أساس واقعي للمطالبة بنطاق فحص أو نافذة قبول، والمورّد الذي سجّل الأحداث نفسها لديه أساس واقعي للمطالبهة بالمقابل. لا يتعين على أي طرف أن يحتج مستندًا إلى مبدأ، ويصبح الحج أقصر وأقوى.
هناك تحذير واحد بشأن الاستمرار في الهيكل دون تغيير. الهيكل الذي كان مناسبًا للطلب الأول، حين لم يكن لدى المشتري أي نفوذ ولا بيانات، يكون غالبًا غير مناسب للطلب الثاني. يُشترى الطلب الأول بالمخاطرة، ويُشترى الطلب الثاني بالمعلومات. والمشتري الذي يحتفظ بالهيكل الأول لأنه نجح يدفع علاوة المخاطرة مرتين، وفي المرة الثانية لا تُنفق هذه العلاوة على أي شيء.
من يتحمل عبء النقد في كل مرحلة
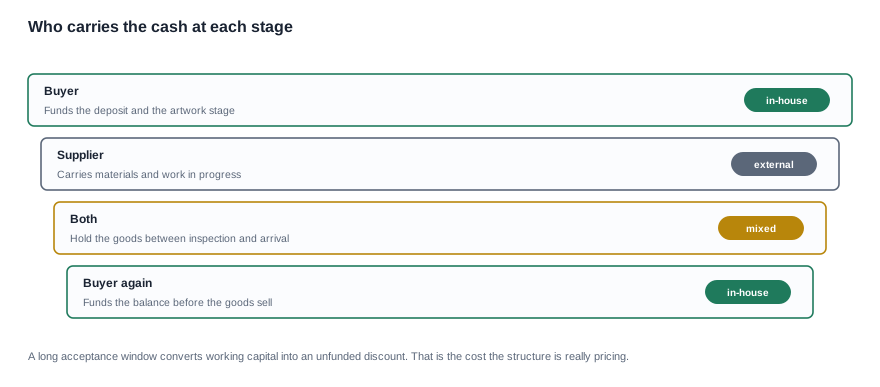
مخطط الطبقات يلخص التفاوض بصدق. يموّل المشتري العربون، ووفق الهيكل الأصلي يموّل جزءًا كبيرًا من قيمة الطلب قبل أن يوجد أي شيء. ويتحمل المورّد المواد والأعمال قيد التنفيذ. ويحتفظ الطرفان بالبضائع المكتملة بين تفتيش المصنع ومستودع المشتري. ثم يموّل المشتري السدس الأخير قبل أن تكون تلك البضائع قد بيعت.
اقرأ الطبقة الأخيرة بعناية، لأنها المكان الذي تقع فيه التكلفة الصامتة. المشتري الذي دفع ثمن بضائع لم تُبع بعد يتحمل مخاطر المخزون، وفي فئة لم يُرسَم منحنى مبيعاتها بعد، لا تُعد هذه المخاطر كمية معروفة. لا يؤدي نقل الدفعة الأخيرة إلى موعد الوصول إلى إلغائها؛ إذ لا يزال يتعين على البضائع أن تُبع؛ لكنه يضع الدفع بعد أن يتحقق المشتري ماديًا مما اشتراه، وهذا هو الفرق بين تحمل مخاطر المخزون وتحمل مخاطر التحقق.
تتناول مقالة MOQ ودورة النقد الجانب الآخر من الحساب نفسه، بينما تتناول مقالة شروط الدفع خطوة بخطوة الترتيب الذي ينبغي اتخاذ هذه القرارات به.
ما سنقترحه، وما لن نعيد تسعيره
سنقترح هيكلًا قائمًا على المعالم، ونوضح ما يحفز كل معلم وما يمكننا فعله إذا فُوت معلم. لا نقدّم شروطًا مفتوحة إلى علاقة لم ننفذها، ولن نغيّر هيكلًا في منتصف البرنامج دون تقديم سبب مكتوب.
تتحول الهامش إلى النقطة التي تتوقف عندها شروط الدفع عن كونها مسألة تمويلية وتصبح مسألة تسعير. أسعار الوحدات ومهل الإنتاج والكميات الدنيا للطلب غير منشورة، لذلك لن نذكر أثرًا على الهامش إزاء رقم لا يمكنك تدقيقه، ولن نعرض حسابًا توضيحيًا وكأنه نتيجتنا. ما سنفعله هو بيان بنود التكلفة في نموذجك التي تحددها جهتنا, تتحرك وفق هيكل الدفع، بحيث يبقى الحساب على جهتك من الطاولة.
يتناول قسم شروط الدفع الهياكل نفسها، وتتناول مقالة خرافات شروط الدفع الاعتقادات التي لا تصمد بعد الطلب الأول.
ما سنطلبه هو أرقام المشتري نفسه لا أرقامنا: التكوين، والكمية، وسوق الوجهة، والأسبوع الذي تعود فيه أول دفعة نقدية ذات معنى، والأسبوع الذي تتمنى عنده القدرة على التوقف. بهذه البيانات الخمسة يمكننا أن نعرض لك تسلسل تحرك الأموال، ويمكنك إجراء الحساب عليه. وما لن نفعله هو نشر أثر على الهامش، لأن الهامش يخص عملك لا عملنا، وأي نخترعه له سيكون أقل الأرقام فائدة في هذه الصفحة.
قراءات ذات صلة
- شروط الدفع خطوة بخطوة — ترتيب القرارات
- خرافات شروط الدفع — ما تفعله الشروط فعليًا
- MOQ ودورة النقد — إلى أين تتجه الأموال
أرسل التكوين والكمية والسوق، وسنعرض لك تسلسل تحرك الأموال، بحيث يبقى الحساب على جهتك من الطاولة.


