
Betalingsvoorwaarden komen niet in de margeberekening voor. Daarom zijn ze er vaak het grootste beheersbare getal in. Hieronder staat een uitgewerkt voorbeeld van hoe de marge van één eerste order uitsluitend door de betalingsstructuur is verschoven. De eenheidsprijs is nooit gewijzigd, de goederen zijn nooit gewijzigd en de leverancier heeft nooit iets weggegeven.
Betalingsvoorwaarden voor slimme bronnen bereiken de marge via drie afzonderlijke routes, waarvan er slechts één met contant geld te maken heeft. De contante route is de voor de hand liggende: geld dat later wordt betaald, kan inmiddels iets opbrengen of hoeft in elk geval niet te worden gefinancierd. De risicoroute is minder voor de hand liggend en doorgaans groter: de structuur bepaalt wie de gevolgen draagt wanneer goederen niet zijn zoals besteld. De derde route is de route waarop kopers zelden letten: een lange acceptatietermijn zet het werkkapitaal van de leverancier om in een ongefinancierde korting op de volgende bestelling. Dat laat zich niet zien in de marge van deze bestelling, maar in de prijs van de volgende.
Het onderstaande scenario is hypothetisch en geen klantenproject. Het is geschreven om de methode te tonen, niet om te pleiten voor een bepaalde structuur.
Betalingsvoorwaarden voor slimme bronnen: contant geld, risico en marge
De bestelling betreft een configuratie van audiobrillen. Ons assortiment bevat acht audiomodellen. De configuratie in dit scenario is één model bij één volume: het eenvoudigste commerciële geval dat er is en daarom de duidelijkste plek om te zien wat de structuur doet.
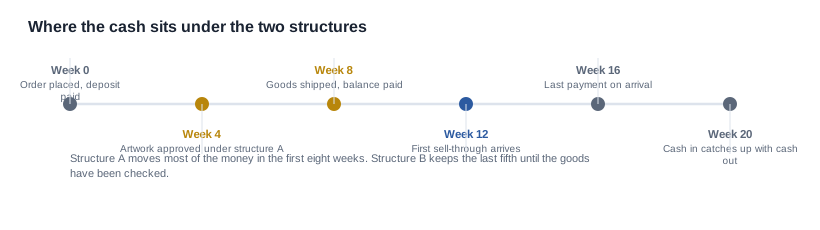
De kostprijs van de goederen was vastgesteld, de vrachtkosten waren vastgesteld en de eenheidsprijs was overeengekomen. De aangeboden structuur was de gebruikelijke: veertig procent aanbetaling bij de bestelling, veertig procent na goedkeuring van het artwork en twintig procent na inspectie vóór verzending.
Op papier is dat redelijk. In de praktijk bundelde het tachtig procent van de uitgaande kasstroom in de eerste zes weken: voordat er ook maar één exemplaar bestond, voordat de verpakking was geproduceerd en voordat er iets was waarop de koper een beslissing om te stoppen kon baseren. Die zes weken zijn precies de periode waarin de koper geen invloed heeft en geen product heeft. Het is ook de periode waarin een eerste order in een nieuwe categorie het meest waarschijnlijk op optimisme in plaats van op bewijs wordt beslist.
De situatie en de rekenkunde die niemand uitvoerde
Het bezwaar van de koper was niet dat de structuur onrechtvaardig was. Het was dat de koper aan de hand van het schema niet kon zien wat de structuur kostte.
Dat is een punt om even bij stil te staan, want dat is de normale situatie. Een betalingsschema wordt gelezen als een reeks percentages ten opzichte van een totaal, en die percentages worden vergeleken met de percentages van een ander schema. Wat het schema in de loop van de tijd doet met de kaspositie van de koper — de financieringsbehoefte, de voorraaddagen, het moment waarop de goederen bestaan en het geld al weg is — blijft bij die leeswijze onzichtbaar.
De koper deed dus iets ongebruikelijks, dat achteraf volkomen verstandig bleek: voor beide structuren werd op één vel een contantenplan opgesteld. Drie kolommen: uitgaand geld per week, binnenkomend geld per week en het verschil daartussen. De eenheidsprijs bleef constant. De data bleven gelijk. Alleen de betalingsstructuur veranderde.
Het resultaat was niet spectaculair, en het is belangrijk dat het niet spectaculair was. Het verschil in contante geld in week twaalf was enkele weken financiering. Dat is reëel, maar niet het hoofdeffect. Het hoofdeffect stond in de tweede kolom.
Er is een detail van de methode dat het vermelden waard is, omdat het vergelijkingen betrouwbaar maakt: de koper stelde het contantenplan op vóór er over de eenheidsprijs werd onderhandeld. Die volgorde is belangrijk. Een koper die eerst over de prijs onderhandelt, heeft al een deel van de onderhandelingsruimte besteed en komt bij de bespreking van de betaling met een standpunt om te verdedigen in plaats van met een probleem om op te lossen. De betalingsstructuur is het onderdeel van de afspraak dat van invloed is op het eigen bedrijf van de koper in plaats van dat van de leverancier. Het is ook het onderdeel dat een koper het best kan beoordelen.
Het tweede detail is dat de koper vóór er iets voorstelde de leverancier om diens eigen visie op het schema vroeg. Een leverancier die gelooft dat de goederen in week zes de fabriek verlaten en een koper die uitgaat van week negen, bouwen op basis van dezelfde offerte twee verschillende contantenplannen. Het meningsverschil komt pas in week zeven aan het licht. Vaststellen dat beide partijen vanaf dezelfde datum werken, is waardevoller dan enig percentage in het schema.
Drie effecten, waarvan er slechts één voor de hand ligt
De kascyclus werd langer. Als een tiende van de orderwaarde van week nul naar een later moment wordt verschoven, wordt de periode verlengd waarin het geld van de inkoper is vastgelegd zonder dat er iets verkoopbaars wordt produced. Bij een Eerste Orde in een nieuwe categorie, waarbij de eerste afzet via het kanaal doorgaans rond week twaalf valt, betekent dit dat bijna een maand verkoop naar achteren is verplaatst — wat bij een kleine marge het verschil is tussen een comfortabele lancering en een lancering die op eigen zakken van de inkoper wordt bekostigd.
Het artworkrisico ging over. Dit was het grootste effect en het komt helemaal niet voor in een cashplan. Onder de oorspronkelijke structuur werd de artworkmijlpaal vrijgegeven na goedkeuring, wat een beslissing betekent. Een beslissing is een moment waarop de inkoper nee kan zeggen, en een nee op dat moment is alleen nuttig als het geld nog niet is betaald. Onder de oorspronkelijke structuur was al veertig procent van de orderwaarde vertrokken op het moment dat de artwork werd goedgekeurd, dus een afwijzing op dat moment was een afwijzing zonder enige drukmiddel.
Het voorstel verving deze mijlpaal door een betaling die gekoppeld was aan goedkeuring en verzending van een fysiek preproductieproof. De trigger verschoof van "we hebben besloten" naar "u hebt iets in uw handen". Met een proof in handen van de inkoper wordt een fout bij het proof ontdekt in plaats van bij de pallets, en het geld dat nog niet is betaald, is het geld waarmee de correctie betaalbaar wordt.
De slotbetaling kreeg een trigger die de inkoper beheert. Onder de oorspronkelijke structuur werd het laatste vijfde vrijgegeven na een inspectie vóór verzending die in de fabriek werd uitgevoerd. Dat rapport is hard bewijs, en het is niet niets — maar het is bewijs dat is opgesteld door een partij die belang heeft bij verzending en dat is geproduceerd op een plek waar de inkoper niet aanwezig is. Onder het voorstel werd hetzelfde vijfde vrijgegeven bij aankomst in het magazijn van de inkoper in plaats van na een inspectie aan de fabriekskant. De acceptatiecriteria die vóór de order bindend waren gemaakt, werden daadwerkelijk afdwingbaar in plaats van alleen adviserend, omdat de inkoper op het moment dat het geld verschuldigd was iets in handen had.
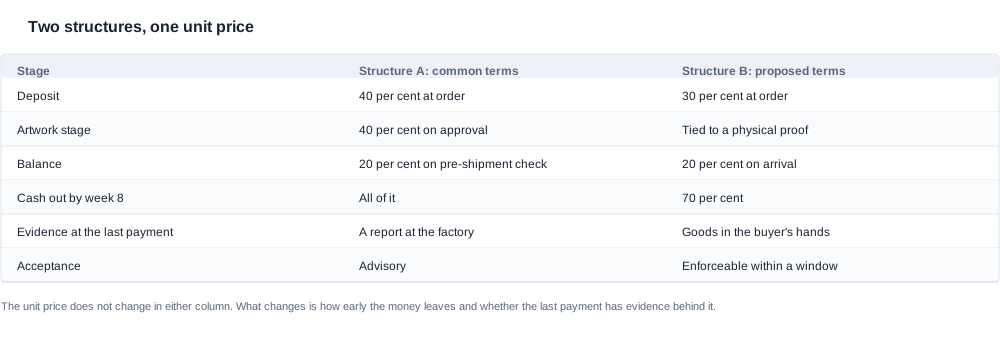
| Fase | Structuur A: gebruikelijke voorwaarden | Structuur B: voorgestelde voorwaarden |
|---|---|---|
| Aanbetaling | 40 procent bij bestelling | 30 procent bij bestelling |
| Artworkfase | 40 procent bij goedkeuring | Gekoppeld aan een fysiek proof in handen van de inkoper |
| Saldo | 20 procent na fabrieksinspectie | 20 procent bij aankomst en controle |
| Geld uitbetaald tegen week acht | Alles | Zeventig procent |
| Bewijs bij de slotbetaling | Een rapport dat in de fabriek is opgesteld | Goederen die de inkoper heeft ontvangen |
| Acceptatie | Adviserend | Afdwingbaar binnen een vastgesteld termijn |
Geen van deze wijzigingen verlaagde de kosten van de leverancier of de eenheidsprijs. Allemaal verschooven ze het geld van de inkoper naar later en, nog belangrijker, verschoeven ze de triggerpunten naar momenten waarop de inkoper kon zien waarvoor hij betaalde. Dat is het mechanisme, en daarom levert dezelfde structuur voor twee inkopers een andere marge op: het margeffect is een functie van de kascyclus van de inkoper en van het vermogen van de inkoper om te stoppen, niet van de percentages.
Het tegenargument en de manier om daar een prijs voor te bepalen
De leverancier draagt nu meer werkkapitaal, en die kosten bestaan. In een competitieve markt komen ze ergens tot uit — meestal in de eenheidsprijs bij een volgende order, soms helemaal niet als de kascyclus van de leverancier nooit de beperkende factor was.
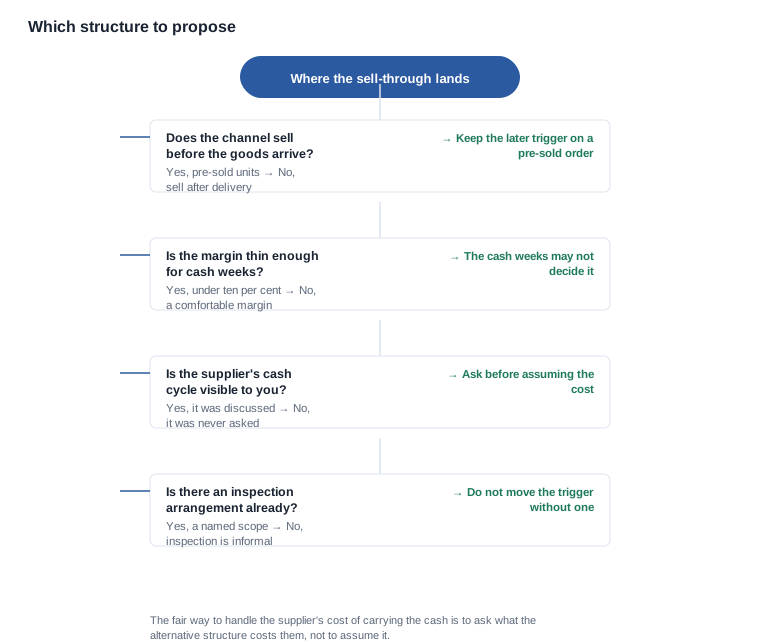
De faire manier om hiermee om te gaan is om het te vragen in plaats van aan te nemen. Wat kost de alternatieve structuur u? Als het antwoord niets is, was de oorspronkelijke structuur een onderhandelingspositie en geen vereiste, en heeft de inkoper zojuist iets nuttigs geleerd over de relatie. Als het antwoord een concreet bedrag is, heeft de inkoper iets om tegen te ruilen: een langere geldigheidsduur van de prijs, een betere prognose, een grotere hoeveelheid van één configuratie, of een kleinere aanbetaling waarbij het saldo gekoppeld is aan aankomst.
Er is een tweede, verfijndere versie van dit argument, en die verdient serieuze aandacht omdat ze op een bepaalde manier juist is, maar alleen soms de inkoper bevoordeelt. Een leverancier die wordt gevraagd om goederen langer in voorraad te houden, zal daar uiteindelijk een prijs voor berekenen. Het mechanisme is meestal geen toeslag; het is een gedragsverandering bij de volgende bestelling — een strakkere betalingsvoorwaarde, een minder flexibele prijs, of een weigering om een plek in het schema van de inkoper gereserveerd te houden. In een competitieve markt met meerdere leveranciers is dat een reëel risico; bij één leverancier is dat minder het geval.
De praktische respons is om het argument daar te plaatsen waar het thuishoort. De vraag wat de structuur de leverancier kost, gaat over de prijs van de volgende order en kan het beste worden gesteld op het moment waarop de volgende order wordt besproken, in plaats van te worden afgeleid uit de huidige order. Een inkoper die vraagt: "wat kost het u om dit vast te houden, en kunnen we dit over de volgende drie orders afschrijven", krijgt een nuttig antwoord. Een inkoper die uitgaat van nul kosten en verrast wordt door een gewijzigde voorwaarde bij order drie, heeft de berekening aan de verkeerde kant uitgevoerd.
Het helpt ook om de ruilhandel expliciet te benoemen in plaats van hem te impliceren. De inkoper in dit scenario had drie dingen te bieden en heeft alle drie ingezet: een langere geldigheidsduur van de prijs voor de configuratie, een grotere hoeveelheid in één configuratie waardoor het aantal productieruns afnam, en een vroegere configuratiebevestiging waardoor de leverancier met minder onzekerheid materialen kon reserveren. Geen van deze dingen was een concessie in waarde, want elk kost de leverancier iets reëels en geen ervan kost de inkoper meer dan de besproken structuur.
Dat is de test of een betalingsonderhandeling oprechte handel is of slechts vertoon: beide partijen moeten kunnen benoemen wat de andere partij opgeeft. Wanneer een inkoper niet kan aangeven wat de leverancier wint bij een langere betalingsplanning, is het verzoek een gunst in plaats van een ruilhandel, en zo zal het ook worden behandeld.
De berekening uitvoeren met uw eigen cijfers
Het is de moeite waard om bij elke eerste order een berekening uit te voeren, en om die vóór de order te doen in plaats van erna, omdat een afgesproken structuur niet opnieuw kan worden ingericht op basis van een ander kasprofiel.
Drie kolommen, één werkblad, twee structuren, dezelfde eenheidsprijs en dezelfde data. Vervolgens vier vragen.
- In welke week komt het eerste betekenisvolle geld terug? Bij een order via een kanaal is dat doorgaans de eerste verkoop, en dat is meestal niet week één. Die week is het relevante cijfer, omdat daar de financieringsbehoefte en de opbrengst samenkomen.
- Wat is de maximale financieringsbehoefte tussen nu en dat moment? Niet de totale orderwaarde, maar het maximum, dat doorgaans in een specifieke week valt en meestal eerder optreedt dan de order is afgerond.
- Op welk moment in de planning zou u willen kunnen stoppen? Dat moment is waar de laatste betalings-trigger thuishoort. Alles daarvoor is een onderhandeling over timing; de trigger zelf is een onderhandeling over zeggenschap.
- Wat levert de laatste betaling daadwerkelijk op? Als het antwoord "niets dat samen met de goederen arriveert" is, beschermt de trigger de risicopositie van de leverancier in plaats van die van de inkoper, en is het de moeite waard die aan te vragen.
De derde vraag zorgt voor de meest nuttige gesprekken, omdat deze over het eigen bedrijf van de inkoper gaat en niet over de order. Een inkoper die weet in welke week hij zou willen kunnen stoppen, kan een triggerpositie formuleren in termen van zijn eigen kascyclus, waarop een leverancier anders niet kan reageren dan op "we zouden graag een langere termijn willen".
Er is ook een versie van de berekening voor de tweede order en verder, en die bepaalt of de eerste onderhandeling de moeite waard was. Voer hetzelfde werkblad uit met de werkelijke data van de eerste order en de werkelijke verkoop, en vergelijk de maximale financieringsbehoefte met de marge op de order. Als het maximum een aanzienlijk deel van de marge vormt, is de structuur geen werkkapitaaldetail, maar de grootste afzonderlijke variabele in de winstgevendheid van de order en moet die als zodanig worden onderhandeld.
Wat de eerste order leert over de tweede
De waardevolste uitkomst van de berekening is niet het cijfer bij de eerste order. Het is de basislijn waardoor de tweede order een vergelijking wordt in plaats van een nieuwe onderhandeling.
Drie dingen worden meegenomen, en elk daarvan is meer waard dan de bespaarde kasstroom.
De week met de maximale financieringsbehoefte. Als de maximale financieringsbehoefte van de eerste order in week zes viel en de verkoop in week twaalf binnenkwam, kan het plan voor de tweede order rond dat interval worden opgebouwd in plaats van rond een schatting. Een inkoper die zijn eigen piekweek kent, kan een betalingsplanning daaromheen onderhandelen — vragen om het saldo later dan gebruikelijk te ontvangen, of om een kleinere aanbetaling te vragen voor een tweede order waarvan de leverancier de configuratie al kent.
De werkelijke afzetcurve. Een eerste bestelling is een onderzoeksproject naar de markt, en de betalingsstructuur werd gekozen voordat het antwoord bekend was. Bij de tweede bestelling kan de structuur worden afgestemd op een werkelijke curve in plaats van een aangenomen curve. Dat is het moment waarop de onderhandeling de moeite waard is, omdat beide partijen dan een gemeenschappelijk feit hebben.
De risico-events die zich daadwerkelijk hebben voorgedaan. Elk defect, elke artworkronde en elk document dat te laat binnenkwam, is een gegeven dat de eerste bestelling heeft opgeleverd en waartegen de tweede bestelling geprijsd kan worden. Een inkoper die deze gebeurtenissen heeft vastgelegd, heeft een feitelijke basis om te vragen om een inspectieomvang of een acceptatievenster. Een leverancier die dezelfde gebeurtenissen heeft vastgelegd, heeft een feitelijke basis voor het tegenovergestelde. Beide partijen hoeven niet vanuit principes te redeneren, waardoor het debat korter en beter wordt.
Er is één kanttekening bij het ongewijzigd doortrekken van de structuur. Een structuur die geschikt was voor een eerste bestelling, toen de inkoper geen onderhandelingsmacht en geen gegevens had, is vaak ongeschikt voor de tweede. De eerste bestelling wordt met risico gekocht; de tweede bestelling wordt met informatie gekocht. Een inkoper die de eerste structuur aanhoudt omdat deze werkte, betaalt tweemaal de risicopremie, en de tweede keer wordt die niet aan iets besteed.
Wie draagt het risico op kapitaal in elke fase
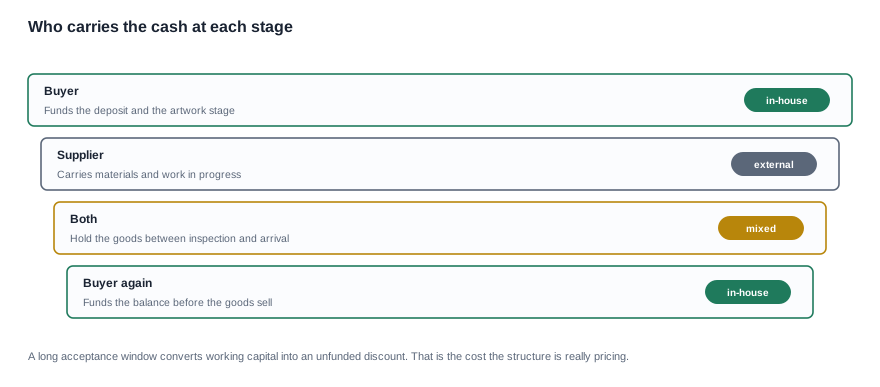
Het lagenschema is de eerlijke samenvatting van de onderhandeling. De inkoper financiert de aanbetaling en volgens de oorspronkelijke structuur een groot deel van de bestelling voordat er iets bestaat. De leverancier draagt de kosten van materialen en werk in uitvoering. Beide partijen houden de afgeronde goederen tussen de fabrieksinspectie en het magazijn van de inkoper in bezit. Vervolgens financiert de inkoper de laatste vijfde voordat die goederen zijn verkocht.
Lees die laatste laag zorgvuldig, want daar bevindt zich de stille kosten. Een inkoper die heeft betaald voor goederen die nog niet zijn verkocht, draagt voorraadrisico. In een categorie waarvan de afzetcurve nog niet is vastgesteld, is dat risico geen bekende grootheid. Als de laatste betaling wordt verschoven naar het moment van aankomst, wordt dat risico niet opgeheven — de goederen moeten immers nog worden verkocht — maar komt de betaling wel ná de fysieke controle van de inkoper te staan. Dat is het verschil tussen voorraadrisico dragen en verificatierisico dragen.
Het artikel over MOQ en de kapitaalcyclus behandelt de andere kant van dezelfde rekensom, en het artikel over betalingsvoorwaarden stap voor stap behandelt de volgorde waarin deze beslissingen moeten worden genomen.
Wat wij zullen voorstellen en waarvoor wij geen nieuwe prijs zullen opgeven
Wij zullen een mijlpaalstructuur voorstellen en aangeven wat elke mijlpaal activeert en wat wij kunnen doen als een mijlpaal niet wordt gehaald. Wij bieden geen open betalingsvoorwaarden aan voor een relatie die wij nog niet hebben uitgevoerd, en wij wijzigen een structuur niet midden in een programma zonder een schriftelijke reden te geven.
Marge is waarop betalingsvoorwaarden stoppen een financieringsvraag te zijn en een prijsvraag worden. Onze eenheidsprijzen, productietermijnen en minimale bestelhoeveelheden zijn niet gepubliceerd. Daarom geven wij geen marge-impact aan op basis van een aantal dat u niet kunt controleren, en presenteren wij geen uitgewerkte berekening alsof dit ons eigen resultaat zou zijn. Wat wij wel doen, is laten zien welke kostenregels in uw model door onze kant vastliggen en welke meebewegen met de betalingsstructuur, zodat de rekensom aan uw kant van de tabel blijft.
De sectie over betalingsvoorwaarden behandelt de structuren zelf, en het artikel over misverstanden rond betalingsvoorwaarden gaat over de opvattingen die een eerste bestelling niet overleven.
Wat wij van u zullen vragen, zijn uw eigen cijfers in plaats van de onze: de configuratie, de hoeveelheid, de bestemmingsmarkt, de week waarin het eerste wezenlijke kapitaal terugkomt en de week waarin u op elk moment zou willen kunnen stoppen. Met deze vijf gegevens kunnen wij u laten zien in welke volgorde het kapitaal beweegt, zodat u de rekensom zelf kunt uitvoeren. Wat wij niet zullen doen, is een marge-impact publiceren, want de marge behoort aan uw bedrijf en niet aan het onze. Een getal dat wij daarvoor verzinnen, zou het minst bruikbare cijfer op de pagina zijn.
Gerelateerd leesmateriaal
- Betalingsvoorwaarden stap voor stap — de volgorde van de beslissingen
- Misverstanden rond betalingsvoorwaarden — wat de voorwaarden werkelijk doen
- MOQ en de kapitaalcyclus — waar het kapitaal naartoe gaat
Stuur ons de configuratie, de hoeveelheid en de markt, dan laten wij u zien in welke volgorde het kapitaal beweegt, zodat de rekensom aan uw kant van de tabel blijft.


