
Le condizioni di pagamento non compaiono nel calcolo del margine, motivo per cui sono spesso la cifra più grande e controllabile in un preventivo. Di seguito riportiamo un esempio concreto di come il margine di un singolo primo ordine sia cambiato esclusivamente in base alla struttura dei pagamenti. Il prezzo unitario non è mai cambiato, la merce non è mai cambiata e il fornitore non ha mai concesso nulla a titolo gratuito.
Le Condizioni di pagamento degli smart glasses incidono sul margine attraverso tre percorsi distinti, dei quali solo uno riguarda la liquidità. Il percorso legato alla liquidità è quello ovvio: i soldi che vengono movimentati più tardi possono generare un rendimento oppure, quantomeno, non richiedono finanziamento. Il percorso legato al rischio è meno ovvio e solitamente più consistente: la struttura determina chi sostiene le conseguenze di merce diversa da quella ordinata. Il terzo percorso è quello a cui gli acquirenti raramente pensano: un lungo periodo di accettazione trasforma il capitale circolante del fornitore in uno sconto non finanziato sul ordine successivo, che non compare nel margine dell'ordine in corso, ma nel prezzo di quello successivo.
Lo scenario riportato di seguito è ipotetico e non si riferisce a un progetto di un cliente; è stato concepito per illustrare il metodo, non per sostenere una struttura specifica.
Condizioni di pagamento degli smart glasses: liquidità, rischio e margine
L'ordine riguarda una configurazione di occhiali con funzioni audio. La nostra gamma comprende otto modelli audio e la configurazione di questo scenario prevede un unico modello e un unico volume, ossia il caso commerciale più semplice e quindi il luogo più chiaro in cui osservare gli effetti della struttura.
Il costo della merce era fissato, il trasporto era fissato e il prezzo unitario era stato concordato. La struttura proposta era quella più comune: un acconto del quaranta per cento all'ordine, un ulteriore quaranta per cento a fronte dell'approvazione della grafica e il restante venti per cento a fronte dell'ispezione pre spedizione.
sulla carta, la struttura sembra ragionevole. In pratica, concentrava l'ottanta per cento del flusso di cassa in uscita nelle prime sei settimane: prima che esistesse una sola unità, prima che l'imballaggio fosse stato prodotto e prima che l'acquirente avesse qualcosa su cui basare una decisione di arresto. Quelle sei settimane corrispondono esattamente al periodo in cui l'acquirente non ha leverage e non dispone di prodotto, nonché al periodo in cui un primo ordine in una nuova categoria viene più facilmente deciso in base all'ottimismo anziché alle evidenze.
La situazione e l'aritmetica che nessuno aveva svolto
La obiezione dell'acquirente non era che la struttura fosse ingiusta, bensì che, dal solo piano di pagamento, non era possibile determinare quanto stesse costingendo.
Vale la pena soffermarsi su questo aspetto, perché rappresenta la condizione abituale. Un piano di pagamento viene letto come una serie di percentuali applicate a un totale e le percentuali di un piano vengono confrontate con quelle di un altro. In questa prospettiva non è visibile l'effetto del piano sulla posizione di cassa dell'acquirente nel tempo: l'esigenza di finanziamento, i giorni di giacenza dell'inventario e il momento in cui la merce esiste ma il denaro è già stato versato.
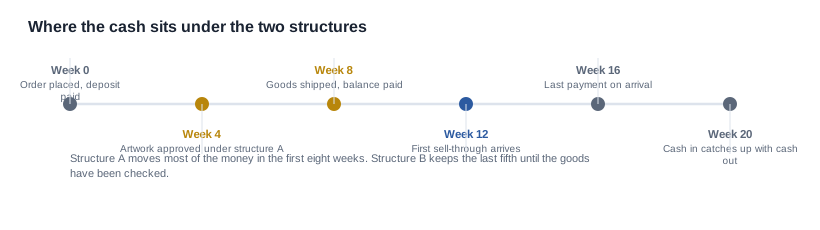
L'acquirente ha quindi fatto qualcosa di insolito che, a posteriori, è risultato del tutto sensato: ha costruito il piano di liquidità per entrambe le strutture sullo stesso foglio. Tre colonne: denaro in uscita per settimana, denaro in entrata per settimana e differenza tra i due valori. Il prezzo unitario è stato mantenuto costante, così come le date. L'unica variabile modificata è stata la struttura dei pagamenti.
Il risultato non è stato drammatico ed è importante che non lo fosse. La differenza di liquidità alla dodicesima settimana equivaleva a poche settimane di finanziamento: un importo reale, ma non l'effetto principale. Quest'ultimo era riscontrabile nella seconda colonna.
Vale la pena menzionare un dettaglio del metodo, perché è ciò che rende attendibile il confronto: l'acquirente ha costruito il piano di liquidità prima di negoziare il prezzo unitario. L'ordine conta. Un acquirente che negozia prima il prezzo ha già consumato il proprio capitale negoziale e si presenta alla discussione sui pagamenti con una posizione da difendere anziché con un problema da risolvere. La struttura dei pagamenti è la parte dell'accordo che incide sull'attività dell'acquirente anziché su quella del fornitore, ed è anche la parte che l'acquirente è meglio attrezzato a valutare.
Il secondo dettaglio è che l'acquirente ha richiesto la visione del fornitore sul piano di pagamento prima di proporre qualsiasi soluzione. Un fornitore che ritiene che la merce lascerà la fabbrica alla sesta settimana e un acquirente che prevede la nona costruiranno due piani di liquidità diversi a partire dalla stessa offerta e il disaccordo emergerà solo alla settima settimana. Accertarsi che entrambe le parti stiano lavorando sulla stessa data vale più di qualsiasi percentuale prevista dal piano.
Tre effetti, dei quali solo uno è ovvio
Il ciclo di cassa si è allungato. Spostare un decimo del valore dell’ordine dalla settimana zero a un momento successivo ha prolungato il periodo durante il quale i fondi dell’acquirente rimanevano impegnati senza produrre nulla di vendibile. Per un primo ordine in una nuova categoria, in cui la prima vendita attraverso il canale arriva di solito intorno alla dodicesima settimana, ciò equivale a posticipare di quasi un mese la vendita — e, su un margine ridotto, fa la differenza tra un lancio sostenibile e un lancio finanziato con le risorse dell’acquirente.
Il rischio legato alla grafica è stato trasferito. Si è trattato dell’effetto maggiore, ed è quello che non compare affatto in un piano di cassa. Nella struttura originale, il pagamento per la grafica veniva sbloccato in seguito all’approvazione, ossia dopo una decisione. La decisione è il momento in cui l’acquirente può dire no, e un no è utile solo se il denaro non è già stato versato. Nella struttura originale, il quaranta per cento del valore dell’ordine era già stato versato al momento dell’approvazione della grafica; pertanto, un rifiuto in quella fase avveniva senza alcuna leva negoziale.
La proposta ha sostituito questa milestone con un pagamento collegato all’approvazione e alla spedizione di una prova fisica di pre-produzione. Il punto di attivazione è passato da «abbiamo deciso» a «avete qualcosa in mano». Con una prova in possesso dell’acquirente, un errore viene individuato sulla prova anziché sul pallet, e i fondi non ancora trasferiti sono quelli che rendono economicamente sostenibile la correzione.
Il pagamento finale ha acquisito un punto di attivazione controllato dall’acquirente. Nella struttura originale, l’ultimo quinto veniva sbloccato in seguito a un’ispezione pre-spedizione effettuata in fabbrica. La relativa perizia è una prova concreta e non è priva di valore, ma è prodotta da una parte interessata alla spedizione e in un luogo in cui l’acquirente non è presente. Con la proposta, lo stesso quinto viene sbloccato in seguito all’arrivo presso il magazzino dell’acquirente anziché dopo un’ispezione in fabbrica. I criteri di accettazione, stabiliti prima dell’ordine, sono diventati vincolanti anziché indicativi, perché nel momento in cui il pagamento era dovuto l’acquirente aveva già la merce in mano.
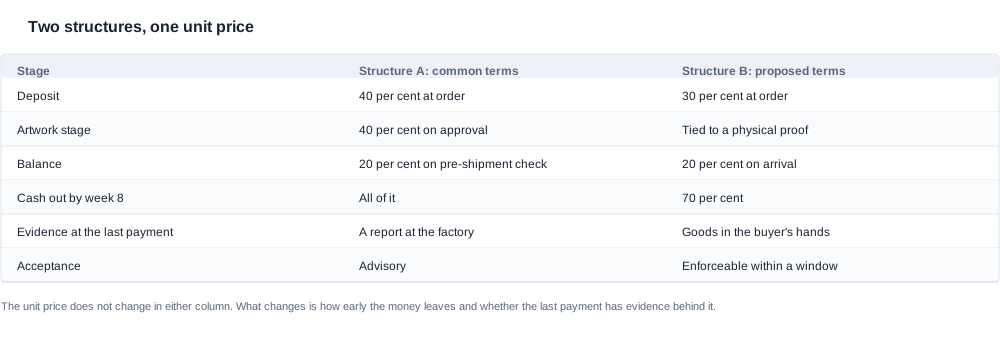
| Fase | Struttura A: condizioni comuni | Struttura B: condizioni proposte |
|---|---|---|
| Deposito | 40 per cento all’ordine | 30 per cento all’ordine |
| Fase della grafica | 40 per cento all’approvazione | Collegato a una prova fisica nelle mani dell’acquirente |
| Saldo | 20 per cento dopo un’ispezione in fabbrica | 20 per cento all’arrivo e al controllo |
| Denaro uscito entro l’ottava settimana | Tutto | Settanta per cento |
| Prova al momento dell’ultimo pagamento | Una perizia prodotta in fabbrica | Merce ricevuta dall’acquirente |
| Accettazione | Indicativa | Vincolante entro un periodo stabilito |
Nessuna di queste modifiche ha ridotto il costo del fornitore o il prezzo unitario. Tutte hanno posticipato il flusso di cassa dell’acquirente e, soprattutto, hanno spostato i punti di attivazione a momenti in cui l’acquirente poteva vedere ciò per cui stava pagando. Questo è il meccanismo, ed è il motivo per cui la stessa struttura produce un margine diverso per due acquirenti: l’effetto sul margine dipende dal ciclo di cassa dell’acquirente e dalla sua capacità di fermare il processo, non dalle percentuali.
La controargomentazione e come preventivarla
Il fornitore sta ora sostenendo un capitale circolante maggiore, e questo costo esiste. In un mercato competitivo, esso emerge in qualche punto — di solito nel prezzo unitario applicato a un ordine successivo, talvolta nemmeno, se il ciclo di cassa del fornitore non è mai stato il fattore limitante.
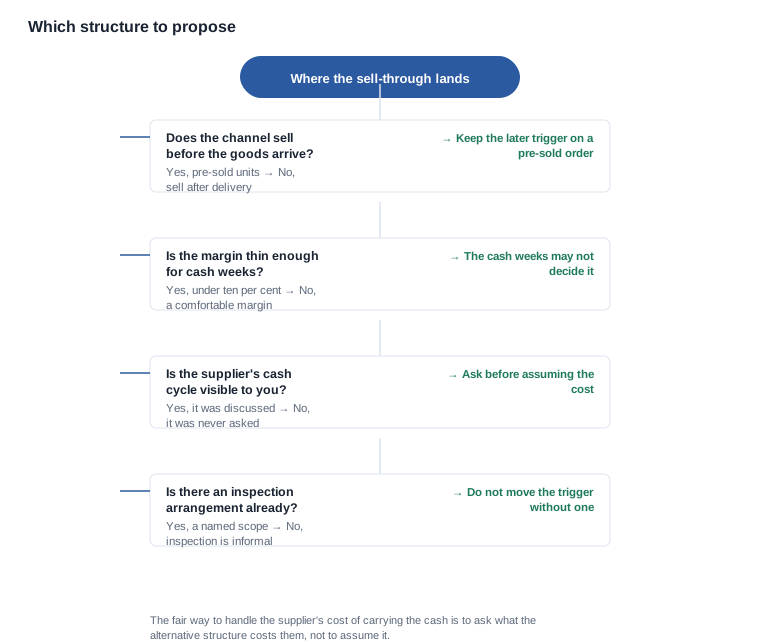
Il modo corretto di gestire questa questione è chiedere, non dare per scontato. Quanto vi costa la struttura alternativa? Se la risposta è nulla, la struttura originale rappresentava una posizione negoziale anziché un requisito, e l’acquirente ha appena appreso qualcosa di utile sul rapporto. Se la risposta è un importo specifico, l’acquirente ha qualcosa da offrire in cambio: un periodo di validità del prezzo più lungo, una previsione più affidabile, un quantitativo maggiore per una singola configurazione oppure un deposito inferiore con il saldo collegato all’arrivo.
Esiste una seconda versione, più sofisticata, dell’argomentazione, che merita di essere presa sul serio perché è corretta solo in parte a favore dell’acquirente. Un fornitore che viene invitato a trattenere la merce più a lungo prima di procedere, prima o poi'incorporerà questo costo nel prezzo. Il meccanismo non consiste solitamente in un sovrapprezzo, bensì in un cambiamento di comportamento al momento dell’ordine successivo: condizioni di pagamento più severe, un prezzo meno flessibile oppure il rifiuto di riservare uno slot di produzione nel calendario dell’acquirente. In un mercato competitivo con più fornitori, si tratta di un effetto reale; con un unico fornitore, è meno rilevante.
La risposta pratica è collocare l’argomento nel punto giusto. La questione di quanto costi al fornitore la struttura riguarda il prezzo del prossimo ordine, ed è meglio sollevarla quando si discute del prossimo ordine anziché dedurla da quello attuale. Un acquirente che chiede «quanto vi costa tenere questa condizione e possiamo ammortizzarla sui prossimi tre ordini?» ottiene una risposta utile. Un acquirente che presume che il costo sia zero e si surprise quando al terzo ordine cambia una condizione ha fatto i conti dalla parte sbagliata.
Conviene inoltre nominare esplicitamente il compromesso, anziché lasciarlo intendere. In questo scenario l’acquirente aveva tre cose da offrire e le ha utilizzate tutte: un periodo di validità del prezzo più lungo per la configurazione, una quantità maggiore per una singola configurazione, che ha ridotto il numero di lanci di produzione, e un blocco anticipato della configurazione, che ha consentito al fornitore di impegnarsi sull’acquisto dei materiali con meno incertezze. Nessuno di questi elementi costituiva una concessione di valore, perché ciascuno comporta un costo reale per il fornitore e nessuno comporta per l’acquirente un costo uliore rispetto alla struttura discussa.
Questo è il test per capire se una negoziazione sui termini di pagamento è autentica anziché puramente formale: entrambe le parti dovrebbero poter indicare cosa sta cedendo l’altra. Quando un acquirente non sa dire cosa guadagna il fornitore da un calendario più lungo, la richiesta è un favore anziché uno scambio, e verrà trattata come tale.
Eseguire il calcolo sui propri numeri
Vale la pena effettuare il calcolo per ogni primo ordine, ed è opportuno farlo prima dell’ordine anziché dopo, perché una struttura concordata non può essere riformulata in base a un profilo di cassa diverso.
Tre colonne, un foglio, due strutture, lo stesso prezzo unitario e le stesse date. Poi quattro domande.
- In quale settimana torna il primo flusso di cassa significativo? Per un ordine destinato a un canale distributivo, di solito coincide con il primo sell-through e raramente con la prima settimana. Quella settimana è il dato decisivo, perché è il punto in cui l’esigenza di finanziamento e il ritorno si incontrano.
- Qual è il fabbisogno di finanziamento massimo tra oggi e quel momento? Non il valore totale dell’ordine, ma il picco, che di solito si verifica in una settimana specifica e spesso prima della conclusione dell’ordine.
- In quale punto della tempistica vorremmo poterci fermare? Quel punto è il momento in cui collocare l’ultimo trigger di pagamento. Tutto ciò che lo precede riguarda una negoziazione sui tempi; il trigger in sé riguarda una negoziazione sul controllo.
- Cosa acquista effettivamente il pagamento finale? Se la risposta è «nulla che arrivi insieme alla merce», il trigger sta tutelando la posizione di rischio del fornitore anziché quella dell’acquirente, ed è quindi opportuno metterlo in discussione.
La terza domanda è quella che genera le conversazioni più utili, perché riguarda l’attività dell’acquirente anziché l’ordine. Un acquirente che sa in quale settimana vorrebbe poter si fermare può formulare una posizione sul trigger in termini relativi al proprio ciclo di cassa, e il fornitore può rispondere in modo da non poter rispondere a «vorremmo un termine più lungo».
Esiste anche una versione del calcolo per il secondo ordine in poi, che determina se la prima negoziazione sia valuta la pena di esser stata condotta. Eseguire lo stesso foglio con le date effettive del primo ordine e il sell-through reale, quindi confrontare il fabbisogno massimo di finanziamento con il margine dell’ordine. Se il picco rappresenta una frazione significativa del margine, la struttura non è un dettaglio di capitale circolante, ma la singola variabile più importante per la redditività dell’ordine, e merita di essere negoziata come tale.
Che cosa insegna il primo ordine al secondo
Il risultato più prezioso del calcolo non è il numero del primo ordine. È il parametro di riferimento che trasforma il secondo ordine in un confronto anziché in una nuova negoziazione.
Tre elementi proseguono, e ciascuno vale più del risparmio di cassa.
La settimana di picco del fabbisogno di finanziamento. Se il fabbisogno massimo di finanziamento del primo ordine si è verificato nella sesta settimana e il sell-through è arrivato nella dodicesima, il piano del secondo ordine può essere costruito attorno a quell’intervallo anziché a una stima. Un acquirente che conosce la propria settimana di picco può negoziare un calendario di pagamento attorno a essa, chiedendo il saldo più avanti del solito oppure un acconto inferiore sul secondo ordine, per il quale il fornitore conosce già la configurazione.
L'effettiva curva di vendita. Un primo ordine è un progetto di ricerca sul mercato, e la struttura di pagamento è stata scelta prima che la risposta fosse nota. Il secondo ordine è quello in cui la struttura può essere confrontata con una curva reale anziché ipotizzata: è il momento in cui vale la pena negoziare, perché entrambe le parti dispongono ora di un dato comune.
Gli eventi di rischio realmente verificatisi. Ogni difetto, ogni round di grafica e ogni documento arrivato in ritardo è un dato prodotto dal primo ordine rispetto al quale il secondo può essere quotato. Un acquirente che li abbia registrati ha una base fattuale per richiedere un perimetro di ispezione o una finestra di accettazione; allo stesso modo, un fornitore che abbia registrato gli stessi eventi ha una base fattuale per sostenere il contrario. Nessuna delle due parti deve argomentare purely da principi, e la discussione risulta più breve e migliore.
Esiste una caution nel mantenere invariata la struttura. Una struttura adatta a un primo ordine, quando l'acquirente non aveva leva negoziale né dati, è spesso inadatta al secondo. Il primo ordine viene acquistato con il rischio; il secondo viene acquistato con informazioni. Un acquirente che mantiene la prima struttura perché ha funzionato sta pagando due volte il premio di rischio, e la seconda volta non lo spende per nulla.
Chi sostiene il flusso di cassa in ciascuna fase
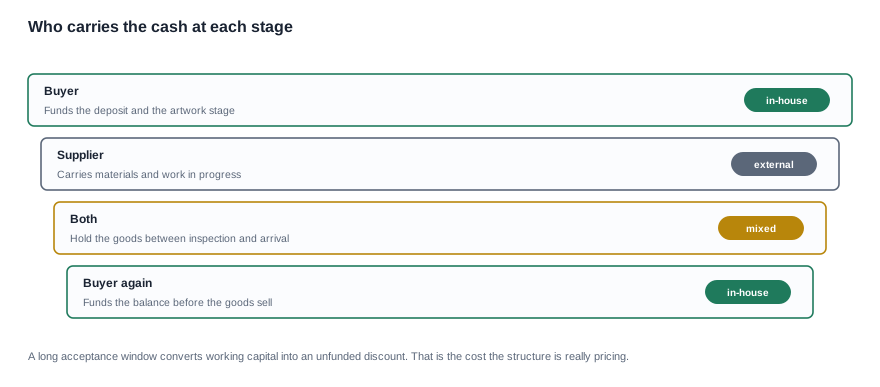
Il diagramma a strati è il riepilogo onesto della negoziazione. L'acquirente finanzia l'acconto e, secondo la struttura originale, buona parte dell'ordine prima che esista qualsiasi prodotto. Il fornitore sostiene i costi dei materiali e del lavoro in corso. Entrambe le parti custodiscono i beni finiti tra l'ispezione in fabbrica e il magazzino dell'acquirente. Quindi l'acquirente finanzia l'ultimo quinto prima che quei beni siano stati venduti.
Leggete con attenzione quest'ultimo strato, perché è lì che si trova il costo silenzioso. Un acquirente che abbia già pagato beni non ancora venduti sostiene il rischio di inventario e, in una categoria in cui la curva di vendita non è ancora consolidata, tale rischio non è una grandezza nota. Spostare l'ultimo pagamento alla consegna non lo elimina — i beni devono comunque essere venduti — ma colloca il pagamento dopo che l'acquirente ha verificato fisicamente ciò che ha acquistato: è la differenza tra sostenere un rischio di inventario e sostenere un rischio di verifica.
L'articolo su MOQ e il ciclo di cassa analizza l'altro lato dello stesso calcolo, mentre l'articolo sui termini di pagamento passo dopo passo indica l'ordine in cui queste decisioni vanno prese.
Che cosa proporremo e che cosa non riquoteremo
Proporremo una struttura basata su traguardi, indicando che cosa attiva ciascuno e che cosa possiamo fare se un traguardo non viene raggiunto. Non offriamo termini aperti a un rapporto che non abbiamo ancora testato e non modificheremo una struttura nel corso di un programma senza fornire una motivazione scritta.
Il margine è il punto in cui i termini di pagamento smettono di essere una questione finanziaria e diventano una questione di prezzo. I nostri prezzi unitari, i tempi di produzione e le quantità minime d'ordine non sono pubblicati, quindi non indicheremo l'impatto sul margine rispetto a un numero che non potete verificare e non presenteremo un calcolo dettagliato come se fosse il nostro risultato. Mostreremo invece quali voci di costo del vostro modello sono fissate dalla nostra parte e quali variano in base alla struttura di pagamento, in modo che il calcolo resti sul vostro lato del tavolo.
La sezione sui termini di pagamento descrive le strutture stesse, mentre l'articolo sui miti dei termini di pagamento si occupa delle convinzioni che non resistono al primo ordine.
Vi chiederemo i vostri dati anziché i nostri: configurazione, quantità, mercato di destinazione, settimana in cui rientra il primo flusso di cassa significativo e settimana in cui vorreste poter chiudere. Con questi cinque dati potremo mostrarvi la sequenza lungo la quale si muove il denaro e potrete applicarvi il calcolo. Non pubblicheremo invece un impatto sul margine, perché il margine appartiene alla vostra attività, non alla nostra, e un numero inventato da noi sarebbe la cifra meno utile della pagina.
Letture correlate
- Termini di pagamento passo dopo passo — l'ordine delle decisioni
- Miti dei termini di pagamento — che cosa fanno davvero i termini
- MOQ e ciclo di cassa — dove va il denaro
Inviate configurazione, quantità e mercato e vi mostreremo la sequenza lungo la quale si muove il denaro, in modo che il calcolo resti sul vostro lato del tavolo.


