
As condições de pagamento não aparecem no cálculo da margem, razão pela qual frequentemente constituem o maior número controlável em uma operação. Abaixo está um exemplo prático de como a margem de uma única primeira ordem mudou apenas por meio da estrutura de pagamento. O preço unitário nunca mudou, os produtos nunca mudaram e o fornecedor nunca abriu mão de nada.
As condições de pagamento dos óculos inteligentes afetam a margem por três caminhos distintos, e apenas um deles envolve caixa. O caminho do caixa é o mais evidente: dinheiro que entra mais tarde pode estar rendendo, ou pelo menos não precisa ser financiado. O caminho do risco é menos evidente e normalmente maior: a estrutura determina quem suporta as consequências de mercadorias que não correspondem ao que foi pedido. O terceiro caminho é aquele em que os compradores quase nunca pensam — um longo prazo de aceitação converte o capital de giro do fornecedor em um desconto não financiado na próxima encomenda, o que não aparece na margem desta ordem, mas no preço da seguinte.
O cenário abaixo é hipotético, e não um projeto de cliente, e foi escrito para ilustrar o método, não para defender uma estrutura específica.
Condições de pagamento dos óculos inteligentes: caixa, risco e margem
A ordem é uma configuração de óculos com áudio. Nossa linha inclui oito modelos com áudio, e a configuração deste cenário corresponde a um único modelo em um único volume — o caso comercial mais simples possível e, portanto, o lugar mais claro para observar o efeito da estrutura.
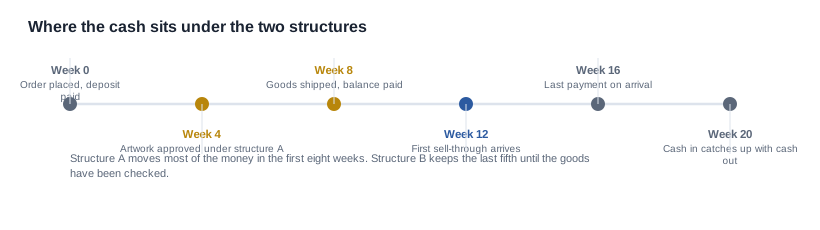
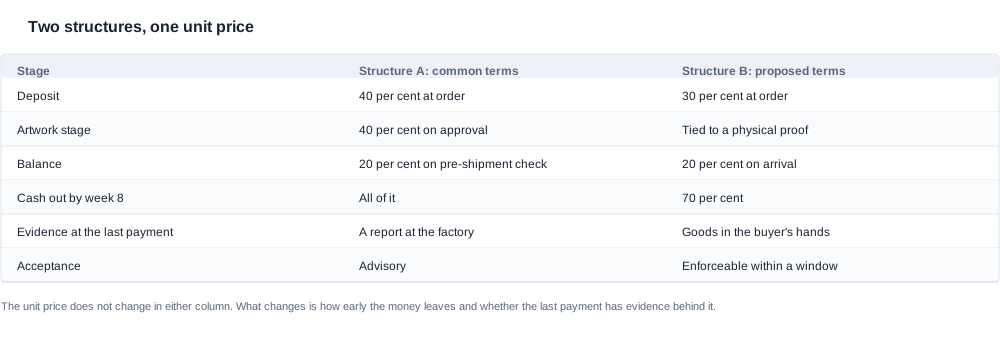
O custo dos produtos foi fixado, o frete também, e o preço unitário foi acordado. A estrutura oferecida era a mais comum: quarenta por cento de entrada no momento do pedido, quarenta por cento contra a arte aprovada e vinte por cento contra a inspeção antes do envio.
Em papel, isso parece razoável. Na prática, concentrou oitenta por cento da saída de caixa nas primeiras seis semanas — antes de existir uma única unidade, antes de a embalagem ter sido produzida e antes de haver algo que o comprador pudesse usar como base para decidir interromper o processo. Essas seis semanas são precisamente o período em que o comprador não tem poder de negociação nem produto, além de serem o período em que uma primeira ordem em uma nova categoria tem mais chances de ser decidida com base no otimismo, e não em evidências.
A situação e a aritmética que ninguém fez
A objeção do comprador não era que a estrutura fosse injusta. Era que, apenas pelo cronograma, o comprador não conseguia determinar quanto a estrutura estava custando.
Vale a pena pausesar nesse ponto, porque essa é a condição normal. Um cronograma de pagamento é lido como um conjunto de percentuais sobre um total, e esses percentuais são comparados com os percentuais de outro cronograma. O que o cronograma faz com a posição de caixa do comprador ao longo do tempo — a necessidade de financiamento, os dias de estoque, o momento em que as mercadorias existem e o dinheiro já foi gasto — fica invisível nessa leitura.
Então o comprador fez algo incomum e, vista em retrospectiva, totalmente sensato: elaborou o plano de caixa para as duas estruturas na mesma planilha. Três colunas: saída de caixa por semana, entrada de caixa por semana e a diferença entre elas. O preço unitário foi mantido constante. As datas foram mantidas constantes. Apenas a estrutura de pagamento mudou.
O resultado não foi dramático, e é importante que não tenha sido. A diferença de caixa na semana doze correspondia a algumas semanas de financiamento, o que é real, mas não é o principal efeito. O principal efeito estava na segunda coluna.
Há um detalhe do método que vale destacar, pois é o que torna a comparação confiável: o comprador elaborou o plano de caixa antes de discutir o preço unitário. Essa ordem importa. Um comprador que negocia primeiro o preço já esgotou o capital de negociação e chega à discussão sobre pagamento com uma posição a defender, e não com um problema a resolver. A estrutura de pagamento é a parte do acordo que afeta o negócio do próprio comprador, e não o do fornecedor, além de ser a parte que o comprador está mais bem-equipped para avaliar.
O segundo detalhe é que o comprador solicitou a visão do próprio fornecedor sobre o cronograma antes de propor qualquer coisa. Um fornecedor que acredita que as mercadorias sairão da fábrica na semana seis e um comprador que acredita que sairão na semana nove elaborarão dois planos de caixa diferentes a partir da mesma cotação, e a divergência não aparecerá até a semana sete. Estabelecer que ambas as partes estão trabalhando a partir da mesma data vale mais do que qualquer percentual do cronograma.
Três efeitos, e apenas um deles é evidente
O ciclo de caixa se prolongou. Transferir um décimo do valor do pedido da semana zero para um momento posterior estendeu o período durante o qual o dinheiro do comprador permaneceu comprometido sem produzir nada vendável. Em uma primeira ordem em uma nova categoria, em que a primeira venda do canal normalmente ocorre por volta da semana doze, isso representa quase um mês de vendas deslocado para trás — o que, em uma margem baixa, é a diferença entre um lançamento tranquilo e um lançamento financiado com recursos do próprio comprador.
O risco da arte foi transferido. Este foi o efeito mais relevante e é justamente o que não aparece em um plano de caixa. Na estrutura original, o marco de pagamento da arte era liberado mediante uma aprovação, o que significa uma decisão. Uma decisão é um momento em que o comprador pode dizer não, e um não nesse ponto só é útil se o dinheiro ainda não tiver sido transferido. Na estrutura original, quarenta por cento do valor do pedido já haviam saído quando a arte foi aprovada, portanto uma rejeição nesse momento era uma rejeição sem qualquer poder de negociação.
A proposta substituiu esse marco por um pagamento condicionado à aprovação e ao envio de uma prova física de pré-produção. O gatilho mudou de “já decidimos” para “você já tem algo em mãos”. Com a prova em poder do comprador, um erro é identificado na prova, e não no palete, e o dinheiro que ainda não foi transferido é o que torna a correção acessível.
O pagamento final ganhou um gatilho controlado pelo comprador. Na estrutura original, o último quinto era liberado mediante uma inspeção pré-embarque realizada na fábrica. Esse relatório é uma evidência real e não é desprezível, mas é produzido por uma parte cujo interesse está no envio da mercadoria e é gerado em um local onde o comprador não está presente. Na proposta, o mesmo quinto foi liberado com base na chegada ao armazém do comprador, e não mediante uma inspeção do lado da fábrica. Os critérios de aceitação definidos antes do pedido se tornaram vinculativos, e não apenas informativos, porque o comprador agora tinha a mercadoria em mãos no momento em que o pagamento era devido.
| Etapa | Estrutura A: condições comuns | Estrutura B: condições propostas |
|---|---|---|
| Entrada | 40 por cento no pedido | 30 por cento no pedido |
| Etapa da arte | 40 por cento na aprovação | Vinculada a uma prova física nas mãos do comprador |
| Saldo | 20 por cento após inspeção na fábrica | 20 por cento na chegada e na conferência |
| Caixa disbursado até a semana oito | Todo o valor | Setenta por cento |
| Evidência no último pagamento | Um relatório produzido na fábrica | mercadorias recebidas pelo comprador |
| Aceitação | Informativa | Vinculativa dentro de um prazo definido |
Nenhuma dessas alterações reduziu o custo do fornecedor ou o preço unitário. Todas elas atrasaram o caixa do comprador e, mais importante, deslocaram os pontos de gatilho para momentos em que o comprador podia ver pelo que estava pagando. Esse é o mecanismo, e é a razão pela qual a mesma estrutura produz margens diferentes para dois compradores: o efeito sobre a margem depende do ciclo de caixa do comprador e de sua capacidade de interromper o processo, não dos percentuais.
O contra-argumento e como precificá-lo
O fornecedor agora carrega mais capital de giro, e esse custo existe. Em um mercado competitivo, ele aparece em algum lugar — normalmente no preço unitário de um pedido posterior e, às vezes, em nenhum lugar, se o ciclo de caixa do fornecedor nunca foi uma restrição.
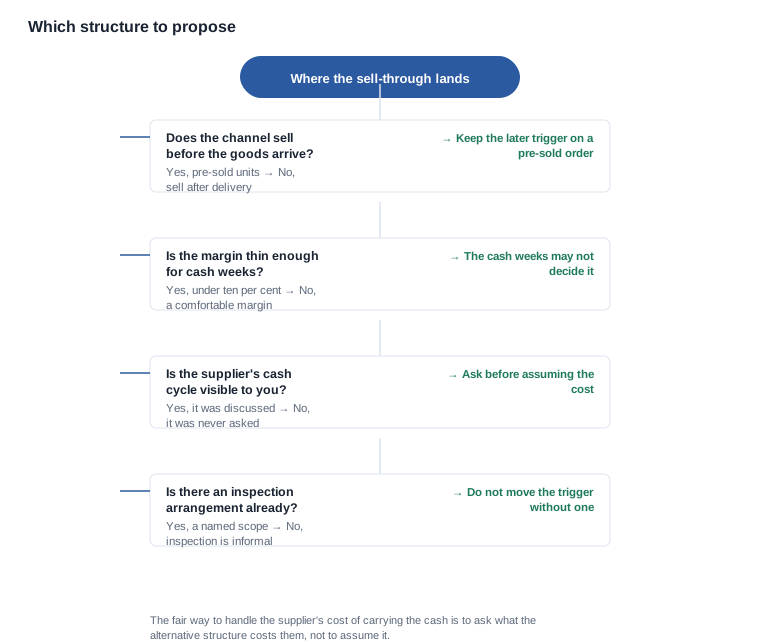
A forma justa de lidar com isso é perguntar, em vez de assumir. Quanto custa a você a estrutura alternativa? Se a resposta for nada, a estrutura original era uma posição de negociação, e não uma exigência, e o comprador acabou de aprender algo útil sobre o relacionamento. Se a resposta for um valor específico, o comprador tem algo para usar em uma negociação: um período de validade do preço mais longo, uma previsão mais firme, uma quantidade maior em uma única configuração ou uma entrada menor, com o saldo vinculado à chegada.
Há uma segunda versão do argumento, mais sofisticada, que vale a pena considerar seriamente porque ela é correta de uma forma que favorece o comprador apenas em alguns casos. Um fornecedor solicitado a manter as mercadorias por mais tempo acabará precificando esse custo. O mecanismo normalmente não é uma sobretaxa; é uma mudança de comportamento no próximo pedido — uma condição de pagamento mais rigorosa, um preço menos flexível ou a recusa em manter uma vaga na programação do comprador. Em um mercado competitivo com vários fornecedores, isso é uma realidade; com um único fornecedor, é menos assim.
A resposta prática é colocar o argumento onde ele pertence. A questão de quanto a estrutura custa ao fornecedor é uma questão sobre o preço do próximo pedido, e é melhor levantá-la no momento em que o próximo pedido for discutido, em vez de deduzi-la a partir do pedido atual. Um comprador que pergunta "quanto custa manter isso e podemos amortizar o custo ao longo dos próximos três pedidos" obtém uma resposta útil. Um comprador que pressupõe que o custo é zero e se surpreende com uma condição alterada no terceiro pedido fez as contas do lado errado.
Também ajuda a nomear a troca explicitamente, em vez de apenas implicá-la. O comprador neste cenário tinha três coisas a oferecer e utilizou todas as três: um período de validade de preço mais longo para a configuração, uma quantidade maior em uma única configuração, que reduziu o número de lotes de produção, e um congelamento mais cedo da configuração, que permitiu ao fornecedor assumir o compromisso com materiais com menos incerteza. Nenhuma dessas opções constituiu uma concessão de valor, porque cada uma tem um custo real para o fornecedor e nenhuma gera um custo adicional ao comprador além da estrutura em discussão.
Esse é o teste para verificar se uma negociação de pagamento é genuína, e não performática: ambas as partes devem ser capazes de indicar o que a outra está cedendo. Quando o comprador não consegue dizer o que o fornecedor ganha com um prazo mais longo, o pedido é um favor, e não uma troca, e será tratado como tal.
Faça o cálculo com os seus próprios números
Vale a pena fazer o cálculo em todos os pedidos da Primeira Ordem, e vale a pena fazê-lo antes do pedido, não depois, porque uma estrutura acordada não pode ser reajustada com base em um perfil de fluxo de caixa diferente.
Três colunas, uma planilha, duas estruturas, o mesmo preço unitário e as mesmas datas. Depois, quatro perguntas.
- Em que semana o primeiro retorno de caixa significativo acontece? Para um pedido destinado ao canal, normalmente é a primeira venda, e normalmente não ocorre na primeira semana. Essa semana é o número que importa, porque é nela que a necessidade de financiamento e o retorno se encontram.
- Qual é a necessidade máxima de financiamento entre agora e essa data? Não o valor total do pedido — o pico, que normalmente ocorre em uma semana específica e costuma ser anterior à conclusão do pedido.
- Em que momento da linha do tempo você gostaria de poder parar? Esse é o momento em que deve ficar o último gatilho de pagamento. Tudo o que vem antes disso é uma negociação sobre cronograma; o gatilho em si é uma negociação sobre controle.
- O que o pagamento final realmente compra? Se a resposta for "nada que chegue junto com a mercadoria", o gatilho está protegendo a posição de risco do fornecedor, e não a do comprador, e vale a pena questioná-lo.
A terceira pergunta é a que gera as conversas mais úteis, porque trata do próprio negócio do comprador, e não do pedido. Um comprador que sabe em que semana gostaria de poder parar pode expressar uma posição sobre o gatilho em termos do próprio ciclo de caixa, e o fornecedor pode responder a isso de uma forma que não conseguiria responder a "gostaria de um prazo mais longo".
Também existe uma versão do cálculo para o segundo pedido em diante, e é ela que determina se a primeira negociação valeu a pena. Faça o cálculo na mesma planilha usando as datas reais do primeiro pedido e as vendas reais, e compare a necessidade máxima de financiamento com a margem do pedido. Se o pico representar uma parcela significativa da margem, a estrutura não é um detalhe de capital de giro — é a maior variável isolada da lucratividade do pedido, e merece ser negociada como tal.
O que a primeira ordem ensina à segunda
O resultado mais valioso do cálculo não é o número do primeiro pedido. É a linha de base que transforma o segundo pedido em uma comparação, e não em uma nova negociação.
Três elementos são levados adiante, e cada um vale mais do que a economia de caixa.
A semana de pico do financiamento. Se a necessidade máxima de financiamento da primeira ordem ocorre na sexta semana e as vendas chegam na décima segunda semana, o plano da segunda ordem pode ser construído com base nesse intervalo, e não em uma suposição. Um comprador que conhece a própria semana de pico pode negociar um cronograma em torno dela — requesting o saldo mais tarde do que o usual, ou um depósito menor no segundo pedido, quando o fornecedor já conhece a configuração.
A curva real de vendagem. A Primeira Ordem é um projeto de pesquisa de mercado, e a estrutura de pagamento foi escolhida antes de se conhecer a resposta. Na segunda ordem, é possível confrontar a estrutura com uma curva real, em vez de uma curva presumida, e esse é o momento em que vale a pena negociar, pois as duas partes agora têm um fato em comum.
Os eventos de risco que realmente ocorreram. Cada defeito, cada rodada de arte e cada documento que chegou atrasado é um dado produzido pela primeira ordem e que pode servir de base de precificação para a segunda. Um comprador que os registrou tem uma base factual para solicitar uma inspeção mais abrangente ou uma janela de aceitação, enquanto um fornecedor que registrou os mesmos eventos tem uma base factual para solicitar o contrário. Nenhuma das partes precisa argumentar com base em princípios, e a discussão fica mais curta e melhor fundamentada.
Há uma ressalva importante em manter a estrutura inalterada. Uma estrutura adequada para a Primeira Ordem, quando o comprador não tinha poder de negociação nem dados, muitas vezes não é adequada para a segunda. A Primeira Ordem é comprada com risco; a segunda, com informação. Um comprador que mantém a primeira estrutura porque ela funcionou está pagando duas vezes o prêmio de risco, e, na segunda vez, esse prêmio não está sendo investido em nada.
Quem carrega o caixa em cada etapa
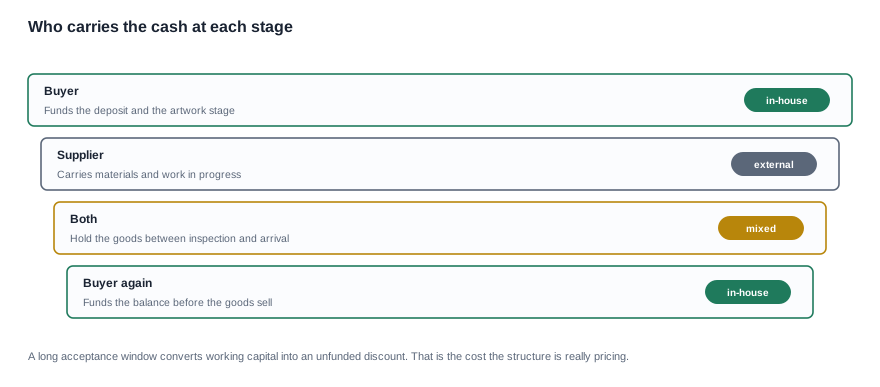
O diagrama de camadas é um resumo honesto da negociação. O comprador financia o depósito e, na estrutura original, uma grande parte do pedido antes que qualquer produto exista. O fornecedor arca com os materiais e o trabalho em andamento. Ambas as partes mantêm os produtos finalizados entre a inspeção na fábrica e o armazém do comprador. E, então, o comprador financia o último quinto antes que esses produtos tenham sido vendidos.
Leia a última camada com atenção, pois é nela que se situa o custo silencioso. Um comprador que pagou por produtos ainda não vendidos está assumeindo o risco de estoque, e, em uma categoria em que a curva de vendagem ainda não está estabelecida, esse risco não é uma quantidade conhecida. Transferir o último pagamento para a chegada não o elimina — os produtos ainda precisam ser vendidos —, mas posiciona o pagamento depois que o comprador verificou fisicamente o que comprou, o que representa a diferença entre assumir um risco de estoque e um risco de verificação.
O artigo MOQ e o ciclo de caixa aborda o outro lado da mesma conta, enquanto o artigo condições de pagamento passo a passo explica a ordem em que essas decisões devem ser tomadas.
O que propomos e o que não reajustaremos
Proporemos uma estrutura por marcos e indicaremos o que aciona cada um deles e o que podemos fazer caso um marco não seja cumprido. Não oferecemos condições de pagamento abertas a uma relação que ainda não Hughes e não alteraremos uma estrutura no meio do programa sem apresentar uma justificativa por escrito.
A margem é o ponto em que as condições de pagamento deixam de ser uma questão financeira e passam a ser uma questão de precificação. Nossos preços unitários, prazos de produção e quantidades mínimas de pedido não são publicados, portanto não apresentaremos um impacto na margem com base em um número que você não consegue auditar, nem exibiremos uma contaworked como se fosse o nosso próprio resultado. O que fazeremos é mostrar quais linhas de custo da sua modelagem são fixas por nossa parte e quais variam com a estrutura de pagamento, para que a conta permaneça do seu lado da mesa.
A seção sobre condições de pagamento aborda as estruturas em si, enquanto o artigo sobre mitos das condições de pagamento trata das crenças que não se mantêm após a Primeira Ordem.
O que solicitaremos são os seus próprios números, e não os nossos: a configuração, a quantidade, o mercado de destino, a semana em que o primeiro retorno relevante de caixa occurs e a semana em que você gostaria de poder interromper o processo. Com esses cinco dados, poderemos mostrar a sequência pela qual o dinheiro se desloca, e você poderá fazer a conta. O que não faremos é publicar um impacto na margem, porque a margem pertence ao seu negócio, e não ao nosso, e um número inventado por nós seria a informação menos útil da página.
Leituras relacionadas
- Condições de pagamento passo a passo — a ordem das decisões
- Mitos das condições de pagamento — o que as condições realmente fazem
- MOQ e o ciclo de caixa — para onde vai o dinheiro
Envie a configuração, a quantidade e o mercado, e mostraremos a sequência pela qual o dinheiro se desloca, para que a conta permaneça do seu lado da mesa.


