
Ödeme koşulları kâr marjı hesabında görünmez; bu nedenle sözleşmelerde genellikle kontrol edilebilen en büyük sayılardan biridir. Aşağıda, tek bir birinci sıranın marjının yalnızca ödeme yapısı aracılığıyla nasıl değiştiğine ilişkin uygulamalı bir hesap bulunmaktadır. Birim fiyat hiç değişmedi, ürünler hiç değişmedi ve tedarikçi hiçbir şeyden ödün vermedi.
Akıllı gözlük ödeme koşulları marja üç ayrı kanaldan ulaşır ve bunların yalnızca biri nakitle ilgilidir. Nakit kanalı açık olanıdır: daha sonra hareket eden para, bir şekilde kazanç sağlayabilecek ya da en azından finanse edilmeyecek bir paradır. Risk kanalı daha az açıktır ve genellikle daha büyüktür: yapı, siparişten farklı ürünlerin sonuçlarını kimin taşıyacağına karar verir. Üçüncü kanal ise alıcıların neredeyse hiç düşünmediği kanaldır — uzun kabul süresi, tedarikçinin işletme sermayesini bir sonraki siparişte finansmanı sağlanmamış bir indirime dönüştürür. Bu, mevcut siparişin marjında değil, bir sonraki siparişin fiyatında görünür.
Aşağıdaki senaryo bir müşteri projesi değil, varsayımsal bir durumdur ve belirli bir yapıyı savunmak yerine yöntemi göstermek için yazılmıştır.
Akıllı gözlük ödeme koşulları: nakit, risk ve marj
Sipariş, sesli gözlük yapılandırmasıdır. Ürün gamımızda sekiz ses modeli bulunur; bu senaryodaki yapılandırma, tek model ve tek hacimden oluşur — mevcut en basit ticari durum ve dolayısıyla yapının neler yaptığını görmek için en net alan.
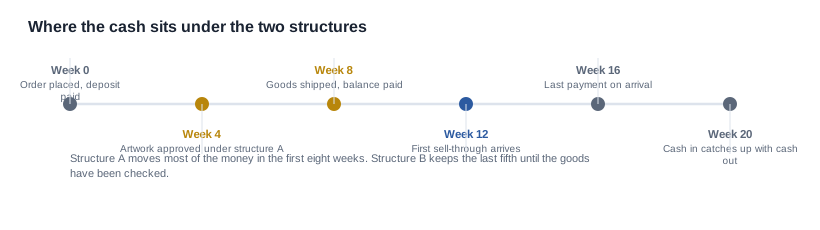
Ürün maliyeti sabitti, nakliye sabitti ve birim fiyat üzerinde anlaşılmıştı. Sunulan yapı yaygın olanıydı: siparişte yüzde kırk depozito, onaylanan tasarım karşılığında yüzde kırk, ön sevkiyat denetimine karşılık yüzde yirmi.
Kağıt üzerinde bu makuldür. Uygulamada ise nakit çıkışının yüzde seksenini ilk altı haftaya yoğunlaştırıyordu — tek bir ünite bile üretilmeden, ambalaj üretilmeden ve alıcının karar vermek için dayanabileceği hiçbir şey oluşmadan önce. Bu altı hafta, alıcının ne pazarlık gücüne ne de ürüne sahip olduğu dönemdir; yeni bir kategorideki birinci sıranın kanıta yerine iyimserliğe dayanarak en olası şekilde kararlaştırıldığı dönem de tam olarak budur.
Durum ve kimsenin yapmadığı hesaplama
Alıcının itirazı, yapının haksız olduğu değildi. İtiraz, alıcının ödeme planından yalnızca yapının neye mal olduğunu anlayamamasıydı.
Üzerinde durmaya değer bir konudur, çünkü bu olağan durumdur. Ödeme planı, bir toplam karşısındaki yüzdeler kümesi olarak okunur ve bu yüzdeler başka bir planın yüzdeleriyle karşılaştırılır. Planın alıcının nakit pozisyonunu zaman içinde nasıl etkilediği — finansman ihtiyacı, stok günleri, ürünlerin ortaya çıktığı ve para zaten gittiği an — bu okumada görünmez olur.
Bu nedenle alıcı, sonradan bakıldığında tamamen mantıklı ve alışılmadık bir şekilde davrandı: iki farklı yapı için nakit planını aynı sayfada oluşturdu. Üç sütun: haftalık nakit çıkışı, haftalık nakit girişi ve aralarındaki fark. Birim fiyat sabit tutuldu. Tarihler sabit tutuldu. Yalnızca ödeme yapısı değişti.
Sonuç çarpıcı değildi ve çarpıcı olmaması önemlidir. On iki haftadaki nakit farkı, birkaç haftalık finansman tutarındaydı; bu gerçek bir farktır ancak temel etki değildir. Temel etki ikinci sütundaydı.
Yöntemin, karşılaştırmanın güvenilir olmasını sağlayan bir ayrıntısına dikkat çekmek gerekir: alıcı, birim fiyat üzerinde görüşmeye başlamadan önce nakit planını oluşturdu. Bu sıra önemlidir. Önce fiyatı pazarlık eden bir alıcı, müzakere sermayesini harcamış olur ve ödeme görüşmesine savunulacak bir tutumla değil, çözülecek bir sorunla gelir. Ödeme yapısı, tedarikçiden çok alıcının kendi işini etkileyen anlaşma kısmıdır ve alıcının değerlendirmeye en uygun olduğu bölümdür.
İkinci ayrıntı, alıcının herhangi bir öneri sunmadan önce tedarikçinin kendi görüşünü istemesiydi. Ürünlerin altıncı haftada fabrikadan çıkacağına inanan tedarikçi ile dokuzuncu haftada çıkacağına inanan alıcı, aynı tekliften iki farklı nakit planı çıkarır ve anlaşmazlık yedinci haftaya kadar ortaya çıkmaz. Her iki tarafın da aynı tarihten yola çıktığını doğrulamak, plandaki herhangi bir yüzdeden daha değerlidir.
Üç etki ve yalnızca biri açık olan
Nakit döngüsü uzadı. Sipariş değerinin onda birini sıfır haftasından daha sonraki bir noktaya taşımak, satılabilir hiçbir ürün üretilmeden alıcının parasının bağlandığı süreyi uzattı. Yeni bir kategorideki birinci siparişte, ilk kanal satışının genellikle on ikinci hafta civarında gerçekleştiği düşünüldüğünde, yaklaşık bir aylık satış süresi geriye alındı; bu da düşük marjlı bir üründe, rahat bir lansman ile alıcının kendi cebinden finanse edilen bir lansman arasındaki farktır.
Tasarım riski devretti. Bu daha büyük etkiydi ve nakit planında hiç görünmeyen etki buydu. Özgün yapıda, tasarım kilometre taşı onay karşılığında serbest bırakılıyordu; yani bir karara bağlanıyordu. Karar, alıcının hayır diyebileceği bir noktadır ve para daha önceden ödenmemişse bu noktadaki hayır ancak o zaman işe yarar. Özgün yapıda, tasarım onaylandığında sipariş değerinin kırk yüzdesi ödenmiş oluyordu; dolayısıyla bu noktada bir ret, hiçbir pazarlık gücü olmayan bir ret anlamına geliyordu.
Öneri, bu kilometre taşını fiziksel bir üretim öncesi numunanın onaylanmasına ve sevk edilmesine bağlı bir ödemeyle değiştirdi. Tetikleyici, "karar verdik" yerine "elinzde bir şey var" konumuna taşındı. Numuna alıcının elindeyken hata palet yerine numunada tespit edilir; henüz ödenmemiş olan para, düzeltmeyi karşılayabilir ölçüde olur.
Son ödeme, alıcının kontrolünde bir tetikleyici kazandı. Özgün yapıda, son beşte bir, fabrikada gerçekleştirilen sevk öncesi denetime karşılık olarak serbest bırakılıyordu. Bu rapor gerçek bir kanıttır ve hiçbir şey değildir; ancak sevkin yola çıkmasından çıkarı olan bir tarafın ürettiği ve alıcının bulunmadığı bir yerde hazırlanan bir kanıttır. Öneride aynı beşte bir, fabrika tarafı denetim yerine alıcının deposuna varışa bağlandı. Siparişten önce yazılan kabul kriterleri, para ödenmesi gereken anda alıcının elinde bir şey bulunduğu için yalnızca tavsiye niteliğinde kalmak yerine bağlayıcı hâle geldi.
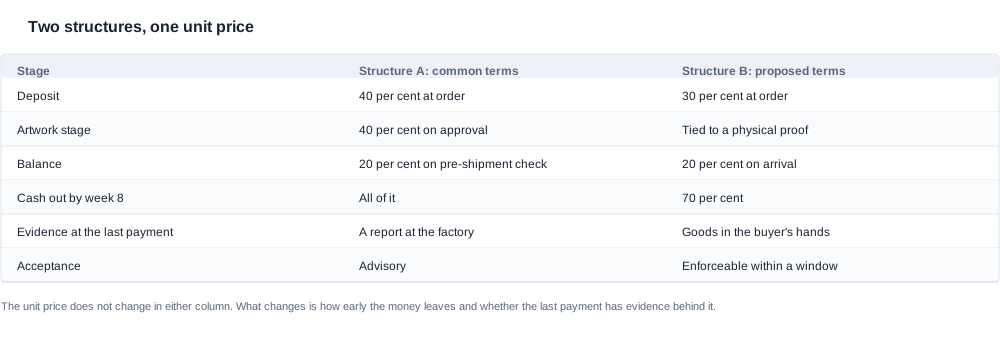
| Aşama | Yapı A: Yaygın koşullar | Yapı B: Önerilen koşullar |
|---|---|---|
| Pezantaj | Siparişte yüzde 40 | Siparişte yüzde 30 |
| Tasarım aşaması | Onayda yüzde 40 | Alıcının elinde fiziksel numunaya bağlı |
| Bakiye | Fabrika denetiminde yüzde 20 | Varış ve kontrolde yüzde 20 |
| Sekizinci haftaya kadar nakit çıkışı | Tümü | Yüzde yetmiş |
| Son ödemede kanıt | Fabrikada üretilen rapor | Alıcının teslim aldığı mallar |
| Kabul | Tavsiye niteliğinde | Belirlenen süre içinde bağlayıcı |
Bu değişikliklerin hiçbiri tedarikçinin maliyetini veya birim fiyatını azaltmadı. Tamamı alıcının nakdini daha sonraya taşıdı; daha önemlisi, tetikleyici noktaları alıcının ne için ödeme yaptığını görebildiği anlara kaydırdı. işte mekanizma budur. Aynı yapının iki alıcı için farklı marj üretmesinin nedeni de budur: Marj etkisi, yüzdelerden değil, alıcının nakit döngüsünden ve alıcının durdurmaya ne kadar hazır olduğundan kaynaklanır.
Karşı argüman ve fiyatlandırması
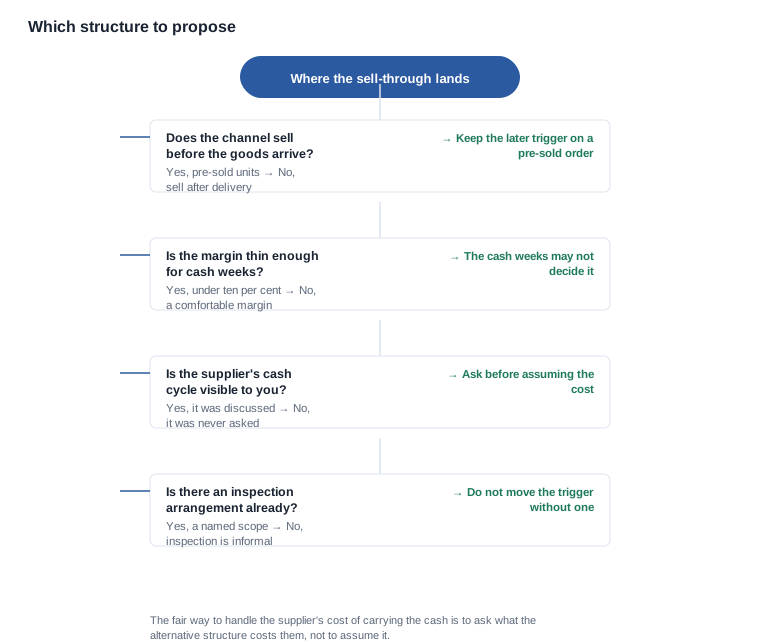
Tedarikçi şimdi daha fazla işletme sermayesi taşıyor ve bu maliyet vardır. Rekabetçi bir piyasada bu maliyet bir yerde ortaya çıkar; genellikle sonraki siparişin birim fiyatında, bazen ise tedarikçinin nakit döngüsü hiçbir zaman kısıt oluşturmadıysa hiç ortaya çıkmaz.
Bunu adil şekilde ele almanın yolu varsaymak yerine sormaktır. Alternatif yapı size neye mal oluyor? Yanıt hiçbir şeyse, özgün yapı bir gereklilikten çok bir müzakere konumuymuş ve alıcı ilişki hakkında faydalı bir şey öğrenmiş olur. Yanıt belirli bir tutarsa, alıcının takas edebileceği bir şey vardır: daha uzun bir fiyat geçerlilik süresi, daha güvenilir bir tahmin, daha büyük bir tek yapılandırma miktarı veya bakiyesi varışa bağlanmış daha küçük bir pezantaj.
Argümanın daha gelişmiş ve daha incelikli ikinci bir versiyonu daha vardır ve alıcıya yalnızca bazen yakıştıran bir doğruluk taşıdığı için ciddiye alınmalıdır. Malları daha uzun süre taşıması istenen bir tedarikçi, bunu nihayetinde fiyatlandıracaktır. Mekanizma genellikle bir ek ücret değildir; sonraki siparişte davranış değişikliğidir: daha sıkı bir ödeme koşulu, daha az esnek bir fiyat veya alıcının programında yer ayırtmayı reddetme. Birden fazla tedarikçinin bulunduğu rekabetçi bir piyasada bu durum gerçektir; tek tedarikçi olduğunda ise daha az geçerlidir.
Pratik yanıt, argümanı ait olduğu yere koymaktır. Yapının tedarikçiye maliyetinin ne olduğu sorusu, sonraki siparişin fiyatıyla ilgili bir sorudur; bunu mevcut siparişten çıkararak değil, sonraki siparişin görüşüldüğü noktada gündeme getirmek en doğrusudur. “Bunu elde tutmanın size maliyeti ne kadar ve bunu sonraki üç sipariş üzerinden amorti edebilir miyiz?” diyen bir alıcı faydalı bir yanıt alır. Maliyetin sıfır olduğunu varsayan ve üçüncü siparişte değişen bir koşulla karşılaşan alıcı ise hesabı yanlış tarafta yapmıştır.
Ticareti örtük biçimde ima etmek yerine açıkça adlandırmak da yardımcı olur. Bu senaryodaki alıcının sunabileceği üç şey vardı ve üçünün de tamamını kullandı: yapılandırma için daha uzun fiyat geçerlilik süresi, üretim sayısını azaltan daha büyük tek yapılandırma miktarı ve tedarikçinin malzemelere daha az belirsizlikle taahhüt etmesini sağlayan daha erken yapılandırma dondurma tarihi. Bunların hiçbiri değer bakımından bir taviz değildi; çünkü her biri tedarikçiye gerçek bir maliyet getiriyor ve hiçbiri, tartışılan yapının ötesinde alıcıya ek bir maliyet yüklemiyordu.
Ödeme görüşmesinin gerçek mi yoksa gösteriş mi olduğunun testi budur: her iki taraf da diğerinin neyi feda ettiğini açıkça ifade edebilmelidir. Alıcı, daha uzun bir vadenin tedarikçiye ne kazandırdığını söyleyemiyorsa talep bir taviz değil, bir yardım isteğidir ve öyle de değerlendirilir.
Hesaplamayı kendi verilerinizle yapmak
Hesaplamayı her birinci siparişte yapmak ve siparişten sonra değil, sipariş öncesinde yapmak faydalıdır; çünkü üzerinde anlaşılmış bir yapı, farklı bir nakit akışı profiline göre sonradan yeniden düzenlenemez.
Üç sütun, tek sayfa, iki yapı, aynı birim fiyat ve aynı tarihler. Ardından dört soru.
- İlk anlamlı nakit geri dönüşü hangi haftada gerçekleşir? Kanal siparişlerinde bu genellikle ilk satış olur ve çoğunlukla birinci hafta değildir. Önemli olan hafta budur; çünkü finansman ihtiyacı ile getiri burada buluşur.
- Şu andan o ana kadar olan azami finansman ihtiyacı nedir? Toplam sipariş değeri değil; genellikle belirli bir haftada ve çoğunlukla sipariş tamamlanmadan önce ortaya çıkan zirve seviyesi.
- Zaman çizelgesinin hangi noktasında durdurmak isterdiniz? Son ödeme tetikleyicisi bu noktaya ait olmalıdır. Buraya kadarki her şey zamanlama üzerine bir görüşmedir; tetikleyicinin kendisi ise kontrol üzerine bir görüşmedir.
- Son ödeme fiilen ne satın alır? Yanıt “mallarla birlikte gelen hiçbir şey” değilse, tetikleyici alıcının değil tedarikçinin risk konumunu koruyor demektir ve sorgulanmaya değerdir.
Üçüncü soru, en faydalı görüşmeleri doğuran sorudur; çünkü siparişle değil, alıcının kendi işiyle ilgilidir. Durdurmak isteyeceği haftayı bilen bir alıcı, tetikleyici konumunu kendi nakit döngüsü açısından ifade edebilir; tedarikçi ise bunu “daha uzun bir vade istiyoruz” ifadesine verdiğinden farklı bir şekilde yanıtlayabilir.
Hesaplamanın ikinci siparişten itibaren uygulanabilecek bir versiyonu da vardır ve bu, ilk görüşmenin buna değip değemediğini belirler. Aynı sayfayı gerçek birinci sipariş tarihleri ve gerçek satış verileriyle doldurup azami finansman ihtiyacını sipariş marjıyla karşılaştırın. Zirve seviyesi marjın önemli bir kısmını oluşturuyorsa, yapı işletme sermayesiyle ilgili bir ayrıntı değildir; siparişin kârlılığındaki en büyük tek değişkendir ve bu şekilde görüşmeyi hak eder.
Birinci siparişin ikinci siparişe öğrettikleri
Hesaplamanın en değerli çıktısı, birinci siparişteki sayı değildir. İkinci siparişi sıfırdan yeni bir görüşme olmaktan çıkarıp bir karşılaştırmaya dönüştüren temel çizgidir.
İleriye taşınan üç şey vardır ve her biri nakit tasarrufundan daha fazla değerdedir.
Azami finansmanın gerektiği hafta. Birinci siparişin azami finansman ihtiyacı altıncı haftada oluştuysa ve satış on ikinci haftada gerçekleştiyse, ikinci siparişin planı bir tahmin yerine bu aralık temelinde kurulabilir. Azami finansman haftasını bilen bir alıcı, bu haftaya göre bir ödeme planı görüşebilir; bakiyenin mutat olduğundan daha geç istenmesini veya tedarikçinin yapılandırmayı zaten bildiği ikinci siparişte daha küçük bir peşinat talep edebilir.
Gerçek satış eğrisi. Birinci Sıra, pazar üzerine yürütülen bir araştırma projesidir ve ödeme yapısı, sonuç bilinmeden önce belirlenmiştir. İkinci siparişte yapı, varsayılan bir eğri yerine gerçek bir eğriye karşı konumlandırılabilir. Pazarlığın yapmaya değer olduğu an da budur; çünkü her iki taraf da artık ortak bir gerçeğe sahiptir.
Gerçekte yaşanan risk olayları. Her kusur, her tasarım revizyonu ve geç gelen her belge, Birinci Sıra'nın ürettiği ve ikinci siparişin fiyatlandırmada karşılaştırılabileceği bir veri noktasıdır. Bu olayları kaydeden bir alıcı, denetim kapsamı veya kabul süresi talep etmek için olgusal bir temele sahiptir. Aynı olayları kaydeden bir tedarikçi de karşı görüş için olgusal bir temele sahiptir. Hiçbir tarafın ilkeler üzerinden tartışması gerekmez; tartışma daha kısa ve daha sağlam olur.
Yapıyı değişmeden ileriye taşımak konusunda bir uyarı vardır. Alıcının ne pazarlık gücü ne de verisi olduğu Birinci Sıra için doğru olan bir yapı, sıklıkla ikinci sipariş için yanlıştır. Birinci Sıra risk karşılığıyla alınır; ikinci sipariş ise bilgi karşılığıyla. İlk yapı işe yaradığı için onu koruyan bir alıcı, risk primini iki kez öder ve ikinci seferinde bu prim hiçbir şeye harcanmaz.
Her aşamada nakdi hangi taraf taşır
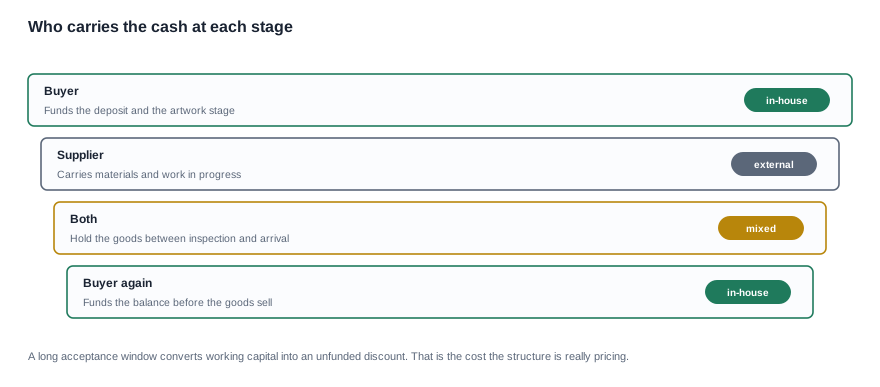
Katman şeması, pazarlığın dürüst bir özetidir. Alıcı, henüz hiçbir şey üretilmeden önce peşinatı ve orijinal yapı kapsamında siparişin büyük bölümünü finanse eder. Tedarikçi malzemeleri ve yarım kalan işi taşır. Fabrika denetimi ile alıcının deposu arasında bitmiş ürünleri iki taraf da elinde tutar. Ardından alıcı, bu ürünler henüz satılmadan son beşte birini finanse eder.
Son katmanı dikkatlice okuyun; sessiz maliyet burada bulunur. Henüz satılmamış ürünler için ödeme yapan alıcı stok riski taşır. Satış eğrisinin henüz oturmadığı bir kategoride bu risk, bilinen bir büyüklük değildir. Son ödemeyi ürünlerin varış tarihine taşımak bu riski ortadan kaldırmaz; ürünlerin satılması gerekir — ancak ödemeyi, alıcı satın aldığı ürünleri fiziksel olarak doğruladıktan sonraya yerleştirir. Bu, stok riski taşımak ile doğrulama riski taşımak arasındaki farktır.
MOQ ve nakit döngüsü makalesi, aynı hesaplamanın diğer yönünü ele alır; ödeme koşulları adım adım makalesi ise bu kararların hangi sırayla alınması gerektiğini açıklar.
Ne önereceğiz ve neyi yeniden fiyatlandırmayacağız
Her biri için tetikleyici koşulları belirteceğimiz ve bir kilometre taşı kaçırılırsa neler yapabileceğimizi açıklayacağımız bir kilometre taşı yapısı öneriyoruz. Daha önce yürütmediğimiz bir ilişkiye açık ödeme koşulları sunmuyoruz. Ayrıca, yazılı olarak gerekçelendirilmiş bir neden olmadan program ortasında bir yapıyı değiştirmiyoruz.
Kâr, ödeme koşullarının bir finansman sorusu olmaktan çıkıp fiyatlandırma sorusuna dönüştüğü yerdir. Birim fiyatlarımız, üretim teslim sürelerimiz ve minimum sipariş miktarlarımız yayımlanmaz. Bu nedenle denetleyemeyeceğiniz bir sayı üzerinden kâr etkisini teklif etmiyor, kendi sonucumuzmuş gibi gösterilen bir örnek hesaplama sunmuyoruz. Bunun yerine, modelinizdeki hangi maliyet kalemlerinin bizim tarafımızdan sabitlendiğini, hangilerinin ödeme yapısıyla değiştiğini göstererek hesaplamanın sizin tarafınızda kalmasını sağlayacağız.
ödeme koşulları bölümü yapıların kendisini ele alır; ödeme koşulları mitleri makalesi ise Birinci Sıra sonrasında ayakta kalmayan inanışları inceler.
Sizden bizim sayılarımızı değil, alıcının kendi sayılarını isteyeceğiz: yapılandırmayı, miktarı, hedef pazarı, anlamlı ilk nakit dönüşünün geleceği haftayı ve durdurmak isteyeceğiniz haftayı. Bu beş bilgiyle paranın izlediği sırayı size gösterebilir ve hesaplamayı siz yapabilirsiniz. Kâr etkisini yayımlamayı ise kâr sizin işinize, bizim işimize ait değildir; bu nedenle bunun için uydurulmuş bir sayı, sayfadaki en yararsız rakam olurdu.
İlgili okumalar
- Ödeme koşulları adım adım — karar sırası
- Ödeme koşulları mitleri — koşulların gerçekte ne yaptığı
- MOQ ve nakit döngüsü — paranın nereye gittiği
Yapılandırmayı, miktarı ve pazarı gönderin; paranın izlediği sırayı size gösterelim. Böylece hesaplamanız sizin tarafınızda kalır.


