
Les conditions de paiement des lunettes connectées n’apparaissent pas dans le calcul de la marge, et c’est pourquoi elles constituent fréquemment le principal chiffre contrôlable de celle-ci. Voici un exemple concret expliquant comment la marge d’un premier ordre a évolué, uniquement grâce à la structure de paiement. Le prix unitaire n’a jamais changé, les produits sont restés identiques et le fournisseur n’a rien cédé.
Les conditions de paiement des lunettes connectées influent sur la marge par trois voies distinctes, dont une seule concerne la trésorerie. La voie liée à la trésorerie est la plus évidente : l’argent décaissé plus tard peut être placé ou, à tout le moins, ne pas avoir besoin d’être financé. La voie liée au risque est moins évidente et généralement plus importante : la structure détermine qui supporte les conséquences de produits non conformes à la commande. La troisième voie est celle dont les acheteurs ne pensent presque jamais — un long délai d’acceptation transforme le fonds de roulement du fournisseur en remise non financée sur la commande suivante. Cela ne transparaît pas dans la marge de la commande en cours, mais dans le prix de la commande suivante.
Le scénario ci-dessous est hypothétique plutôt que rattaché à un projet client. Il vise à présenter la méthode, et non à plaider en faveur d’une structure particulière.
Conditions de paiement des lunettes connectées : trésorerie, risque et marge
La commande concerne une configuration de lunettes avec Audio. Notre gamme propose huit modèles avec Audio, et la configuration retenue dans ce scénario correspond à un seul modèle et à un volume unique — le cas commercial le plus simple qui soit, et donc le meilleur moyen d’observer l’incidence de la structure.
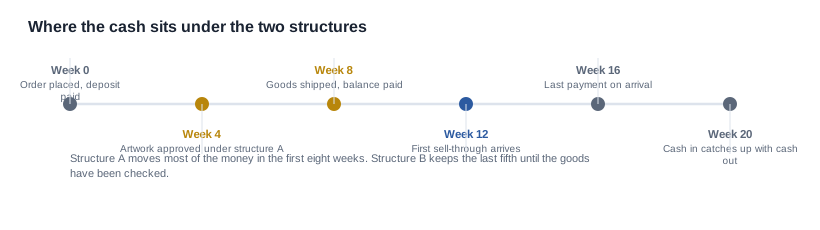
Le coût des produits était fixé, le fret était fixé et le prix unitaire avait été convenu. La structure proposée correspondait à celle qui est courante : quarante pour cent d’acompte à la commande, quarante pour cent à la validation des visuels et vingt pour cent à l’inspection avant expédition.
Sur le papier, cette structure est raisonnable. En pratique, elle concentrait quatre-vingts pour cent des décaissements durant les six premières semaines — avant l’existence du moindre exemplaire, avant la production des emballages et avant que l’acheteur dispose d’un élément sur lequel fonder une décision d’arrêt. Ces six semaines correspondent exactement à la période durant laquelle l’acheteur n’a ni pouvoir de négociation ni produit, et c’est la période pendant laquelle une première commande dans une nouvelle catégorie a le plus de chances d’être décidée sur la base de l’optimisme plutôt que de faits.
La situation et le calcul que personne n’a effectué
L’objection de l’acheteur ne portait pas sur le caractère injuste de la structure. Il ne pouvait tout simplement pas déterminer, à partir du seul échéancier, ce que cette structure coûtait.
Il convient de s’y arrêter, car il s’agit de la situation normale. Un échéancier de paiement est lu comme une série de pourcentages appliqués à un total, puis ces pourcentages sont comparés à ceux d’un autre échéancier. Ce que l’échéancier implique pour la position de trésorerie de l’acheteur au fil du temps — le besoin de financement, les jours de stock et le moment où les produits existent alors que l’argent a déjà été versé — reste invisible dans cette lecture.
L’acheteur a donc fait quelque chose d’inhabituel et, avec le recul, parfaitement raisonnable : il a élaboré le plan de trésorerie pour les deux structures sur une même feuille. Trois colonnes : décaissements hebdomadaires, encaissements hebdomadaires et différence entre les deux. Le prix unitaire est resté constant, tout comme les dates. Seule la structure de paiement a changé.
Le résultat n’était pas spectaculaire, et il est important qu’il ne l’ait pas été. La différence de trésorerie à la douzième semaine représentait quelques semaines de financement — un montant réel, mais qui ne constitue pas l’effet principal. L’effet principal se trouvait dans la deuxième colonne.
Un élément de la méthode mérite d’être mentionné, car c’est ce qui rend la comparaison fiable : l’acheteur a élaboré le plan de trésorerie avant de négocier le prix unitaire. Cet ordre est important. Un acheteur qui négocie d’abord le prix a déjà expendu son capital de négociation et arrive à la discussion sur les conditions de paiement avec une position à défendre plutôt qu’un problème à résoudre. La structure de paiement est la partie de l’accord qui affecte l’activité propre de l’acheteur plutôt que celle du fournisseur, et c’est aussi celle que l’acheteur est le mieux equipped pour évaluer.
Le deuxième élément est que l’acheteur a demandé l’avis du fournisseur sur l’échéancier avant de proposer quoi que ce soit. Un fournisseur qui estime que les produits quitteront l’usine à la sixième semaine et un acheteur qui pense qu’ils en sortiront à la neuvième élaboreront deux plans de trésorerie différents à partir du même devis, et le désaccord n’apparaîtra qu’à la septième semaine. Établir que les deux parties partent de la même date vaut davantage que n’importe quel pourcentage figurant dans l’échéancier.
Trois effets, dont un seul est évident
Le cycle de trésorerie s’est allongé. Le fait de déplacer un dixième de la valeur de la commande de la semaine zéro à une date ultérieure a prolongé la période pendant laquelle les fonds de l’acheteur étaient immobilisés sans produire aucun bien commercialisable. Pour un premier ordre dans une nouvelle catégorie, où l’écoulement des ventes sur le premier canal se situe généralement vers la douzième semaine, cela signifie que près d’un mois d’écoulement des ventes a été repoussé — ce qui, sur une marge faible, fait la différence entre un lancement confortable et un lancement financé par les fonds propres de l’acheteur.
Le risque lié aux visuels a été transféré. C’est l’effet le plus important, et c’est celui qui n’apparaît absolument pas dans un plan de trésorerie. Selon la structure initiale, le paiement lié aux visuels était déclenché par une approbation, c’est-à-dire par une décision. Une décision constitue un moment où l’acheteur peut refuser, et un refus à ce stade n’est utile que si les fonds n’ont pas encore été versés. Selon la structure initiale, quarante pour cent de la valeur de la commande avaient déjà été décaissés au moment de l’approbation des visuels ; un refus à ce stade était donc un refus sans aucun levier.
La proposition a remplacé ce jalon par un paiement conditionné à l’approbation et à l’expédition d’un échantillon physique de préproduction. Le déclencheur est passé de « nous avons décidé » à « vous avez quelque chose entre les mains ». Lorsqu’un échantillon est en possession de l’acheteur, une erreur peut être détectée au stade de l’échantillon plutôt qu’à celui de la palette, et les fonds qui n’ont pas encore été décaissés sont ceux qui rendent la correction financièrement accessible.
Le paiement final a gagné un déclencheur contrôlé par l’acheteur. Selon la structure initiale, le dernier cinquième était versé après une inspection avant expédition réalisée à l’usine. Ce rapport constitue une preuve tangible, et il n’est pas dénué de valeur — mais c’est une preuve produite par une partie intéressée à l’expédition de la marchandise, dans un lieu où l’acheteur n’est pas présent. Selon la proposition, ce même cinquième n’est versé qu’à l’arrivée de la marchandise dans l’entrepôt de l’acheteur, et non après une inspection réalisée à l’usine. Les critères d’acceptation établis avant la commande sont devenus contraignants plutôt que purement indicatifs, car l’acheteur dispose désormais de la marchandise entre les mains au moment où le paiement est dû.
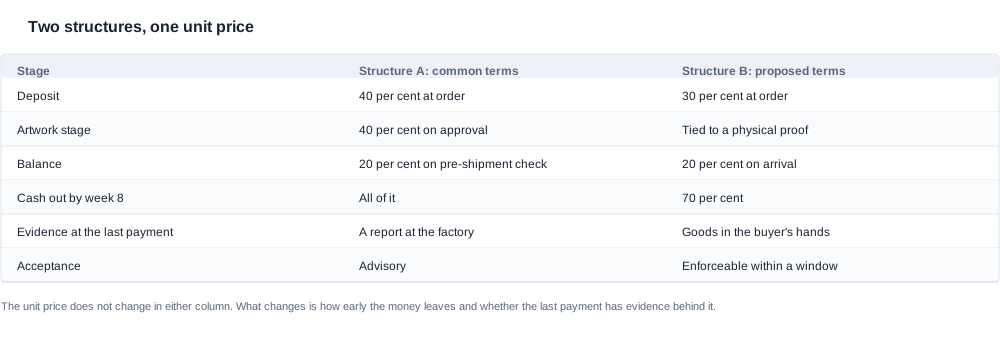
| Étape | Structure A : conditions courantes | Structure B : conditions proposées |
|---|---|---|
| Dépôt | 40 pour cent à la commande | 30 pour cent à la commande |
| Étape des visuels | 40 pour cent à l’approbation | Conditionné à la réception d’un échantillon physique par l’acheteur |
| Solde | 20 pour cent après une inspection à l’usine | 20 pour cent à l’arrivée et après vérification |
| Trésorerie décaissée à la huitième semaine | La totalité | Soixante-dix pour cent |
| Preuve au moment du dernier paiement | Un rapport produit à l’usine | Des marchandises réceptionnées par l’acheteur |
| Acceptation | Indicative | Contraignante dans un délai défini |
Aucune de ces modifications n’a réduit le coût du fournisseur ni le prix unitaire. Toutes ont décalé le décaissement des fonds de l’acheteur et, plus important encore, déplacé les points de déclenchement vers des moments où l’acheteur peut voir ce qu’il paie. C’est là tout le mécanisme, et c’est la raison pour laquelle une même structure produit une marge différente pour deux acheteurs : l’effet sur la marge dépend du cycle de trésorerie de l’acheteur et de sa capacité à interrompre le processus, et non des pourcentages.
L’argument inverse et la manière d’en tenir compte
Le fournisseur assume désormais un besoin en fonds de roulement plus élevé, et ce coût est réel. Sur un marché concurrentiel, il finit par se répercuter quelque part — généralement dans le prix unitaire lors d’une commande ultérieure, parfois pas du tout si le cycle de trésorerie du fournisseur n’a jamais constitué une contrainte.
La manière équitable d’aborder cette question consiste à demander, et non à supposer. Que vous coûte la structure alternative ? Si la réponse est : rien, la structure initiale constituait une position de négociation plutôt qu’une exigence, et l’acheteur vient d’apprendre quelque chose d’utile sur la relation. Si la réponse est un montant précis, l’acheteur dispose d’un élément d’échange : une période de validité du prix plus longue, des prévisions plus fiables, une quantité plus importante pour une même configuration, ou un dépôt plus faible dont le solde est conditionné à l’arrivée.
Il existe une deuxième version de cet argument, plus sophistiquée, qu’il convient de prendre au sérieux, car elle est juste d’une manière qui ne flatte l’acheteur que parfois. Un fournisseur qui doit conserver la marchandise plus longtemps finira par intégrer ce coût. Le mécanisme n’est généralement pas une majoration, mais un changement de comportement lors de la commande suivante : des conditions de paiement plus strictes, un prix moins flexible ou un refus de réserver un créneau dans le planning de l’acheteur. Sur un marché concurrentiel comptant plusieurs fournisseurs, cet effet est bien réel ; avec un fournisseur unique, il l’est moins.
La réaction pratique consiste à placer l’argument là où il a sa place. La question du coût de cette structure pour le fournisseur relève du prix de la prochaine commande et convient d’être posée au moment où celle-ci est discutée, plutôt que déduite de la commande actuelle. Un acheteur qui demande « combien vous coûte le maintien de ces conditions et pouvons-nous l’amortir sur les trois prochaines commandes » obtient une réponse utile. En revanche, un acheteur qui suppose que ce coût est nul et se surprend de voir une condition modifiée à la troisième commande a fait ses calculs du mauvais côté.
Il est également utile d’expliciter clairement l’échange plutôt que de le sous-entendre. Dans ce scénario, l’acheteur avait trois éléments à proposer et les a tous utilisés : une durée de validité du prix de configuration plus longue, une quantité supérieure pour une seule configuration, permettant de réduire le nombre de séries de production, et une date de gel de la configuration plus précoce, qui a permis au fournisseur de s’engager sur les matériaux avec moins d’incertitude. Aucun de ces éléments ne constituait une concession en valeur, car chacun représente un coût réel pour le fournisseur et aucun n’entraîne pour l’acheteur de coût supplémentaire au-delà de la structure discutée.
Voici le critère permettant de déterminer si une négociation de paiement est authentique plutôt que purement symbolique : les deux parties doivent pouvoir indiquer ce que l’autrepartie abandonne. Lorsqu’un acheteur ne peut pas dire ce que le fournisseur gagne avec un calendrier plus long, la demande constitue une faveur et non un échange, et elle sera traitée comme telle.
Réaliser le calcul avec vos propres chiffres
Le calcul vaut la peine d’être effectué pour chaque premier ordre, et il est préférable de le faire avant la commande plutôt qu’après, car une structure convenue ne peut plus être redécoupée en fonction d’un autre profil de trésorerie.
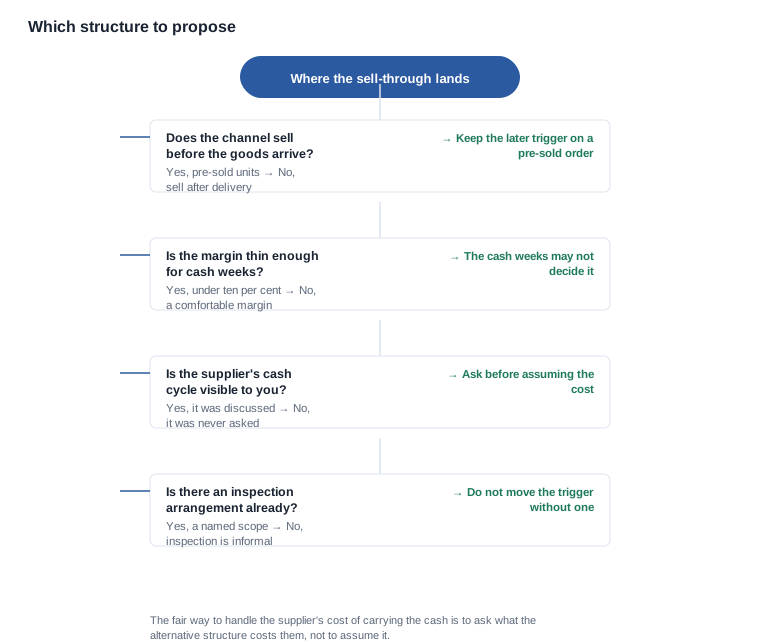
Trois colonnes, une feuille, deux structures, le même prix unitaire et les mêmes dates. Puis quatre questions.
- À quelle semaine le premier flux de trésorerie significatif revient-il ? Pour une commande destinée à un canal de distribution, il s’agit généralement de la première vente, et rarement dès la première semaine. Cette semaine est le chiffre déterminant, car c’est là que le besoin de financement et le rendement se rejoignent.
- Quel est le besoin de financement maximal entre maintenant et cette date ? Pas la valeur totale de la commande, mais le pic, qui se situe généralement à une semaine précise et généralement avant la fin de la commande.
- À quel moment du calendrier faudrait-il pouvoir interrompre le processus ? C’est à ce moment que doit se situer le dernier déclencheur de paiement. Tout ce qui le précède relève d’une négociation sur le calendrier ; le déclencheur lui-même relève d’une négociation sur le contrôle.
- Que rapporte réellement le dernier paiement ? Si la réponse est « rien qui arrive avec les marchandises », le déclencheur protège la position de risque du fournisseur plutôt que celle de l’acheteur, et il mérite d’être remis en question.
La troisième question est celle qui génère les échanges les plus utiles, car elle porte sur l’activité de l’acheteur lui-même plutôt que sur la commande. Un acheteur qui sait à quelle semaine il souhaiterait pouvoir interrompre le processus peut exprimer une position relative au déclencheur en termes de cycle de trésorerie, auquel le fournisseur peut répondre d’une manière impossible à une simple demande de « conditions plus longues ».
Il existe également une version de ce calcul pour la deuxième commande et les suivantes, et c’est elle qui détermine si la première négociation en valait la peine. Reprenez la même feuille avec les dates réelles de la première commande et les ventes réelles, puis comparez le besoin de financement maximal avec la marge de la commande. Si le pic représente une part importante de la marge, la structure n’est pas un simple ajustement du besoin en fonds de roulement : c’est la principale variable de la rentabilité de la commande, et elle doit être négociée comme telle.
Ce que le premier ordre apprend au deuxième
Le résultat le plus précieux du calcul n’est pas le chiffre obtenu pour le premier ordre. C’est la référence qui permet de faire du deuxième ordre une comparaison plutôt qu’une nouvelle négociation.
Trois éléments sont reportés, et chacun vaut davantage que l’économie de trésorerie.
La semaine de besoin de financement maximal. Si le besoin de financement maximal de la première commande s’est produit à la sixième semaine et que les ventes sont arrivées à la douzième semaine, le plan de la deuxième commande peut être fondé sur cet intervalle plutôt que sur une estimation. Un acheteur qui connaît sa propre semaine de pic peut négocier un calendrier en conséquence, en demandant un solde à une date plus tardive que d’habitude ou un acompte plus faible sur une deuxième commande dont le fournisseur connaît déjà la configuration.
La courbe réelle d’écoulement des ventes. Un premier ordre constitue une étude de marché, et la structure de paiement a été choisie avant que la réponse ne soit connue. Le deuxième ordre permet de confronter cette structure à une courbe réelle plutôt qu’hypothétique : c’est à ce moment que la négociation vaut la peine, car les deux parties disposent désormais d’un fait commun.
Les événements de risque réellement survenus. Chaque défaut, chaque itération d creations, chaque document arrivé en retard représente un point de données produit par le premier ordre et pouvant servir de référence pour fixer le prix du deuxième. Un acheteur qui les a consignés dispose d’une base factuelle pour demander un périmètre d’inspection ou un délai d’acceptation ; un fournisseur qui a consigné les mêmes événements dispose d’une base factuelle pour demander l’inverse. Aucune des deux parties n’a à défendre son point de vue sur le seul principe, et la discussion est à la fois plus courte et plus constructive.
Une précaution s’impose toutefois si vous souhaitez conserver cette structure à l’identique. Une structure adaptée à un premier ordre, lorsque l’acheteur n’avait ni levier ni données, est souvent inadaptée au deuxième. Le premier ordre s’achète avec du risque ; le deuxième, avec de l’information. Un acheteur qui conserve la première structure parce qu’elle a fonctionné paie deux fois la prime de risque, et la seconde fois elle ne sert à rien.
Qui porte le flux de trésorerie à chaque étape
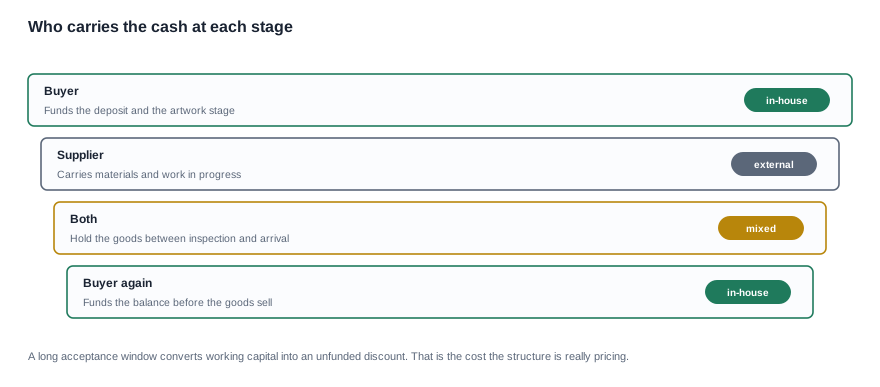
Le schéma en couches constitue le résumé fidèle de la négociation. L’acheteur finance l’acompte et, selon la structure initiale, une grande partie de la commande avant même l’existence des produits. Le fournisseur porte les matières premières et les travaux en cours. Les deux parties détiennent les produits finis entre l’inspection en usine et l’entrepôt de l’acheteur. L’acheteur finance ensuite le dernier cinquième avant que ces produits n’aient été vendus.
Examinez attentivement cette dernière couche, car c’est là que se dissimule le coût invisible. Un acheteur qui a payé des produits non encore vendus supporte un risque de stocks ; dans une catégorie où la courbe d’écoulement des ventes n’est pas encore établie, ce risque n’a pas une ampleur connue. Déplacer le dernier paiement à l’arrivée ne l’élimine pas — les produits doivent toujours être vendus — mais cela situe le paiement après la vérification physique, par l’acheteur, de ce qu’il a acheté. C’est la différence entre supporter un risque de stocks et un risque de vérification.
L’article MOQ et le cycle de trésorerie traite de l’autre aspect de ce même calcul, tandis que l’article conditions de paiement des lunettes connectées, étape par étape présente l’ordre dans lequel ces décisions doivent être prises.
Ce que nous proposerons et ce que nous ne refixerons pas
Nous proposerons une structure fondée sur des jalons, en indiquant ce qui déclenche chacun d’eux et ce que nous pouvons faire si un jalon n’est pas atteint. Nous n’offrons pas de conditions libres à une relation que nous n’avons pas encore vécue et ne modifierons pas une structure en cours de programme sans fournir une justification écrite.
La marge est le point où les conditions de paiement cessent d’être une question de financement pour devenir une question de prix. Nos prix unitaires, nos délais de production et nos quantités minimales de commande ne sont pas publiés ; nous ne proposerons donc pas d’impact sur la marge par rapport à un chiffre que vous ne pouvez pas auditer, et ne présenterons pas un calcul détaillé comme s’il s’agissait de notre propre résultat. Nous montrerons en revanche quelles postes de coûts de votre modèle sont fixes de notre côté et lesquelles évoluent avec la structure de paiement, afin que les calculs restent de votre côté de la table.
La section conditions de paiement des lunettes connectées présente les structures elles-mêmes, et l’article idées reçues sur les conditions de paiement des lunettes connectées traite des convictions qui ne résistent pas à un premier ordre.
Ce que nous vous demanderons, ce sont vos propres chiffres plutôt que les nôtres : la configuration, la quantité, le marché de destination, la semaine de retour du premier flux de trésorerie significatif et la semaine à laquelle vous souhaiteriez pouvoir vous arrêter. Avec ces cinq éléments, nous pourrons vous montrer la séquence de circulation des fonds et vous pourrez effectuer vos propres calculs. Nous ne publierons pas d’impact sur la marge, car elle relève de votre entreprise et non de la nôtre ; un chiffre que nous inventerions serait le moins utile de cette page.
Lectures complémentaires
- Conditions de paiement des lunettes connectées, étape par étape — l’ordre des décisions
- Idées reçues sur les conditions de paiement des lunettes connectées — l’effet réel des conditions
- MOQ et le cycle de trésorerie — où va l’argent
Envoyez-nous la configuration, la quantité et le marché, et nous vous montrerons la séquence de circulation des fonds, afin que les calculs restent de votre côté de la table.


