
Ketentuan pembayaran tidak muncul dalam perhitungan margin, dan justru itulah alasan mengapa ketentuan ini sering menjadi angka terbesar yang dapat dikendalikan dalam perhitungan tersebut. Berikut ini sebuah contoh nyata perhitungan bagaimana margin pesanan pertama berubah hanya karena struktur pembayarannya. Harga satuan tidak pernah berubah, barang tidak pernah berubah, dan pemasok tidak pernah memberikan sesuatu secara gratis.
Ketentuan Pembayaran Smart Glasses memengaruhi margin melalui tiga jalur yang berbeda, dan hanya satu di antaranya yang berkaitan dengan arus kas. Jalur arus kas adalah yang paling jelas: uang yang cair lebih lambat dapat menghasilkan imbal hasil, atau setidaknya tidak perlu didanai. Jalur risiko kurang jelas dan biasanya dampaknya lebih besar: struktur tersebut menentukan siapa yang menanggung konsekuensi apabila barang yang diterima tidak sesuai dengan yang dipesan. Jalur ketiga justru jarang dipertimbangkan pembeli — periode penerimaan yang panjang mengubah modal kerja pemasok menjadi diskon tanpa pendanaan untuk pesanan berikutnya. Dampaknya tidak terlihat pada margin pesanan ini, melainkan pada harga pesanan berikutnya.
Skenario di bawah bersifat hipotetis, bukan proyek klien, dan ditulis untuk menunjukkan metodenya, bukan untuk mengadvokasikan struktur tertentu.
Ketentuan Pembayaran Smart Glasses: kas, risiko, dan margin
Pesanan ini menggunakan konfigurasi kacamata dengan fungsi Audio. Rangkaian kami mencakup delapan model Audio, sedangkan konfigurasi dalam skenario ini berupa satu model dengan satu volume — kasus komersial paling sederhana, dan karena itu juga tempat paling jelas untuk melihat dampak struktur pembayaran.
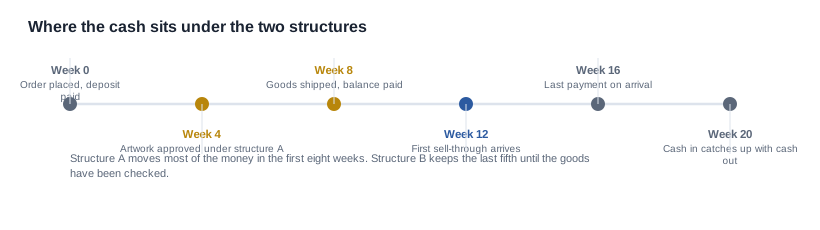
Biaya barang ditetapkan, biaya Anglia ditetapkan, dan harga satuan disepakati. Struktur yang ditawarkan merupakan struktur yang umum: empat puluh persen uang muka saat pemesanan, empat puluh persen setelah artwork disetujui, dan dua puluh persen setelah pemeriksaan pra-pengiriman.
Di atas kertas, ketentuan ini wajar. Dalam praktiknya, ketentuan ini memusatkan delapan puluh persen arus kas keluar pada enam minggu pertama — sebelum satu unit pun dibuat, sebelum kemasan diproduksi, dan sebelum tersedia barang yang dapat dijadikan dasar keputusan pembeli untuk menghentikan pesanan. Enam minggu tersebut justru merupakan periode ketika pembeli tidak memiliki daya tawar maupun produk, dan merupakan periode ketika pesanan pertama dalam kategori baru paling mungkin diputuskan berdasarkan optimisme, bukan bukti.
Situasi dan perhitungan yang tidak pernah dilakukan
Keberatan pembeli bukan karena strukturnya tidak adil.ebabannya adalah pembeli tidak dapat menentukan dari jadwal pembayaran semata berapa biaya yang-security.
Hal ini layak dicermati, karena kondisi tersebut merupakan kondisi yang normal. Jadwal pembayaran dibaca sebagai rangkaian persentase dari suatu total, lalu persentase-persentase tersebut dibandingkan dengan persentase dalam jadwal lain. Dampak jadwal tersebut terhadap posisi kas pembeli dari waktu ke waktu — kebutuhan pendanaan, jumlah hari persediaan, titik ketika barang sudah tersedia tetapi uang sudah keluar — tidak terlihat melalui cara baca tersebut.
Jadi, pembeli melakukan sesuatu yang tidak biasa dan, jika dipikirkan kembali, sepenuhnya masuk akal: ia menyusun rencana kas untuk kedua struktur pada satu lembar yang sama. Tiga kolom, arus kas keluar per minggu, arus kas masuk per minggu, serta selisih antara keduanya. Harga satuan dipertahankan tetap. Tanggal dipertahankan tetap. Hanya struktur pembayarannya yang berubah.
Hasilnya tidak dramatis, dan yang penting justru fakta bahwa hasilnya tidak dramatis. Selisih kas pada minggu kedua belas hanya amounted beberapa minggu pendanaan. Angka ini nyata, tetapi bukan dampak utamanya. Dampak utama terletak pada kolom kedua.
Ada satu detail metodologi yang layak disebutkan, karena detail itulah yang membuat perbandingan dapat diandalkan: pembeli menyusun rencana kas sebelum bernegosiasi soal harga satuan. Urutannya penting. Pembeli yang lebih dahulu bernegosiasi soal harga sudahdota modal negosiasi, sehingga ketika discussions pembayaran dimulai, ia sudah memiliki posisi yang harus dipertahankan, bukan masalah yang perlu diselesaikan. Struktur pembayaran merupakan bagian kesepakatan yang memengaruhi bisnis pembeli sendiri, bukan bisnis pemasok, dan merupakan bagian yang paling tepat untuk dievaluasi oleh pembeli.
Detail kedua adalah pembeli meminta pandangan pemasok sendiri mengenai jadwal tersebut sebelum mengusulkan apa pun. Pemasok yang yakin barangnya akan meninggalkan pabrik pada minggu keenam dan pembeli yang yakin pada minggu kesembilan akan menyusun dua rencana kas yang berbeda dari penawaran yang sama, dan ketidaksepahaman tersebut tidak akan muncul hingga minggu ketujuh. Menetapkan bahwa kedua belah pihak menggunakan tanggal yang sama bernilai lebih daripada persentase apa pun yang tercantum dalam jadwal pembayaran.
Tiga dampak, dan hanya satu yang jelas
Siklus kas memanjang. Memindahkan seperlima nilai pesanan dari minggu nol ke titik yang lebih kemudian memperpanjang periode ketika uang pembeli terkunci tanpa menghasilkan barang yang dapat dijual. Pada pesanan pertama dalam kategori baru, ketika penjualan melalui kanal pertama biasanya terjadi sekitar minggu kedua belas,Artinya hampir sebulan penjualan dipindahkan mundur—dan pada margin tipis, perbedaan ini menentukan apakah peluncuran berjalan nyaman atau didanai dari kantong pembeli sendiri.
Risiko artwork dialihkan. Inilah dampak yang lebih besar, dan satu-satunya yang sama sekali tidak muncul dalam rencana kas. Dengan struktur asli, pembayaran tahap artwork dicairkan setelah persetujuan, yang berarti adanya keputusan. Keputusan adalah titik ketika pembeli dapat berkata tidak, dan penolakan pada titik tersebut hanya berguna jika uangnya belum keluar. Dengan struktur asli, empat puluh persen nilai pesanan telah keluar pada saat artwork disetujui, sehingga penolakan pada titik tersebut merupakan penolakan tanpa leverage.
Usulan tersebut mengganti tahap itu dengan pembayaran yang terkait pada persetujuan dan pengiriman proofs praproduksi fisik. Pemicunya berpindah dari "kami telah memutuskan" menjadi "Anda sudahixer memiliki barangnya di tangan". Dengan proofs sudah berada di tangan pembeli, kesalahan ditemukan pada tahap proofs, bukan pada saat barang tiba dalam pallet, dan uang yang belum keluarlah yang membuat koreksi lebih mudah dilakukan.
Pembayaran akhir memperoleh pemicu yang dikendalikan pembeli. Dengan struktur asli, seperlima pembayaran terakhir dicairkan setelah pemeriksaan pra-pengiriman yang dilakukan di pabrik. Laporan itu merupakan bukti nyata, dan bukan sesuatu yang dapat diabaikan—tetapi laporan tersebut dihasilkan oleh pihak yang berkepentingan agar pengiriman diteruskan, serta dibuat di lokasi yang tidak(ipynb) presence pembeli. Berdasarkan usulan, seperlima yang sama dicairkan setelah barang tiba di gudang pembeli, bukan setelah pemeriksaan di pabrik. kriteria penerimaan yang ditulis sebelum pesanan dibuat menjadi mengikat, bukan sekadar sekadar saran, karena pembeli sekarang sudah memiliki barang di tangan pada saat pembayaran jatuh tempo.
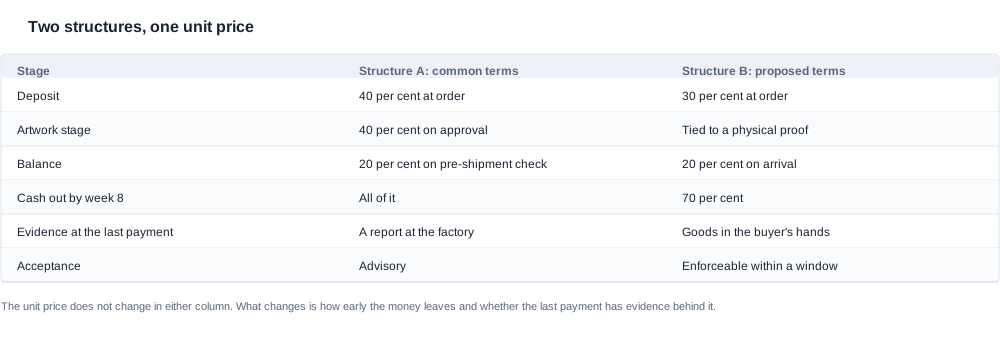
| Tahap | Struktur A: ketentuan umum | Struktur B: ketentuan yang diusulkan |
|---|---|---|
| Deposit | 40 persen saat memesan | 30 persen saat memesan |
| Tahap artwork | 40 persen setelah persetujuan | Terikat pada proofs fisik yang berada di tangan pembeli |
| Sisa pembayaran | 20 persen setelah pemeriksaan pabrik | 20 persen setelah tiba dan diperiksa |
| Kas keluar pada minggu kedelapan | Seluruhnya | Tujuh puluh persen |
| Bukti pada pembayaran terakhir | Laporan yang dibuat di pabrik | Barang yang telah diterima pembeli |
| Penerimaan | Sebagai saran | Mengikat dalam jangka waktu yang ditentukan |
Tidak satu pun perubahan ini mengurangi biaya pemasok atau harga satuan. Semuanya memindahkan kas pembeli lebih lambat dan, yang lebih penting, memindahkan titik pemicu ke momen ketika pembeli dapat melihat apa yang mereka bayar. Itulah mekanismenya, dan inilah alasan struktur yang sama menghasilkan margin berbeda bagi dua pembeli: dampak terhadap margin merupakan fungsi dari siklus kas pembeli dan kemampuan pembeli untuk menghentikan proses, bukan dari persentase pembayarannya.
Argumen tandingan dan cara menentukan harganya
Pemasok sekarang membawa lebih banyak modal kerja, dan biaya tersebut memang ada. Di pasar yang kompetitif, biaya ini akan muncul di suatu tempat—biasanya pada harga satuan saat pesanan berikutnya, atau kadang sama sekali tidak muncul jika siklus kas pemasok menjadi pembatas.
Cara yang adil untuk menanganinya adalah dengan bertanya, bukan berasumsi. Berapa biaya struktur alternatif bagi Anda? Jika jawabannya tidak ada, struktur asli hanyalah posisi negosiasi, bukan persyaratan mutlak, dan pembeli baru saja memperoleh informasi berguna tentang hubungan tersebut. Jika jawabannya berupa angka tertentu, pembeli memiliki sesuatu untuk ditukar: periode berlaku harga yang lebih panjang, prakiraan yang lebih pasti, jumlah konfigurasi tunggal yang lebih besar, atau deposit yang lebih kecil dengan sisanya terikat pada kedatangan barang.
Ada versi kedua yang lebih halus dari argumen tersebut, dan argumen ini layak diperhatikan karena benar dalam kondisi tertentu yang kadang hanya menguntungkan pembeli. Pemasok yang diminta membawa barang lebih lama pada akhirnya akan memperhitungkan hal tersebut. Mekanismenya biasanya bukan biaya tambahan; melainkan perubahan perilaku pada pesanan berikutnya—syarat pembayaran yang lebih ketat, harga yang kurang fleksibel, atau penolakan untuk mempertahankan slot jadwal pembeli. Di pasar kompetitif dengan beberapa pemasok, hal ini merupakan kenyataan; dengan satu pemasok, dampaknya lebih kecil.
Respons praktisnya adalah menempatkan argumen pada tempat yang tepat. Pertanyaan tentang berapa biaya struktur tersebut bagi pemasok adalah pertanyaan tentang harga pesanan berikutnya, dan sebaiknya dilakukan saat pesanan berikutnya dibahas daripada disimpulkan dari pesanan saat ini. Pembeli yang bertanya "berapa biaya yang harus Anda tanggung untuk mempertahankan ini, dan apakah kami dapat amortisasinya di tiga pesanan berikutnya" akan mendapat jawaban yang berguna. Pembeli yang mengasumsikan biayanya nol dan terkejut oleh perubahan ketentuan pada pesanan ketiga telah melakukan perhitungan di sisi yang salah.
Juga membantu untuk menyebutkan pertukaran tersebut secara terbuka daripada menyiratkannya. Pembeli dalam skenario ini memiliki tiga hal untuk ditawarkan dan menggunakan ketiganya: periode berlaku harga yang lebih panjang untuk konfigurasi tersebut, kuantitas konfigurasi tunggal yang lebih besar sehingga mengurangi jumlah produksi, serta tanggal beku konfigurasi yang lebih awal sehingga pemasok dapat melakukan komitmen material dengan ketidakpastian yang lebih sedikit. Tidak satu pun dari hal tersebut merupakan konsesi nilai, karena masing-masing menimbulkan biaya nyata bagi pemasok, dan tidak satu pun menimbulkan biaya tambahan bagi pembeli selain struktur yang sedang dibahas.
Inilah uji apakah negosiasi pembayaran bersifat substantif atau sekadar performatif: kedua pihak harus dapat menyebutkan apa yang dikorbankan pihak lain. Ketika pembeli tidak dapat mengatakan apa yang diperoleh pemasok dari jadwal pembayaran yang lebih panjang, permintaan tersebut adalahELP permintaan bantuan, bukan pertukaran, dan akan diperlakukan demikian.
Melakukan perhitungan berdasarkan angka Anda sendiri
Perhitungan ini layak dilakukan untuk setiap pesanan pertama, dan sebaiknya dilakukan sebelum pesanan daripada setelahnya, karena struktur yang telah disepakati tidak dapat dipotong ulang berdasarkan profil kas yang berbeda.
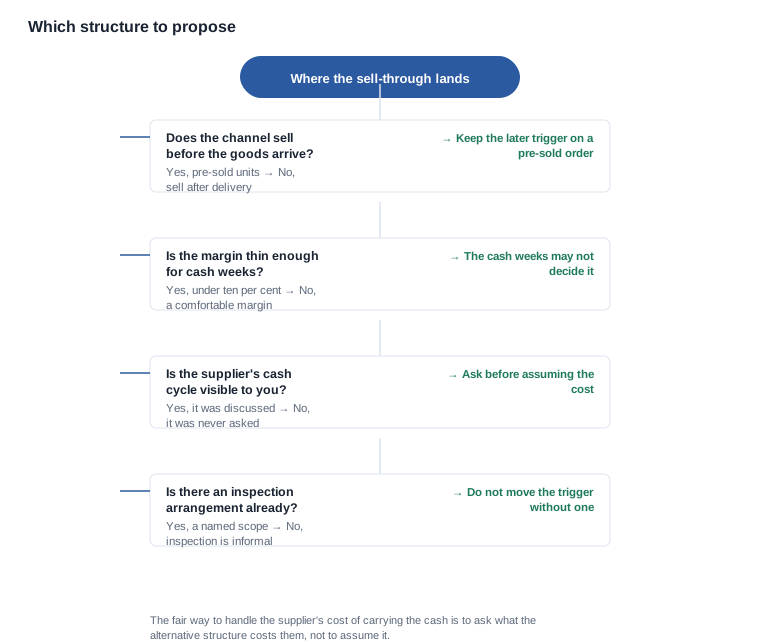
Tiga kolom, satu lembar kerja, dua struktur, harga satuan dan tanggal yang sama. Lalu empat pertanyaan.
- Pada minggu berapa arus kas pertama yang signifikan kembali? Untuk pesanan melalui kanal, biasanya ini terjadi pada penjualan pertama, dan biasanya bukan pada minggu pertama. Minggu itulah angka yang penting, karena di situlah kebutuhan pendanaan bertemu dengan imbal hasilnya.
- Berapa kebutuhan pendanaan puncak antara sekarang dan saat itu? Bukan nilai total pesanan — tetapi kebutuhan puncak, yang biasanya terjadi pada minggu tertentu dan biasanya lebih awal daripada pesanan selesai.
- Pada titik mana dalam jadwal Anda akan ingin dapat berhenti? Titik itulah tempat pemicu pembayaran terakhir sebaiknya ditempatkan. Semua hal sebelum itu merupakan negosiasi tentang waktu; pemicunya sendiri merupakan negosiasi tentang kontrol.
- Apa sebenarnya yang dibeli oleh pembayaran terakhir? Jika jawabannya "tidak ada yang tiba bersama barang", pemicu tersebut melindungi posisi risiko pemasok, bukan posisi pembeli, dan perlu dipertanyakan.
Pertanyaan ketiga menghasilkan percakapan paling berguna, karena/questions ini berkaitan dengan bisnis pembeli sendiri, bukan dengan pesanan. Pembeli yang mengetahui pada minggu mana ia ingin dapat berhenti dapat menyampaikan posisi pemicunya dalam istilah siklus kasnya sendiri, dan pemasok dapat merespons secara berbeda daripada jika hanya mendengar "kami ingin jangka waktu yang lebih panjang".
Ada juga versi perhitungan untuk pesanan kedua dan seterusnya, dan versi inilah yang menentukan apakah negosiasi pertama layak dilakukan. Gunakan lembar kerja yang sama dengan tanggal pesanan pertama yang sebenarnya dan penjualan yang sebenarnya, lalu bandingkan kebutuhan pendanaan puncak dengan margin pada pesanan tersebut. Jika kebutuhan puncak merupakan bagian signifikan dari margin, struktur tersebut bukan sekadar detail modal kerja — melainkan variabel terbesar dalam profitabilitas pesanan, dan layak dinegosiasikan secara demikian.
Apa yang dipelajari pesanan pertama untuk pesanan kedua
Keluaran paling bernilai dari perhitungan ini bukan angka pada pesanan pertama. Yang paling bernilai adalah garis dasar yang membuat pesanan kedua menjadi perbandingan, bukan negosiasi baru.
Tiga hal dibawa ke depan, dan masing-masing bernilai lebih besar daripada penghematan kas.
Minggu kebutuhan pendanaan puncak. Jika kebutuhan pendanaan puncak pada pesanan pertama terjadi pada minggu keenam dan penjualan terjadi pada minggu kedua belas, rencana pesanan kedua dapat dibangun berdasarkan interval tersebut daripada berdasarkan dugaan. Pembeli yang mengetahui minggu puncaknya dapat.negosiasikan jadwal di dalamnya — meminta pelunasan lebih lambat dari biasanya, atau meminta uang muka yang lebih kecil untuk pesanan kedua ketika pemasok sudah mengetahui konfigurasi tersebut.
Kurva penjualan aktual. Pesanan Pertama merupakan proyek riset terhadap pasar, dan skema pembayarannya ditentukan sebelum jawabannya diketahui. Pada pesanan kedua, skema tersebut dapat diuji terhadap kurva nyata, bukan asumsi. Di sinilah negosiasi menjadi layak dilakukan, karena kedua pihak kini memiliki fakta yang sama.
Peristiwa risiko yang benar-benar terjadi. Setiap cacat, setiap revisi desain, dan setiap dokumen yang terlambat tiba merupakan titik data yang dihasilkan oleh Pesanan Pertama dan dapat menjadi dasar penilaian harga bagi pesanan kedua. Pembeli yang mencatat kejadian-kejadian tersebut memiliki dasar faktual untuk meminta lingkup inspeksi atau periode penerimaan, sedangkan pemasok yang mencatat kejadian yang sama memiliki dasar faktual untuk sebaliknya. Kedua pihak tidak perlu berdebat berdasarkan prinsip, dan perdebatan menjadi lebih singkat serta lebih baik.
Ada satu hal yang perlu diwaspadai jika skema diteruskan tanpa perubahan. Skema yang tepat untuk Pesanan Pertama, ketika pembeli tidak memiliki daya tawar maupun data, sering kali keliru untuk pesanan kedua. Pesanan Pertama dibeli dengan risiko; pesanan kedua dibeli dengan informasi. Pembeli yang mempertahankan skema pertama karena pernah berhasil berarti membayar premi risiko dua kali, dan pada kedua kalinya, premi tersebut tidak lagi dibelanjakan untuk apa pun.
Siapa yang menanggung arus kas pada setiap tahap
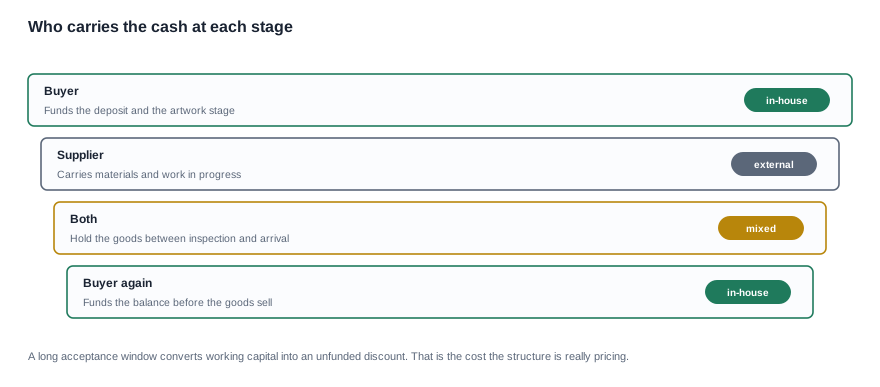
Diagram lapisan tersebut merupakan ringkasan yang jujur atas negosiasi ini. Pembeli mendanai uang muka dan, dalam skema awal, sebagian besar nilai pesanan sebelum ada barang sama sekali. Pemasok menanggung biaya bahan baku dan pekerjaan yang sedang berjalan. Kedua pihak memegang barang jadi sejak pemeriksaan di pabrik hingga barang berada di gudang pembeli. Kemudian, pembeli mendanai pembayaran terakhir sebesar seperlima nilai pesanan sebelum barang tersebut terjual.
Perhatikan lapisan terakhir ini dengan saksama, karena di situlah biaya tersembunyi berada. Pembeli yang telah membayar barang yang belum terjual menanggung risiko persediaan, dan dalam kategori yang kurva penjualan belum mapan, risiko tersebut merupakan besaran yang belum diketahui. Memindahkan pembayaran terakhir ke waktu barang tiba tidak menghilangkannya — barang tetap harus terjual — tetapi menempatkan pembayaran setelah pembeli telah memverifikasi secara fisik barang yang dibelinya. Inilah perbedaan antara menanggung risiko persediaan dan risiko verifikasi.
Artikel MOQ dan siklus kas membahas sisi lain dari perhitungan yang sama, sedangkan artikel syarat pembayaran langkah demi langkah menguraikan urutan keputusan yang perlu diambil.
Apa yang akan kami usulkan, dan apa yang tidak akan kami hitung ulang
Kami akan mengusulkan struktur berbasis tonggak pembayaran serta menjelaskan pemicu setiap tonggak dan tindakan yang dapat kami lakukan jika suatu tonggak tidak tercapai. Kami tidak menawarkan ketentuan pembayaran terbuka untuk hubungan kerja sama yang belum pernah kami jalankan, dan kami tidak akan mengubah skema di tengah program tanpa memberikan alasan secara tertulis.
Margin adalah tempat syarat pembayaran berhenti menjadi persoalan keuangan dan menjadi persoalan harga. Harga satuan, waktu produksi, dan jumlah pesanan minimum kami tidak dipublikasikan, sehingga kami tidak akan memberikan estimasi dampak margin terhadap angka yang tidak dapat diaudit oleh Anda, dan tidak akan menyajikan perhitungan contoh seolah-olah itu hasil kerja kami sendiri. Yang akan kami lakukan adalah menunjukkan pos biaya mana dalam model Anda yang dikendalikan oleh pihak kami dan mana yang berubah mengikuti skema pembayaran, sehingga perhitungan tetap berada di sisi Anda.
Bagian syarat pembayaran menguraikan berbagai skema itu sendiri, sedangkan artikel mitos syarat pembayaran membahas keyakinan yang tidak bertahan setelah Pesanan Pertama.
Yang akan kami minta justru angka milik pembeli sendiri, bukan milik kami: konfigurasi, jumlah, pasar tujuan, minggu saat arus kas pertama yang berarti kembali, dan minggu ketika Anda ingin dapat berhenti. Dengan kelima data tersebut, kami dapat menunjukkan urutan perpindahan uang, dan Anda dapat menghitungnya sendiri. Yang tidak akan kami lakukan adalah menerbitkan dampak margin, karena margin tersebut milik bisnis Anda, bukan milik kami, dan angka yang kami karang akan menjadi angka paling tidak berguna di halaman ini.
Bacaan terkait
- Syarat pembayaran langkah demi langkah — urutan keputusan
- Mitos syarat pembayaran — apa yang sebenarnya dilakukan oleh ketentuan tersebut
- MOQ dan siklus kas — ke mana uang mengalir
Kirimkan konfigurasi, jumlah, dan pasar, lalu kami akan menunjukkan urutan perpindahan uang sehingga perhitungan tetap berada di sisi Anda.


