
Betalningsvillkor syns inte i marginalberäkningen, vilket är anledningen till att de ofta utgör den största kontrollerbara siffran i den. Nedan visas ett räkneexempel på hur marginalen för en enda första order förändrades enbart genom betalningsstrukturen. Enhetspriset ändrades aldrig, varorna ändrades aldrig och leverantören gav aldrig bort något.
Betalningsvillkor för smarta glasögon påverkar marginalen genom tre separata vägar, och endast en av dem rör kontanter. Kontantvägen är den uppenbara: pengar som flyttas senare kan användas till att generera avkastning, eller åtminstone inte behöva finansieras. Riskvägen är mindre uppenbar och vanligtvis större: strukturen avgör vem som bär konsekvenserna av varor som inte är vad som beställdes. Den tredje vägen är den som köpare sällan tänker på alls – ett långt godkännande-fönster omvandlar leverantörens rörelsekapital till en obunden rabatt på nästa order, vilket inte syns i den här orderns marginal utan i priset på ordern efter den.
Scenariet nedan är hypotetiskt och inte ett kundprojekt. Det har skrivits för att visa metoden, inte för att argumentera för en viss struktur.
Betalningsvillkor för smarta glasögon: kontanter, risk och marginal
Ordern avser en konfiguration med ljudglasögon. Vårt sortiment omfattar åtta ljudmodeller, och konfigurationen i det här scenariet är en enda modell i en enda volym – den enklaste kommersiella situationen som finns och därför den tydligaste platsen för att se vad strukturen gör.
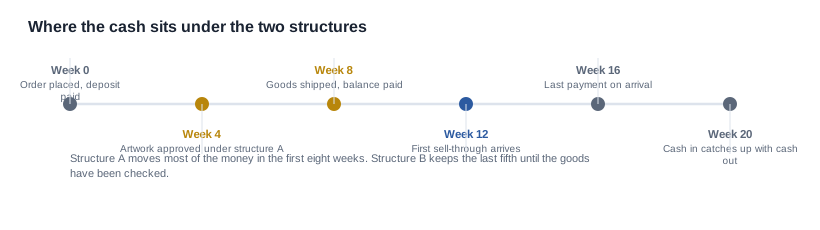
Varukostnaden var fast, fraktkostnaden var fast och enhetspriset var överenskommet. Den erbjudna strukturen var den vanliga: fyrtio procent deposition vid beställning, fyrtio procent mot godkänt konstverk och tjugo procent mot inspektion före leverans.
På papperet är detta rimligt. I praktiken koncentrerades åttio procent av kontantutflödet till de första sex veckorna – innan en enda enhet fanns, innan förpackningen hade producerats och innan det fanns något som köparen kunde fatta ett beslut på att avsluta. De sex veckorna är precis den period då köparen varken har förhandlingsmakt eller produkt, och det är den period då en första order i en ny kategori sannolikt avgörs baserat på optimism snarare än på underlag.
Situationen och den aritmetik ingen räknade på
Köparens invändning var inte att strukturen var orättvis. Invändningen var att köparen inte kunde avgöra utifrån schemat ensamt vad strukturen kostade.
Det är värt att stanna upp vid, eftersom det är det vanliga tillståndet. En betalningsplan läses som en uppsättning procentandelar mot ett totalbelopp, och procentandelarna jämförs med procentandelarna i en annan plan. Vad schemat gör med köparens kassläge över tid – finansieringsbehovet, antalet lagerdagar, tidpunkten när varorna finns men pengarna redan har betalats – är osynligt i den läsningen.
Derför gjorde köparen något ovanligt och, i efterhand, fullständigt rimligt: de upprättade kassplanen för båda strukturerna på samma ark. Tre kolumner, kontantutflöde per vecka, inflöde per vecka och skillnaden mellan dem. Enhetspriset hölls konstant. Datumen hölls konstanta. Endast betalningsstrukturen ändrades.
Resultatet var inte dramatiskt, och det är viktigt att det inte var dramatiskt. Kontantskillnaden vid vecka tolv motsvarade några veckors finansiering, vilket är verkligt men inte den viktigaste effekten. Den viktigaste effekten fanns i den andra kolumnen.
Det finns en metoddetalj som är värd att lyfta fram, eftersom den är det som gör jämförelsen tillförlitlig: köparen upprättade kassplanen innan diskussionen om enhetspriset inleddes. Den ordningen spelar roll. En köpare som förhandlar om priset först har redan använt förhandlingskapitalet och kommer till betalningsdiskussionen med en position att försvara i stället för ett problem att lösa. Betalningsstrukturen är den del av avtalet som påverkar köparens egen verksamhet snarare än leverantörens, och det är den del som köparen är bäst rustad att utvärdera.
Den andra detaljen är att köparen bad leverantören om leverantörens egen syn på schemat innan något föreslogs. En leverantör som tror att varorna lämnar fabriken i vecka sex och en köpare som tror att de gör det i vecka nio kommer att upprätta två olika kassplaner utifrån samma offert, och oenigheten kommer inte att framtråda förrän i vecka sju. Att fastställa att båda parter utgår från samma datum är mer värdefullt än någon procentandel i schemat.
Tre effekter, och endast en av dem är uppenbar
Kasscykeln förlängdes. Om en tiondel av ordervärdet flyttades från vecka noll till en senare tidpunkt förlängdes perioden under vilken köparens pengar var bundna utan att något säljbart skapades. Vid en första order i en ny kategori, där den första kanalens försäljning vanligtvis sker runt vecka tolv, motsvarar det att nästan en månads försäljning flyttades bakåt i tiden – vilket vid låg marginal är skillnaden mellan en bekväm lansering och en lansering som finansieras med köparens egna pengar.
Risken för grafiken överfördes. Detta var den större effekten och den syns inte alls i en kassplan. Enligt den ursprungliga strukturen släpptes grafikmilstolpet mot ett godkännande, alltså ett beslut. Ett beslut är en punkt där köparen kan säga nej, och ett nej är endast användbart om pengarna inte redan har betalats ut. Enligt den ursprungliga strukturen hade 40 procent av ordervärdet lämnat köparen innan grafiken godkändes, så ett avslag i det skedet var ett avslag utan någon förhandlingskraft bakom sig.
Förslaget ersatte denna milstolpe med en betalning knuten till att ett fysiskt förproduktionsprova godkänns och skickas. Utlösningen flyttades från ”vi har bestämt” till ”ni har något i händerna”. När köparen har ett prov i sin possession hittas ett fel i provet i stället för vid lastpallen, och de pengar som ännu inte har betalats ut är de pengar som gör det möjligt att rätta till felet.
Den slutliga betalningen fick en utlösare som köparen kontrollerar. Enligt den ursprungliga strukturen släpptes den sista femtedelen mot en inspektion före leverans som utfördes i fabriken. Den rapporten är verkligt bevis, och den är inte ingenting – men den produceras av en part som har ett intresse av att leveransen ska genomföras, och den produceras på en plats där köparen inte är närvarande. Enligt förslaget släpptes samma femtedel mot att varorna anländer till köparens lager i stället för mot en inspektion på fabriken. De acceptanskriterier som skrevs före ordern blev bindande i stället för rådgivande, eftersom köparen nu hade varorna i händerna i det ögonblick pengarna förföll.
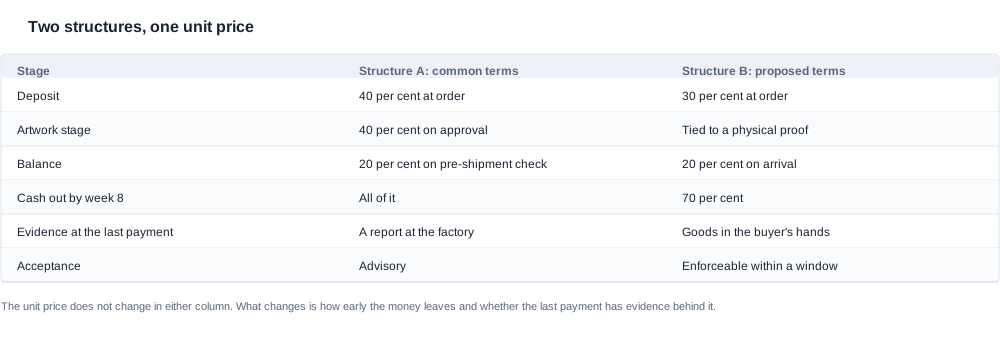
| Steg | Struktur A: vanliga villkor | Struktur B: föreslagna villkor |
|---|---|---|
| Handpenning | 40 procent vid order | 30 procent vid order |
| Grafiksteg | 40 procent vid godkännande | Knutet till att köparen har ett fysiskt prov i händerna |
| Slutsumma | 20 procent vid fabriksinspektion | 20 procent vid ankomst och kontroll |
| Pengar som lämnar kontot till och med vecka åtta | Allt | Sjuttio procent |
| Bevis vid den slutliga betalningen | En rapport som producerats i fabriken | Varor som köparen har mottagit |
| Acceptans | Rådgivande | Bindande inom en angiven tidsperiod |
Ingen av dessa förändringar minskade leverantörens kostnad eller enhetspriset. Samtliga flyttade köparens kass flerare och, vilket är viktigare, flyttade utlösarpunkterna till tillfällen då köparen kunde se vad de betalade för. Det är mekanismen, och det är anledningen till att samma struktur ger olika marginal för två köpare: marginaleffekten beror på köparens kasscykel och köparens möjlighet att stoppa, inte på procentsatserna.
Motargumentet och hur det ska prissättas
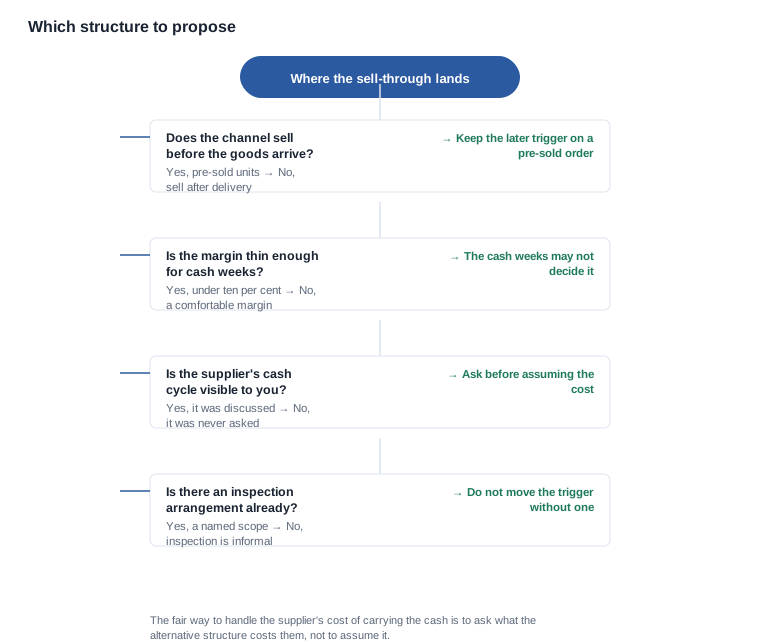
Leverantören bär nu mer arbetskapital, och den kostnaden finns. På en konkurrensutsatt marknad dyker den upp någonstans – vanligtvis i enhetspriset vid en senare order, ibland inte alls om leverantörens kasscykel aldrig var den begränsande faktorn.
Det rättvisa sättet att hantera detta på är att fråga, inte att anta. Vad kostar den alternativa strukturen dig? Om svaret är ingenting var den ursprungliga strukturen en förhandlingsposition snarare än ett krav, och köparen har just lärt sig något användbart om relationen. Om svaret är en viss siffra har köparen något att erbjuda mot: en längre period för prisets giltighet, en säkrare prognos, en större kvantitet för en enda konfiguration eller en mindre handpenning med slutsumman knuten till ankomst.
Det finns en andra, mer avancerad version av argumentet, och den är värd att ta på allvar eftersom den är korrekt på ett sätt som smickrar köparen endast ibland. En leverantör som ombeds bära varorna längre kommer så småningom att prissätta in det. Mekanismen är vanligtvis inte ett tillägg; det är en förändring av beteendet vid nästa order – ett snävare betalningsvillkor, ett mindre flexibelt pris eller ett vägran att reservera en plats i köparens schema. På en konkurrensutsatt marknad med flera leverantörer är detta verkligt; med en enda leverantör är det mindre så.
Det praktiska svaret är att föra argumentet dit det hör hemma. Frågan om vad strukturen kostar leverantören handlar om priset på nästa order och bör hellre lyftas när nästa order diskuteras än att härledas från den nuvarande. En köpare som frågar ”vad kostar det er att hålla det här, och kan vi fördela kostnaden över de tre nästa orderna” får ett användbart svar. En köpare som utgår från att kostnaden är noll och blir förvånad över ett ändrat villkor vid order tre har räknat fel.
Det hjälper också att uttryckligen ange affären i stället för att antyda den. Köparen i det här scenariot hade tre saker att erbjuda och använde alla tre: en längre giltighetstid för priset på konfigurationen, en större kvantitet i en enda konfiguration som minskade antalet produktionsomgångar och en tidigare frysning av konfigurationen som gjorde att leverantören kunde åtaga sig material med mindre osäkerhet. Inget av det var en eftergift i värde, eftersom vart och ett av dem kostade leverantören något verkligt och inget av dem kostade köparen något utöver strukturen som diskuterades.
Det är testet av om en betalningsförhandling är genuin snarare än för synas skull: båda parter bör kunna ange vad den andra ger upp. När en köpare inte kan säga vad leverantören vinner med en längre tidsplan är begäran en tjänst snarare än en affär, och den kommer att behandlas som en tjänst.
Utför beräkningen med era egna siffror
Beräkningen är värd att göra vid varje första order, och det är bäst att göra den före ordern i stället för efteråt, eftersom en överenskommen struktur inte kan delas upp på nytt utifrån en annan kassaflödesprofil.
Tre kolumner, ett ark, två strukturer, samma enhetspris och samma datum. Sedan fyra frågor.
- Vilken vecka kommer den första betydande kassainbetalningen tillbaka? För en kanalorder är det normalt den första försäljningen, och det är normalt inte vecka ett. Den veckan är den viktiga siffran, eftersom det är där finansieringsbehovet och avkastningen möts.
- Vad är det högsta finansieringsbehovet mellan nu och dess? Inte orderns totala värde – toppen, som normalt infaller under en viss vecka och normalt ligger före ordern är klar.
- Vilken tidpunkt i tidslinjen skulle ni vilja kunna stoppa vid? Den tidpunkten är där den sista betalningsutlösaren hör hemma. Allt före den är en förhandling om tidpunkter; själva utlösaren är en förhandling om kontroll.
- Vad köper den sista betalningen egentligen? Om svaret är ”ingenting som kommer med varorna” skyddar utlösaren leverantörens riskposition snarare än köparens, och det är värt att ifrågasätta.
Den tredje frågan ger de mest användbara samtalen, eftersom den handlar om köparens egen verksamhet snarare än om ordern. En köpare som vet vilken vecka de skulle vilja kunna stoppa vid kan uttrycka en position för betalningsutlösaren utifrån sin egen kassacykel, och leverantören kan svara på ett sätt som inte går att svara på ”vi skulle vilja ha en längre betalningstid”.
Det finns också en version av beräkningen från den andra ordern och framåt, och den avgör om den första förhandlingen var värd att genomföra. Kör samma ark med de faktiska datumen för den första ordern och den faktiska försäljningen, och jämför det högsta finansieringsbehovet med marginalen på ordern. Om toppen utgör en betydande andel av marginalen är strukturen inte en detalj om rörelsekapital – den är orderns enskilt största lönsamhetsfaktor och bör förhandlas som en sådan.
Vad den första ordern lär den andra
Det mest värdefulla resultatet av beräkningen är inte siffran för den första ordern. Det är utgångspunkten som gör den andra ordern till en jämförelse i stället för en ny förhandling.
Tre saker förs vidare, och var och en av dem är värda mer än besparingen i kassa.
Veckan med högst finansieringsbehov. Om den första orderns högsta finansieringsbehov inföll i vecka sex och försäljningen kom i vecka tolv kan den andra orderns plan byggas kring det intervallet i stället för kring en gissning. En köpare som känner till sin egen toppvecka kan förhandla om en tidsplan kring den – genom att be om att få utslaget av balansen betalt senare än vanligt eller genom att be om en mindre handpenning på den andra ordern, där leverantören redan känner till konfigurationen.
Den faktiska försäljningskurvan. En första order är ett forskningsprojekt på marknaden, och betalningsstrukturen valdes innan svaret var känt. Den andra ordern är den där strukturen kan ställas mot en verklig kurva i stället för en antagen, och det är då förhandlingen är värd att ha, eftersom båda parter nu har en gemensam fakta.
De riskhändelser som faktiskt inträffade. Varje defekt, varje grafisk rund, varje dokument som kom sent är en datapunkt som den första ordern gav upphov till och som den andra ordern kan prissättas mot. En köpare som registrerat dem har en faktisk grund för att begära ett kontrollomfattning eller ett godkännandeintervall, och en leverantör som registrerat samma händelser har en faktisk grund för det motsatta. Ingen sida behöver argumentera utifrån principer, och argumentationen blir kortare och bättre.
Det finns en varning om att föra strukturen vidare oförändrad. En struktur som var rätt för en första order, när köparen varken hade förhandlingsmakt eller data, är ofta fel för den andra. Den första ordern köps med risk; den andra ordern köps med information. En köpare som behåller den första strukturen eftersom den fungerade betalar riskpremien två gånger, och den andra gången går den inte till någonting.
Vem bär risken för likviditeten i varje led
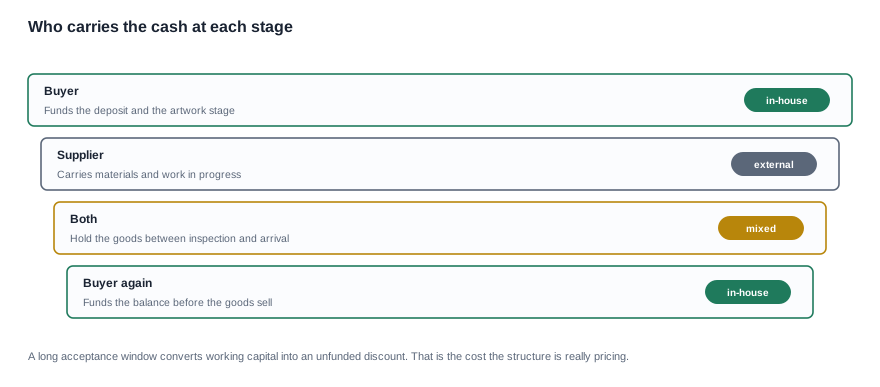
Layersdiagrammet är den ärliga sammanfattningen av förhandlingen. Köparen finansierar depositionen och, enligt den ursprungliga strukturen, en stor del av ordern innan något finns. Leverantören bär material och pågående arbete. Båda parter håller de färdiga varorna mellan fabriksinspektionen och köparens lager. Och sedan finansierar köparen den sista femtedelen innan varorna har sålts.
Läs det sista lagret noga, eftersom det är där den dolda kostnaden ligger. En köpare som har betalat för varor som inte ännu har sålts bär lagerinventeringens risk, och i en kategori där försäljningskurvan ännu inte är fastställd är den risken inte en känd storhet. Att flytta den sista betalningen till leveransen eliminerar inte risken – varorna måste fortfarande säljas – men den placerar betalningen efter att köparen fysiskt har verifierat vad den köpt, vilket är skillnaden mellan att bära lagerinventeringens risk och att bära verifieringsrisken.
Artikeln om MOQ och kasscykeln täcker den andra sidan av samma beräkning, och artikeln om betalningsvillkor steg för steg täcker i vilken ordning dessa beslut bör fattas.
Vad vi kommer att föreslå och vad vi inte kommer att omprissätta
Vi kommer att föreslå en milstolestruktur och ange vad som utlöser varje milstol samt vad vi kan göra om en milstol inte uppnås. Vi erbjuder inte öppna villkor till en relation som vi inte har testat, och vi ändrar inte en struktur mitt i ett program utan att ange en skriftlig anledning.
Marginalen är där betalningsvillkoren upphör att vara en finansieringsfråga och blir en prissättningsfråga. Våra enhetspriser, produktionstider och minimibeställningsmängder är inte publicerade, så vi kommer inte att ange en marginaleffekt utifrån ett tal som du inte kan granska, och vi kommer inte att presentera en exempelberäkning som om den vore vårt eget resultat. Det vi kommer att göra är att visa vilka kostnadsposter i din modell som är fastställda från vår sida och vilka som förändras med betalningsstrukturen, så att beräkningen förblir på din sida av bordet.
Avsnittet om betalningsvillkor täcker strukturerna i sig, och artikeln om betalningsvillkorens myter handlar om övertygelser som inte överlever en första order.
Det vi kommer att be om är köparens egna siffror i stället för våra: konfigurationen, antalet, destinationmarknaden, veckan då den första meningsfulla likviditeten kommer tillbaka och veckan då du skulle vilja kunna stoppa. Med de fem uppgifterna kan vi visa i vilken ordning pengarna rör sig, och du kan göra beräkningen själv. Det vi inte kommer att göra är att publicera en marginaleffekt, eftersom marginalen tillhör ditt företag och inte vårt, och ett tal som vi hittade på skulle vara den minst användbara siffran på sidan.
Relaterad läsning
- Betalningsvillkor steg för steg — beslutens ordning
- Betalningsvillkorens myter — vad villkoren verkligen gör
- MOQ och kasscykeln — vart pengarna tar vägen
Skicka konfigurationen, antalet och marknaden, så visar vi i vilken ordning pengarna rör sig, så att beräkningen förblir på din sida av bordet.


