
Zahlungsbedingungen fließen nicht in eine Margenberechnung ein, weshalb sie in der Marge häufig die größte steuerbare Zahl darstellen. Im Folgenden wird anhand eines konkreten Beispiels veranschaulicht, wie sich die Marge eines einzelnen ersten Auftrags allein durch die Zahlungsstruktur verändert hat. Der Stückpreis blieb unverändert, die Ware blieb unverändert und der Lieferant gewährte keinerlei Zugeständnisse.
Zahlungsbedingungen für Smart Glasses wirken sich über drei getrennte Wege auf die Marge aus, und nur einer davon betrifft Bargeld. Der Bargeldweg ist der offensichtliche: Geld, das später fließt, kann in der Zwischenzeit Erträge erzielen oder muss zumindest nicht finanziert werden. Der Risikoweg ist weniger offensichtlich und in der Regel größer: Die Struktur bestimmt, wer die Folgen trägt, wenn die Ware nicht der bestellten Ware entspricht. Der dritte Weg wird von Käufern am seltensten bedacht – ein langes Prüf- und Annahmezeitfenster wandelt das working capital des Lieferanten in einen nicht finanzierten Rabatt auf den nächsten Auftrag um. Dieser zeigt sich nicht in der Marge des aktuellen Auftrags, sondern im Preis des folgenden Auftrags.
Das folgende Szenario ist hypothetisch und kein Kundenprojekt. Es dient der Veranschaulichung der Methode und nicht der Argumentation für eine bestimmte Struktur.
Zahlungsbedingungen für Smart Glasses: Bargeld, Risiko und Marge
Der Auftrag betrifft eine Konfiguration mit Audio-Brillen. Unser Sortiment umfasst acht Audio-Modelle, und die Konfiguration in diesem Szenario besteht aus einem Modell in einer Menge – dem einfachsten kaufmännischen Fall, der daher den klarsten Blick darauf ermöglicht, was die Struktur bewirkt.
Die Warenkosten waren festgelegt, die Frachtkosten waren festgelegt und der Stückpreis war vereinbart. Angeboten wurde die gängige Struktur: vierzig Prozent Anzahlung bei Auftrag, vierzig Prozent gegen freigegebenes Artwork und zwanzig Prozent gegen die Prüfung vor Versand.
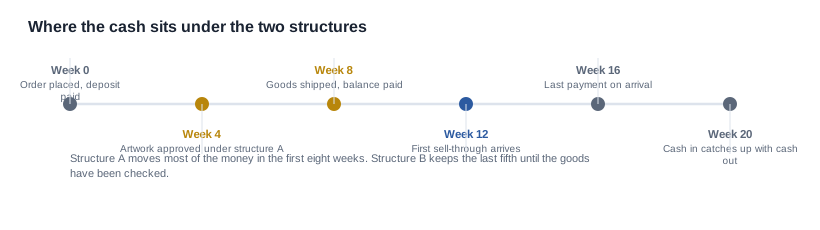
Auf dem Papier erscheint dies angemessen. In der Praxis konzentrierte diese Struktur jedoch achtzig Prozent des Bargeldabflusses auf die ersten sechs Wochen – bevor auch nur eine Einheit existierte, bevor die Verpackung produziert worden war und bevor es überhaupt etwas gab, worauf der Käufer eine Entscheidung zum Abbruch stützen konnte. Diese sechs Wochen sind genau der Zeitraum, in dem der Käufer weder Verhandlungsspielraum noch Produkt hat und in dem ein erster Auftrag in einer neuen Kategorie am ehesten auf Grundlage von Optimismus statt auf Grundlage belastbarer Nachweise entschieden wird.
Die Ausgangslage und die Rechnung, die niemand aufgestellt hat
Der Einwand des Käufers bestand nicht darin, dass die Struktur unfair war. Er bestand darin, dass der Käufer allein anhand des Terminplans nicht erkennen konnte, was die Struktur kostete.
Dies verdient eine kurze Betrachtung, denn es ist der Normalzustand. Ein Zahlungsplan wird als eine Reihe von Prozentsätzen auf eine Gesamtsumme gelesen, und die Prozentsätze werden mit denen eines anderen Zahlungsplans verglichen. Was der Plan im Zeitverlauf mit der Liquiditätsposition des Käufers macht – den Finanzierungsbedarf, die Lagerbestandstage, den Zeitpunkt, zu dem die Ware existiert und das Geld bereits abgeflossen ist –, bleibt bei dieser Betrachtungsweise unsichtbar.
Der Käufer tat daher etwas Ungewöhnliches und im Rückblick völlig Sinnvolles: Er erstellte den Liquiditätsplan für beide Strukturen auf demselben Tabellenblatt. Drei Spalten: wöchentlicher Bargeldabfluss, wöchentlicher Bargeldzufluss und die Differenz zwischen beiden. Der Stückpreis blieb konstant. Die Termine blieben konstant. Lediglich die Zahlungsstruktur änderte sich.
Das Ergebnis war nicht dramatisch, und wichtig ist, dass es nicht dramatisch war. Die Liquiditätsdifferenz in Woche zwölf entsprach einigen Wochen Finanzierung – das ist real, aber nicht die Hauptwirkung. Die Hauptwirkung zeigte sich in der zweiten Spalte.
Ein Detail der Methode verdient eine ausdrückliche Nennung, weil es den Vergleich belastbar macht: Der Käufer erstellte den Liquiditätsplan, bevor über den Stückpreis verhandelt wurde. Diese Reihenfolge ist wichtig. Wer zuerst über den Preis verhandelt, hat bereits Verhandlungskapital eingesetzt und tritt in die Diskussion über die Zahlungsbedingungen mit einer Position auf, die verteidigt werden muss, statt mit einem Problem, das gelöst werden soll. Die Zahlungsstruktur ist derjenige Teil der Vereinbarung, der das eigene Geschäft des Käufers statt das des Lieferanten beeinflusst und den ein Käufer am besten bewerten kann.
Das zweite Detail: Der Käufer holte vor seinen eigenen Vorschlägen die Einschätzung des Lieferanten zum Zahlungsplan ein. Ein Lieferant, der davon ausgeht, dass die Ware das Werk in Woche sechs verlässt, und ein Käufer, der von Woche neun ausgeht, erstellen aus demselben Angebot zwei unterschiedliche Liquiditätspläne, und die Meinungsverschiedenheit wird erst in Woche sieben offengelegt. Darauf zu achten, dass beide Seiten mit demselben Termin arbeiten, ist mehr wert als jeder Prozentsatz im Zahlungsplan.
Drei Wirkungen, von denen nur eine offensichtlich ist
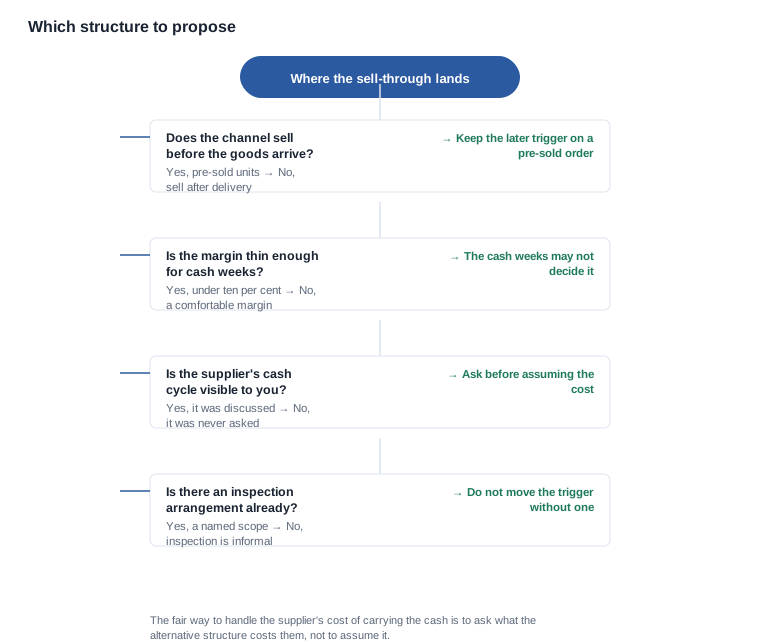
Der Zahlungszyklus wurde länger. Wenn ein Zehntel des Auftragswerts von Woche null auf einen späteren Zeitpunkt verschoben wird, verlängert sich der Zeitraum, in dem das Geld des Käufers gebunden ist, ohne dass etwas Verkaufbares entsteht. Bei einer ersten Bestellung in einer neuen Kategorie, bei der der erste Absatz über den Vertriebskanal normalerweise etwa in Woche zwölf erfolgt, bedeutet dies, dass fast ein Monat Absatz rückwärts verschoben wird – bei einer dünnen Marge also der Unterschied zwischen einem komfortablen Markteintritt und einem Markteintritt, der aus der eigenen Tasche des Käufers finanziert wird.
Das Risiko für die Druckvorlagen wurde übertragen. Dies war die größere Auswirkung und zugleich diejenige, die in einem Zahlungsplan überhaupt nicht auftaucht. Under der ursprünglichen Struktur wurde der Meilenstein für die Druckvorlagen nach einer Freigabe ausgelöst, was eine Entscheidung bedeutet. Eine Entscheidung ist ein Zeitpunkt, an dem der Käufer Nein sagen kann, und ein Nein ist an diesem Punkt nur dann hilfreich, wenn das Geld noch nicht abgeflossen ist. Under der ursprünglichen Struktur waren vierzig Prozent des Auftragswerts bereits abgeflossen, als die Druckvorlagen freigegeben wurden. Eine Ablehnung zu diesem Zeitpunkt war somit eine Ablehnung ohne Druckmittel.
Der Vorschlag ersetzte diesen Meilenstein durch eine Zahlung, die an die Freigabe und den Versand eines physischen Pre-Produktionsmusters gekoppelt war. Der Auslöser verschob sich von „wir haben entschieden“ zu „Sie haben etwas in den Händen“. Befindet sich ein Muster im Besitz des Käufers, wird ein Fehler bereits am Muster und nicht erst an der Palette erkannt. Das Geld, das noch nicht abgeflossen ist, ermöglicht es, die Korrektur ohne große Kosten vorzunehmen.
Die Schlusszahlung erhielt einen Auslöser, den der Käufer kontrolliert. Under der ursprünglichen Struktur wurde das letzte Fünftel nach einer vor dem Versand im Werk durchgeführten Prüfung freigegeben. Dieser Bericht ist ein echter Nachweis und keineswegs irrelevant – er wird jedoch von einer Partei erstellt, ein Interesse am Versand der Ware hat, und er entsteht an einem Ort, an dem der Käufer nicht anwesend ist. Under dem Vorschlag wurde dasselbe Fünftel nicht mehr an eine werkseitige Prüfung, sondern an den Eingang im Lager des Käufers gekoppelt. Die vor der Bestellung festgelegten Abnahmekriterien wurden dadurch verbindlich statt bloß empfehlend, da der Käufer zum Zeitpunkt der fälligen Zahlung die Ware bereits in den Händen hatte.
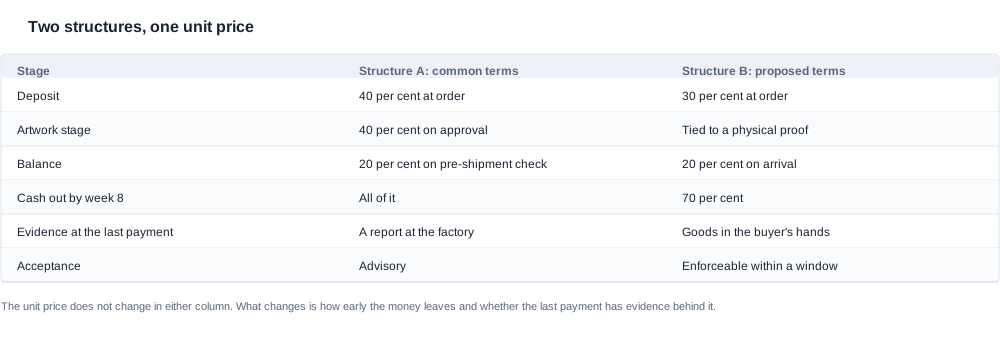
| Phase | Struktur A: übliche Bedingungen | Struktur B: vorgeschlagene Bedingungen |
|---|---|---|
| Anzahlung | 40 Prozent bei Bestellung | 30 Prozent bei Bestellung |
| Phase der Druckvorlagen | 40 Prozent nach Freigabe | An ein physisches Muster in den Händen des Käufers gekoppelt |
| Restbetrag | 20 Prozent nach Werksprüfung | 20 Prozent nach Eingang und Überprüfung |
| Bis Woche acht abgeflossenes Kapital | Der gesamte Betrag | Siebzig Prozent |
| Nachweis bei der Schlusszahlung | Ein im Werk erstellter Bericht | Ware, die der Käufer erhalten hat |
| Abnahme | Empfehlend | Innerhalb eines festgelegten Zeitraums verbindlich |
Keine dieser Änderungen senkte die Kosten des Lieferanten oder den Stückpreis. Alle verschoben den Kapitalabfluss des Käufers auf einen späteren Zeitpunkt und – noch wichtiger – verschoben die Auslöser zu Zeitpunkten, an denen der Käufer sehen konnte, wofür er zahlte. Das ist der Mechanismus und der Grund, warum dieselbe Struktur für zwei Käufer unterschiedliche Margen ergibt: Die Margenwirkung hängt vom Zahlungszyklus und der Möglichkeit des Käufers ab, den Vorgang zu stoppen, nicht von den Prozentwerten.
Das Gegenargument und seine Bewertung
Der Lieferant trägt nun mehr Betriebskapital, und diese Kosten existieren. In einem wettbewerbsintensiven Markt schlagen sie sich irgendwo nieder – meist im Stückpreis bei einer späteren Bestellung, manchmal überhaupt nicht, wenn der Zahlungszyklus des Lieferanten noch nie die Einschränkung gewesen war.
Der faire Umgang damit besteht darin, zu fragen, statt zu unterstellen. Was kostet Sie die alternative Struktur? Wenn die Antwort lautet, dass sie nichts kostet, war die ursprüngliche Struktur eine Verhandlungsposition und keine Voraussetzung, und der Käufer hat gerade etwas Nützliches über die Geschäftsbeziehung gelernt. Nennt er hingegen einen konkreten Betrag, hat der Käufer etwas, das er gegen die Bedingungen eintauschen kann: eine längere Preisgültigkeitsdauer, eine belastbarere Prognose, eine größere Menge bei einer einzelnen Konfiguration oder eine kleinere Anzahlung mit einem an den Eingang gekoppelten Restbetrag.
Es gibt eine zweite, differenziertere Form des Arguments, die ernst zu nehmen ist, weil sie nur manchmal auf Kosten des Käufers zutrifft. Ein Lieferant, der gebeten wird, die Ware länger vorrätig zu halten, wird diesen Umstand irgendwann in den Preisen berücksichtigen. Der Mechanismus ist in der Regel kein Aufpreis, sondern eine Veränderung des Verhaltens bei der nächsten Bestellung – eine strengere Zahlungsbedingung, einen weniger flexiblen Preis oder die Weigerung, einen Platz im Terminplan des Käufers freizuhalten. In einem wettbewerbsintensiven Markt mit mehreren Lieferanten ist dies real; bei einem einzigen Lieferanten fällt es geringer aus.
Die praktische Antwort besteht darin, das Argument an die richtige Stelle zu setzen. Die Frage, was die Struktur den Lieferanten kostet, betrifft den Preis der nächsten Bestellung und sollte am besten dort angesprochen werden, wo die nächste Bestellung besprochen wird, statt aus der aktuellen abgeleitet zu werden. Ein Einkäufer, der fragt: "Was kostet es Sie, diese Struktur aufrechtzuerhalten, und können wir die Kosten auf die nächsten drei Bestellungen verteilen?", erhält eine hilfreiche Antwort. Wer dagegen annimmt, die Kosten seien null, und bei der dritten Bestellung von einer geänderten Bedingung überrascht wird, hat die Rechnung auf der falschen Seite gemacht.
Außerdem hilft es, den Tauschhandel ausdrücklich zu benennen, statt ihn nur anzudeuten. Der Einkäufer in diesem Szenario hatte drei Dinge anzubieten und nutzte alle drei: eine längere Preisbindungsfrist für die Konfiguration, eine größere Menge in einer Konfiguration, durch die die Anzahl der Produktionsläufe reduziert wurde, sowie einen früheren Konfigurationsabschluss, der es dem Lieferanten ermöglichte, Materialien mit geringerer Unsicherheit zu verpflichten. Keines davon war eine wertmäßige Gegenleistung, denn jedes einzelne kostet den Lieferanten etwas Reales, und keines kostet den Einkäufer mehr als die besprochene Struktur.
So lässt sich prüfen, ob eine Zahlungsverhandlung echt und nicht nur symbolisch ist: Beide Seiten sollten benennen können, worauf die jeweils andere verzichtet. Wenn ein Einkäufer nicht sagen kann, was der Lieferant von einem längeren Zahlungsplan gewinnt, handelt es sich um eine Gefälligkeit und nicht um einen Tauschhandel. Entsprechend wird sie auch behandelt.
Die Berechnung mit den eigenen Zahlen durchführen
Die Berechnung ist bei jeder ersten Bestellung sinnvoll und sollte vor der Bestellung statt danach erfolgen, denn eine vereinbarte Struktur lässt sich nicht im Nachhinein an ein anderes Cashflow-Profil anpassen.
Drei Spalten, ein Tabellenblatt, zwei Strukturen, derselbe Stückpreis und dieselben Termine. Dann vier Fragen.
- In welcher Woche fließt erstmals nennenswerte Liquidität zurück? Bei einer Kanalbestellung ist das in der Regel der erste Absatz und meist nicht in Woche eins. Diese Woche ist entscheidend, weil dort der Finanzierungsbedarf auf den Rückfluss trifft.
- Wie hoch ist der maximale Finanzierungsbedarf zwischen jetzt und diesem Zeitpunkt? Nicht der gesamte Bestellwert, sondern der Höchstwert, der meist auf eine bestimmte Woche entfällt und gewöhnlich früher liegt, als die Bestellung abgeschlossen ist.
- An welchem Punkt der Zeitachse sollte es möglich sein, die Zahlungen zu stoppen? An diesem Punkt gehört die letzte Zahlungsauslösung. Alles davor ist eine Verhandlung über den Zeitpunkt; die Auslösung selbst ist eine Verhandlung über die Kontrolle.
- Was genau erkauft die letzte Zahlung? lautet die Antwort "nichts, was mit der Ware geliefert wird", schützt die Auslösung die Risikoposition des Lieferanten statt die des Einkäufers und sollte daher hinterfragt werden.
Die dritte Frage führt zu den hilfreichsten Gesprächen, weil sie das eigene Geschäft des Einkäufers und nicht die Bestellung zum Gegenstand hat. Wer weiß, in welcher Woche er die Zahlungen stoppen können möchte, kann eine Auslöseregel anhand des eigenen Cashflow-Zyklus formulieren. Der Lieferant kann darauf anders reagieren als auf die bloße Aussage "wir hätten gern eine längere Frist".
Für die zweite und alle folgenden Bestellungen gibt es ebenfalls eine Berechnung. Mit ihr lässt sich feststellen, ob sich die erste Verhandlung gelohnt hat. Führen Sie dasselbe Tabellenblatt mit den tatsächlichen Terminen der ersten Bestellung und dem tatsächlichen Absatz durch und vergleichen Sie den maximalen Finanzierungsbedarf mit der Marge der Bestellung. Wenn der Höchstwert einen significanten Anteil der Marge ausmacht, ist die Struktur kein Detail der Betriebsmittel, sondern die größte einzelne Variable für die Rentabilität der Bestellung und sollte entsprechend verhandelt werden.
Was die erste Bestellung über die zweite lehrt
Der wertvollste Output der Berechnung ist nicht die Zahl bei der ersten Bestellung, sondern die Ausgangsbasis, durch die die zweite Bestellung zu einem Vergleich und nicht zu einer neuen Verhandlung wird.
Drei Punkte werden übernommen, und jeder ist mehr wert als die eingesparte Liquidität.
Die Woche mit dem höchsten Finanzierungsbedarf. Lag der maximale Finanzierungsbedarf der ersten Bestellung in Woche sechs und der Absatz in Woche zwölf, kann der Plan für die zweite Bestellung auf dieses Zeitfenster statt auf eine Schätzung aufgebaut werden. Ein Einkäufer, der seinen eigenen Höchstwert kennt, kann einen Zahlungsplan entsprechend aushandeln – etwa einen späteren Ausgleich als üblich oder eine kleinere Anzahlung für die zweite Bestellung, wenn dem Lieferanten die Konfiguration bereits bekannt ist.
Die tatsächliche Absatzkurve. Die Erster Ordnung ist ein Forschungsprojekt auf dem Markt, und die Zahlungsstruktur wurde gewählt, bevor die Antwort bekannt war. Bei der zweiten Ordnung kann die Struktur anhand einer realen statt einer angenommenen Kurve festgelegt werden. Das ist der Moment, in dem sich die Verhandlung lohnt, denn jetzt haben beide Seiten eine gemeinsame Tatsache.
Die Risikoereignisse, die tatsächlich eingetreten sind. Jeder Mangel, jede Gestaltungsrunde und jedes Dokument, das verspätet eingegangen ist, ist ein Datenpunkt, den die Erster Ordnung geliefert hat und mit dem die zweite Ordnung bepreist werden kann. Ein Käufer, der diese Vorkommen dokumentiert hat, verfügt über eine sachliche Grundlage, um einen Prüfumfang oder ein Abnahmefenster zu verlangen. Ein Lieferant, der dieselben Vorkommen dokumentiert hat, hat eine sachliche Grundlage für das Gegenteil. Keine Seite muss aus Prinzipien argumentieren, und die Diskussion wird kürzer und besser.
Beim unveränderten Fortführen der Struktur ist jedoch Vorsicht geboten. Eine Struktur, die für die Erster Ordnung richtig war, als der Käufer weder Verhandlungsmacht noch Daten hatte, ist für die zweite häufig falsch. Die Erster Ordnung wird mit Risiko gekauft; die zweite Ordnung wird mit Informationen gekauft. Wer die erste Struktur beibehält, weil sie funktioniert hat, zahlt den Risikoaufschlag doppelt, obwohl er beim zweiten Mal für nichts verwendet wird.
Wer trägt in jeder Phase die Liquidität
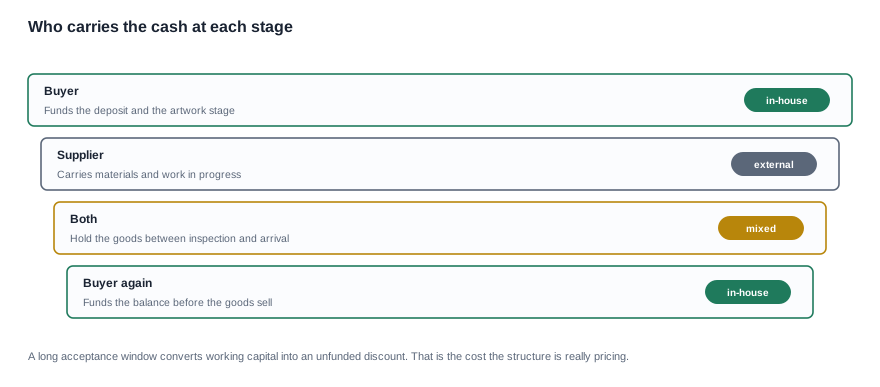
Das Schichtdiagramm ist die ehrliche Zusammenfassung der Verhandlung. Der Käufer finanziert die Anzahlung und gemäß der ursprünglichen Struktur einen großen Teil der Bestellung, bevor überhaupt etwas existiert. Der Lieferant bindet Material und Work in Progress. Zwischen der Werksabnahme und dem Lager des Käufers halten beide Parteien die fertige Ware. Und anschließend finanziert der Käufer das letzte Fünftel, bevor diese Ware verkauft wurde.
Lesen Sie die letzte Schicht sorgfältig, denn hier liegen die stillen Kosten. Ein Käufer, der Ware bezahlt hat, die noch nicht verkauft wurde, trägt das Bestandsrisiko. In einer Kategorie, in der die Absatzkurve noch nicht etabliert ist, ist dieses Risiko keine bekannte Größe. Die Verlegung der letzten Zahlung auf den Wareneingang beseitigt es nicht – die Ware muss weiterhin verkauft werden –, sie legt die Zahlung jedoch hinter die physische Prüfung der gekauften Ware. Das ist der Unterschied zwischen Bestandsrisiko und Prüfrisiko.
Der Artikel MOQ und der Cash Cycle behandelt die andere Seite derselben Rechnung, und der Artikel Zahlungsbedingungen Schritt für Schritt erläutert die Reihenfolge, in der diese Entscheidungen getroffen werden sollten.
Was wir vorschlagen werden und was wir nicht neu bepreisen
Wir werden eine Meilensteinstruktur vorschlagen und angeben, welche Auslöser jeweils greifen und was wir tun können, wenn ein Meilenstein verfehlt wird. Wir bieten keine offenen Zahlungsbedingungen für eine Geschäftsbeziehung an, die wir nicht praktiziert haben, und wir werden keine Struktur mitten in einem Programm ohne schriftlich genannten Grund ändern.
Bei der Marge hören die Zahlungsbedingungen auf, eine Finanzierungsfrage zu sein, und werden zur Preisfrage. Unsere Stückpreise, Produktionsvorlaufzeiten und Mindestbestellmengen sind nicht veröffentlicht. Daher werden wir keine Auswirkungen auf die Marge beziffern, die auf einer Zahl basieren, die Sie nicht prüfen können, und wir werden keine Beispielrechnung als unser eigenes Ergebnis darstellen. Stattdessen zeigen wir, welche Kostenpositionen in Ihrem Modell durch unsere Seite fest vorgegeben sind und welche sich mit der Zahlungsstruktur ändern. So bleibt die Rechnung auf Ihrer Seite des Tisches.
Der Abschnitt Zahlungsbedingungen behandelt die Strukturen selbst, und der Artikel Mythen über Zahlungsbedingungen befasst sich mit Überzeugungen, die eine Erster Ordnung nicht überstehen.
Wir werden von Ihnen die eigenen Zahlen anfordern, statt mit unseren zu arbeiten: die Konfiguration, die Menge, den Zielmarkt, die Woche, in der erstmals meaningful Liquidität zurückfließt, und die Woche, in der Sie stoppen können möchten. Mit diesen fünf Angaben können wir Ihnen die Abfolge zeigen, in der das Geld fließt, und Sie können die Rechnung selbst durchführen. Wir werden keine Auswirkungen auf die Marge veröffentlichen, denn die Marge gehört zu Ihrem Geschäft und nicht zu unserem. Eine von uns erfundene Zahl wäre die wenigst nützliche Angabe auf der Seite.
Weiterführende Lektüre
- Zahlungsbedingungen Schritt für Schritt – die Reihenfolge der Entscheidungen
- Mythen über Zahlungsbedingungen – was die Bedingungen wirklich bewirken
- MOQ und der Cash Cycle – wohin das Geld fließt
Senden Sie uns die Konfiguration, die Menge und den Markt, und wir zeigen Ihnen die Abfolge, in der das Geld fließt, damit die Rechnung auf Ihrer Seite des Tisches bleibt.


