
Las condiciones de pago no aparecen en el cálculo del margen, por lo que con frecuencia constituyen la cifra más grande que puede controlarse en él. A continuación se presenta un ejemplo práctico de cómo el margen de un único primer pedido cambió únicamente por efecto de la estructura de pago. El precio unitario nunca varió, la mercancía tampoco y el proveedor noó absolutamente nada.
El pago con gafas inteligentes afecta al margen por tres vías distintas, y solo una de ellas se relaciona con el efectivo. La vía del efectivo es la evidente: el dinero que se mueve más tarde puede estar generando riqueza o, al menos, no necesita financiarse. La vía del riesgo es menos evidente y suele ser mayor: la estructura determina quién asume las consecuencias de una mercancía que no corresponde a lo pedido. La tercera vía es aquela en la que los compradores rara vez piensan: un amplio periodo de aceptación convierte el capital circulante del proveedor en un descuento no financiado para el siguiente pedido, lo que no se refleja en el margen de este pedido, sino en el precio del siguiente.
El escenario que sigue es hipotético, no un proyecto de cliente, y está redactado para mostrar el método, no para defender una estructura concreta.
Condiciones de pago de las gafas inteligentes: efectivo, riesgo y margen
El pedido corresponde a una configuración de gafas con Audio. Nuestra gama incluye ocho modelos de Audio, y la configuración de este escenario es un único modelo con un único volumen: el caso comercial más sencillo posible y, por tanto, el lugar más claro para observar el efecto de la estructura.
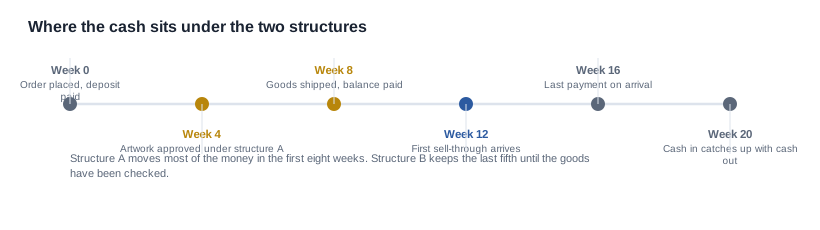
El coste de la mercancía estaba fijado, el transporte también y el precio unitario se había acordado. La estructura ofrecida era la habitual: un cuarenta por ciento de anticipo al realizar el pedido, un cuarenta por ciento contra la aprobación de la artesanía y un veinte por ciento contra la inspección previa al envío.
Sobre el papel, parece razonable. En la práctica, concentraba el ochenta por ciento de la salida de efectivo durante las primeras seis semanas, antes de que existiera una sola unidad, antes de fabricar el embalaje y antes de que hubiera algo sobre lo cual el comprador pudiera basarse para decidir si debía detener el pedido. Esas seis semanas son precisamente el periodo en el que el comprador carece de poder de negociación y de producto, y es cuando un primer pedido en una categoría nueva tiene más probabilidades de decidirse por optimismo y no por pruebas.
La situación y la aritmética que nadie realizó
La objeción del comprador no era que la estructura fuera injusta. Era que, únicamente con el calendario de pagos, no podía determinar lo que estaba costando la estructura.
Merece la pena detenerse en ello, porque es la situación habitual. Un calendario de pagos se interpreta como un conjunto de porcentajes aplicados a un total, y los porcentajes se comparan con los de otro calendario. Lo que el calendario hace con la posición de efectivo del comprador a lo largo del tiempo —la necesidad de financiación, los días de inventario, el momento en que existe la mercancía y el dinero ya se ha gastado— resulta invisible bajo esa interpretación.
Así que el comprador hizo algo poco habitual y, visto en retrospectiva, completamente sensato: elaboró el plan de efectivo de ambas estructuras en la misma hoja. Tres columnas: salida de efectivo por semana, entrada de efectivo por semana y la diferencia entre ambas. El precio unitario se mantuvo constante. Las fechas se mantuvieron constantes. Solo cambió la estructura de pago.
El resultado no fue espectacular, y es importante que no lo fuera. La diferencia de efectivo en la semana doce equivalía a unas pocas semanas de financiación: es real, pero no constituye el efecto principal. El efecto principal estaba en la segunda columna.
Hay un detalle del método que conviene mencionar, porque es lo que hace fiable la comparación: el comprador elaboró el plan de efectivo antes de a discutir el precio unitario. Ese orden importa. Un comprador que negocia primero el precio ya ha gastado su poder de negociación y llega a la conversación sobre pagos con una posición que debe defender, en lugar de con un problema que debe resolver. La estructura de pagos es la parte del acuerdo que afecta al negocio del comprador y no al del proveedor, y también es la parte que este está mejor equipado para evaluar.
El segundo detalle es que el comprador pidió la opinión del propio proveedor sobre el calendario antes de proponer nada. Un proveedor que cree que la mercancía saldrá de la fábrica en la semana seis y un comprador que cree que saldrá en la semana nueve elaborarán dos planes de efectivo distintos a partir de la misma cotización, y el desacuerdo no aflorará hasta la semana siete. Establecer que ambas partes parten de la misma fecha vale más que cualquier porcentaje del calendario.
Tres efectos, y solo uno de ellos es evidente
El ciclo de efectivo se alargó. Trasladar una décima parte del valor del pedido de la semana cero a un momento posterior amplió el período durante el cual el dinero del comprador estaba comprometido sin producir nada vendible. En un primer pedido de una categoría nueva, donde la primera venta del canal suele producerse alrededor de la semana doce, eso equivale a desplazar hacia atrás casi un mes de ventas —lo que, con un margen ajustado, marca la diferencia entre un lanzamiento cómodo y uno financiado con el propio bolsillo del comprador.
El riesgo de las artes gráfica se transfirió. Este fue el efecto de mayor impacto y es el que no aparece en ningún plan de tesorería. Con la estructura original, el pago por el hito de las artes finales se liberaba contra una aprobación, es decir, contra una decisión. Una decisión es el momento en el que el comprador puede decir que no, y ese no solo resulta útil si el dinero aún no se ha pagado. Con la estructura original, el cuarenta por ciento del valor del pedido ya se había pagado cuando se aprobaron las artes finales, por lo que el rechazo en ese momento era un rechazo sin ninguna capacidad de negociación detrás.
La propuesta sustituyó ese hito por un pago condicionado a la aprobación y el envío de una prueba física de preproducción. El detonante pasó de «hemos decidido» a «tiene usted algo en sus manos». Con una prueba en poder del comprador, los errores se detectan en la prueba y no en el palé, y el dinero que aún no se ha pagado es el que haceulat posible corregir el error.
El pago final ganó un detonante bajo control del comprador. Con la estructura original, el último quinto se liberaba contra una inspección previa al envío realizada en la fábrica. El informe constituye una prueba real y no es poca cosa, pero lo genera una parte interesada en que el envío salga y se produce en un lugar donde el comprador no está presente. Con la propuesta, ese mismo quinto se liberaba contra la llegada al almacén del comprador, en lugar de contra una inspección en la fábrica. Los criterios de aceptación redactados antes del pedido se volvieron vinculantes en lugar de orientativos, porque el comprador ya tenía algo en sus manos en el momento en que vencía el pago.
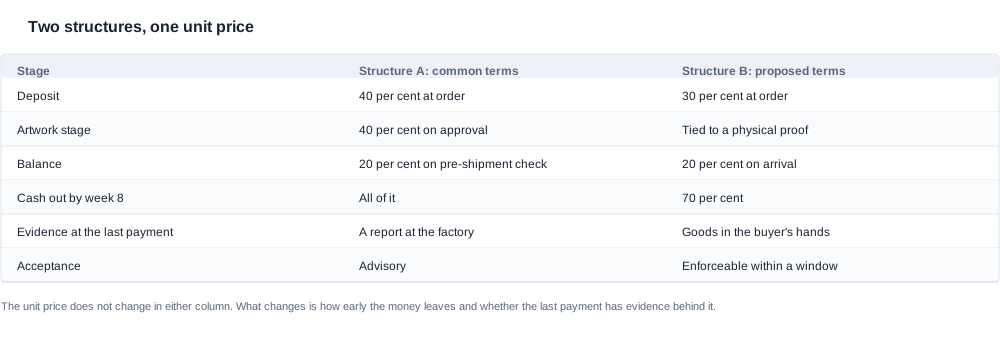
| Etapa | Estructura A: condiciones habituales | Estructura B: condiciones propuestas |
|---|---|---|
| Depósito | 40 por ciento al pedir | 30 por ciento al pedir |
| Hito de artes finales | 40 por ciento tras la aprobación | Vinculado a una prueba física en manos del comprador |
| Saldo | 20 por ciento tras una inspección en la fábrica | 20 por ciento a la llegada y tras la comprobación |
| Efectivo salida en la semana ocho | Todo | Setenta por ciento |
| Prueba en el último pago | Un informe emitido en la fábrica | Mercancías que el comprador ha recibido |
| Aceptación | Orientativa | Vinculante dentro de un plazo established |
Ninguno de estos cambios redujo el coste del proveedor ni el precio unitario. Todos retrasaron el efectivo del comprador y, más importante aún, trasladaron los puntos de detonante a momentos en los que el comprador podía ver lo que estaba pagando. Ese es el mecanismo, y es la razón por la que la misma estructura genera un margen diferente para dos compradores: el efecto sobre el margen depende del ciclo de efectivo del comprador y de su capacidad para detener el proceso, no de los porcentajes.
El contraargumento y cómo calcular su precio
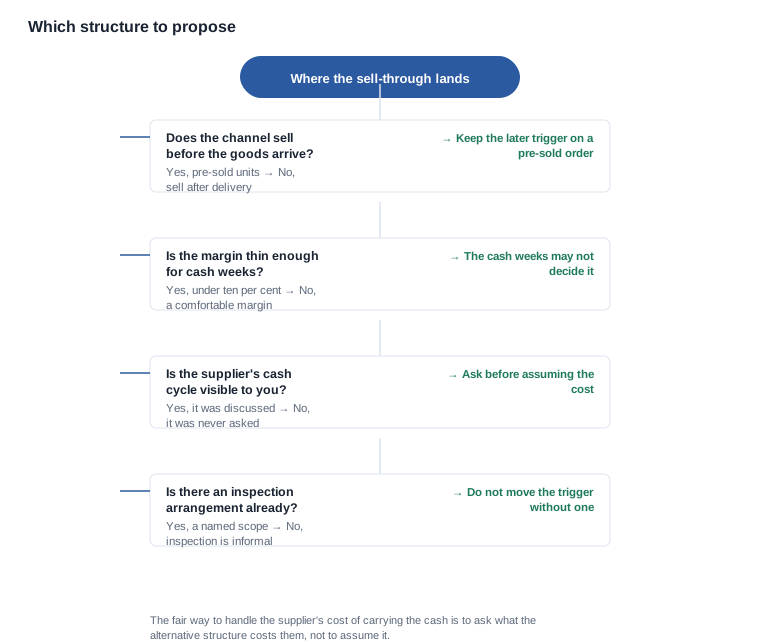
Ahora el proveedor está financiando más capital de trabajo, y ese coste existe. En un mercado competitivo, aflora en algún punto: normalmente en el precio unitario de un pedido posterior y, en ocasiones, no se refleja en absoluto si el ciclo de efectivo del proveedor nunca fue una restricción.
La forma justa de gestionar esta situación es preguntar, no suponer. ¿Cuánto le cuesta la estructura alternativa? Si la respuesta es que nada, la estructura original era una posición de negociación y no una necesidad, y el comprador acaba de aprender algo útil sobre la relación. Si la respuesta es una cifra concreta, el comprador tiene algo que intercambiar: un período de validez del precio más amplio, un pronóstico más firme, una cantidad mayor de una sola configuración o un depósito menor con el saldo vinculado a la llegada.
Existe una segunda versión del argumento, más sofisticada, que conviene tomar en serio porque es correcta de una manera que solo favorece al comprador en ocasiones. Un proveedor al que se pide que mantenga la mercancía durante más tiempo acabará teniéndolo en cuenta al fijar el precio. El mecanismo no suele ser un recargo, sino un cambio de comportamiento en el siguiente pedido: unas condiciones de pago más estrictas, un precio menos flexible o la negativa a reservar un hueco en el calendario del comprador. En un mercado competitivo con varios proveedores, esto es una realidade; con un único proveedor, tiene menos peso.
La respuesta práctica es situar el argumento donde corresponde. La pregunta de cuánto le cuesta la estructura al proveedor es, en realidad, una pregunta sobre el precio del siguiente pedido, y conviene plantearla en el momento en que se debate el siguiente pedido en lugar de deducirla del actual. Un comprador que pregunta "cuánto les cuesta mantener esto y si podemos amortizarlo entre los tres próximos pedidos" obtiene una respuesta útil. Un comprador que da por hecho que el coste es cero y se sorprende por un cambio de condiciones en el tercer pedido ha hecho las cuentas desde el lado equivocado.
También conviene exponer explícitamente el intercambio en lugar de dejarlo implícito. El comprador de este escenario tenía tres cosas que ofrecer y las utilizó todas: un plazo de vigencia del precio más largo para la configuración, una cantidad mayor de una sola configuración que redujo el número de tandas de producción y un cierre de configuración más temprano que le permitió al proveedor comprometerse con los materiales con menos incertidumbre. Ninguna de ellas constituyó una concesión en valor, porque cada una tiene un coste real para el proveedor y ninguna supone para el comprador ningún coste adicional más allá de la estructura que se está debatiendo.
Esta es la prueba de si una negociación de pagos es real o solo una pantomima: ambas partes deben poder explicar qué está cediendo la otra parte. Cuando el comprador no puede decir qué gana el proveedor con un calendario más largo, la solicitud es un favor y no un intercambio, y se tratará como tal.
Realizar el cálculo con sus propias cifras
Merece la pena hacer el cálculo para cada primer pedido, y conviene hacerlo antes del pedido y no después, porque una estructura acordada no puede volver a ajustarse a un perfil de tesorería distinto.
Tres columnas, una hoja de cálculo, dos estructuras, el mismo precio unitario y las mismas fechas. Después, cuatro preguntas.
- ¿En qué semana se recibe el primer efectivo importante? En un pedido para un canal, suele ser con la primera venta, y normalmente no ocurre en la primera semana. Esa semana es el dato clave, porque en ella coinciden la necesidad de financiación y la recuperación de la inversión.
- ¿Cuál es la necesidad máxima de financiación entre ahora y entonces? No el valor total del pedido, sino el máximo, que normalmente se concentra en una semana concreta y suele aparecer antes de que el pedido esté completo.
- ¿En qué momento del calendario querría poder detenerse? Ese punto es donde debe situarse el último hito de pago. Todo lo anterior es una negociación sobre el momento del pago; el hito en sí es una negociación sobre el control.
- ¿Qué compra realmente el último pago? Si la respuesta es "nada que llegue junto con la mercancía", el hito protege la posición de riesgo del proveedor, no la del comprador, y merece la pena cuestionarlo.
La tercera pregunta es la que genera las conversaciones más útiles, porque atañe al negocio del comprador y no al pedido. Un comprador que sabe en qué semana querría poder detenerse puede definir la posición del hito de pago en función de su propio ciclo de caja, y el proveedor puede responder a ello de forma específica, algo que no puede hacer ante la simple petición "nos gustaría un plazo más largo".
También existe una versión del cálculo para el segundo pedido y los siguientes, y es la que determina si la primera negociación mereció la pena. Utilice la misma hoja de cálculo con las fechas reales del primer pedido y las ventas reales, y compare la necesidad máxima de financiación con el margen del pedido. Si el máximo representa una fracción significativa del margen, la estructura no es un aspecto secundario del capital circulante: es la variable de mayor impacto en la rentabilidad del pedido y merece negociarse como tal.
Lo que el primer pedido enseña al segundo
El resultado más valioso del cálculo no es la cifra del primer pedido, sino la base de referencia que permite comparar el segundo pedido en lugar de abordarlo como una negociación desde cero.
Se mantienen tres elementos, y cada uno vale más que el ahorro de efectivo.
La semana de máxima financiación. Si la necesidad máxima de financiación del primer pedido se situaba en la sexta semana y las ventas se producían en la duodécima, el plan del segundo pedido puede construirse en torno a ese intervalo y no en torno a una suposición. Un comprador que conoce su propia semana de máxima financiación puede negociar un calendario en torno a ella: pedir que el saldo se pague más tarde de lo habitual o un anticipo menor en un segundo pedido cuya configuración el proveedor ya conoce.
La curva real de ventas. El primer pedido es un proyecto de investigación de mercado, y la estructura de pago se eligió antes de conocer la respuesta. El segundo pedido es el momento en que la estructura puede contrastarse con una curva real en lugar de una supuesta, y entonces la negociación vale la pena, porque ambas partes tienen un dato en común.
Los riesgos que realmente se produjeron. Cada defecto, cada ronda de diseño y cada documento que llegó con retraso es un dato que generó el primer pedido y que puede Allowing el precio del segundo. Un comprador que los ha registrado dispone de una base factual para solicitar un alcance de inspección o un plazo de aceptación, y un proveedor que ha registrado los mismos hechos dispone de una base factual para solicitar lo contrario. Ninguna parte tiene que argumentar desde principios, y la discusión es más breve y mejor.
Hay una advertencia sobre mantener la estructura sin cambios. Una estructura adecuada para el primer pedido, cuando el comprador no tenía palanca ni datos, con frecuencia es incorrecta para el segundo. El primer pedido se compra con riesgo; el segundo, con información. Un comprador que mantiene la primera estructura porque funcionó está pagando dos veces la prima de riesgo, y la segunda vez no se destina a nada.
Quién asume el efectivo en cada etapa
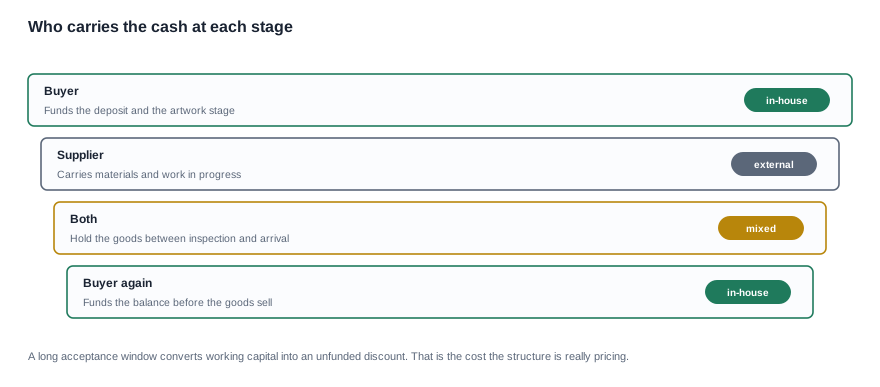
El diagrama por capas es el resumen honesto de la negociación. El comprador financia el anticipo y, conforme a la estructura original, gran parte del pedido antes de que exista nada. El proveedor asume los materiales y el trabajo en curso. Ambas partes mantienen los productos terminados entre la inspección en fábrica y el almacén del comprador. Y después, el comprador financia el último quinto antes de que esos productos se hayan vendido.
Lea con atención esa última capa, porque es donde se sitúa el coste silencioso. Un comprador que ha pagado por productos que aún no se han vendido asume el riesgo de inventario, y en una categoría donde la curva de ventas aún no está establecida, ese riesgo no es una cantidad conocida. Trasladar el último pago a la llegada no lo elimina —los productos aún tienen que venderse—, pero sitúa el pago después de que el comprador haya verificado físicamente lo que compró, que es la diferencia entre asumir un riesgo de inventario y asumir un riesgo de verificación.
El artículo MOQ y el ciclo del efectivo aborda el otro lado de la misma aritmética, y el artículo condiciones de pago de las gafas inteligentes, paso a paso explica el orden en que deben tomarse estas decisiones.
Lo que propondremos y lo que no recalcularemos
Propondremos una estructura por hitos e indicaremos qué desencadena cada uno y qué podemos hacer si no se cumple alguno. No ofrecemos condiciones abiertas a una relación que no hemos gestionado, y no cambiaremos una estructura a mitad del programa sin indicar el motivo por escrito.
El margen es el punto en que las condiciones de pago dejan de ser una cuestión financiera y pasan a ser una cuestión de precios. Nuestros precios unitarios, plazos de producción y cantidades mínimas de pedido no se publican, por lo que no cotizaremos un impacto en el margen frente a una cifra que usted no pueda auditar, ni presentaremos un cálculo detallado como si fuera nuestro propio resultado. Lo que sí haremos es mostrar qué partidas de costes de su modelo son fijas por nuestra parte y cuáles varían con la estructura de pago, de modo que la aritmética siga de su lado de la mesa.
La sección sobre condiciones de pago de las gafas inteligentes aborda las estructuras en sí, y el artículo mitos sobre las condiciones de pago de las gafas inteligentes trata las creencias que no resisten un primer pedido.
Lo que pediremos son sus propias cifras, no las nuestras: la configuración, la cantidad, el mercado de destino, la semana en que vuelve el primer efectivo importante y la semana en la que le gustaría poder detenerse. Con esos cinco datos podemos mostrarle la secuencia por la que se mueve el dinero y usted podrá hacer la aritmética. Lo que no haremos es publicar un impacto en el margen, porque el margen pertenece a su negocio y no al nuestro, y una cifra inventada al respecto sería el dato menos útil de la página.
Lecturas relacionadas
- Condiciones de pago de las gafas inteligentes, paso a paso — el orden de las decisiones
- Mitos sobre las condiciones de pago de las gafas inteligentes — qué hacen realmente las condiciones
- MOQ y el ciclo del efectivo — adónde va el dinero
Envíenos la configuración, la cantidad y el mercado, y le mostraremos la secuencia por la que se mueve el dinero, para que la aritmética siga de su lado de la mesa.


